La inversión inmobiliaria con el INVU puede funcionar como herramienta real de construcción de patrimonio en Costa Rica, pero existen dos caminos completamente distintos: comprar una propiedad que el Instituto Nacional de la Vivienda y Urbanismo ya vende o adjudica, o usar el Plan de Ahorro y Préstamo para financiar la compra de un lote o la construcción de apartamentos de alquiler. Confundir ambas vías es el error que más caro sale a quien se acerca al tema sin la asesoría correcta. Cada camino tiene sus propias reglas, restricciones y posibilidades reales de rentabilidad.
En Nueveporciento, Planes del INVU San Pedro, nos especializamos exclusivamente en los planes de ahorro y préstamo del Instituto. Asesoramos a familias, trabajadores independientes e inversionistas pequeños para estructurar financiamiento habitacional con respaldo del Estado costarricense. Algunas modalidades del SAP no requieren fiadores ni nómina tradicional, aunque la aplicabilidad depende de la modalidad y del perfil de cada solicitante; CredINVU, por su parte, exige demostrar capacidad de pago. Este artículo le explica cómo funciona cada vía, qué restricciones legales existen, cómo estimar la rentabilidad antes de comprometerse y qué preguntas hacer a su abogado y a su asesor antes de firmar cualquier documento.
Lo que debe saber antes de hacer una inversión inmobiliaria con el INVU
- Dos vías bien distintas: Comprar una propiedad adjudicada por el INVU y usar el Plan de Ahorro y Préstamo para construir son mecanismos diferentes, con reglas distintas para cada uno.
- Restricciones de hasta diez años: Las viviendas adjudicadas por el INVU quedan sujetas a limitaciones legales que impiden venderlas, alquilarlas o gravarlas durante un plazo máximo de diez años.
- El SAP sí puede financiar proyectos multifamiliares: El Sistema de Ahorro y Préstamo contempla la construcción en lote propio para vivienda multifamiliar, con topes por unidad habitacional, aunque la aprobación depende del uso de suelo municipal, del cumplimiento de requisitos técnicos y de la aceptación expresa del INVU.
- Los lotes tienen menos restricciones que las viviendas: Ciertos lotes vendidos por el INVU no quedan sujetos a las limitaciones del artículo 42, a diferencia de las viviendas adjudicadas.
- Rentabilidad bruta no es lo mismo que rentabilidad neta: La fórmula básica da el porcentaje antes de descontar vacancia, impuestos, mantenimiento y seguros; la rentabilidad real siempre es menor.
- La asesoría especializada marca la diferencia: Elegir la modalidad incorrecta del plan o comprar sin revisar las restricciones inscritas puede convertir una inversión prometedora en un problema legal.
¿Cuál es la diferencia entre comprar una propiedad del INVU y usar sus planes para invertir?
El INVU opera como institución de dos formas que interesan al inversionista. Por un lado, tiene un inventario de propiedades que vende o adjudica directamente: lotes, viviendas recuperadas judicialmente, áreas de reserva y remanentes de proyectos habitacionales. Por otro lado, gestiona el Sistema de Ahorro y Préstamo y CredINVU, productos de financiamiento para que el particular compre o construya su propio inmueble. Son mecanismos completamente separados y no deben mezclarse al planificar una estrategia de inversión inmobiliaria con el INVU.
Quien compra una vivienda adjudicada por el INVU pensando en alquilarla o revenderla de inmediato puede chocar contra restricciones legales que duran hasta diez años. Quien usa el Plan de Ahorro y Préstamo para construir apartamentos de alquiler en un lote propio, en cambio, no tiene esa limitación: está invirtiendo con financiamiento estatal sobre un inmueble que desarrolla por cuenta propia. Entender esta diferencia antes de actuar es lo que separa una inversión sólida de un problema legal con consecuencias registrales serias.
La confusión ocurre porque ambas rutas llevan el nombre del INVU y porque el vocabulario institucional no siempre es claro para quien no trabaja en el sector. Un asesor especializado en planes del Instituto puede distinguir en cuál categoría cae el inmueble o el proyecto que usted tiene en mente y orientar la estrategia desde el principio, antes de que se comprometa capital.
¿Qué propiedades vende el INVU y cómo se participa en una adjudicación?
La oferta del INVU no cuenta con un portal público consolidado de listados permanentes en línea; la disponibilidad depende de convocatorias y carteles específicos. Las propiedades disponibles varían según cada convocatoria y deben contar con avalúos vigentes que no superen un año de antigüedad según el reglamento. El inventario puede incluir lotes con o sin servicios, lotes filiales en condominios, fondos de patio, áreas de reserva, remanentes de proyectos y viviendas recuperadas mediante cobro judicial o administrativo.
El procedimiento de participación está definido en el cartel de cada inmueble y no existe un trámite único universal. En términos generales, el interesado debe localizar el anuncio oficial del INVU, descargar las bases y condiciones, revisar la identificación registral del inmueble y verificar los gravámenes existentes. Luego debe presentar la oferta dentro del plazo establecido, constituir la garantía de participación si el cartel lo exige y, si resulta favorecido, pagar el saldo y formalizar la escritura dentro del plazo que fije la convocatoria.
Antes de depositar cualquier suma de dinero, confirme directamente con el INVU que el anuncio sea auténtico, el número de expediente, la cuenta oficial para la garantía y el funcionario o dependencia responsable del proceso. Esta verificación directa no es opcional: es el paso que protege su inversión de fraudes o de participar en procesos que ya cerraron.
¿Qué restricciones legales pesan sobre una vivienda adjudicada por el INVU?
Este es el punto que más personas pasan por alto y el que más frustra a quienes compran con intención de invertir sin revisar la escritura con cuidado antes de firmar. El artículo 42 de la Ley Orgánica del INVU (N.º 1788) establece que las viviendas adjudicadas o vendidas por el Instituto no pueden arrendarse, gravarse en favor de terceros, embargarse voluntariamente, venderse ni traspasarse por ningún título. Estas prohibiciones rigen mientras existan restricciones al dominio impuestas por el INVU, con una duración máxima de diez años contados desde la fecha de la adjudicación o venta.
Durante ese período, el Registro Público no puede inscribir ventas ni traspasos, salvo que exista autorización de la Junta Directiva del INVU. Una vivienda adjudicada recientemente está prácticamente bloqueada para cualquier movimiento registral hasta que venzan las limitaciones o se obtenga esa autorización expresa. La escritura debe indicar las restricciones aplicables y la fecha desde la que corre el plazo; si no encuentra esa información, pida al abogado el estudio registral completo antes de hacer ninguna oferta.
Sin embargo, no todos los inmuebles del INVU tienen las mismas restricciones. El reglamento de venta establece que a ciertos lotes vendidos bajo ese régimen no se les imponen las limitaciones del artículo 42, a diferencia de las viviendas adjudicadas. En la práctica, un lote comprado al INVU puede tener mayor flexibilidad para gravarse o disponerse que una vivienda recuperada. Antes de presentar cualquier oferta, verifique si el bien es un lote, una vivienda o un inmueble comercial, de qué tipo de proceso proviene y qué figura expresamente en el cartel de venta.
¿Se puede usar el plan INVU para construir apartamentos de alquiler o comprar un lote?
Sí, y esta es la vía de inversión inmobiliaria con el INVU que más lógica tiene para el inversionista pequeño en Costa Rica. El Sistema de Ahorro y Préstamo del INVU permite financiar no solo la compra de vivienda propia, sino también la construcción en lote propio, la compra de lote con construcción simultánea y, en ciertos casos, la vivienda multifamiliar. Según el Portal del INVU (invu.go.cr), el tope para la construcción en lote propio es de ₡88 millones; para la compra de terreno y construcción conjunta, el tope por unidad habitacional llega a ₡155 millones. Para la modalidad de vivienda multifamiliar, el tope es de ₡75 millones por unidad, tramitándose todas las unidades en una misma solicitud. Le recomendamos verificar estos montos directamente en el Portal del INVU, ya que pueden actualizarse.
Cómo usar el Plan INVU para inversión inmobiliaria sin las restricciones del artículo 42
A diferencia de comprar una vivienda ya adjudicada, aquí el inversionista construye sobre terreno propio o adquirido con el mismo plan, sin las restricciones del artículo 42 sobre el bien resultante. El ahorro previo genera disciplina financiera y la cuota del préstamo puede diseñarse para que los ingresos de alquiler la cubran una vez que el proyecto esté operando. El INVU exige que cualquier inversión previa al crédito no supere el 20% del monto solicitado, y el crédito se formaliza una vez realizada esa inversión inicial.
Antes de contratar o iniciar obras, conviene solicitar al INVU una precalificación escrita donde se indique expresamente el número de unidades, su destino de alquiler, el valor del terreno, el costo total de construcción, el uso de suelo según el Plan Regulador municipal y la garantía hipotecaria. La aprobación depende de la modalidad específica, la capacidad de pago y la aceptación del proyecto por parte de la institución. En Nueveporciento analizamos cada caso antes de recomendar una modalidad, porque no todos los planes sirven para el mismo propósito ni todos los perfiles encajan en la misma estructura.
¿Cómo estimar si la inversión es rentable antes de comprometerse?
La fórmula de rentabilidad bruta es directa: divida el ingreso de alquiler anual entre el precio total de adquisición y multiplique por cien.
Para calcular la rentabilidad neta, reste los gastos operativos anuales al ingreso efectivo después de ajustar por vacancia y divida el resultado entre la inversión total incluyendo los costos de adquisición. Los gastos que no pueden ignorarse en Costa Rica incluyen el impuesto sobre bienes inmuebles, el seguro contra incendio, el seguro de vida asociado al crédito, el mantenimiento del inmueble, la administración y los meses sin inquilino.
Además, considere los costos de cierre: honorarios notariales, impuesto de traspaso, derechos registrales, avalúo y constitución de hipoteca. Incluirlos desde el inicio evita sorpresas al momento de la escritura. Consulte con su notario y con el INVU el monto exacto de cada rubro según su operación específica.
La ubicación es el factor que más mueve el retorno hacia arriba o hacia abajo. Un proyecto bien ubicado cerca de centros de empleo o universidades en el Gran Área Metropolitana tiene mayor demanda y menor vacancia que uno en zona rural, aunque el precio del lote también refleja esa diferencia. No existe una serie pública consolidada de rentabilidades históricas de propiedades del INVU por zona, así que el análisis debe hacerse propiedad por propiedad, con datos reales de alquiler en la zona y con una estimación conservadora de vacancia.
SAP o CredINVU: cuál le conviene según su estrategia de inversión inmobiliaria con el INVU
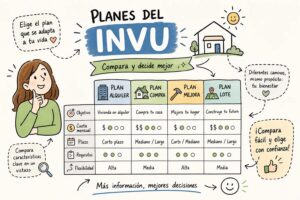
Elegir el producto de financiamiento incorrecto puede encarecer el proyecto o alargar el plazo más de lo necesario. El SAP y el CredINVU tienen perfiles distintos y ninguno es universalmente mejor. La decisión depende de cuándo necesita el capital, cuánto puede demostrar de ingresos y qué tasa está dispuesto a asumir a largo plazo. Quien ya tiene el lote pero no tiene historial de ahorro institucional enfrenta una ruta distinta a quien puede comprometerse a ahorrar durante dos o más años antes de recibir el crédito.
| Aspecto | SAP (Sistema de Ahorro y Préstamo) | CredINVU |
|---|---|---|
| Montos | ₡10 millones a ₡155 millones | ₡20 millones a ₡120 millones |
| Etapa previa | Ahorro previo de 2 a 10 años | Sin etapa de ahorro requerida |
| Plazo del préstamo | Hasta 12 años | 20 años (240 cuotas) |
| Tasa de interés | Fija durante todo el crédito, aproximadamente entre 7% y 9% anual según el plan | 7% fija los primeros 3 años; 10% fija los 17 años restantes |
| Porcentaje financiable | Combina ahorro acumulado con financiamiento; permite financiar hasta el 75% del valor | Hasta el 80% del valor según avalúo |
| Perfil del solicitante | Personas físicas y jurídicas que pueden ahorrar periódicamente durante el plazo del plan | Personas asalariadas con más de seis meses en la empresa, o independientes que acrediten ingresos |
| Capacidad de pago | Conforme al plan y al ahorro comprometido | La cuota no puede superar el 50% del ingreso líquido del solicitante |
| Mejor para | Quien puede planificar a mediano o largo plazo y quiere una tasa fija durante todo el crédito | Quien necesita capital de construcción rápidamente y tiene ingresos demostrables |
Para un inversionista que ya tiene el lote y necesita capital de construcción con rapidez, el CredINVU puede ser más ágil porque no exige etapa de ahorro. Para quien planifica a largo plazo y valora una tasa estable sin sorpresas, el SAP ofrece condiciones más predecibles durante todo el plazo del crédito. Tenga en cuenta que con el CredINVU la tasa sube de 7% a 10% después del tercer año, lo que aumenta el costo total del financiamiento pese a que la cuota mensual es menor por el plazo extendido de 20 años.
En cualquier caso, además del monto del préstamo, la inversión real incluye seguro de vida, seguro contra incendio, avalúo profesional, honorarios notariales, constitución de hipoteca, impuesto de traspaso y derechos registrales. Estos costos no son marginales y deben estar en su hoja de cálculo de rentabilidad desde el primer día.
Las preguntas que debe hacer antes de firmar: al abogado y al asesor del plan INVU
Invertir bien no depende solo de elegir el inmueble o el plan correcto. Depende de hacer las preguntas correctas a las personas correctas antes de comprometerse. Con el abogado, pida el estudio registral completo del inmueble: si tiene gravámenes, anotaciones, limitaciones del artículo 42, cargas de uso o restricciones de zonificación. Confirme desde qué fecha corre el plazo de cualquier limitación inscrita, si la escritura exige autorización previa del INVU para una futura venta o gravamen, y si el inmueble califica para el tipo de desarrollo que usted tiene en mente.
Con su asesor de plan INVU, las preguntas clave son otras: ¿cuánto puede ahorrar mensualmente sin comprometer su liquidez operativa? ¿Qué modalidad de plan acorta el plazo sin generar presión financiera durante la fase de construcción? ¿El destino del préstamo que usted tiene en mente, ya sea construcción multifamiliar, compra de lote o ambas, aplica al plan que está considerando? Estas preguntas no tienen respuesta genérica: dependen del perfil económico y del objetivo de rentabilidad de cada persona.
En Nueveporciento hacemos exactamente ese análisis antes de recomendar cualquier modalidad. Los planes básicos, maduros y avanzados del INVU no son intercambiables; cada uno tiene condiciones que benefician perfiles distintos. Nuestro trabajo es identificar cuál encaja con su caso específico y estructurar el plan de ahorro de manera que el financiamiento cubra el proyecto sin descapitalizarlo durante la etapa de construcción.
La inversión inmobiliaria con el INVU tiene sentido si estructura bien su estrategia
La inversión inmobiliaria con el INVU es viable, pero no es automática ni libre de riesgos legales. Comprar una vivienda adjudicada con la intención de alquilarla de inmediato puede chocar con restricciones de hasta diez años bajo el artículo 42 de la Ley Orgánica del INVU, restricciones que el Registro Público hace cumplir. Usar el Plan de Ahorro y Préstamo para construir apartamentos de alquiler en lote propio, en cambio, es una estrategia real que inversionistas pequeños aplican con financiamiento estatal, con plazos de ahorro de entre 2 y 10 años según el perfil y sin los bloqueos registrales que afectan a la vivienda adjudicada.
La diferencia entre una decisión rentable y una costosa está en la asesoría que recibe antes de comprometerse, no después. Revisar el estudio registral, entender las restricciones aplicables, calcular la rentabilidad neta con todos los costos incluidos y elegir la modalidad de financiamiento correcta son pasos que deben darse en orden y con información completa.
Si le interesa estructurar un plan INVU orientado a la inversión inmobiliaria en Costa Rica, en Nueveporciento, Planes del INVU San Pedro, analizamos su caso, le explicamos las modalidades disponibles y le ayudamos a diseñar un plan que se ajuste a su perfil económico y a su objetivo de retorno.
Preguntas frecuentes
¿Qué costos debo incluir al estimar la rentabilidad neta de una inversión con el INVU?
Debe incluir impuestos y todos los gastos operativos: impuesto sobre bienes inmuebles, seguro contra incendio, seguro de vida asociado al crédito, mantenimiento, administración y meses sin inquilino por vacancia. También incluya costos de cierre como honorarios notariales, impuesto de traspaso, derechos registrales, avalúo y constitución de hipoteca para obtener una estimación realista.
¿Qué documentos debo verificar antes de presentar una oferta a una convocatoria del INVU?
Usted debe confirmar la autenticidad del anuncio, el número de expediente, la cuenta oficial para la garantía y la dependencia o funcionario responsable del proceso; además, solicite el estudio registral completo del inmueble. Nosotros recomendamos descargar las bases del cartel, revisar la identificación registral, verificar gravámenes y avalúos vigentes y no depositar ninguna suma sin esa verificación directa con el INVU.
¿Qué costos de cierre y gastos adicionales debo incluir en mi cálculo de rentabilidad?
Incluya honorarios notariales, impuesto de traspaso, derechos registrales, avalúo, constitución de hipoteca, seguro de vida asociado al crédito y seguro contra incendio. Nosotros además señalamos que hay que sumar mantenimiento, administración y meses de vacancia para obtener la rentabilidad neta real.
¿Cuánto puede financiar cada producto del INVU según el monto y el porcentaje financiable?
El SAP financia hasta el 75% del valor y tiene topes entre ₡10 millones y ₡155 millones según la modalidad; CredINVU puede financiar hasta el 80% del valor con montos entre ₡20 millones y ₡120 millones. Nosotros recordamos que los topes y condiciones varían por modalidad y que debe comprobar los montos aplicables en su caso concreto.