
Planes del Sistema de Ahorro y Préstamo del INVU
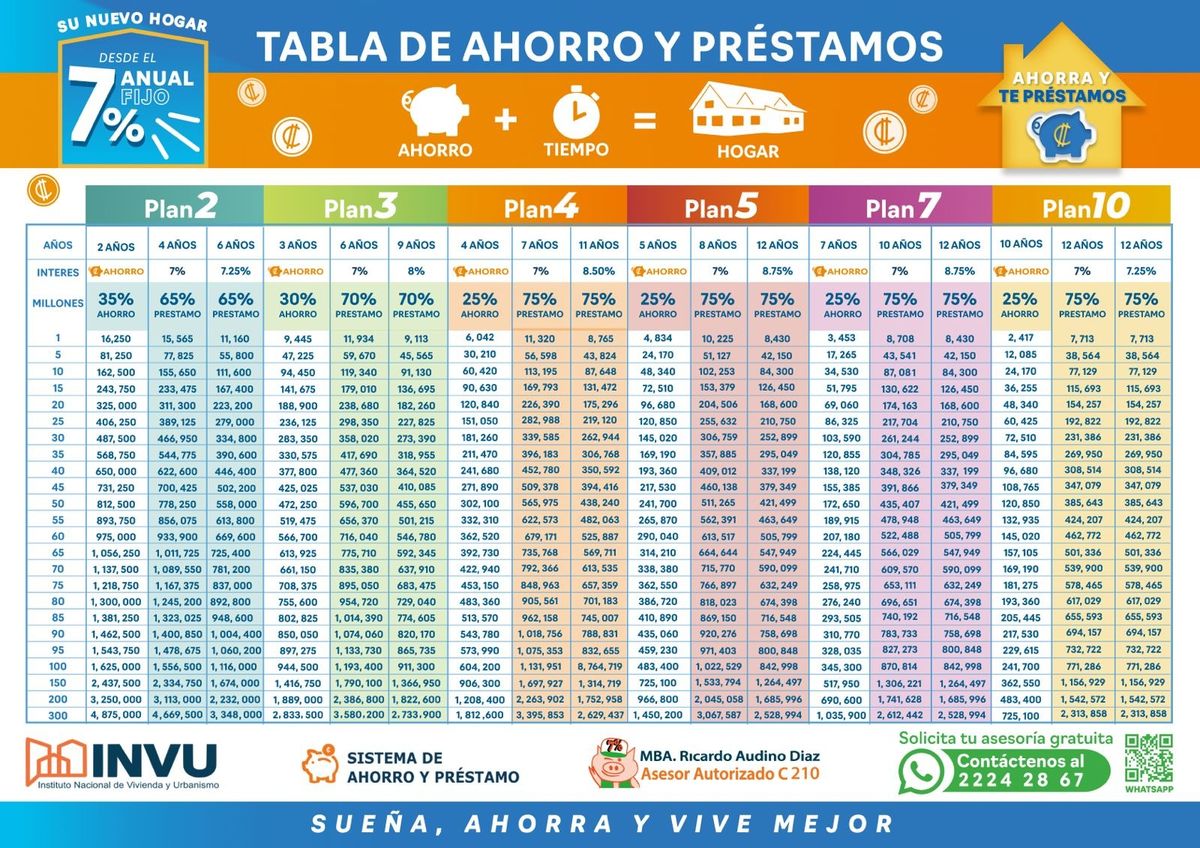
Tabla de planes del INVU.
Su próximo paso, más claro.
Compare montos, cuotas y plazos. Encuentre un punto de partida para su ahorro y revise cómo sería la etapa de préstamo.
Comience aquí · Video destacado
Video con controles de reproducción
Ver en YouTube ↗Compare antes de elegir
¿Qué monto tiene en mente?
El plazo del plan corresponde a los años de ahorro. El préstamo tiene su propio plazo y cuota.
| Plan de ahorro | Cuota mensual de ahorro | Ahorro requerido | Capital del préstamo | Plazo y tasa del préstamo | Cuota mensual del préstamo | Seleccionar plan |
|---|---|---|---|---|---|---|
| Plan 22 años de ahorro | ₡812.500según tabla aportada | ₡17.500.00035 % del contrato | ₡32.500.00065 % del contrato | 4 años7 % anual fijo | ₡778.250según tabla aportada | |
| Plan 33 años de ahorro | ₡472.250según tabla aportada | ₡15.000.00030 % del contrato | ₡35.000.00070 % del contrato | 6 años7 % anual fijo | ₡596.700según tabla aportada | |
| Plan 44 años de ahorro | ₡302.100según tabla aportada | ₡12.500.00025 % del contrato | ₡37.500.00075 % del contrato | 7 años7 % anual fijo | ₡565.975según tabla aportada | |
| Plan 55 años de ahorro | ₡241.700según tabla aportada | ₡12.500.00025 % del contrato | ₡37.500.00075 % del contrato | 8 años7 % anual fijo | ₡511.265según tabla aportada | |
| Plan 77 años de ahorro | ₡172.650según tabla aportada | ₡12.500.00025 % del contrato | ₡37.500.00075 % del contrato | 10 años7 % anual fijo | ₡435.407según tabla aportada | |
| Plan 1010 años de ahorro | ₡120.850según tabla aportada | ₡12.500.00025 % del contrato | ₡37.500.00075 % del contrato | 12 años7 % anual fijo | ₡385.643según tabla aportada |
Plazos y tasas: información oficial del INVU, consultada el 26 de octubre de 2026. Se muestran dos alternativas por plan; existen otras opciones. Las celdas “Por confirmar” omiten valores inconsistentes del material original.
Su selección
Plan 4 · ₡50 millones
Revise las dos etapas de este escenario.
1. Durante el ahorro
₡302.100 / mesDurante 4 años · según la tabla aportada2. Durante el préstamo
₡565.975 / mes7 años · tasa fija del 7 % anualSon etapas sucesivas. No sume ambas cuotas como si se pagaran al mismo tiempo. Revise cuota de ingreso, seguros y gastos de formalización antes de contratar.
Consultar este planVer la tabla de cuotas de ahorro por monto
Transcripción del material proporcionado. Los montos de esta tabla no equivalen a límites autorizados de financiamiento para una vivienda; la finalidad y las condiciones aplicables deben revisarse.
| Contrato | 2 años | 3 años | 4 años | 5 años | 7 años | 10 años |
|---|---|---|---|---|---|---|
| ₡1 millones | ₡16.250 | ₡9.445 | ₡6.042 | ₡4.834 | ₡3.453 | ₡2.417 |
| ₡5 millones | ₡81.250 | ₡47.225 | ₡30.210 | ₡24.170 | ₡17.265 | ₡12.085 |
| ₡10 millones | ₡162.500 | ₡94.450 | ₡60.420 | ₡48.340 | ₡34.530 | ₡24.170 |
| ₡15 millones | ₡243.750 | ₡141.675 | ₡90.630 | ₡72.510 | ₡51.795 | ₡36.255 |
| ₡20 millones | ₡325.000 | ₡188.900 | ₡120.840 | ₡96.680 | ₡69.060 | ₡48.340 |
| ₡25 millones | ₡406.250 | ₡236.125 | ₡151.050 | ₡120.850 | ₡86.325 | ₡60.425 |
| ₡30 millones | ₡487.500 | ₡283.350 | ₡181.260 | ₡145.020 | ₡103.590 | ₡72.510 |
| ₡35 millones | ₡568.750 | ₡330.575 | ₡211.470 | ₡169.190 | ₡120.855 | ₡84.595 |
| ₡40 millones | ₡650.000 | ₡377.800 | ₡241.680 | ₡193.360 | ₡138.120 | ₡96.680 |
| ₡45 millones | ₡731.250 | ₡425.025 | ₡271.890 | ₡217.530 | ₡155.385 | ₡108.765 |
| ₡50 millones | ₡812.500 | ₡472.250 | ₡302.100 | ₡241.700 | ₡172.650 | ₡120.850 |
| ₡55 millones | ₡893.750 | ₡519.475 | ₡332.310 | ₡265.870 | ₡189.915 | ₡132.935 |
| ₡60 millones | ₡975.000 | ₡566.700 | ₡362.520 | ₡290.040 | ₡207.180 | ₡145.020 |
| ₡65 millones | ₡1.056.250 | ₡613.925 | ₡392.730 | ₡314.210 | ₡224.445 | ₡157.105 |
| ₡70 millones | ₡1.137.500 | ₡661.150 | ₡422.940 | ₡338.380 | ₡241.710 | ₡169.190 |
| ₡75 millones | ₡1.218.750 | ₡708.375 | ₡453.150 | ₡362.550 | ₡258.975 | ₡181.275 |
| ₡80 millones | ₡1.300.000 | ₡755.600 | ₡483.360 | ₡386.720 | ₡276.240 | ₡193.360 |
| ₡85 millones | ₡1.381.250 | ₡802.825 | ₡513.570 | ₡410.890 | ₡293.505 | ₡205.445 |
| ₡90 millones | ₡1.462.500 | ₡850.050 | ₡543.780 | ₡435.060 | ₡310.770 | ₡217.530 |
| ₡95 millones | ₡1.543.750 | ₡897.275 | ₡573.990 | ₡459.230 | ₡328.035 | ₡229.615 |
| ₡100 millones | ₡1.625.000 | ₡944.500 | ₡604.200 | ₡483.400 | ₡345.300 | ₡241.700 |
| ₡150 millones | ₡2.437.500 | ₡1.416.750 | ₡906.300 | ₡725.100 | ₡517.950 | ₡362.550 |
| ₡200 millones | ₡3.250.000 | ₡1.889.000 | ₡1.208.400 | ₡966.800 | ₡690.600 | ₡483.400 |
| ₡300 millones | ₡4.875.000 | ₡2.833.500 | ₡1.812.600 | ₡1.450.200 | ₡1.035.900 | ₡725.100 |
Para consultar y guardar
Vea y descargue la tabla completa.
Amplíe la imagen para revisar las cifras o guárdela en su celular o computadora.
Tabla original de referencia, pendiente de actualización. La alternativa del Plan 10 y la cuota del Plan 4 para ₡100 millones contienen discrepancias; sus cuotas se muestran como «Por confirmar» en el comparador. El JPG conserva los valores originales y no incluye este aviso. Antes de contratar, confirme la cuota vigente y el desglose de gastos y seguros.
Cómo leer la tabla
Ahorro primero. Préstamo después.
Construya su ahorro
Elija el monto del contrato y un plazo de 2, 3, 4, 5, 7 o 10 años. El ahorro requerido corresponde al 35 %, 30 % o 25 %, según el plan. La cuota mensual y el ahorro acumulado son conceptos distintos: confirme cómo se distribuyen los pagos y la cuota de ingreso.
Revise su financiamiento
Al cumplir las condiciones del ahorro, presenta su solicitud de préstamo. El capital, plazo y tasa dependen del plan y de la alternativa elegida. La cuota de préstamo empieza en esta segunda etapa, una vez aprobado el crédito.
Fuentes: explicación de las cuotas del INVU y planes de ahorro y alternativas de préstamo.
Vea la explicación
La tabla, paso a paso.
Consulte el video sobre la tabla de planes y anote sus dudas. Después podemos revisar juntos el monto y el plazo que está considerando.
Ver el video en YouTubePara tomar una decisión, confirme siempre las condiciones vigentes. El video es material de apoyo.
Respuestas claras
Antes de iniciar su plan.
Compare con calma. Una decisión empieza por entender qué está viendo en cada columna.
¿El monto del contrato es igual al préstamo?
No. El contrato se compone de su ahorro y del préstamo previsto. Por ejemplo, un contrato de ₡50 millones con un plan de ahorro del 25 % se divide en ₡12,5 millones de ahorro y ₡37,5 millones de préstamo. Este ejemplo no incluye gastos ni implica aprobación.
¿Cuánto tengo que ahorrar cada mes?
Depende del monto y del plazo elegido. Seleccione un monto en la tabla para comparar las cuotas de referencia. Antes de iniciar, confirme su vigencia, la cuota de ingreso y la distribución de cada pago.
¿Todos los préstamos tienen una tasa del 7 %?
No. El INVU publica alternativas con tasas fijas desde el 7 % anual en colones. La tasa depende del plazo de ahorro y del plazo de cancelación del préstamo. Puede confirmar con Ricardo la alternativa aplicable a su plan.
¿Puedo cambiar de plan después de comenzar?
Conviene revisar su contrato, el ahorro acumulado y el plazo que desea alcanzar. Solicite un análisis de su caso para conocer las condiciones y aportes que podrían aplicar antes de decidir un cambio.
¿Las cuotas incluyen todos los gastos?
No debe suponerse. Hay que distinguir ahorro, cuota de ingreso y, en la etapa de préstamo, seguros y gastos de trámite o formalización que correspondan. La composición exacta de las cuotas de la tabla aportada está pendiente de validación final.
¿Ahorrar garantiza la aprobación inmediata?
El préstamo requiere cumplir las condiciones del contrato y presentar la solicitud y los requisitos aplicables para su estudio. Completar el ahorro no sustituye ese trámite.
Asesoría en San Pedro
Llevemos la tabla a su caso.
Cuénteme el monto que tiene en mente, cuánto puede ahorrar cada mes y cuándo desea realizar su proyecto. Le ayudo a ordenar sus opciones.
Teléfono
2224-2867Correo
[email protected]San Pedro de Montes de Oca, diagonal al Banco Popular, antiguo INS. San José, Costa Rica.
Ver ubicación y cómo llegar ↗Envíeme su consulta
Destino: [email protected]


Consulte nuestra política de privacidad antes de compartir sus datos.
NuevePorCiento.com es un sitio de asesoría comercial sobre los Planes del Sistema de Ahorro y Préstamo del INVU. No corresponde al portal institucional. Las cuotas de esta tabla proceden del material aportado y son referencias pendientes de validación; no constituyen una cotización vigente. Las condiciones del préstamo están sujetas a requisitos y aprobación.