
Prepare lo que necesita para su próximo paso
Requisitos de los planes de ahorro y préstamo del INVU
Los requisitos de los Planes del Sistema de Ahorro y Préstamo del INVU cambian según la etapa y el proyecto. Elija su situación para encontrar la información que le corresponde.
Quiero empezar a ahorrar
Para abrir el plan, prepare su identificación vigente, complete la solicitud de suscripción y realice la primera cuota. Si lo suscribe una sociedad, consulte la documentación de su representante.
Antes de elegir, revise cuánto puede ahorrar y qué monto desea alcanzar. Abrir el plan y solicitar el préstamo son etapas distintas.
Requisitos generales del préstamo
Empiece por la documentación común. Después, agregue los requisitos de la finalidad que va a financiar.
- Solicitar el estudio de maduración de sus contratos antes de presentar el expediente.
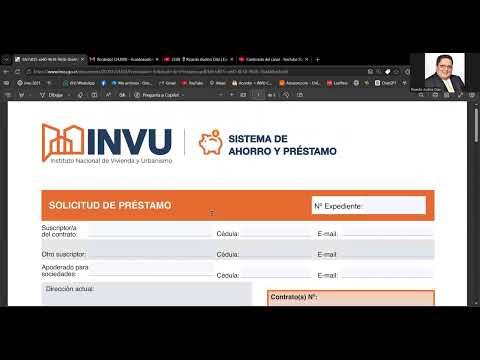
- Completar la solicitud de préstamo y el formulario Conozca a su cliente.
- Preparar identificación vigente y documentación de representación, si corresponde.
- Reunir informe registral, plano catastrado, impuestos al día y certificación de cuenta IBAN.
- Revisar las declaraciones, avalúo y seguros aplicables a su caso.
Estas listas le ayudan a organizarse. El expediente completo depende de la propiedad, la persona solicitante y la finalidad del préstamo.
¿Qué desea financiar?
Comprar casa nueva o usada
Prepare la compra de la vivienda y revise su situación legal antes de presentar el expediente.
- Opción de venta con al menos 90 días naturales de vigencia.
- Autorizaciones o acuerdos de la sociedad, cuando corresponda.
- Documentos adicionales si existen hipotecas, fideicomiso o patrimonio familiar.
- Seguro de incendio de la edificación, según lo indicado por el INVU.
Consultar requisitos oficiales
¿La vivienda pertenece a una sociedad?
La compra mediante cesión de acciones tiene documentación propia. Revise que la vivienda sea el único patrimonio de la sociedad y prepare acuerdos, información accionaria y certificación contable aplicable. Esta modalidad es distinta del traspaso de un contrato de ahorro.

Comprar un lote
Si quiere adquirir terreno para vivienda, revise sus condiciones y servicios.
- Opción de venta con al menos 90 días naturales de vigencia.
- Uso de suelo residencial o mixto y compromiso de uso residencial.
- Ubicación urbana o urbanizada, según los requisitos institucionales.
- Disponibilidad de agua y electricidad.

Construir en terreno propio
Si ya tiene el terreno, prepare la documentación del inmueble y de la obra.
- Planos constructivos autorizados.
- Presupuesto detallado en el formato indicado por el INVU.
- Permiso municipal de construcción.
- Documentación y autorizaciones adicionales según la situación de la propiedad.

Comprar terreno y construir
Esta finalidad reúne la adquisición del terreno y la construcción de la vivienda. Necesita preparar ambos componentes.
- Opción de venta del terreno con al menos 90 días naturales de vigencia.
- Documentación registral y catastral del inmueble.
- Planos constructivos autorizados.
- Presupuesto en formato INVU y permiso municipal.
- Autorizaciones aplicables a la compra y a la propiedad.

Ampliar, reparar o mejorar
Organice los documentos para ampliar o remodelar su vivienda según el alcance de la obra.
- Planos correspondientes al proyecto.
- Presupuesto detallado en el formato institucional.
- Permiso de construcción; si no se requiere, nota municipal que lo respalde.
- Consentimientos y seguros que correspondan a la propiedad.

Cancelar una hipoteca
Revise si la deuda cumple las condiciones para financiar su cancelación con el SAP.
- Constancia de saldo emitida por el acreedor.
- Respaldo del origen habitacional de la deuda.
- Documentación y autorizaciones según el acreedor y el inmueble.
- Si el acreedor es una persona física, certificación de contador público autorizado con sus respaldos.
Al cancelar la deuda anterior mediante este financiamiento, adquiere una nueva obligación con el INVU.

Dudas antes de comenzar
¿Un plan maduro significa que el préstamo ya está aprobado?
No. La maduración permite avanzar al trámite del préstamo. Debe presentar los requisitos y completar la evaluación y aprobación correspondientes.
¿Necesito constancia salarial?
Para suscribir el ahorro no se exige constancia salarial. En el préstamo garantizado con hipoteca de segundo grado, el INVU sí solicita demostrar capacidad de pago con constancia de salario o certificación de ingresos, además de otros respaldos. Revise cuál es su caso.
Fuentes documentales: condiciones de ahorro del INVU. Requisitos del préstamo
¿Siempre debo ahorrar el 25%?
El porcentaje depende del plan. La calculadora oficial indica ahorro entre el 25% y el 35%; confirme la alternativa que corresponde a su contrato.
Fuente documental: calculadora del INVU, consultada el 27/10/2026.
¿La tasa siempre es del 7%?
Existen alternativas desde el 7% anual fijo en colones. La tasa depende del plan y del plazo de pago elegido; conviene revisar la combinación aplicable antes de decidir.
Fuente documental: alternativas de financiamiento del INVU, consultadas el 27/10/2026.
¿Cancelar mi hipoteca significa quedar sin deuda?
Se cancela la deuda anterior mediante un nuevo financiamiento. Continúa la obligación de pago con el INVU y la garantía que corresponda.
Preparemos su siguiente paso
Cuéntenos si desea comenzar a ahorrar o si ya tiene un plan, y cuál es su proyecto. Le orientamos sobre la documentación que necesita preparar.
MBA. Ricardo Audino Díaz
San Pedro de Montes de Oca, diagonal al Banco Popular, antiguo INS.