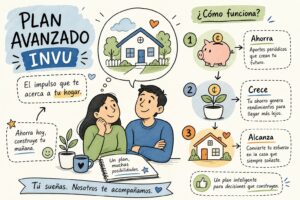
Esta guía completa del Plan INVU para principiantes le explica cómo funciona el sistema de ahorro y préstamo más accesible de Costa Rica. El Plan de Ahorro y Préstamo del INVU es un contrato respaldado por una institución pública del Estado costarricense donde usted primero ahorra entre el 25% y el 35% del valor del inmueble durante 2 a 10 años, y luego el INVU le financia el resto: sin fiador, sin constancia salarial en la apertura, y con tasa fija durante toda la etapa del préstamo calculada sobre saldos. Es, en términos prácticos, la alternativa más accesible al crédito hipotecario bancario para familias costarricenses, trabajadores independientes e inversionistas de escala pequeña.
Esta guía explica cada etapa del proceso: desde la apertura del plan hasta el desembolso del préstamo hipotecario. Si quiere ahorrar para comprar casa, construir o financiar un proyecto de alquiler, aquí encontrará lo que necesita saber antes de firmar cualquier contrato.
Puntos clave antes de empezar
- Sin fiador ni constancia salarial: Para abrir el plan solo necesita su identificación, la solicitud firmada y el pago de la primera cuota. No se requiere demostrar ingresos en esta etapa.
- Ahorro del 25% al 35%: El porcentaje depende del plazo elegido. Los planes más cortos exigen mayor esfuerzo de ahorro mensual.
- Financiamiento de hasta el 75%: El INVU cubre el saldo restante del valor del inmueble con tasa fija desde el 7% anual calculada sobre saldos durante la etapa del préstamo.
- Plazos de 2 a 10 años: Las opciones disponibles son 2, 3, 4, 5, 7 y 10 años. A mayor plazo, menor cuota mensual de ahorro.
- Tres modalidades disponibles: Planes básicos (desde cero), avanzados (con parte del ahorro acumulado) y maduros (listos para solicitar el préstamo de inmediato).
- Trabajadores independientes califican: La diferencia está en los documentos requeridos para la etapa del préstamo, no en el derecho a abrir el plan.
Guía para principiantes del Plan INVU: ¿qué es y para quién funciona?
Definición del sistema de ahorro y préstamo estatal
El INVU (Instituto Nacional de Vivienda y Urbanismo) es una institución autónoma del Estado costarricense con el mandato de facilitar el acceso a vivienda digna. Su Plan de Ahorro y Préstamo no es un crédito bancario: es un contrato de dos etapas donde usted primero acumula el ahorro requerido y luego accede al préstamo hipotecario sobre el saldo financiado. Como institución pública, el INVU administra estos planes dentro del sector estatal de vivienda, lo que lo diferencia de un banco privado o una cooperativa.
Esa diferencia importa. Los bancos comerciales evalúan historial crediticio, ingresos demostrables y fiadores antes de abrirle la puerta. El Plan INVU evalúa su capacidad de ahorro sostenida en el tiempo. Si usted paga sus cuotas al día durante el plazo contratado, el financiamiento es el resultado natural del proceso.
Perfil del solicitante ideal
El sistema está pensado para personas que no califican en la banca convencional: trabajadores independientes sin comprobantes de ingresos fijos y familias sin historial crediticio consolidado son los perfiles más comunes. También acceden jóvenes adultos que planifican su primera vivienda a largo plazo y pequeños inversionistas que quieren construir apartamentos de alquiler como fuente de ingreso pasivo. Pueden suscribirse personas físicas mayores de edad y personas jurídicas, tanto nacionales como extranjeras.
No necesita ser asalariado formal para abrir el plan. Ese es uno de los puntos que más sorprende a quienes se acercan por primera vez: la apertura no exige constancia salarial, fiador ni demostración de ingresos fijos. Lo que el sistema pide es disciplina de ahorro mensual.
Por qué el Plan INVU no es un crédito bancario convencional
La diferencia central es el orden del proceso. En un banco, usted pide prestado primero y luego paga. En el Plan INVU, primero demuestra que puede ahorrar de forma sostenida y después recibe el financiamiento. Ese ahorro previo es lo que abre la puerta al préstamo hipotecario; el INVU no financia sin que usted haya completado su etapa de ahorro.
Además, las condiciones son distintas: sin fiadores, sin constancia salarial en la etapa de apertura, con tasa fija y cuota fija durante todo el plazo del préstamo. Para muchas familias costarricenses, esas condiciones son simplemente inaccesibles en la banca tradicional.
¿Cómo funciona la etapa de ahorro?
La lógica del plan: primero ahorrar, luego financiar
El contrato que firma al abrir el plan contempla ambas etapas desde el inicio: la fase de ahorro y la fase de préstamo. Durante la fase de ahorro, usted deposita cuotas fijas cada mes durante el plazo elegido. Al concluir esa etapa con sus cuotas al día, el INVU desembolsa el monto financiado para la finalidad que declaró en el contrato: compra de lote, construcción, vivienda terminada o apartamentos de alquiler.
La cuota de ahorro mensual es fija desde el primer depósito y no cambia durante la etapa de ahorro, salvo que usted decida cambiar de modalidad. Esa previsibilidad le permite planificar el presupuesto familiar sin sorpresas a lo largo de los años.
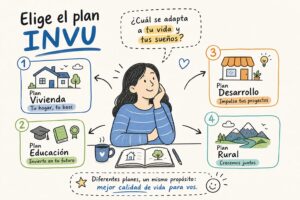
Modalidades disponibles: básico, maduro y avanzado
Los planes básicos son contratos que se abren desde cero; el solicitante completa toda la etapa de ahorro desde el inicio hasta el plazo contratado. Los planes maduros son contratos donde la etapa de ahorro ya está completamente concluida: el titular anterior cumplió sus cuotas, y quien adquiere el plan puede solicitar el préstamo hipotecario de inmediato. Los planes avanzados se ubican en un punto intermedio: ya tienen una parte significativa del ahorro acumulado, lo que acorta el tiempo restante para acceder al financiamiento, con algunos contratos listos en 18 o 24 meses según sus condiciones.
La elección entre estas modalidades depende de cuánto tiempo está dispuesto a esperar y de su capacidad de ahorro actual. Un plan básico a 10 años tiene la cuota más baja; un plan maduro le da acceso inmediato al préstamo, pero implica adquirir un contrato ya iniciado y verificar con cuidado su historial de pagos.
Qué pasa si quiere cambiar de plan durante el proceso
El INVU permite modificar la modalidad del plan para acortar el plazo si sus ingresos mejoran o si tiene capacidad de depositar cuotas mayores. Esa flexibilidad es una ventaja real frente a otros sistemas de financiamiento donde el contrato es rígido desde la firma. Sin embargo, cambiar de modalidad puede tener implicaciones en el monto de la cuota y en los cargos administrativos; conviene verificar esas condiciones directamente con el INVU o con un comisionista autorizado antes de hacer la modificación, para asegurarse de que el cambio realmente le beneficia.
¿Cuánto debe ahorrar? Guía del Plan INVU para calcular su cuota mensual
Porcentajes de ahorro según el plazo elegido
El porcentaje de ahorro requerido varía según el plan que usted elija. Para el plan de 2 años, debe ahorrar el 35% del monto contratado. Para el plan de 3 años, el 30%. Para los planes de 4, 5, 7 y 10 años, el porcentaje baja al 25%. El INVU financia el saldo restante: entre el 65% y el 75% del valor contratado, según el caso. Cuanto más tiempo le dé al plan, menor será el porcentaje que debe ahorrar cada mes, aunque el período de espera sea más largo.
Cómo calcular la cuota mensual del Plan INVU
La cuota mensual de ahorro se obtiene multiplicando el monto total del contrato por el porcentaje de ahorro requerido, y dividiendo el resultado entre el número de meses del plazo. A esa cifra se le suman los gastos administrativos del plan. Si el contrato es de ₡50 millones y el plan exige ahorrar el 25% durante 4 años (48 meses), la cuota base es aproximadamente ₡260.417 mensuales; con los cargos administrativos, el monto ronda los ₡302.083 mensuales.
Ese ejercicio lo puede repetir con cualquier monto de contrato antes de inscribirse. Multiplique el monto total por el porcentaje de ahorro aplicable, divídalo entre los meses del plazo y ajuste por los cargos administrativos. El resultado le dice si la cuota cabe en su presupuesto mensual actual, sin necesidad de esperar a una reunión formal.
¿Qué monto de contrato debería elegir?
El punto de partida es el valor del inmueble que tiene en mente. Si quiere comprar o construir una propiedad de ₡100 millones, el plan que abra debe cubrir ese monto total: el INVU financiará hasta el 75% y usted aportará el resto mediante el ahorro. Contratar un monto menor puede dejarlo con un financiamiento insuficiente para el inmueble que busca, lo que obliga a buscar recursos adicionales o ajustar las expectativas al final del proceso.
Estimar ese monto desde el inicio, con datos reales del mercado inmobiliario de la zona que le interesa, es el primer paso para no cometer el error más frecuente al suscribir el plan.
¿Qué puede financiar con el INVU y cuánto le prestan?
Usos permitidos para el préstamo hipotecario
El financiamiento del INVU tiene destinos específicos, y declarar la finalidad correcta desde la apertura del plan es fundamental. Los usos válidos incluyen compra de lote, construcción de casa en lote propio, compra de vivienda terminada, ampliación o reparación de vivienda existente, y construcción de apartamentos de alquiler como inversión inmobiliaria. Cada finalidad tiene su propio conjunto de documentos adicionales en la fase de formalización del préstamo, por lo que la lista de requisitos para construcción no es la misma que para compra de vivienda terminada.
Montos, tasas de interés y plazos del préstamo por modalidad
Todas las tasas del INVU son fijas durante la etapa del préstamo y se calculan sobre saldos, lo que significa que la cuota del préstamo se reduce conforme cancela el capital. La siguiente tabla resume las condiciones según el plazo de ahorro elegido:
| Plan de ahorro | Ahorro requerido | Financiamiento INVU | Plazos del préstamo | Tasas anuales |
|---|---|---|---|---|
| 2 años | 35% | 65% | 4 a 6 años | 7% a 7,25% |
| 3 años | 30% | 70% | 6 a 9 años | 7% a 8% |
| 4 años | 25% | 75% | 7 a 11 años | 7% a 8,50% |
| 5 años | 25% | 75% | 8 a 12 años | 7% a 8,75% |
| 7 años | 25% | 75% | 10 a 12 años | 7% a 8,75% |
| 10 años | 25% | 75% | 12 a 13 años | 7% a 9% |
El INVU también ofrece CredINVU, una línea de crédito hipotecario directo sin etapa de ahorro previa: financia hasta ₡120 millones, a 20 años, con una tasa del 7% anual fija los primeros 3 años y del 10% anual los 17 años restantes. Es una opción para quien necesita financiamiento de forma más inmediata, aunque su disponibilidad está sujeta al presupuesto institucional y a períodos específicos de apertura.
Condición clave para que el INVU le apruebe el préstamo
Al completar la etapa de ahorro, el solicitante no debe tener atrasos en créditos anteriores con el INVU. Si tiene obligaciones previas con la institución, deben estar al día en el momento de la solicitud. Además, si adquirió un contrato maduro de otro titular, la solicitud de estudio debe tramitarse con al menos 20 días naturales de anticipación antes de que venza el plazo del contrato. Llegar tarde en ese punto puede generar demoras que retrasan todo el proceso de formalización.
Requisitos para abrir el plan: lo que necesita desde el primer día
Documentos para la suscripción inicial
Abrir el plan es el paso más sencillo de todo el proceso. Los tres elementos que necesita son: documento de identidad vigente (cédula costarricense, DIMEX o pasaporte según corresponda), formulario de solicitud de suscripción completado y firmado, y pago de la primera cuota de ahorro. En esta etapa no se requiere constancia salarial ni fiador. El monto de la primera cuota depende del plan y del monto de contrato elegido. Si presenta la cédula, debe incluir ambos lados cuando así corresponda; ese detalle, aunque menor, genera demoras si se omite.
Dónde y cómo tramitar la apertura del plan
Existen tres vías para abrir el plan. Puede hacerlo con un Comisionista Autorizado por el INVU, que es la ruta más común para quienes prefieren acompañamiento desde el inicio. También puede acudir directamente a la Plataforma de Servicios del INVU de forma presencial. Y si prefiere hacerlo a distancia, la apertura puede tramitarse de forma virtual enviando la documentación escaneada en PDF.
La vía del Comisionista Autorizado tiene una ventaja práctica: un profesional con conocimiento del sistema revisa que el monto del contrato, el plazo y la modalidad sean los adecuados antes de firmar. Ese acompañamiento desde el primer día ayuda a evitar los errores más frecuentes del proceso, según reportan quienes han transitado esta ruta.
Una decisión que conviene tomar con información completa
Elegir el monto del contrato, el plazo y la modalidad desde el inicio define el costo total del plan y el monto de financiamiento al que tendrá acceso al final. Un error en esta etapa puede representar años adicionales de espera o un financiamiento insuficiente para la propiedad que busca. Por ejemplo, contratar un plan de ₡60 millones cuando el inmueble que tiene en mente vale ₡100 millones significa llegar al final del proceso con una brecha que ya no tiene solución sencilla. Esta decisión vale la pena tomarla con información completa, especialmente si el valor del inmueble que tiene en mente ya es concreto y específico.
¿Qué documentos necesita para pasar a la etapa de préstamo?
Documentos base que exige el INVU a todo solicitante
Independientemente de la finalidad del préstamo, el INVU solicita un conjunto de documentos comunes: la solicitud de crédito completa, identificación vigente del solicitante (y del apoderado generalísimo si interviene una persona jurídica), reporte del Centro de Información Crediticia (CIC) de SUGEF con la autorización correspondiente, y certificación de cuenta IBAN en colones para el desembolso del préstamo. Sin estos documentos, el proceso de aprobación no inicia.
Documentos según el tipo de ingreso del solicitante
Si es asalariado, debe presentar una constancia salarial original del patrono, emitida con menos de un mes de anticipación, que incluya salario bruto y neto, fecha de ingreso, tipo de nombramiento, detalle de deducciones y declaración de que está libre de embargos. El INVU exige además una antigüedad mínima de seis meses con el mismo empleador al momento de la solicitud de crédito.
Si es trabajador independiente o no asalariado, la constancia salarial no aplica. En su lugar, debe presentar una certificación de ingresos brutos y netos firmada por un Contador Público Autorizado, acompañada de los documentos de respaldo que justifiquen esos ingresos. Los trabajadores independientes sí tienen acceso al financiamiento del INVU: la diferencia está en el soporte documental, no en el derecho a solicitarlo.
Documentos adicionales según la finalidad del inmueble
Para compra de vivienda terminada se necesita, entre otros: carta de intenciones u opción de venta con vigencia mínima de 90 días naturales, informe registral del inmueble con máximo ocho días de emitido, plano catastrado, certificación de impuestos territoriales y municipales al día, y suscripción de un seguro de vida sobre el saldo del crédito cuando se trata de una persona física. Para construcción se agregan los planos constructivos con los sellos del CFIA y de la municipalidad, el visado municipal del plano catastrado y el presupuesto detallado de la obra presentado por duplicado.
¿Cuánto tiempo toma el proceso de principio a fin?
La etapa de ahorro: de 2 a 10 años según el plan elegido
La etapa de ahorro es, con diferencia, la más larga de todo el proceso. Según el plan que elija, el período puede durar 2, 3, 4, 5, 7 o 10 años. El plan de 2 años exige el mayor porcentaje de ahorro mensual (35%), lo que implica una cuota más alta; el plan de 10 años distribuye el esfuerzo en el tiempo con el 25% del monto contratado, reduciendo la cuota mensual a su nivel mínimo. La elección correcta depende de su capacidad de ahorro actual y del plazo en que necesita acceder al préstamo.
No existe un plazo universalmente mejor. Quien recién empieza con un horizonte amplio puede elegir el plan de 10 años con comodidad y llegar al préstamo sin esfuerzo desproporcionado. Una familia que ya tiene ahorros parciales y necesita vivienda en menos tiempo puede preferir un plan maduro o avanzado para acortar el camino.
La aprobación del préstamo: cuántos días hábiles esperar
Una vez que completa la etapa de ahorro y presenta la solicitud de crédito con todos los documentos requeridos, el INVU tarda aproximadamente 25 días hábiles en promedio para dar la aprobación. En la práctica, si hay avalúos pendientes, estudios registrales adicionales o documentos incompletos, el proceso puede extenderse entre 30 y 60 días calendario. Preparar el expediente con anticipación, antes de concluir el ahorro, reduce significativamente ese tiempo final.
Línea de tiempo completa desde cero hasta el desembolso
Si suma todo el proceso, desde el primer depósito de ahorro hasta el desembolso del préstamo, el rango es amplio. La etapa de ahorro dura entre 2 y 10 años según el plan elegido; en la práctica, el proceso completo suele estimarse entre 3 y 10 años, más uno o dos meses de gestión del crédito si el expediente está completo desde el inicio. Los expedientes bien preparados acortan la fase final de forma importante. Los que llegan con observaciones o documentos faltantes pueden extender la aprobación durante meses adicionales, mientras el INVU señala las correcciones pendientes y el solicitante las atiende.
¿Cómo saber cuál plan le conviene según su perfil?
Variables que definen el plan correcto para cada persona
El punto de partida es el valor del inmueble que busca y la cuota que puede sostener cada mes. A eso se suma el plazo en que necesita el préstamo y si el objetivo es vivienda propia o una propiedad para alquilar. No existe un plan universalmente mejor: un trabajador independiente con ingresos variables puede necesitar un plazo más largo para asegurar cuotas manejables mes a mes, mientras que un inversionista que quiere construir apartamentos puede priorizar un plan maduro para acceder al financiamiento lo antes posible y empezar a generar renta.
La modalidad correcta es la que se ajusta a su perfil hoy, con los ingresos y metas que tiene ahora, no la que parece más atractiva en papel sin considerar la realidad de su presupuesto.
Por qué una asesoría especializada marca la diferencia
Los errores más comunes al abrir un Plan INVU son contratar un monto demasiado pequeño para el inmueble que se quiere, o elegir un plazo sin considerar la cuota real que ese plan genera mes a mes. Un error en la suscripción puede traducirse en años adicionales de espera o en un financiamiento que no alcanza para cubrir el proyecto que tenía en mente. Esos errores son evitables con orientación experta desde el primer día; el problema es que muchas personas no lo saben hasta que ya firmaron el contrato.
La asesoría de Ricardo Audino Diaz, Planes del INVU San Pedro
Ricardo Audino Diaz, Planes del INVU San Pedro, conocido en el mercado como Nueveporciento, es un asesor especializado en los Planes de Ahorro y Préstamo del INVU. Trabaja con familias, trabajadores independientes e inversionistas de distintos perfiles, y conoce todas las modalidades disponibles: básicos, avanzados y maduros. La asesoría es personalizada para cada caso, con el objetivo de ayudarle a elegir el monto del contrato, el plazo y la modalidad que mejor se ajusten a sus metas y a su situación actual.
Si está pensando en abrir un plan, o si ya tiene uno y quiere saber si puede optimizarlo, comuníquese con el equipo de Nueveporciento antes de tomar cualquier decisión. Una consulta inicial puede marcar una diferencia real en el camino hacia su vivienda propia.
El siguiente paso concreto es el que más importa
Esta guía completa del Plan INVU para principiantes le da el mapa del proceso: un sistema de financiamiento habitacional respaldado por una institución pública, sin fiadores, sin constancia salarial en la apertura, con plazos entre 2 y 10 años, porcentajes de ahorro del 25% al 35%, y financiamiento de hasta el 75% del valor del inmueble con tasa fija sobre saldos durante la etapa del préstamo. Sus condiciones están pensadas precisamente para personas que el sistema bancario tradicional deja fuera.
El siguiente paso concreto es hablar con alguien que conozca todas las modalidades disponibles y pueda orientarle según su perfil real. Los errores al suscribir el plan no se corrigen fácilmente una vez que el contrato está firmado; conviene evitarlos desde el inicio con información completa.
Elegir bien desde el primer día puede significar la diferencia entre llegar a su vivienda en tres años con un plan que cubre el inmueble que busca, o esperar diez y descubrir al final que el financiamiento no alcanza. Esa decisión vale la pena tomarla acompañado.
Preguntas frecuentes
¿Existen cargos administrativos y cuánto afectan la cuota mensual del plan?
Sí, existen cargos administrativos que se suman a la cuota base de ahorro y pueden elevar el monto mensual; en el ejemplo del contrato de ₡50 millones esos cargos hicieron pasar la cuota de ₡260.417 a alrededor de ₡302.083 mensuales. Le recomiendo verificar el valor exacto de esos cargos con el INVU o con un comisionista autorizado antes de firmar, porque afectan la capacidad de pago mensual.
¿Pueden personas extranjeras o personas jurídicas suscribir un Plan INVU?
Sí, pueden suscribirse tanto personas jurídicas como personas extranjeras; el sistema admite nacionales y extranjeros y también empresas. Para la suscripción inicial necesita identificación vigente (DIMEX o pasaporte según corresponda) y cumplir con los demás requisitos de apertura.
Si compro un plan maduro, qué debo comprobar antes de solicitar el préstamo?
Debe comprobar que la etapa de ahorro esté efectivamente concluida y revisar el historial de pagos del contrato, y además tramitar el estudio con al menos 20 días naturales de anticipación antes del vencimiento del contrato si adquirió el plan de otro titular. También conviene verificar con cuidado el expediente y cualquier observación previa para evitar demoras en la formalización del crédito.
Soy trabajador independiente: puedo abrir el plan sin demostrar ingresos y qué documentación necesitaré luego para el préstamo?
Sí, puede abrir el plan sin constancia salarial ni fiador; la apertura solo exige identificación, solicitud firmada y pago de la primera cuota. Para la etapa de préstamo, en lugar de constancia salarial deberá presentar una certificación de ingresos brutos y netos firmada por un Contador Público Autorizado junto a los documentos de respaldo que justifiquen esos ingresos.