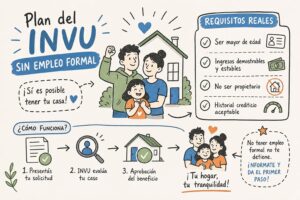
¿Cuáles son los requisitos reales para entrar al plan INVU si no tenés empleo formal? La respuesta corta: sí podés acceder aunque no estés en planilla. El requisito de empleo formal es uno de los mitos más extendidos sobre el financiamiento habitacional en Costa Rica, y nace de confundir el proceso del INVU con el de un banco tradicional: son dos lógicas completamente distintas. Para abrir el plan de ahorro, el INVU pide cédula vigente, firma del contrato y la primera cuota. Para solicitar el crédito, pide que demostrés capacidad de pago, y eso no implica necesariamente tener colilla de salario.
Al terminar de leer este artículo, tendrás claro qué documentos reunir, en qué etapa del proceso se pide cada cosa y cómo presentar una postulación que el INVU pueda evaluar favorablemente. No importa si sos emprendedor, comerciante o trabajador por cuenta propia: hay un camino real y concreto disponible para vos.
Aspectos clave que debés tener presentes
- No se requiere planilla: Para abrir un plan del INVU solo necesitás cédula vigente, contrato firmado y primera cuota pagada, sin constancia salarial.
- El CPA es el documento central: Para la etapa de crédito, una certificación de ingresos emitida por un Contador Público Autorizado reemplaza la constancia salarial ante el INVU.
- La relación cuota-ingreso es del 50%: Según el INVU, la cuota mensual no puede superar la mitad del ingreso neto mensual certificado.
- El codeudor no es un fiador: El INVU permite un único codeudor formal, con responsabilidad solidaria y requisitos similares a los del solicitante principal.
- La coherencia documental es crítica: Todos los documentos deben coincidir en nombres, números de identificación, domicilio y composición familiar.
- Las dos etapas tienen reglas distintas: Lo que se pide para abrir el plan es mucho más simple que lo que se pide al solicitar el financiamiento.
¿El INVU realmente te cierra la puerta si no tenés empleo formal?
No. Según la información publicada por el INVU en invu.go.cr, no tener empleo formal no impide abrir un plan de ahorro y préstamo. La confusión nace de comparar el proceso del INVU con el de la banca tradicional, donde la constancia salarial es prácticamente obligatoria desde el primer contacto. El INVU tiene una arquitectura diferente: su programa parte de una capacidad de ahorro demostrada en el tiempo, no de un empleo específico.
Los bancos evalúan el historial de planilla porque necesitan cubrir su propio riesgo crediticio. El INVU, por su parte, aplica criterios de acceso distintos y más flexibles. Esto no significa que el proceso sea menos riguroso: significa que la puerta de entrada está diseñada para incluir a más personas, entre ellas trabajadores independientes, comerciantes y emprendedores.
El mito persiste porque muchas personas escuchan «evaluación crediticia» y asumen que aplica desde el primer día. Esa evaluación corresponde a una etapa posterior, cuando se solicita el financiamiento. Entender esa separación es el punto de partida para aprovechar correctamente el sistema.
Requisitos reales para entrar al plan INVU: apertura del plan y solicitud del crédito
Abrir el plan es el paso más accesible de todo el proceso. No se exige constancia salarial ni se analiza la fuente de ingresos en detalle en ese momento. Los documentos base son la cédula vigente, la firma del contrato y el pago de la primera cuota. Esto es precisamente lo que permite a trabajadores independientes y personas con ingresos informales entrar al sistema desde el principio, aunque en ese momento no puedan demostrar un empleo formal.
Al llegar a la etapa de crédito, el panorama cambia. Ahí el INVU sí evalúa la capacidad de pago con detalle. Según la información publicada en invu.go.cr, la persona no asalariada debe presentar una certificación de ingresos emitida por un Contador Público Autorizado (CPA) y un récord crediticio emitido por la SUGEF. La relación entre la cuota mensual proyectada y el ingreso neto certificado no debe superar el 50%, según ese mismo recurso del INVU.
Quienes se acercan al proceso por primera vez a veces dan por sentado que deben tener todo resuelto antes de dar el primer paso. Los planes del INVU están diseñados para que el período de ahorro construya el perfil del solicitante progresivamente. Cuando llegás a la etapa de crédito con meses o años de ahorro constante, llegás con un historial que el INVU puede evaluar favorablemente, independientemente de si tenés empleo formal.
¿Cómo acreditás ingresos si no tenés colilla de pago?
La certificación del CPA como sustituto de la constancia salarial
La herramienta principal para trabajadores independientes es la certificación de ingresos emitida por un Contador Público Autorizado. Según lo publicado en nueveporciento.com, este documento debe indicar la actividad económica, el tiempo de ejercerla, los ingresos brutos, los costos, los gastos operativos y el ingreso neto mensual promedio. Debe ser un CPA activo inscrito en el Colegio de Contadores Públicos de Costa Rica. El INVU toma este documento como sustituto directo de la constancia salarial.
En cuanto al costo, según la información publicada en pgrweb.go.cr, una certificación de ingresos de actividad independiente tiene una tarifa mínima de aproximadamente ₡22.695,71 por hora con un mínimo de tres horas, lo que da un piso de alrededor de ₡68.087,13 antes de impuestos. Como referencia práctica, conviene presupuestar entre ₡68.000 y ₡100.000 más IVA para una certificación básica, aunque los casos con múltiples fuentes de ingreso o revisión de estados bancarios y declaraciones tributarias pueden costar más.
Cómo acreditar ingresos informales sin empleo formal: documentos complementarios
Además de la certificación del CPA, el INVU puede considerar otros documentos como respaldo complementario. Las facturas electrónicas emitidas por el Ministerio de Hacienda tienen eficacia jurídica como comprobante según lo publicado en hacienda.go.cr, aunque por sí solas no demuestran que el dinero fue efectivamente recibido ni que el ingreso es estable. Por eso se usan junto con estados de cuenta bancarios que evidencien depósitos regulares y, cuando corresponda, declaraciones de renta. Un expediente con múltiples fuentes que cuentan la misma historia de ingresos es más sólido que uno que depende de un solo documento.
Cuando los ingresos varían mes a mes, el CPA calcula un promedio neto mensual representativo del período reciente. Es importante que ese promedio sea verificable, porque el INVU lo usará como base del análisis de capacidad de pago. Si la cuota proyectada supera el 50% del ingreso neto certificado, el monto del financiamiento podría ajustarse o requerirse la inclusión de un codeudor.
¿Qué documentos piden para acreditar residencia y núcleo familiar?
Para demostrar el domicilio, el INVU generalmente acepta los siguientes documentos:
- Cédula de identidad vigente con la dirección actualizada.
- Recibos recientes de servicios públicos (agua, electricidad o internet) a nombre del solicitante.
- Constancias municipales de domicilio cuando el gobierno local las emite.
- Contratos de arrendamiento cuando la persona vive en alquiler.
Si la vivienda es prestada o compartida de forma informal, puede pedirse una carta del propietario con copia de su cédula o una declaración jurada de residencia.
Para acreditar quiénes integran el hogar, el Registro Civil es la fuente principal. Las certificaciones de nacimiento de hijos e hijas, los documentos de matrimonio o unión reconocida, los certificados de estado civil y las cédulas de los adultos incluidos en el núcleo son los documentos habituales. Si hay condiciones especiales como discapacidad, dependencia o adultos mayores a cargo, conviene documentarlas también porque pueden influir en la valoración socioeconómica que realiza Trabajo Social del INVU.
Un detalle que parece obvio pero que muchos solicitantes pasan por alto es la coherencia entre documentos. El INVU contrasta los datos declarados con los documentos aportados. Si el domicilio de la cédula no coincide con el recibo de servicios, o si la composición familiar declarada no cuadra con las certificaciones del Registro Civil, el expediente genera preguntas que retrasan el trámite considerablemente. Revisar que todos los papeles hablen con la misma dirección, los mismos nombres y los mismos números de identificación es un paso que conviene hacer antes de presentar cualquier cosa.
¿Cuándo conviene sumar un codeudor a tu solicitud?
El codeudor que permite el INVU no es lo mismo que un fiador, y la diferencia importa. Según la información publicada en invu.go.cr, el INVU permite incluir un único codeudor en la solicitud, y ese codeudor queda consignado como tal en la escritura del préstamo con responsabilidad solidaria. No es una carta informal de respaldo: es una persona que asume responsabilidad legal conjunta sobre el crédito y que debe pasar el mismo análisis crediticio que el solicitante principal. El INVU da prioridad a familiares de primer o segundo grado de consanguinidad o afinidad para este rol.
La diferencia legal entre fiador y codeudor es relevante para quien firma. Un codeudor solidario puede ser cobrado directamente por la totalidad de la deuda sin que el acreedor tenga que perseguir primero al deudor principal. Un fiador, en cambio, tiene en principio el beneficio de excusión, aunque en la práctica bancaria costarricense muchos contratos incluyen cláusulas que convierten al fiador en obligado solidario. Antes de que alguien acepte ser codeudor en tu solicitud del INVU, conviene que entienda exactamente el alcance de esa responsabilidad.
En cuanto a la documentación, si el codeudor es asalariado presenta constancia de salario y récord crediticio de la SUGEF. Si también es trabajador independiente, necesita su propia certificación de ingresos de un CPA y el récord de la SUGEF. Ambos deben presentar una declaración jurada de deudas vigentes, autenticada, donde se detallan saldos, cuotas y fechas de vencimiento, y el codeudor también suscribe las pólizas que el INVU exija según la modalidad del crédito.
Incluir un codeudor tiene más sentido cuando los ingresos del solicitante principal no alcanzan para que la cuota proyectada quede por debajo del 50% del ingreso neto, o cuando el récord crediticio del solicitante principal tiene algún punto débil que el codeudor puede compensar con un historial más limpio. Es una herramienta legítima del sistema que conviene analizar según cada caso.
Lo que el INVU no pide y los bancos sí
La diferencia más importante es la constancia salarial como requisito único. En la banca tradicional, ese documento es casi siempre la puerta de entrada para cualquier crédito hipotecario. El INVU tiene una vía alternativa válida: la certificación del CPA. Tampoco exige fiadores en el sentido tradicional del término, que en Costa Rica implica una responsabilidad accesoria distinta a la del codeudor formal que sí reconoce el sistema del INVU. Estos dos elementos eliminan los obstáculos más comunes para las personas que trabajan de forma independiente o informal.
En la banca tradicional, la evaluación de la estabilidad del ingreso suele exigir meses o incluso años de continuidad laboral. El INVU evalúa la capacidad de pago en el momento de la solicitud de crédito, con base en los documentos presentados, sin exigir que esa capacidad provenga de un empleo específico ni de una continuidad laboral determinada. Para el emprendedor que lleva años trabajando por cuenta propia pero que no tiene antigüedad laboral en el sentido bancario, esto abre una posibilidad concreta y real.
Para el solicitante, eso se traduce en un proceso más accesible, sin que eso signifique falta de seriedad o de respaldo institucional. El siguiente cuadro resume las diferencias principales:
| Criterio | Plan del INVU | Hipoteca bancaria tradicional |
|---|---|---|
| Constancia salarial | No es obligatoria; se acepta certificación de CPA | Generalmente obligatoria |
| Fiador | No se exige fiador; se permite un codeudor formal | Frecuentemente exigido |
| Continuidad laboral | No se exige antigüedad laboral mínima | Suelen exigirse meses o años de empleo estable |
| Respaldo de fondo | Respaldo estatal | Riesgo cubierto por la entidad privada |
| Monto máximo financiado | Hasta el 75% del valor del inmueble (según modalidad; verificar con el INVU) | Varía según entidad y perfil crediticio |
| Apertura sin ingresos formales | Sí, desde el primer día con cédula y primera cuota | No aplica; el crédito se solicita directamente |
| Plazos disponibles | Entre 2 y 10 años para el ahorro; financiamiento posterior | Generalmente desde 10 años en adelante |
Pasos concretos para armar un expediente sólido sin planilla
Subsidio de vivienda en Costa Rica sin planilla: qué preparar antes de llegar al INVU
El primer paso es ordenar la documentación de ingresos con anticipación, mucho antes de llegar a la etapa de crédito. Contactar a un CPA, reunir estados de cuenta de los últimos seis a doce meses y organizar las facturas electrónicas emitidas toma tiempo. También conviene solicitar el récord crediticio de la SUGEF con anticipación para saber con qué historial se llega al análisis. Según la información publicada en sugef.fi.cr, la consulta se puede hacer en línea con firma digital a través del sitio de la SUGEF, en el apartado de Consulta Reporte Crediticio Ciudadano, con disponibilidad las veinticuatro horas. También es posible solicitarlo a través de una entidad financiera supervisada.
Una vez que tenés clara tu situación de ingresos y tu historial crediticio, el proceso se ordena de la siguiente manera. Seguir este orden ayuda a evitar que un trámite pendiente bloquee otro ya completado:
- Abrir el plan de ahorro con cédula vigente y primera cuota.
- Mantener el ahorro constante durante el plazo establecido.
- Contratar un CPA para que certifique los ingresos cuando se acerque la etapa de crédito.
- Reunir estados de cuenta y facturas electrónicas como respaldo de la certificación.
- Solicitar en el Registro Civil las certificaciones familiares actualizadas.
- Conseguir comprobantes de residencia coherentes entre sí y con la cédula.
- Verificar si incluir un codeudor mejora el perfil crediticio del expediente.
- Presentar todo directamente en la sucursal o unidad de crédito del INVU correspondiente.
Hay un detalle que conviene aclarar sobre los comprobantes de ingresos de trabajadores independientes, en particular las facturas electrónicas del Ministerio de Hacienda. Según lo publicado en hacienda.go.cr, estos documentos tienen eficacia jurídica como comprobante, pero por sí solos no demuestran que el dinero fue efectivamente recibido ni que el ingreso es estable. Por eso se presentan siempre junto con estados de cuenta bancarios que evidencien el cobro real de esas facturas. Si el INVU solicita los archivos en formato XML además del PDF, también se pueden aportar.
En cuanto a los requisitos exactos, conviene confirmarlos directamente con la sucursal correspondiente antes de presentar el expediente. Los requisitos pueden variar según la modalidad del plan, el monto solicitado y la convocatoria específica. Podés ponerte en contacto con nuestro equipo para revisar tu caso y orientarte sobre qué documentos reunir según tu situación particular.
El expediente bien armado: la clave para quien no tiene empleo formal
No tener empleo formal no es el fin del camino para acceder a vivienda propia en Costa Rica. Entender cuáles son los requisitos reales para entrar al plan INVU si no tenés empleo formal empieza por reconocer que el proceso tiene dos etapas con reglas distintas: abrir el ahorro, que es accesible desde el primer día para cualquier persona con cédula vigente, y solicitar el crédito, donde sí se evalúa la capacidad de pago con documentos alternativos a la colilla de salario. La clave está en saber en qué momento corresponde cada requisito y prepararse con anticipación.
Un trabajador independiente con una certificación de ingresos bien elaborada por un CPA, estados de cuenta que respaldan esos ingresos, documentos de residencia coherentes y un récord crediticio sin alertas tiene un expediente que el INVU puede evaluar favorablemente. Así fue diseñado el sistema: para incluir a las personas que la banca tradicional deja fuera por no estar en planilla.
Si estás pensando en abrir tu plan o ya tenés uno y querés saber cómo optimizar tu postulación, nuestro equipo en Planes del INVU San Pedro está para ayudarte a revisar tu caso sin rodeos. Contactanos y te orientamos sobre qué modalidad conviene más según tu perfil, qué documentos reunir y cómo presentar una postulación sólida.
Preguntas frecuentes
Cuánto tiempo tengo que ahorrar antes de solicitar el crédito al INVU?
No hay un plazo único; el período de ahorro puede ir entre 2 y 10 años según la modalidad y las reglas del plan. Durante ese ahorro se construye el historial que permitirá solicitar el financiamiento cuando usted haya acumulado el ahorro y cumpla los requisitos de etapa de crédito.
Qué ocurre si el ingreso certificado por el CPA varía mucho mes a mes?
El CPA calcula un ingreso neto mensual promedio que el INVU usa como base de análisis. Si ese promedio es variable, el INVU lo tomará tal cual y, si la cuota proyectada supera el 50% de ese promedio, puede ajustarse el monto del financiamiento o exigirse un codeudor.
Puedo presentar solo facturas electrónicas como prueba de ingresos?
No; las facturas electrónicas son válidas como comprobante jurídico, pero por sí solas no demuestran cobro ni estabilidad. Por eso se presentan junto con estados de cuenta que evidencien depósitos regulares y, cuando corresponda, declaraciones de renta; un expediente con varios respaldos coherentes es más sólido.
Qué pasa si los datos en la cédula, recibos y certificados no coinciden?
Si los documentos no coinciden, el expediente genera preguntas y el trámite se retrasa considerablemente. Es imprescindible revisar la coherencia entre nombres, direcciones y números de identificación antes de presentar todo al INVU para evitar demoras.