El financiamiento para construcción de vivienda en Costa Rica arranca con una pregunta más importante que la tasa de interés: ¿quién te va a aprobar? Las opciones principales son la banca estatal (BCR, Banco Popular), la banca privada (BAC, Promerica, Scotiabank), las cooperativas de ahorro y crédito, el crédito directo del INVU y los programas de subsidio del BANHVI. Los porcentajes de financiamiento varían según la institución, la moneda y el tipo de garantía, pero sus filtros de acceso son completamente distintos.
En términos prácticos, la diferencia más importante suele estar en quién califica, no solo en la tasa. Si sos asalariado formal con historial crediticio limpio, la banca tradicional tiene condiciones competitivas para vos. Si no podés presentar constancias salariales, el sistema de ahorro y préstamo del INVU puede ser el único camino real para construir tu casa con respaldo del Estado costarricense. Nueveporciento, con oficina en San Pedro, se especializa en los Planes de Ahorro y Préstamo del INVU.
Esta guía sobre financiamiento construcción vivienda en Costa Rica te explica cuánto financia cada opción, qué documentos necesitás sin excepción, cómo funcionan los desembolsos por avance de obra y cuáles son los costos reales que debés presupuestar antes de firmar cualquier contrato.
Puntos clave
- Rango de financiamiento: La banca estatal puede financiar hasta un 95% del avalúo en colones durante campañas específicas; el sistema de ahorro y préstamo del INVU cubre hasta el 75% del valor del inmueble.
- El filtro real es el perfil: Los bancos exigen constancia salarial o certificación de contador público autorizado; el plan de ahorro y préstamo del INVU no requiere fiador ni comprobante de ingresos fijos para inscribirse.
- Desembolsos por etapas: En la mayoría de los créditos de construcción, el dinero se gira en tractos, habitualmente entre 3 y 8, condicionados a inspecciones de avance de obra; el número exacto lo fija cada entidad según el presupuesto y el cronograma.
- Subsidio disponible: El Bono Familiar de Vivienda del BANHVI puede alcanzar los ₡9.300.000 incluido el IVA, para familias con ingresos mensuales menores a ₡1.940.076, según el BANHVI.
- Costos más allá de la tasa: Avalúo, notario, inscripción hipotecaria, seguros y comisiones de inspección se suman al costo total del crédito y hay que presupuestarlos desde el inicio.
- Tres modalidades en el INVU: Los planes básico, avanzado y maduro permiten adaptar el plazo y la velocidad de acceso al financiamiento según cada perfil económico.
Financiamiento construcción vivienda: ¿cuánto financia cada entidad?
Antes de comparar tasas, necesitás saber el techo de financiamiento de cada entidad, porque ese número determina cuánto aporte propio tenés que tener listo. Los porcentajes varían según la institución, la moneda y el tipo de garantía que presentés.
Banca estatal: los porcentajes más altos del mercado
El BCR publica financiamiento de hasta un 90% del avalúo en colones y hasta un 80% en dólares, con montos que llegan a los US$500.000 sujetos a capacidad de pago y garantía, según el BCR. En una campaña específica, el BCR ha citado porcentajes de hasta un 95% en colones y 85% en dólares. El Banco Popular, por su parte, ha ofrecido líneas de hasta un 100% de financiamiento y montos de hasta US$355.000 en programas especiales, según información publicada en Expo Construcción 2024.
Scotiabank maneja referencias de un 90% en colones y un 80% en dólares. Estos porcentajes son los más altos del mercado para construcción residencial, pero están condicionados a un perfil crediticio que muchos trabajadores independientes no pueden demostrar fácilmente.
Banca privada y cooperativas: más conservadoras en el porcentaje
BAC financia generalmente hasta un 80% del avalúo, lo que implica una prima mínima del 20% por parte del solicitante. Las cooperativas de ahorro y crédito se ubican típicamente entre un 80% y un 90% del avalúo, aunque algunas líneas pueden superar ese rango con garantías adicionales o avales. El monto máximo en cooperativas varía considerablemente entre instituciones y debe consultarse directamente, porque no existe un estándar publicado universal.
INVU: montos más conservadores, acceso más amplio
Para la línea de crédito directo de construcción en lote propio, el INVU publica un rango de entre ₡20 millones y ₡120 millones, con financiamiento de hasta el 80% del valor del inmueble dado en garantía y un plazo de 20 años, según el INVU. Para vivienda multifamiliar, el tope publicado es de ₡75 millones por unidad habitacional. El sistema de ahorro y préstamo del INVU, que es la modalidad sin fiador ni constancia salarial, financia hasta el 75% del valor una vez completada la etapa de ahorro.
¿Qué documentos necesitás en todos los casos?
Independientemente de si solicitás el préstamo para construcción de vivienda en un banco, una cooperativa o el INVU, hay un conjunto de documentos técnicos que ninguna entidad va a omitir. Prepararlos antes de cotizar te ahorra semanas de trámite y evita que la solicitud fracase antes del primer desembolso.
Documentos del lote y del proyecto
Toda entidad que financia construcción exige la escritura del terreno o certificación registral, el plano catastrado, la certificación municipal de impuestos al día y el estudio registral que acredite que la propiedad está libre de problemas legales. A eso se suman los planos constructivos aprobados y sellados por el CFIA y la municipalidad, el permiso municipal de construcción vigente, el presupuesto detallado firmado por el profesional responsable y el cronograma de obra.
Los documentos que más frecuentemente retrasan la aprobación son: planos sin sellos del CFIA o sin aprobación municipal, permiso de construcción vencido o inexistente y presupuesto que no coincide con los planos aprobados. Tener estos elementos resueltos antes de iniciar la solicitud acelera el proceso en cualquier entidad.
Ingresos, historial crediticio y garantía hipotecaria
Los bancos y cooperativas solicitan comprobantes de ingresos: constancia salarial para asalariados, o certificación de contador público autorizado (CPA) para independientes. También requieren autorización para consultar el historial en la SUGEF, detalle de todas las deudas actuales y estados de cuenta de al menos tres meses. La garantía principal es la hipoteca en primer grado sobre el lote, y el avalúo del terreno más la construcción proyectada determina el monto máximo financiable.
Banca y cooperativas: quién puede acceder realmente
La banca privada y las cooperativas ofrecen porcentajes de financiamiento altos y plazos extensos, pero el acceso real depende de un perfil crediticio muy específico. Conocer esos filtros antes de iniciar la solicitud te ahorra tiempo y frustraciones.
Bancos como BAC y Promerica evalúan la capacidad de pago mediante ingresos verificables, endeudamiento actual, estabilidad laboral y comportamiento crediticio en la SUGEF. Para un asalariado, esto se traduce en constancia salarial, comprobantes de pago y continuidad en el empleo. Promerica publica expresamente que el presupuesto debe estar firmado por el ingeniero y el deudor, y que deben entregarse planos constructivos y permisos municipales. Para un trabajador independiente, la exigencia sube: certificación de ingresos de CPA con fecha reciente, declaraciones de renta, estados de cuenta y documentación de la actividad económica.
Las cooperativas de ahorro y crédito suelen tener un trato más personalizado y en algunos casos mayor apertura para perfiles atípicos. Sus requisitos de fondo, sin embargo, son muy similares a los de la banca: exigen ser asociado, aportar capital social, presentar comprobantes de ingresos y ofrecer garantía hipotecaria. Muchas también solicitan codeudor o fiador si la capacidad de pago no cubre holgadamente la cuota proyectada. Para quien no puede demostrar ingresos fijos con documentos, estas opciones siguen siendo un camino complicado.
¿Hay subsidios del Estado para construir? Lo que debés saber del BANHVI e INVU
Costa Rica tiene programas públicos que pueden reducir significativamente el monto que necesitás financiar con un crédito. El principal es el Bono Familiar de Vivienda del BANHVI, que puede tramitarse a través del INVU como entidad autorizada.
Bono Familiar de Vivienda: qué cubre y quién califica
El Bono Familiar de Vivienda (BFV) es un subsidio no reembolsable del BANHVI. Aplica para comprar lote y construir, construir en lote propio, comprar vivienda terminada o mejorarla mediante el bono RAMT. Para 2026, el monto máximo ordinario es de ₡9.300.000 incluido el IVA, según el BANHVI. Para calificar, el núcleo familiar no debe tener vivienda propia, no haber recibido el bono anteriormente, ser costarricense o contar con residencia permanente DIMEX en condición libre, y demostrar ingresos familiares brutos mensuales inferiores a ₡1.940.076, según el BANHVI.
También existe la modalidad de bono-crédito o bono-prima para clase media, que combina el subsidio con un préstamo de una entidad autorizada y reduce el monto total a financiar. La solicitud se presenta ante el INVU, pero la decisión final sobre el otorgamiento del bono corresponde al BANHVI.
Crédito INVU directo: otra puerta cuando el bono no aplica
Independiente del bono, el INVU ofrece líneas de crédito propias para compra de lote, construcción en lote propio y compra de lote con construcción. La línea general publicada por el INVU para construcción en lote propio tiene una tasa del 7% fija durante los primeros tres años y del 10% anual fija durante el resto del plazo de 20 años. Los requisitos incluyen solicitud de crédito, cédula vigente, constancia de ingresos (o certificación CPA para no asalariados), planos con sellos del CFIA y la municipalidad, permiso de construcción y presupuesto firmado por el profesional responsable, según el INVU.
Plan INVU con Nueveporciento: construir sin fiador ni constancia salarial
Para quien no califica en la banca tradicional, el sistema de ahorro y préstamo del INVU es la opción con menos barreras de acceso. Tiene respaldo institucional del Estado costarricense y opera bajo una normativa que exige garantías registrales y el cumplimiento de condiciones técnicas específicas del INVU. Nueveporciento opera desde San Pedro y está especializada en los Planes del INVU.
Cómo funciona el sistema de ahorro y préstamo
El plan funciona en dos fases. Primero, ahorrarás entre un 25% y un 35% del valor del inmueble durante un plazo de entre 2 y 10 años, según la modalidad elegida: básica, madura o avanzada. Una vez completado ese ahorro, el INVU financia hasta el 75% restante. No necesitás fiador ni constancia salarial para inscribirte y mantener el plan. El respaldo institucional proviene del Estado costarricense, no de una persona física, aunque la formalización del crédito sí requiere garantía registral y el cumplimiento de los requisitos técnicos del INVU.
Por qué esta opción aplica para independientes y personas sin historial bancario
El sistema no evalúa si tenés empleo formal ni si podés presentar recibos de salario. Lo que evalúa es tu capacidad de ahorro sostenida durante el plazo del plan. Eso lo hace accesible para trabajadores independientes, personas con ingresos informales y quienes no pueden presentar los documentos que exige un banco. También aplica para quien tiene historial crediticio limitado o nunca ha tenido una cuenta corriente.
Las tres modalidades y cómo elegir la correcta
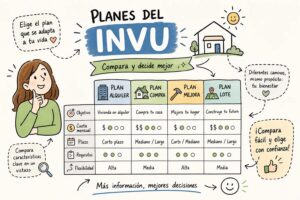
El plan básico inicia desde cero con una cuota de ahorro más manejable y requiere completar todo el plazo contratado. El plan avanzado es un contrato ya iniciado, con parte del ahorro completado, que reduce el tiempo de espera para acceder al crédito. El plan maduro es aquel cuya etapa de ahorro ya fue completada, lo que permite solicitar el financiamiento de forma más inmediata, sujeto al estudio y los requisitos del INVU. Elegir la modalidad incorrecta puede significar esperar años más de lo necesario. Nuestra asesoría personalizada en Nueveporciento existe para ayudarte a evaluar cuál conviene más según tu capacidad de ahorro, el tipo de proyecto que querés construir y el plazo en que lo necesitás.
Desembolsos por avance de obra en el financiamiento construcción vivienda
Los créditos de construcción, en cualquier entidad, no entregan todo el dinero el primer día. Funcionan como una línea de crédito que se gira en tractos conforme un inspector o perito certifica que la obra alcanzó el porcentaje acordado. Entender ese mecanismo te ayuda a coordinar el flujo de caja con el constructor desde el inicio.
Etapas típicas y número de giros
En créditos bancarios residenciales, lo habitual son entre 3 y 8 desembolsos según la entidad y la complejidad del proyecto; el número concreto lo fija cada institución conforme al presupuesto y el cronograma de obra, según Papagayo PM & Development. Un esquema típico incluye un primer giro al completar excavación y cimentación (10-20% de avance), un segundo giro con estructura y obra gris (30-40%), un tercer giro con instalaciones, paredes y techo (50-70%), un cuarto giro en acabados (70-90%) y un giro final al cerrar la obra. Cada desembolso requiere que el perito designado por la entidad certifique el avance físico antes de autorizar el siguiente.
Qué pagás vos y qué paga el banco durante la construcción
Durante la fase de construcción, pagás únicamente intereses sobre el dinero que ya fue desembolsado, no sobre el total aprobado, según Scotiabank. Eso reduce el costo inicial del crédito mientras la obra está activa. La amortización del principal comienza cuando la obra se entrega formalmente. Al constructor, por su parte, le pagás contra los hitos establecidos en el contrato: un anticipo inicial limitado, pagos parciales por etapa y una retención final del 5-10% hasta resolver pendientes, según Papagayo PM & Development. Separar claramente los pagos al banco de los pagos al constructor desde el primer día evita confusiones de flujo de caja.
Garantías, seguros y costos que no aparecen en la tasa
El crédito de construcción tiene costos adicionales que no están incluidos en la tasa de interés y que, si no los presupuestás desde el inicio, pueden comprometer el proyecto antes de que arranque la obra.
La garantía principal que toda entidad exige es la hipoteca en primer grado sobre el lote donde se construirá la vivienda. La propiedad debe estar libre de problemas registrales, con plano catastrado y certificación literal en orden. En cuanto a seguros, son obligatorios el seguro de incendio y terremoto sobre la construcción, y el seguro de vida o desgravamen hipotecario por el saldo del crédito. Algunas entidades también exigen seguro de desempleo; el INVU, por ejemplo, señala pólizas de incendio, vida y desempleo para formalizar determinados créditos. Las primas de todos estos seguros las paga el deudor durante toda la vigencia del crédito.
Entre los costos de formalización que debés anticipar están: comisión de formalización (un programa del MIVAH indica un 0,5%, aunque algunas campañas bancarias la exoneran; consultá con cada entidad si aplica), costo del avalúo del terreno y la obra proyectada (lo paga el solicitante aunque el crédito no se apruebe, salvo que el banco lo incluya como beneficio), honorarios notariales y gastos de inscripción de la hipoteca, y el costo por cada inspección de avance. Una referencia normativa contempla una comisión de hasta el 1% sobre la parte del crédito destinada a construcción fiscalizada más IVA para las inspecciones, aunque no es una tarifa universal. Antes de firmar cualquier contrato, solicitá una cotización escrita que detalle todos estos conceptos por separado.
Comparación y cómo elegir la opción correcta para tu perfil
Con todos los datos sobre la mesa, la decisión depende de tu situación laboral, tu historial crediticio y el tiempo que podés esperar para tener el financiamiento aprobado.
| Criterio | Banca estatal (BCR, Banco Popular) | Banca privada (BAC, Promerica) | Cooperativas | Plan INVU con Nueveporciento |
|---|---|---|---|---|
| % financiado | 80-95% del avalúo | Hasta 80% del avalúo | 80-90% del avalúo | Hasta el 75% del valor |
| ¿Requiere fiador? | No siempre, depende del perfil | No siempre | Frecuente para perfiles atípicos | No |
| ¿Requiere constancia salarial? | Sí (o cert. CPA para independientes) | Sí (o cert. CPA) | Sí (o cert. CPA) | No |
| Garantía de respaldo | Hipoteca privada | Hipoteca privada | Hipoteca privada | Respaldo institucional del Estado |
| Perfil ideal | Asalariado formal con historial limpio | Asalariado con ingresos verificables | Asociado con ingresos demostrables | Independiente, informal o sin historial bancario |
| Desembolsos | Por avance de obra | Por avance de obra | Por avance de obra | Según plan del INVU |
La banca estatal o privada puede ofrecerte el monto más alto y plazos más largos si tenés empleo formal, historial crediticio positivo y podés presentar toda la documentación de ingresos que exige un banco. El plan de ahorro y préstamo del INVU, en cambio, es el camino que no te cierra la puerta por falta de constancia salarial o ausencia de fiador. Y si tus ingresos están dentro del límite del Bono Familiar de Vivienda del BANHVI, tramitar primero ese subsidio reduce el monto total que necesitás financiar con cualquiera de las otras opciones.
Una recomendación práctica antes de cotizar: reuní primero los documentos técnicos del lote (certificación registral, plano catastrado, certificación municipal), los planos constructivos aprobados por el CFIA y la municipalidad, el permiso de construcción y el presupuesto detallado por partidas. Esos documentos son el punto de partida en toda entidad, y tenerlos listos acelera el proceso independientemente de por dónde decidás entrar.
El paso concreto para empezar a construir tu casa
El financiamiento para construcción de vivienda en Costa Rica no tiene una única respuesta correcta: depende de quién sos, qué podés demostrar y cuánto tiempo tenés para esperar. La banca tradicional y las cooperativas ofrecen montos altos, pero sus filtros de ingresos y garantías excluyen a una parte importante de la población. El sistema de ahorro y préstamo del INVU fue diseñado para quienes no encajan en ese molde: sin fiadores, sin constancias salariales y con respaldo institucional del Estado.
Lo más costoso en este proceso no es la tasa de interés: es elegir la opción equivocada o entrar al sistema INVU en la modalidad incorrecta y terminar esperando años más de lo necesario. Conocer las diferencias entre planes básicos, avanzados y maduros, y saber cuál se ajusta a tu capacidad de ahorro y al proyecto que querés construir, puede cambiar completamente el plazo y el costo final de tu solución habitacional.
En Nueveporciento, con oficina en San Pedro, ofrecemos asesoría personalizada para evaluar tu caso, definir la modalidad más conveniente y acompañarte en el proceso desde la inscripción hasta el desembolso. Si querés saber si calificás para un plan INVU, cuál modalidad conviene más según tu perfil y cuánto podrías construir con el financiamiento disponible, ponéte en contacto con nuestro equipo. El siguiente movimiento es concreto: reuní los documentos de tu lote y contactanos para revisar juntos qué modalidad del INVU se ajusta a tu situación.
Preguntas frecuentes
¿Cuánto tiempo voy a esperar para acceder al financiamiento con un plan del INVU?
Nosotros decimos que depende de la modalidad: el período de ahorro en el sistema de ahorro y préstamo del INVU va de 2 a 10 años según la modalidad básica, avanzada o madura. El plan maduro ya completó la etapa de ahorro y permite solicitar el financiamiento de forma más inmediata, mientras que el plan avanzado reduce el tiempo al contar con parte del ahorro completado.
¿Qué costos aparte de la tasa debo presupuestar antes de solicitar el crédito?
Nosotros indicamos que debés presupuestar avalúo, honorarios notariales, gastos de inscripción de la hipoteca, primas de seguros (incendio, terremoto y desgravamen) y comisiones por inspección de avance. Además pueden aplicarse comisiones de formalización (por ejemplo un 0,5% en algunos programas) y el costo de cada inspección, por lo que conviene pedir una cotización escrita que detalle esos conceptos.