Encontrar el mejor financiamiento de vivienda en Costa Rica en 2026 implica mucho más que buscar la tasa más baja: depende de tu perfil como solicitante, tu tipo de ingreso y si podés o no cumplir los requisitos del sistema bancario convencional. Las opciones disponibles se dividen en cinco grandes categorías: banca pública (Banco Popular, BCR), banca privada (BAC Credomatic, Banco General), cooperativas y mutuales (CoopeAnde, Grupo Mutual), programas sociales con subsidio estatal (BANHVI) y el Plan de Ahorro y Préstamo del INVU. Para quienes no califican en la banca tradicional por falta de constancia salarial, historial crediticio insuficiente o ausencia de fiador, el Plan INVU, con el respaldo del Estado costarricense, representa una alternativa concreta y accesible. Ricardo Audino Diaz, de Planes del INVU San Pedro, asesora a trabajadores independientes y familias para estructurar ese proceso desde el primer paso.
Este artículo cubre tasas orientativas en 2026, requisitos reales por tipo de entidad, costos de cierre que casi nadie calcula por adelantado, ejemplos de cuota mensual con cifras concretas y los pasos para elegir el camino correcto según tu situación.
Lo que necesitás saber antes de decidir
- No existe una única mejor opción: el financiamiento adecuado depende de si tenés empleo formal, historial crediticio y fiador disponible, o si trabajás de manera independiente.
- La tasa nominal engaña: una tasa de entrada baja puede costar más a largo plazo si es variable y sube con la Tasa Básica Pasiva (TBP) durante el plazo del crédito.
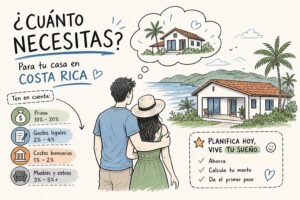
- Los costos de cierre son reales: reservá entre 1% y 2,5% del monto financiado solo para formalización, avalúo y gastos legales, aparte de la prima.
- El Plan INVU no suele exigir fiador ni constancia salarial: es la vía con garantía del Estado para trabajadores independientes, emprendedores y personas sin acceso a la banca convencional; confirmá los requisitos específicos directamente con el INVU según la modalidad elegida.
- Plazo más largo no siempre es mejor: a 8% y 25 años, el total pagado puede superar el doble del monto prestado.
- La asesoría especializada marca la diferencia: elegir el plan o producto equivocado desde el inicio puede costarte meses de trámites y dinero innecesario.
¿Qué opciones de financiamiento de vivienda existen en Costa Rica en 2026?
El mercado habitacional costarricense tiene más puertas de las que muchas personas conocen. El error más común es ir directamente al banco más cercano sin revisar si ese canal es el correcto para el perfil propio. Antes de comparar tasas, lo útil es identificar en qué categoría encajás.
Banca pública y privada
El Banco Popular, el BCR, BAC Credomatic y Banco General operan con hipotecas convencionales. Financian entre el 80% y el 95% del avalúo del inmueble según el producto, lo que implica una prima de entre el 5% y el 20%. El BCR, por ejemplo, llega a financiar hasta el 95% en colones en algunas líneas de vivienda accesible. El Banco Popular complementa su oferta con el aval FAVI, que permite cubrir hasta el 100% del crédito estructurando un 90% mediante hipoteca en primer grado y hasta un 20% adicional mediante el aval. Todos estos productos exigen constancia salarial, historial crediticio y, en muchos casos, fiador o codeudor.
Nota: la tasa orientativa de 7,75% referida a banca privada corresponde a BAC Credomatic. Banco General no publica tasas verificables en sus plataformas oficiales para 2026; solicitá una cotización directa antes de comparar.
Cooperativas y mutuales
Entidades como CoopeAnde y Grupo Mutual ofrecen tasas de entrada competitivas: se han reportado tasas de 6,90% y 6,95% durante los primeros dos años. El problema es que esas tasas son promocionales y después se ajustan a la TBP más un margen, lo que convierte la cuota en una variable impredecible a largo plazo. Además, muchas cooperativas exigen afiliación previa y demostración formal de ingresos, por lo que el acceso sigue condicionado al perfil del solicitante.
Programas sociales: BANHVI y bonos de vivienda
El BANHVI no opera directamente como banco minorista: trabaja a través de entidades autorizadas que combinan el bono con un crédito hipotecario. Para familias de clase media con ingresos brutos mensuales entre ₡485.019 y ₡1.940.076, el bono puede alcanzar entre ₡5,8 millones y ₡9,6 millones, lo que puede reducir significativamente la prima requerida. Sin embargo, el bono se otorga una sola vez, no puede utilizarse para cancelar deudas existentes y el proceso igualmente exige aprobar el análisis crediticio de la entidad financiera. No es de acceso universal ni garantiza la aprobación del préstamo.
Plan INVU: la vía con aval del Estado para todos los perfiles
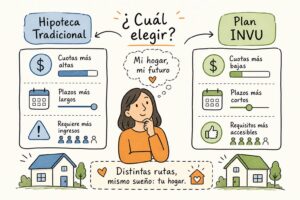
El Plan de Ahorro y Préstamo del INVU funciona de manera distinta a todo lo anterior: el cliente ahorra primero un porcentaje del valor del inmueble (entre el 25% y el 35%) durante un plazo de 2 a 10 años y, al completar ese ahorro, accede al préstamo del INVU para financiar el 75% restante. El aval es del Estado costarricense. En sus modalidades típicas, el plan no requiere fiador ni constancia salarial, lo que lo convierte en una opción estructurada para trabajadores independientes, emprendedores y personas sin historial crediticio formal. Ricardo Audino Diaz, con base en San Pedro, asesora a cada cliente para elegir la modalidad correcta desde el primer día.
Comparación directa de financiamiento de vivienda en Costa Rica: tasas, plazos y prima
Para tomar una decisión informada, los números deben estar en la misma mesa. La tabla a continuación organiza los criterios más relevantes para que puedas hacer una comparación honesta entre las opciones de financiamiento para compra de casa disponibles en Costa Rica.
| Opción | Tasa orientativa | Plazo máximo | Financiamiento máximo | Prima | ¿Exige fiador o constancia salarial? |
|---|---|---|---|---|---|
| Banca pública (Banco Popular, BCR) | 9%–13% en colones; 7,08% en productos FEVI | 30 años | 90%–95% del avalúo | 5%–10% | Sí |
| Banca privada (BAC Credomatic) | Desde 7,75% en colones (BAC; consultar cotización en Banco General) | 30 años | 80%–90% | 10%–20% | Sí |
| Cooperativas (CoopeAnde, Grupo Mutual) | 6,9%–7% los primeros años, luego variable (TBP + margen) | Hasta 30 años | 80%–90% | 10%–20% | Sí (afiliación requerida) |
| BANHVI con bono de vivienda | Variable según entidad autorizada | Hasta 30 años | Hasta 100% (bono + crédito) | Puede ser 0% con bono completo | Sí (requisitos sociales y crediticios) |
| Plan INVU (Planes del INVU San Pedro) | 7%–9% fija según plan y plazo | 2–10 años de ahorro; préstamo hasta 13 años | Hasta 75% del valor del inmueble | 25%–35% (ahorro previo) | No (en modalidades típicas) |
Qué significa cada criterio para tu bolsillo
Una tasa del 6,9% que sube a la TBP más un margen después del segundo año no es comparable directamente con una tasa hipotecaria fija del 8% por 13 años. El riesgo de las tasas variables es real: si la TBP sube, tu cuota sube, y eso puede comprometer el presupuesto familiar cuando menos lo esperás. Por eso, la tasa inicial de las cooperativas, aunque atractiva en papel, debe analizarse con proyección a mediano plazo.
En cuanto al ahorro previo del INVU: que el cliente deba ahorrar el 25%–35% del valor antes de acceder al préstamo no es una desventaja, sino una garantía. Cuando llega el momento del préstamo, el cliente entra sin deuda inicial y con un historial demostrado de disciplina de ahorro. Eso cambia completamente la posición financiera con la que se enfrenta el compromiso hipotecario.
¿Cuánto cuesta realmente formalizar un préstamo hipotecario?
La prima es el número que todos ven, pero hay varios costos adicionales que pocas personas presupuestan con anticipación. Ignorarlos puede retrasar el cierre o generar presión financiera justo cuando ya se firmó la promesa de compraventa y retroceder cuesta más.
Comisiones, avalúo y gastos legales
La comisión de formalización varía según la entidad: algunas la eliminan en productos promocionales, otras cobran entre el 1% y el 1,5% del monto financiado. El avalúo lo paga el solicitante antes de que se apruebe el crédito y, aunque algunas entidades lo exoneran hasta US$300 en productos específicos, en la mayoría de los casos es un gasto que debe cubrirse de bolsillo desde el inicio. Los gastos legales y notariales, que incluyen escritura, timbres e inscripción registral, representan aproximadamente entre el 1% y el 2,5% del monto del préstamo; en algunos bancos los subsidian parcialmente, pero conviene confirmar esto por escrito antes de avanzar.
Seguros obligatorios y otros cargos periódicos
El seguro de vida (sobre saldos deudores) y el seguro de incendio son obligatorios en prácticamente todos los productos hipotecarios del mercado costarricense, y se suman a la cuota mensual que se proyecta en la precalificación. Algunos contratos también incluyen comisiones por prepago de entre el 2% y el 3% durante los primeros años, lo que penaliza a quien recibe un ingreso extraordinario y quiere reducir el saldo antes de tiempo. La regla práctica es reservar entre el 1% y el 2,5% del monto financiado únicamente para los costos de cierre, sin contar la prima ni los seguros periódicos. Si esa reserva no existe, el proceso de formalización puede trabarse en el momento menos oportuno.
¿Cuánto pagarías al mes? Ejemplo con ₡50 millones
Los números abstractos convencen poco. La tabla siguiente muestra cuánto sería la cuota mensual para un préstamo de ₡50.000.000, usando el sistema de amortización francés con tasa fija, en tres escenarios de tasa y tres plazos distintos. Las cifras pueden variar ligeramente según el método de redondeo aplicado por cada entidad.
| Tasa anual | Cuota a 15 años | Cuota a 20 años | Cuota a 25 años |
|---|---|---|---|
| 6% | ₡422.090 | ₡358.218 | ₡322.071 |
| 8% | ₡477.826 | ₡418.221 | ₡385.728 |
| 10% | ₡537.346 | ₡482.513 | ₡454.041 |
Nota: estas cuotas incluyen únicamente principal e intereses. No contemplan seguros, comisiones ni otros cargos bancarios.
Lo que el plazo más largo no te dice
A primera vista, la cuota de ₡385.728 a 8% y 25 años parece más manejable que la de ₡477.826 a 15 años. La diferencia mensual es de poco más de ₡92.000, pero el costo real de esa diferencia es enorme: a 25 años, el total pagado supera los ₡115 millones, más del doble del monto prestado. A 15 años, el total pagado es de aproximadamente ₡86 millones, un ahorro de cerca de ₡30 millones en intereses con una cuota mensual apenas mayor.
Una cuota más baja no siempre significa el mejor trato financiero. Si tu capacidad de pago te permite asumir el plazo más corto, la diferencia de ₡30 millones en intereses es un argumento muy sólido para no estirarlo innecesariamente. El plazo debe ser el mínimo que tu presupuesto mensual soporte con holgura, no el máximo que el banco te autorice.
¿Qué pasa si no calificás en ningún banco ni cooperativa?
Esta es una situación más común de lo que los bancos admiten públicamente. Una parte importante de la población costarricense tiene ingresos reales suficientes para pagar una hipoteca, pero no puede demostrarlos de la manera que el sistema bancario convencional exige.
Quién queda fuera del sistema bancario en Costa Rica
Los perfiles que enfrentan barreras reales en la banca convencional incluyen a:
- Trabajadores independientes y por cuenta propia que no pueden presentar constancias de ingresos fijos.
- Personas sin fiador disponible.
- Jóvenes adultos menores de 35 años con historial crediticio escaso.
- Personas con deudas activas que reducen su capacidad de pago ante el análisis de la SUGEF.
No son casos extremos ni atípicos. Son la realidad cotidiana de comerciantes, emprendedores, profesionales independientes por proyecto, taxistas, vendedores por comisión y cualquier persona cuyo ingreso fluctúa o no está respaldado por un contrato laboral formal.
El problema no es tu capacidad de pago, es el filtro del sistema
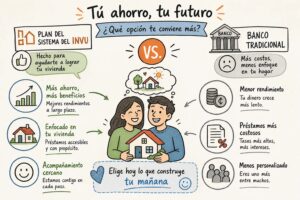
El sistema bancario convencional evalúa la forma en que ganás tu dinero, no necesariamente tu capacidad real de pago ni tu disciplina de ahorro. Un comerciante que factura ₡2 millones al mes pero trabaja sin contrato formal puede no calificar para un crédito hipotecario bancario, aunque podría pagar perfectamente una cuota mensual equivalente. El BCR exige al menos seis meses de continuidad laboral formal; el Banco Popular solicita estados financieros y declaraciones tributarias de 24 meses para trabajadores independientes. Ese vacío entre la capacidad real y los requisitos formales es exactamente el espacio donde el Plan INVU opera y resuelve.
Plan INVU con Planes del INVU San Pedro: financiamiento con aval del Estado costarricense
El Plan de Ahorro y Préstamo del INVU no es un crédito bancario ni una hipoteca convencional. Es un sistema distinto, con lógica propia, que premia la disciplina de ahorro y reduce los requisitos que excluyen a muchos solicitantes.
Cómo funciona el ahorro y préstamo del INVU
El mecanismo es directo: el cliente ahorra entre el 25% y el 35% del valor del inmueble durante un plazo que puede ser de 2, 3, 4, 5, 7 o 10 años, según el plan elegido. Al completar ese ahorro, accede al préstamo del INVU para financiar el 75% restante, con tasas fijas que van del 7% al 9% anual según el plan y el plazo del crédito. El aval es del Estado costarricense. Los planes pueden ser básicos (se inicia desde cero), avanzados (ya se tiene al menos el 50% del ahorro acumulado) o maduros (la etapa de ahorro ya finalizó y el cliente puede iniciar el proyecto habitacional de inmediato). Ricardo Audino Diaz, con base en San Pedro, analiza el perfil de cada cliente para identificar cuál modalidad y monto se adaptan mejor a su situación concreta, sin que el cliente tenga que descifrar solo las diferencias entre cada opción.
Sin fiadores, sin constancia salarial: por qué esto cambia todo
Los dos diferenciadores más relevantes del Plan INVU frente a cualquier alternativa bancaria son simples: en sus modalidades típicas no se necesita fiador y no se exige constancia salarial. Eso abre la puerta a trabajadores informales, emprendedores, comerciantes y cualquier persona con capacidad de ahorro demostrable aunque no tenga un contrato de trabajo formal. El plan sirve para compra de lote, construcción de casa propia y también para construir apartamentos de alquiler como fuente de ingreso pasivo, lo que lo convierte en una herramienta válida tanto para quien busca su primera vivienda como para quien quiere invertir en bienes raíces sin depender de un banco. Además, si la situación económica del cliente mejora durante el período de ahorro, existe la posibilidad de cambiar de plan para acortar el plazo y llegar antes al préstamo.
Ricardo Audino Diaz, al frente de Planes del INVU San Pedro, asesora a familias y trabajadores independientes para estructurar su plan correctamente desde el primer día. Ese acompañamiento, enfocado en los planes del INVU, ordena el proceso y evita demoras causadas por elegir la modalidad equivocada.
¿Cuál es el mejor financiamiento de vivienda en Costa Rica según tu perfil?
La elección correcta no es la misma para todos. Identificar el camino adecuado desde el inicio ahorra tiempo, dinero y frustraciones.
Si tenés empleo formal, fiador y buen historial crediticio
Este perfil sí califica en la banca convencional y tiene opciones amplias. Lo recomendable es comparar entre el Banco Popular (con o sin aval FAVI), el BCR y la banca privada como BAC Credomatic. El criterio de comparación no debe ser solo la tasa de entrada: revisá la tasa efectiva total, si la tasa es fija o variable, el plazo, la comisión de formalización y la política de prepago. Si el ingreso familiar está dentro del rango del BANHVI, evaluar el bono como complemento a la prima puede reducir el desembolso inicial de manera significativa. En todo caso, solicitá una cotización escrita con el costo efectivo total antes de comprometerte con cualquier entidad.
Si sos independiente, informal o no tenés historial crediticio suficiente
Este perfil debe evaluar el Plan INVU como primera opción, no como alternativa de último recurso. Es el sistema diseñado exactamente para este tipo de cliente: el ahorro previo obligatorio construye el historial de disciplina financiera que el banco exige, pero dentro de un marco pensado para quien no tiene contrato laboral formal. El primer paso concreto es una asesoría con Ricardo Audino Diaz, de Planes del INVU San Pedro, para definir el monto del plan, la modalidad correcta (básico, avanzado o maduro) y el destino del financiamiento (lote, construcción o apartamentos). Empezar por ese punto evita semanas de trámites en un sistema bancario que, estructuralmente, no está diseñado para este perfil.
Preguntas frecuentes sobre financiamiento de vivienda en Costa Rica
¿Cuál es la tasa hipotecaria en Costa Rica en 2026?
Las tasas hipotecarias en Costa Rica en 2026 varían según la entidad y el perfil del solicitante. La banca pública cobra entre 9% y 13% en colones (con excepciones como el producto FEVI del Banco Popular, que ronda el 7,08%). La banca privada arranca desde 7,75% en colones. Las cooperativas ofrecen tasas promocionales de entrada de entre 6,9% y 7% los primeros años, luego ajustadas a la TBP más un margen. El Plan INVU maneja tasas fijas de entre 7% y 9% según la modalidad elegida.
¿Qué documentos pide el banco para un crédito de vivienda?
En la banca convencional los requisitos estándar incluyen constancia salarial o estados financieros, historial crediticio sin atrasos significativos, declaraciones tributarias (en el caso de trabajadores independientes, hasta 24 meses en algunas entidades) y, en muchos casos, fiador o codeudor. El Plan INVU, en sus modalidades típicas, no exige ninguno de esos documentos: el historial de ahorro reemplaza la constancia salarial.
¿Cuánto hay que ahorrar para comprar casa en Costa Rica?
Depende de la vía elegida. En la banca convencional, la prima oscila entre el 5% y el 20% del valor del inmueble, más los costos de cierre (1%–2,5% adicional). Con el Plan INVU, el ahorro previo requerido está entre el 25% y el 35% del valor del inmueble, pero ese ahorro acumulado equivale a la prima y elimina la necesidad de conseguirla de golpe.
¿El Plan INVU es solo para gente de bajos ingresos?
No. El Plan INVU está diseñado para trabajadores independientes, emprendedores y personas que no califican en la banca convencional por la forma en que generan sus ingresos, independientemente del monto que perciban. El plan también puede utilizarse para construir apartamentos de alquiler como inversión.
El mejor financiamiento de vivienda en Costa Rica es el que se ajusta a tu perfil real
En 2026, el mercado costarricense ofrece opciones amplias para financiar una vivienda, pero esa amplitud también genera confusión. La decisión correcta no es la del vecino ni la del anuncio con la tasa más baja: es la que se ajusta a tu ingreso real, tu capacidad de ahorro, tu situación crediticia y el destino específico que buscás financiar.
Para quienes califican en la banca tradicional, las opciones son competitivas y vale la pena comparar con detalle el costo efectivo total antes de firmar. Para quienes no califican, el Plan INVU, asesorado por Ricardo Audino Diaz, Planes del INVU San Pedro, ofrece una vía real respaldada por el Estado costarricense, sin fiadores y sin constancias salariales en sus modalidades típicas. No es un plan de segundo nivel: es el sistema diseñado para quienes el sistema bancario dejó fuera, con tasas fijas, reglas claras y la posibilidad de usarlo para comprar lote, construir casa o invertir en apartamentos de alquiler.
El siguiente paso es sencillo: una consulta personalizada con el equipo de Planes del INVU San Pedro para revisar tu situación específica, identificar la modalidad que mejor se adapta a tu perfil y definir el monto y el plazo correctos desde el inicio. Sin esa claridad previa, cualquier proceso de financiamiento de vivienda en Costa Rica tarda más, cuesta más y genera más incertidumbre de la necesaria. Contactá a Ricardo Audino Diaz y empezá el camino hacia tu vivienda con información completa y asesoría especializada de tu lado.