Sí se puede comprar una propiedad en Costa Rica sin hipoteca bancaria. Aquí se comparan cinco vías para hacerlo: el plan de ahorro y préstamo del INVU, el financiamiento directo del vendedor, los préstamos de cooperativas o de particulares, el ahorro propio (compra al contado) y el bono familiar de vivienda como apoyo parcial. Cada una tiene requisitos, plazos y riesgos distintos, y existen otras variantes, como la compra entre varias personas.
El plan de ahorro y préstamo del INVU es una alternativa pensada para quien trabaja por cuenta propia o no tiene nómina, porque en su esquema no se piden fiadores ni constancias salariales para abrir el plan. No es la mejor opción para todo el mundo, y el préstamo pasa por un estudio de capacidad de pago.
En Ricardo Audino Diaz, Planes del INVU San Pedro (Nueveporciento), ayudamos a elegir el plan que calce con cada situación. En este artículo encontrará una comparación clara de las cinco vías, sus costos y riesgos, y una lista de verificación para revisar antes de firmar cualquier cosa.
Lo esencial en pocas líneas
- Cinco vías comparadas: plan INVU, vendedor, cooperativas o particulares, contado y bono familiar. Ninguna sirve igual para todos los perfiles.
- Sin banco no es sin deuda: las cooperativas y los prestamistas privados siguen siendo crédito, con sus propias condiciones.
- Plan INVU: se ahorra entre 25% y 35% del valor y se financia hasta 75%, con garantía estatal. No pide fiadores ni constancias salariales para abrir el plan, aunque el préstamo se evalúa al solicitarlo.
- Costo total: compare siempre el costo total, no solo la cuota mensual.
- Antes de firmar: notario independiente, estudio registral y todo por escrito.
¿Cuáles son las opciones reales para comprar una propiedad sin crédito bancario en Costa Rica?
Aquí comparamos cinco alternativas, y cada una responde a un perfil financiero diferente. Antes de comparar costos, tenga claro qué ofrece cada una.
Las cinco vías de un vistazo
El plan de ahorro y préstamo del INVU funciona con ahorro previo y luego financiamiento con garantía estatal. El financiamiento directo del vendedor es una venta a crédito: usted paga una prima y el dueño financia el saldo. En proyectos nuevos existe una variante parecida, el financiamiento del desarrollador, con planes de pago durante la construcción.
Las cooperativas y los prestamistas particulares prestan dinero sin ser bancos, con condiciones propias. El ahorro propio permite comprar al contado, y el bono familiar de vivienda aporta un subsidio parcial para quienes cumplen los requisitos. También existe la compra entre varios inversionistas, una variante que exige acuerdos legales muy claros sobre uso, administración, salida de un socio y venta futura.
Tabla comparativa: requisitos, plazo, costo y riesgo
Esta tabla resume las diferencias principales. Los datos del vendedor y de los préstamos particulares son referencias del mercado y cambian de un caso a otro; confirme siempre las cifras vigentes con cada entidad.
| Vía | Requisito principal | Plazo típico | Costo o exigencia financiera | Riesgo principal |
|---|---|---|---|---|
| Plan de ahorro y préstamo del INVU | Sin fiadores ni constancias salariales para abrir el plan; garantía estatal | De 2 a 10 años | Ahorrar entre 25% y 35% del valor; financiamiento de hasta 75% | Esperar el plazo de ahorro; el préstamo pasa por estudio de capacidad de pago y aprobación del INVU |
| Financiamiento directo del vendedor | Prima alta y acuerdo con el dueño | Corto, a menudo de 1 a 5 años | Prima del 30% al 50% | Acuerdos informales y pago global final |
| Cooperativas | Ser asociado, garantías y comprobantes de ingresos, según la entidad | Varía según la cooperativa | Porcentaje financiable y tasa según la entidad | Perder la propiedad si no se paga |
| Préstamos particulares | Acuerdo con el prestamista y una garantía | De 1 a 3 años, con pago global final | Tasas aproximadas de 12% a 15% anual, con pagos solo de intereses | Mora o ejecución de la garantía si no logra refinanciar o vender |
| Ahorro propio (contado) | Tener el monto completo | Inmediato | Todo el capital, más costos de cierre | Inmoviliza mucho dinero |
| Bono familiar de vivienda | Cumplir criterios de ingreso y no tener casa propia | Según el trámite ante la entidad autorizada | Subsidio parcial; generalmente no cubre el costo total | Depender de él como única fuente |
¿Qué significa realmente «sin banco»?
Significa sin hipoteca de un banco, no sin deuda. Las cooperativas y los prestamistas privados siguen otorgando crédito, con intereses, garantías y consecuencias si usted incumple. Muchas personas asumen que salirse del banco elimina las exigencias, pero las condiciones de cada cooperativa o prestamista deben confirmarse directamente con la entidad antes de comparar.
¿Cómo funciona el plan de ahorro y préstamo del INVU y por qué no pide fiadores ni nómina?
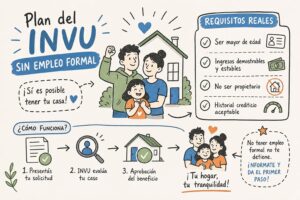
El plan de ahorro y préstamo del INVU funciona en dos tiempos: primero usted ahorra durante un plazo, y después accede al financiamiento. Para abrir el plan no se piden fiadores ni constancias salariales, y el esquema cuenta con garantía estatal.
Primero se ahorra, después se financia
La mecánica es simple. Usted ahorra entre el 25% y el 35% del valor total del inmueble y financia hasta el 75% restante. El aporte inicial y la cuota de ahorro dependen del plan que elija, y el plazo marca cuánto tiempo pasa antes de solicitar el préstamo.
Para abrir un plan, el INVU pide ser mayor de edad, presentar una identificación vigente (cédula, DIMEX o pasaporte), firmar la solicitud de suscripción y pagar la primera cuota de ahorro. Estos requisitos corresponden a la apertura; al solicitar el préstamo, el INVU evalúa la capacidad de pago y puede pedir documentos adicionales. Es un esquema que premia la constancia: usted construye su aporte cuota a cuota.
La garantía estatal como diferencia clave
Una hipoteca bancaria tradicional suele pedir constancias salariales, historial crediticio y, en algunos casos, fiadores. Esas exigencias dejan fuera a quien tiene ingresos variables o no tiene empleo formal, aunque tenga capacidad real de ahorro.
El plan del INVU tiene otra lógica: la apertura no exige fiadores ni constancias salariales, y por eso el esquema resulta útil para comerciantes, trabajadores independientes, emprendedores y otras personas sin nómina. El préstamo, eso sí, queda sujeto al estudio y la aprobación del INVU.
Qué se puede comprar o construir con el plan
Con el plan usted puede comprar un lote, construir una casa o construir apartamentos de alquiler. Esa flexibilidad lo hace útil tanto para una familia que busca su primer hogar como para quien quiere generar ingresos con un inmueble.
Imagine, como ejemplo hipotético, a una persona independiente que elige un plazo de ahorro y paga sus cuotas con regularidad. Al terminar el plazo solicita el financiamiento para el lote donde quiere construir, y el INVU evalúa su capacidad de pago en esa etapa, sin pedirle constancias salariales para abrir el plan.
Plazos de 2 a 10 años y planes básicos, maduros y avanzados
Los plazos van de 2 a 10 años. Los términos básico, avanzado y maduro describen el estado del ahorro del contrato. Un plan básico parte desde cero y exige esperar todo el plazo contratado. Uno avanzado ya tiene buena parte del ahorro cumplida y suele estar a unos 18 a 24 meses de madurar.
Un plan maduro completó el plazo y el ahorro requerido, así que permite iniciar de inmediato la gestión del préstamo. Adquirir uno ya maduro de otra persona suele costar más, porque incorpora todo el ahorro y el tiempo acumulados. También existe la posibilidad de cambiar de plan para acortar el plazo.
¿Qué plan del INVU conviene según su perfil y cómo ayuda la asesoría de Nueveporciento?
Conviene el plan que calce con su ingreso, su plazo y su objetivo. A continuación repasamos los perfiles que más encajan con este esquema del INVU.
Trabajadores independientes y quienes no tienen nómina
Si usted es comerciante, trabaja por cuenta propia o vive de proyectos, este perfil encaja bien: para abrir el plan no se exigen constancias salariales. Lo importante es elegir una cuota de ahorro que pueda sostener incluso en los meses flojos.
Un plazo más largo reduce la presión mensual, y uno más corto acelera el acceso al financiamiento. El equilibrio depende de su flujo de ingresos, y ahí ayuda revisar el caso con calma.
Jóvenes de 25 a 40 años que planifican su primera vivienda
Quien está en esa etapa y no tiene historial crediticio suele beneficiarse de un plan a largo plazo, de hasta 10 años. El ahorro se distribuye en el tiempo y el objetivo se vuelve concreto desde el primer día.
Además, existe la posibilidad de cambiar de plan más adelante para acortar el plazo si sus ingresos mejoran. Eso le da margen para ajustar sin empezar de cero.
Pequeños inversionistas y personas que ya tienen un plan
Si su meta es construir apartamentos o casas de alquiler, el plan ofrece financiamiento con aval estatal para iniciar o ampliar su cartera. Quienes ya están inscritos pueden cambiar de modalidad o acortar el plazo para optimizar lo que ya tienen.
Cómo trabaja Ricardo Audino Diaz: Planes del INVU San Pedro
Desde San Pedro ofrecemos asesoría personalizada para elegir el monto, el plazo y la modalidad (básica, madura o avanzada) que más le convenga. Nos especializamos solo en los planes del INVU, y por eso conocemos a fondo todas las modalidades.
Si quiere saber qué plan calza con su situación, consulte su caso con nuestro equipo antes de decidir.
¿Cómo funciona el financiamiento directo del vendedor y qué debe quedar por escrito?
El financiamiento directo del vendedor es una venta a crédito: usted paga una prima al cierre y el vendedor financia el saldo mediante cuotas, intereses y, en algunos casos, un pago global final. Las condiciones no son estándar, se negocian entre las partes y deben formalizarse ante un notario costarricense.
Una venta a crédito: prima, cuotas y saldo
Según Costa Rica Loan Experts, es común que el vendedor pida una prima de entre 30% y 50% del precio. Algunos vendedores más conservadores piden 50% o más, sobre todo si ofrecen plazos cortos. Como referencia práctica, presupueste entre 40% y 50% y negocie caso por caso.
El saldo suele financiarse a plazo corto, por ejemplo de 1 a 5 años, y puede incluir un pago global al vencimiento. En proyectos nuevos, el desarrollador puede ofrecer algo similar, con planes de pago durante la construcción.
La estructura que más protege al comprador
La estructura más segura combina tres elementos: escritura pública de compraventa, inmueble inscrito a su nombre desde el cierre e hipoteca inscrita a favor del vendedor en el Registro Nacional. Esa hipoteca se cancela cuando usted termina de pagar.
Evite los acuerdos informales en los que el vendedor conserva el título hasta el último pago sin explicar qué pasa con las cuotas ya pagadas si usted incumple. Ahí se concentra gran parte del riesgo.
Las condiciones que deben quedar escritas
Entre todo lo que debe documentarse, estas son las condiciones más importantes:
- Precio total y monto de la prima, con su fecha de pago.
- Tasa de interés, indicando si es fija o variable y cómo se calcula.
- Moneda de la deuda y mecanismo si se paga en otra moneda.
- Número, monto y fechas de las cuotas, y existencia de un pago global final.
- Penalizaciones por atraso, plazo para subsanar y consecuencias del incumplimiento.
- Procedimiento para obtener la constancia de saldo y la carta de cancelación.
Antes de entregar la prima
Contrate un notario independiente que verifique en el Registro Nacional que el vendedor es el titular, y que revise hipotecas, embargos, anotaciones, permisos y obligaciones municipales o condominales. Lo ideal es que el dinero se entregue contra la firma y la inscripción acordadas, con un mecanismo de custodia de fondos.
No entregue la prima con base en mensajes, recibos privados o promesas verbales.
¿Qué costos y riesgos tienen las cooperativas y los préstamos particulares para comprar vivienda?
Las cooperativas y los préstamos particulares ofrecen crédito sin pasar por un banco, pero implican costos y riesgos que usted debe medir. Los requisitos varían según la entidad, y los préstamos particulares tienden a ser más rápidos, aunque más caros.
Cooperativas y crédito no bancario: qué verificar
Las cooperativas son una opción de crédito no bancario. Los requisitos varían según la entidad, pero en general piden ser asociado, cédula vigente, historial crediticio y comprobantes de ingresos: constancia salarial para asalariados y certificación de ingresos, normalmente emitida por un contador, para independientes.
También pueden exigir hipoteca, aporte propio, codeudor o fiador. El porcentaje financiable y el plazo cambian entre cooperativas, así que pida una lista de requisitos y una precalificación antes de firmar una opción de compra.
Préstamos particulares: rápidos, pero caros
Un préstamo particular suele ser más rápido y flexible que una hipoteca bancaria. A cambio, según Palm Real Estate, los préstamos privados inmobiliarios anuncian tasas aproximadas de 12% a 15% anual, con plazos de uno a tres años y pagos solo de intereses.
Esos préstamos suelen cobrar los intereses cada mes y el capital completo al vencimiento. Si no logra refinanciar o vender, enfrenta mora o ejecución. Además, los intereses no pueden superar el tope de usura del Banco Central: según El Financiero, para el segundo semestre de 2026 es de 36,48% anual en colones y 30,11% en dólares, límites que corresponden a créditos ordinarios, ya que los microcréditos tienen topes distintos. Verifique la clasificación de su crédito y el dato oficial vigente del Banco Central antes de firmar.
Garantías y riesgos reales
El prestamista puede pedir hipoteca, fideicomiso de garantía, pagaré o un fiador, y cada figura tiene consecuencias distintas. Una hipoteca o un fideicomiso pueden terminar en la ejecución del inmueble; un pagaré puede llevar a un cobro judicial, y un fiador responde con su propio patrimonio. En todos los casos, el riesgo incluye la vivienda comprada u otra propiedad ofrecida en garantía.
Hay otros riesgos que debe tener presentes:
- Plazo corto que obliga a refinanciar sin certeza de lograrlo.
- Variación cambiaria, si sus ingresos son en colones y la deuda está en dólares.
- Fraude de prestamistas no verificados que piden dinero por adelantado.
- Contratos verbales o incompletos, sin moneda, tasa, mora ni cancelación de la garantía definidas.
La regla práctica antes de aceptar
Acepte un préstamo particular solo si la cuota mensual y el pago final siguen siendo manejables en un escenario conservador. La rapidez del cierre no compensa una garantía que puede poner en riesgo su patrimonio.
En contraste, el plan del INVU cuenta con garantía estatal, aunque pide más paciencia. Revise las condiciones concretas de su contrato antes de comprometerse.
¿Alcanza el ahorro propio o el bono de vivienda para comprar sin préstamo bancario?
El ahorro propio alcanza si usted tiene el monto completo, y el bono de vivienda rara vez alcanza por sí solo. Uno resuelve todo pero inmoviliza capital; el otro ayuda, pero casi siempre necesita compañía.
Comprar al contado: la vía más simple y la que más capital inmoviliza
Pagar al contado elimina deuda, intereses y garantías. Tiene sentido si usted cuenta con ahorros o con dinero de la venta de otro activo.
El costo es de oportunidad: todo ese capital queda atado a un inmueble. Si todavía no tiene el monto completo, puede ahorrar con disciplina dentro de un plan del INVU y acceder al financiamiento de la parte restante.
Bono familiar de vivienda: requisitos vigentes
Según el BANHVI, el bono familiar de vivienda exige un núcleo familiar con al menos una persona adulta, que viva bajo el mismo techo y comparta las obligaciones del hogar, sin casa propia y sin bono previo. El ingreso familiar bruto mensual debe ser inferior a ₡1.907.496, o a ₡476.874 en el bono de extrema necesidad. También se pide ser costarricense o tener residencia legalizada, y tramitar la solicitud ante una entidad autorizada por el BANHVI. Estos montos y condiciones pueden cambiar, así que confírmelos con el BANHVI antes de iniciar el trámite.
El bono puede usarse para comprar una vivienda construida, comprar un lote y construir, construir en terreno propio o reparar y ampliar una vivienda existente.
Por qué el bono rara vez cubre todo
El bono funciona como subsidio parcial, normalmente aplicado a la prima. El resto requiere ahorro, crédito u otra fuente de financiamiento, y la familia suele asumir gastos como avalúo y trámites.
El monto final depende de los ingresos del hogar, la modalidad y el valor de la propiedad. Pida un estudio de elegibilidad antes de comprometerse con una compra.
Combinar vías con criterio
Las vías no son excluyentes. Puede combinar el bono con ahorro propio, o un plan del INVU con un terreno que ya tenga. La compra entre varios inversionistas es otra alternativa, pero solo funciona con acuerdos escritos sobre uso, salida de un socio y venta.
¿Cuánto cuesta cerrar la compra y qué debe verificar antes de comprometerse?
Presupueste entre 3% y 5% del valor de la propiedad en costos de cierre, según Coldwell Banker Costa Rica, sin contar gastos opcionales como inspección, avalúo o custodia de fondos. Esta estimación corresponde a una compraventa; los cargos efectivos dependen del acto, de la financiación y de la modalidad del bono, y no todos aplican igual en cada vía.
Los costos de cierre de una compraventa
Según CostaRicaLaw.com, el impuesto de traspaso es de 1,5%, y los derechos de inscripción en el Registro Nacional rondan el 0,5%. A eso se suman los timbres y los honorarios del notario, que se calculan con una escala progresiva oficial y no como tarifa fija.
Sobre esos honorarios se aplica además un 13% de IVA, según la misma fuente. Pida al notario una liquidación detallada que separe traspaso, Registro Nacional, timbres, honorarios más IVA y cualquier comisión de custodia de fondos. Ciertos costos, como honorarios y custodia, pueden pactarse con el vendedor.
Gastos posteriores y deudas pendientes
Después de comprar, según Coldwell Banker Costa Rica, el propietario paga generalmente 0,25% anual del valor fiscal municipal en impuesto sobre bienes inmuebles. En viviendas de mayor valor puede aplicar además el impuesto solidario.
Antes del traspaso, revise y cancele las deudas pendientes: impuestos municipales, cuotas condominales, servicios públicos y gravámenes.
Lista de verificación antes de firmar
- Contrate un notario o abogado independiente, no uno elegido solo por la otra parte.
- Solicite la certificación literal del Registro Nacional y el plano catastrado.
- Revise gravámenes, uso de suelo y permisos.
- Compare el costo total y no solo la cuota.
- Confirme por escrito moneda, plazo, mora y cancelación de la garantía.
- Verifique el origen de los fondos.
¿Cómo decidir cuál de las cinco vías le conviene?
Si usted no tiene nómina ni fiadores, el plan de ahorro y préstamo del INVU es una de las alternativas más directas para revisar. Si tiene una prima alta y urgencia, el financiamiento directo del vendedor puede servir, con la estructura escrita que describimos. Si tiene capital líquido, el contado es lo más simple.
Si aún duda, valide su caso con asesoría especializada antes de entregar un solo colón.
Conclusión: comprar sin crédito bancario es posible si elige la vía que calza con su situación
Usted tiene cinco vías para comparar: el plan de ahorro y préstamo del INVU, el financiamiento directo del vendedor, las cooperativas y los préstamos particulares, el ahorro propio y el bono familiar de vivienda como apoyo parcial. La idea central es la misma en todas: compare el costo total, el plazo y el riesgo antes de firmar.
El plan del INVU ofrece garantía estatal y no pide fiadores ni constancias salariales para abrir el plan, con ahorro del 25% al 35% y financiamiento de hasta el 75%. Escriba a Ricardo Audino Diaz, Planes del INVU San Pedro (Nueveporciento) para revisar su caso y elegir el plan, el plazo y la modalidad adecuados.
Preguntas frecuentes
¿Puedo usar un plan del INVU para construir apartamentos de alquiler?
Sí, usted puede usar un plan del INVU para construir apartamentos de alquiler. También puede utilizarlo para comprar un lote o construir una casa.
¿Puedo combinar el bono de vivienda con mis ahorros?
Sí, usted puede combinar el bono familiar de vivienda con ahorro propio. El bono es un subsidio parcial y generalmente no cubre todo el costo de la propiedad.
¿Qué debemos acordar si compramos una propiedad entre varias personas?
Usted y las demás personas compradoras deben dejar por escrito acuerdos claros sobre el uso y la administración de la propiedad. También deben definir la salida de un socio y la venta futura.