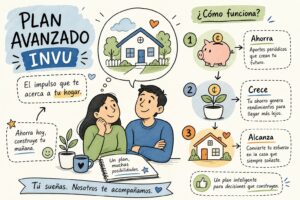
El plan avanzado del INVU es un contrato de ahorro y préstamo en el que el suscriptor ya completó una parte significativa del ahorro requerido. Eso le permite acceder antes al financiamiento o ceder ese contrato a un tercero con ventaja real de tiempo frente a quien empieza desde cero. En términos simples: comprás tiempo ya recorrido dentro del sistema.
En este artículo encontrás exactamente lo que necesitás para tomar una decisión informada sobre el plan avanzado INVU: qué diferencia a esta modalidad del plan básico y del maduro, cómo funcionan sus plazos y cuotas, rangos de precio reales según el formato de contrato, los pasos legales para transferirlo y las señales de fraude que debés reconocer antes de pagar un solo colón.
Lo que debés saber antes de seguir leyendo
- Tiempo ya recorrido: Al comprar un plan avanzado del INVU, adquirís cuotas de ahorro ya acreditadas, no solo un papel. Eso reduce directamente el tiempo que falta para solicitar el préstamo.
- Sin fiadores ni constancias salariales: Según las condiciones publicadas por el INVU, la institución financia hasta el 75% del valor del inmueble sin los requisitos típicos de la banca tradicional, lo que abre la puerta a trabajadores independientes y familias sin empleo formal.
- Precio variable: El valor de un contrato avanzado depende del porcentaje de ahorro completado, las cuotas pagadas y la demanda del mercado, no de una tarifa fija.
- Traspaso formal obligatorio: Una cesión privada entre las partes no tiene validez legal. El traspaso debe formalizarse ante el INVU o un comisionista autorizado.
- Riesgo real de estafa: Los fraudes en este mercado se han reportado con regularidad. Verificar el contrato directamente con el INVU antes de pagar es el paso que no se puede saltar.
¿Qué diferencia al plan avanzado del básico y del maduro?
El INVU clasifica sus contratos de ahorro y préstamo en tres estadios según el progreso del ahorro: básico, avanzado y maduro. Un plan básico es uno recién suscrito o con muy pocas cuotas pagadas. Un plan maduro es aquel en que el ahorrante completó la totalidad del plazo de ahorro y está listo para solicitar el préstamo. El avanzado se ubica en el punto medio: ya lleva cuotas pagadas y un porcentaje del ahorro completado, pero todavía no llegó a la maduración.
Este estadio intermedio es el que genera más transacciones de compraventa entre particulares, precisamente porque el comprador hereda el tiempo ya ahorrado sin tener que esperar el plazo completo desde cero. La diferencia con el maduro es que aún hay cuotas por completar antes de acceder al crédito. La diferencia con el básico es que una parte importante del camino ya está hecha.
Cuando alguien compra un contrato de este tipo, no está comprando solo un documento. Está comprando cuotas de ahorro ya acreditadas, una posición dentro del sistema y una reducción concreta en el tiempo de espera para el financiamiento. Ese valor adicional es lo que el comprador paga como prima sobre el monto suscrito. Entender cuántas cuotas tiene acreditadas, en qué formato de contrato se encuentra y si está al día en pagos es lo que determina si el precio que piden es justo o inflado.
¿Cómo funciona el plan avanzado del INVU?
Formatos de contrato y plazos
Los contratos del INVU se identifican con dos números: el primero es el plazo de ahorro en años y el segundo es el plazo del préstamo. Un contrato 4/7 implica cuatro años de ahorro y siete de préstamo. Los formatos disponibles incluyen el 2/4, 3/6, 4/7, 5/8, 7/10 y 10/12. En un contrato avanzado, esos años de ahorro ya están parcialmente completados. Si el contrato es 4/7 y el suscriptor lleva 30 meses pagados, el comprador hereda esos 30 meses y solo tiene que completar los restantes antes de solicitar el préstamo.
Condiciones de ahorro y financiamiento
En esta modalidad, el ahorrante debe completar entre el 25% y el 35% del monto total del inmueble para tener derecho al financiamiento, según las condiciones del INVU según el formato de contrato. La institución financia el saldo restante, hasta el 75%, sin fiadores ni constancias salariales. La tasa de referencia para el formato 4/7, por ejemplo, es del 7% anual fija sobre saldos, conforme a lo publicado por el INVU; conviene confirmar la vigencia de esa tasa directamente con la institución al momento de la consulta. Esa condición de tasa fija durante todo el plazo del préstamo permite proyectar las cuotas del crédito con precisión desde el primer día, algo imposible con financiamientos bancarios a tasa variable.
El sistema tiene dos etapas claramente separadas: primero el ahorro y luego el financiamiento. Un plan avanzado ya recorrió parte de la primera etapa. La segunda etapa, el crédito propiamente dicho, comienza una vez que el ahorrante completa el plazo y el monto requeridos según el contrato.
¿Cuándo conviene elegir el plan avanzado frente a las otras modalidades?
El contrato avanzado del INVU le conviene a quien necesita acortar el camino hacia el financiamiento pero no quiere asumir el costo total de un plan maduro, donde el ahorro ya está completado al 100% y el precio de venta suele ser el más alto del mercado. También le conviene a quien no puede suscribir un plan básico desde cero por falta de tiempo o porque su situación económica no le da margen para esperar varios años. Un trabajador independiente de 35 años que quiere su primera casa en tres años, por ejemplo, es exactamente el perfil al que esta modalidad le cierra la brecha de manera eficiente.
Si el objetivo es maximizar el ahorro económico y el comprador tiene tiempo para esperar, un plan básico suscrito desde cero puede resultar más económico. Si lo que se busca es acceso casi inmediato al crédito sin seguir aportando cuotas de ahorro, el plan maduro es la opción a evaluar. La diferencia de costo entre las tres modalidades puede ser significativa, y ahí es donde una asesoría especializada ayuda a no pagar de más ni elegir la modalidad incorrecta para el plazo y el perfil de cada cliente. En Ricardo Audino Diaz, Planes del INVU San Pedro, ese análisis comparativo es exactamente lo que hacemos con cada persona: revisar las tres opciones, cruzarlas con el monto que se busca y el tiempo disponible, y llegar a la decisión correcta sin adivinar.
Comparativa: plan básico, avanzado y maduro del INVU
Comparar las tres modalidades solo por precio de contrato no es suficiente. Los factores que definen cuál conviene son el porcentaje de ahorro completado, el tiempo restante para solicitar el préstamo, el monto financiable y el costo total de adquisición incluyendo la prima que se paga al vendedor. La siguiente tabla resume los puntos clave.
| Criterio | Plan básico | Plan avanzado | Plan maduro |
|---|---|---|---|
| Cuotas acreditadas | Ninguna o muy pocas | Parciales (variable) | Totalidad del plazo |
| Tiempo para el préstamo | Todo el plazo de ahorro | Plazo restante (reducido) | Inmediato o muy próximo |
| Precio de adquisición | Monto suscrito | Monto suscrito + prima por avance | El más alto (prima máxima) |
| Trámite de cesión ante el INVU | Sí | Sí | Sí |
| Perfil más adecuado | Quien tiene tiempo | Quien busca un equilibrio | Quien necesita acceso rápido |
Antes de comparar un contrato básico con uno avanzado por precio, hay que igualar las condiciones: mismo monto suscrito, mismo formato de contrato y misma cantidad de cuotas pagadas. Sin esos tres datos alineados, cualquier comparación de precio resulta engañosa. Un plan 4/7 con 30 cuotas pagadas no es comparable con uno 4/7 con 12 cuotas pagadas aunque ambos lleven la misma etiqueta de «avanzado».
Precios actuales y cuotas según monto suscrito
El precio de compra de un contrato avanzado no es fijo: lo negocian las partes. Lo que sí tiene valores de referencia claros es la cuota mensual de ahorro que el comprador deberá seguir pagando hasta completar el plazo. Esas cuotas dependen del monto suscrito y del formato de contrato, no del precio que se pagó al vendedor. La siguiente tabla muestra los rangos de referencia para los formatos más comunes, con base en las tarifas publicadas por el INVU; confirmá las cifras vigentes directamente con la institución antes de tomar cualquier decisión.
| Monto suscrito | Cuota mensual 2/4 | Cuota mensual 3/6 | Cuota mensual 4/7 |
|---|---|---|---|
| ₡10.000.000 | ₡60.418 | ₡45.834 | ₡60.418* |
| ₡20.000.000 | ₡120.835 | ₡91.667 | ₡120.835 |
| ₡30.000.000 | ₡181.250 | ₡137.501 | ₡181.250 |
| ₡40.000.000 | ₡241.670 | ₡183.334 | ₡241.670 |
| ₡50.000.000 | ₡302.085 | ₡229.168 | ₡302.085 |
*Cifra de referencia oficial del INVU. Algunas ofertas comerciales pueden mostrar variaciones menores; confirmá siempre el dato vigente directamente con el INVU usando el número de contrato.
Estas cifras corresponden al aporte mensual de ahorro, no a la cuota del préstamo, que es un cálculo separado que comienza en la segunda etapa. Confirmá estos datos directamente con el INVU usando el número de contrato del vendedor, porque las condiciones pueden variar según la fecha de suscripción original.
¿Cuánto cuesta un plan avanzado del INVU?
El precio de venta de un contrato avanzado lo elevan varios factores: un porcentaje de ahorro completado alto, cuotas pagadas sin atrasos, un monto suscrito grande y la demanda del mercado en ese momento. Un plan con más del 60% del ahorro completado y sin cuotas en mora vale más que uno con el 30% y pagos irregulares. El costo administrativo del traspaso ante el INVU es de ₡2.066 con IVA incluido según la tarifa publicada por la institución, pero ese monto es independiente del precio que negocian las partes.
¿Cómo comprar o vender este tipo de contrato sin riesgos?
El canal más seguro siempre es un comisionista autorizado por el INVU. La institución mantiene un listado oficial de comisionistas con nombre, código y empresa, verificable llamando al 4037-6300 (número publicado por el INVU en sus canales institucionales). Los portales de anuncios y grupos en redes sociales pueden servir para hacer el primer contacto, pero no validan ni al vendedor ni al contrato. Cualquier persona que aparezca en esos espacios debe ser verificada contra el listado oficial del INVU antes de avanzar un solo paso.
Antes de pagar cualquier suma, solicitá el número de contrato, el nombre del titular, la modalidad, el monto suscrito, el número de cuotas pagadas y el estado de cuenta actualizado. Luego confirmá esos datos directamente con el INVU, usando únicamente los canales oficiales, no el enlace o teléfono que le da el vendedor. No entregués copia de cédula, no pagués reservas, no transferís dinero a cuentas de terceros y no firmés ninguna cesión fuera de los canales institucionales.
Si la otra parte se niega a que verifiqués el plan antes de pagar, eso ya es una señal de alerta suficiente para suspender cualquier negociación. Las ofertas legítimas no tienen prisa, no generan presión y no exigen dinero antes de que el comprador tenga acceso a la información completa del contrato.
Cómo se formaliza legalmente el traspaso
Pasos para transferir un plan avanzado del INVU
El traspaso es un trámite formal que debe realizarse ante la institución o mediante un comisionista autorizado. Un contrato privado firmado entre las partes sin formalización ante el INVU no tiene validez como cesión; la firma de un papel entre particulares no transfiere la titularidad del contrato. El proceso sigue esta secuencia.
- Solicitá una cita en la Plataforma de Servicios del INVU o contactá a un comisionista autorizado que aparezca en el listado oficial.
- Ambas partes, cedente y cesionario, deben comparecer para formalizar el traspaso ante el funcionario correspondiente.
- Presentá la documentación completa y firmá el documento de cesión ante el área responsable del INVU.
- Pagá el costo administrativo de ₡2.066 (IVA incluido) por contrato traspasado, según la tarifa publicada por el INVU.
- Recibí la confirmación del traspaso; cuando el trámite se realiza directamente en el INVU con documentación completa, es inmediato.
Documentos requeridos para el traspaso
El INVU exige los siguientes documentos para formalizar la transferencia:
- Cédula de identidad vigente de ambas partes.
- Si participa una persona jurídica: certificación de personería jurídica notarial o del Registro Nacional, con máximo un mes de antigüedad.
- Si se actúa mediante poder: poder conforme al Código Civil, emitido con máximo un mes de antigüedad.
- Si la sociedad compradora o vendedora tiene socios comunes con la contraparte: acuerdo expreso y protocolizado de la Asamblea de Socios que autorice la operación.
Llevar la documentación incompleta implica regresar a repetir el proceso, así que conviene confirmar la lista completa con el INVU antes de la cita. Después de la formalización, solicitá la constancia que refleje la nueva titularidad y las condiciones del contrato. Ese documento es el respaldo de que el traspaso quedó registrado correctamente en los sistemas del INVU. Cualquier solicitud de financiamiento posterior quedará sujeta a las condiciones y requisitos crediticios vigentes del INVU al momento de la solicitud; la cesión, por sí sola, no equivale a la aprobación automática de un préstamo.
Señales de fraude que debés reconocer antes de cerrar cualquier trato
Los fraudes en el mercado de contratos del INVU siguen patrones reconocibles. La institución advierte explícitamente que ninguna página, grupo o persona que no figure en su listado oficial está autorizada para comercializar contratos o recaudar pagos del sistema. Los más reportados son:
- Planes inexistentes con documentos falsificados.
- Venta de contratos que no pertenecen al vendedor.
- Cobros adelantados para «activar» o «liberar» el plan.
- Promesas de adjudicación inmediata o tasas especiales que el INVU no ofrece.
- Doble venta del mismo contrato a varios compradores.
- Suplantación de funcionarios o del logo del INVU en correos y perfiles de redes sociales.
Estas situaciones deben detener cualquier negociación de inmediato:
- Precio muy inferior al saldo real del plan, sin una explicación lógica y verificable.
- Presión para pagar el mismo día o «antes de que otro comprador lo tome».
- Negativa del vendedor a que el comprador verifique el plan directamente con el INVU.
- Solicitud de transferir dinero a una cuenta de terceros o en efectivo sin recibo formal.
- Contrato con datos inconsistentes, firmas dudosas o nombres que no coinciden con la cédula.
- Cobro de «impuestos», «comisiones de activación» o «gastos de desbloqueo» previos a cualquier verificación.
- Comunicación exclusiva por WhatsApp con un perfil reciente y sin datos verificables.
Para vendedores, las alertas principales son distintas pero igual de importantes: comprobantes de pago que nunca se reflejan en la cuenta real, solicitudes de firmar cesiones en blanco, ofertas de pagar de más con pedido de devolver la diferencia y compradores que exigen recibir el contrato antes de que el pago esté confirmado de forma irrevocable. Un comprobante de transferencia en imagen no es prueba de que el dinero llegó; siempre hay que verificarlo en la aplicación bancaria o en ventanilla antes de entregar cualquier documento.
Si ya realizaste un pago o entregaste información sensible a alguien que resultó ser un estafador, conservá todas las conversaciones, comprobantes y datos de las cuentas involucradas. Contactá de inmediato a tu banco para intentar bloquear la transacción, avisá al INVU y presentá la denuncia ante el OIJ o el Ministerio Público.
Por qué el asesor correcto marca la diferencia en este proceso
El plan avanzado del INVU ofrece una ventana real de acceso al financiamiento habitacional para personas que no califican en la banca tradicional, pero el proceso de comprarlo, venderlo o transferirlo tiene pasos legales concretos que no se pueden saltar. Elegir la modalidad correcta, interpretar el valor real de un contrato avanzado y verificar que el traspaso sea legítimo son decisiones que afectan directamente tu patrimonio, y hacerlas mal tiene un costo concreto en tiempo y dinero.
En Ricardo Audino Diaz, Planes del INVU San Pedro, trabajamos exclusivamente con los planes del INVU. Si estás evaluando comprar o vender un plan avanzado, podemos ayudarte a comparar las tres modalidades, leer el estado real del contrato y entender qué estás adquiriendo antes de pagar un solo colón. La consulta inicial no tiene costo.
Si ya tenés un contrato del INVU y querés saber si te conviene cambiarlo, acortarlo o transferirlo, contactanos antes de firmar cualquier cosa. Ese es exactamente el tipo de decisión para la que estamos acá.
Preguntas frecuentes
¿Cómo verifico que un comisionista está autorizado por el INVU?
Verificá el comisionista consultando el listado oficial del INVU llamando al 4037-6300; la institución mantiene ahí nombre, código y empresa de los comisionistas autorizados. Confirmá esos datos antes de avanzar cualquier negociación y no te fíes de listas o teléfonos que te dé el vendedor sin comprobarlos en ese canal oficial.
¿Qué hago si el vendedor se niega a que verifique el contrato directamente con el INVU?
Suspendé inmediatamente la negociación, porque la negativa a la verificación es una señal de alerta suficiente para detener cualquier trato. Las ofertas legítimas no presionan ni exigen pagos antes de que el comprador tenga acceso a la información completa y verificable del contrato.
¿Puedo pagar una reserva o adelanto antes de verificar el contrato y la titularidad?
No debés pagar reservas ni adelantos antes de verificar el número de contrato y el estado real directamente con el INVU. Además no entregués copia de cédula, no transferás dinero a cuentas de terceros ni firmés cesiones fuera de los canales institucionales; esos pagos sin verificación son prácticas de riesgo frecuente en estafas.
Si ya pagué y luego descubro que me estafaron, qué pasos debo seguir?
Conservá todas las conversaciones, comprobantes y datos de las cuentas involucradas y contactá de inmediato a tu banco para intentar bloquear la transacción; además avisá al INVU y presentá la denuncia ante el OIJ o el Ministerio Público. Esos registros y la notificación rápida a las autoridades son esenciales para intentar recuperar fondos y documentar la estafa.