¿Quién puede acceder al INVU? En términos generales, puede hacerlo quien sea costarricense o residente legal, no tenga vivienda propia, pertenezca a un núcleo familiar con ingreso mensual igual o inferior a ₡1.454.226 y no haya recibido antes el Bono Familiar de Vivienda. Ese es el punto de partida, pero los detalles cambian según el programa al que aspira. No existe un único «acceso al INVU»: hay tres rutas principales con requisitos distintos para perfiles distintos, y confundirlas es el error más frecuente al acercarse al Instituto Nacional de Vivienda y Urbanismo por primera vez.
Las tres vías son el Bono Familiar de Vivienda, los proyectos habitacionales de interés social y el Plan de Ahorro y Préstamo. Cada una sirve a un perfil diferente. Por eso, en Planes del INVU San Pedro ayudamos a cada persona a identificar en cuál de esas rutas encaja antes de iniciar cualquier trámite.
Lo que necesita saber antes de empezar
- Tres programas distintos: el Bono Familiar de Vivienda, los proyectos habitacionales de interés social y el Plan de Ahorro y Préstamo tienen requisitos, procesos y perfiles de beneficiario del todo diferentes.
- Límite de ingreso para el bono: el tope es ₡1.454.226 mensuales para el núcleo familiar completo; este monto puede actualizarse durante 2026.
- Proyectos habitacionales no son abiertos: solo puede postular si su comunidad fue censada por el INVU. No hay inscripción voluntaria.
- Sin fiadores ni constancias salariales formales: el Plan de Ahorro y Préstamo es la vía para quienes no califican para el bono social pero tienen capacidad de ahorro.
- El trámite es gratuito: nadie puede cobrarle por incluirlo en un proyecto del INVU. Esos cobros son ilegales.
- Cita previa obligatoria: la atención presencial en la sede del INVU en Barrio Amón requiere agendar cita con anticipación.
¿Quién puede acceder al INVU? Requisitos por programa
El INVU no funciona como un banco al que uno llega a pedir un préstamo genérico. Cada programa tiene su lógica propia, su población objetivo y su proceso de selección. Antes de reunir documentos, lo primero es saber en cuál de las tres rutas cabe su situación.
El Bono Familiar de Vivienda: el subsidio directo del Estado
El Bono Familiar de Vivienda es una donación no reembolsable que otorga el Estado costarricense a través del Sistema Financiero Nacional para la Vivienda. Puede usarse para comprar una vivienda construida, construir en lote propio o reparar una vivienda existente mediante el bono RAMT. El INVU actúa como entidad autorizada para tramitarlo, junto con otras instituciones habilitadas por el BANHVI. El monto del subsidio varía según el ingreso familiar: a menor ingreso, mayor apoyo económico.
Proyectos habitacionales y lotes del INVU
Los proyectos habitacionales del INVU se dirigen exclusivamente a poblaciones previamente censadas en terrenos del propio instituto. No es un programa abierto: si su comunidad no fue identificada en un proceso de censo del INVU, no puede incorporarse voluntariamente. La selección de beneficiarios la realiza el equipo de Trabajo Social del instituto. El bono RAMT, por su parte, aplica para quienes ya tienen vivienda pero necesitan reparaciones, ampliaciones o terminación de la construcción.
Planes de ahorro y préstamo: la vía para quienes no necesitan subsidio social
El Plan de Ahorro y Préstamo del INVU funciona en dos etapas: primero el contratante ahorra durante un plazo pactado y luego el INVU financia el resto con un crédito hipotecario con garantía del Estado. No suele exigir fiadores ni constancias salariales formales, lo que lo convierte en la alternativa más accesible para trabajadores independientes, emprendedores y personas que no encajan en el perfil del bono social. Es un producto financiero distinto al subsidio, no una versión más del bono.
¿Quién puede solicitar al INVU según el tipo de programa?
Los requisitos de elegibilidad no son los mismos para los tres programas. La siguiente comparación le permite ubicarse rápidamente antes de iniciar cualquier gestión.
| Programa | Requisito central | ¿Se devuelve el dinero? | Perfil típico |
|---|---|---|---|
| Bono Familiar de Vivienda | Ingreso familiar hasta ₡1.454.226, sin vivienda propia, no haber recibido el bono antes | No, es una donación del Estado | Hogares de bajos ingresos con residencia o ciudadanía costarricense |
| Proyectos habitacionales | Pertenecer a la comunidad o asentamiento censado por el INVU | No en proyectos con bono; sí si incluye componente de crédito | Familias en terrenos del INVU identificadas por Trabajo Social |
| Bono RAMT | Ser propietario, no haber recibido el Bono Familiar de Vivienda antes, vivienda con necesidad técnica verificable | No, es subsidio para mejoras | Propietarios con vivienda deteriorada o incompleta |
| Plan de Ahorro y Préstamo | Capacidad de ahorro, sin tope de ingresos ni exigencia de constancias salariales formales | Sí, es un crédito hipotecario | Trabajadores formales e independientes con capacidad de ahorro |
Requisitos para el Bono Familiar de Vivienda
Para acceder al bono, la familia debe vivir bajo el mismo techo y compartir las obligaciones del hogar. Debe haber al menos una persona mayor de edad en el núcleo, no tener casa propia ni más de una propiedad, y no haber recibido el subsidio antes, porque se otorga una sola vez en la vida. El ingreso familiar bruto mensual no puede superar ₡1.454.226. Según la normativa del INVU, el solicitante debe ser costarricense o contar con residencia legalizada en Costa Rica; confirme con la convocatoria vigente si ese requisito se extiende a todos los adultos del núcleo familiar.
¿Qué se necesita para un proyecto habitacional del INVU?
La condición fundamental es haber sido identificado en el censo de la comunidad o del terreno del INVU que será intervenido. No existe ningún formulario ni ventanilla donde una persona pueda inscribirse voluntariamente en un proyecto si no pertenece a esa población. La selección la realiza el equipo de Trabajo Social del instituto y es totalmente gratuita. Si alguien le ofrece gestionarle un puesto en un proyecto habitacional a cambio de pago, se trata de una práctica ilegal.
Condiciones para el bono RAMT
El bono de Reparación, Ampliación, Mejoras y Terminación aplica cuando la vivienda existe pero presenta una necesidad técnica verificable: vivienda con daños estructurales, inconclusa o inadecuada para las necesidades del grupo familiar. El solicitante debe ser propietario del inmueble, no haber recibido antes el Bono Familiar de Vivienda, cumplir el límite de ingreso familiar y tramitar la solicitud mediante el INVU u otra entidad autorizada por el BANHVI. La obra debe ser avalada técnicamente con planos del CFIA y presupuesto detallado.
¿Cuánto debe ganar su familia para calificar al INVU?
El tope de ingreso para el bono: ₡1.454.226 mensuales
El límite equivale a seis salarios mínimos de un trabajador especializado de la construcción, calculado sobre el ingreso bruto familiar antes de cualquier rebajo. Este monto corresponde a la referencia publicada por el INVU para 2026, pero puede actualizarse durante el año conforme a las políticas del BANHVI. Confirme siempre el monto vigente directamente con el INVU antes de presentar su solicitud. Para hogares en extrema necesidad, el límite de ingreso es menor, la referencia orientativa ronda los ₡476.874, aunque puede variar según la modalidad, y el subsidio puede ser proporcionalmente mayor. Se trata de una cifra de referencia que debe verificarse con el BANHVI o el INVU al momento del trámite.
Cómo evalúa el INVU la capacidad de pago en créditos y planes
En los créditos del INVU no aplica el mismo tope del bono: lo que se evalúa es que la cuota mensual no supere el 50% del salario neto del solicitante. En los Planes de Ahorro y Préstamo, la lógica es diferente: los ingresos no necesitan demostrarse con constancias salariales formales, lo que abre la puerta a trabajadores independientes, comerciantes y emprendedores. En la práctica pueden solicitarse comprobantes alternativos, como certificación de ingresos de contador o estados de cuenta bancarios, según el caso. Esta flexibilidad es una de las ventajas más relevantes del plan frente a la banca tradicional.
¿Qué documentos necesita reunir antes de postular?
Llegar a la ventanilla sin la documentación completa retrasa el trámite y, en algunos casos, obliga a regresar varias veces. La lista no es idéntica para todos los programas; tenga en cuenta que los requisitos exactos varían por trámite y conviene confirmarlos con la ficha oficial del INVU o BANHVI correspondiente. Estos son los grupos de documentos que casi siempre se exigen.
Identificación y comprobantes de ingresos
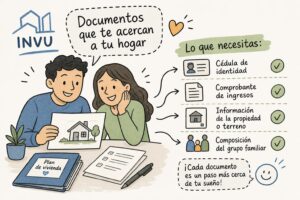
La cédula de identidad vigente por ambos lados es obligatoria para todos los adultos del núcleo familiar. Las personas extranjeras deben presentar el DIMEX o el pasaporte según corresponda. Cada adulto con ingresos debe aportar una certificación de ingresos: los asalariados formales presentan constancia patronal con salario bruto, neto y deducciones, mientras que los trabajadores independientes pueden presentar una constancia emitida por un contador público autorizado, con datos del profesional, membrete, ingresos brutos y netos, además de estados de cuenta bancarios de los últimos tres meses.
Constancias familiares y certificados especiales
Las certificaciones de nacimiento de los menores, el acta de matrimonio o la declaración de unión de hecho son documentos habituales cuando el trámite involucra a una familia con hijos o pareja. Si algún miembro del núcleo tiene una condición de discapacidad, es adulto mayor o se encuentra en otra situación de vulnerabilidad, incluya el certificado de la institución competente. Ese documento no solo verifica la condición: puede influir directamente en la priorización del caso cuando hay más solicitantes que cupos disponibles.
Documentación del inmueble y formularios del INVU
Para trámites de compra, construcción o mejoras, el INVU solicita el informe registral, el plano catastrado y certificaciones municipales actualizadas. Los formularios institucionales propios del INVU no pueden reemplazarse con documentos redactados por cuenta propia: las declaraciones juradas deben presentarse en el formato del instituto o autenticadas ante notario cuando así se indique. Verifique la vigencia de cada documento: el INVU exige que algunas certificaciones, como la constancia municipal, tengan no más de un mes de emitidas al momento de la presentación.
¿Cómo y dónde se presenta la solicitud al INVU?
Antes de moverse, identifique cuál de las dos rutas corresponde a su caso, porque los pasos son totalmente distintos.
Ruta 1: si su comunidad fue censada por el INVU
En este caso, el proceso no es voluntario ni depende de que usted haga una solicitud. El INVU identifica la población mediante un censo, el equipo de Trabajo Social realiza el estudio socioeconómico y la institución selecciona a los posibles beneficiarios. Su rol como solicitante es entregar la documentación que le pida Trabajo Social, participar con honestidad en la evaluación y mantenerse disponible durante el proceso. No debe pagar nada a nadie para ser incluido, y cualquier cobro por ese concepto debe reportarse al INVU.
Ruta 2: bono individual, paso a paso
Si no pertenece a una comunidad censada, la vía es el bono individual. El proceso funciona así:
- Reúna toda la documentación completa antes de presentarse.
- Solicite cita previa en el sistema de autogestión del INVU para la Plataforma de Servicios.
- Preséntese en la primera planta de la sede institucional con el expediente completo.
- El INVU realiza el estudio socioeconómico y verifica los requisitos.
- Si el trámite es aprobado, continúan las etapas de inspección, avalúo y escrituración.
El portal web del INVU sirve para consultar requisitos y agendar citas, pero el trámite presencial es obligatorio. No existe un canal totalmente virtual para la presentación del expediente de bono individual.
Canales de atención y cómo agendar la cita
La sede principal del INVU está ubicada en Barrio Amón, avenida 9, calles 3 bis y 5, aproximadamente 300 metros al norte del parque Morazán, en San José. Le recomendamos confirmar dirección y horarios directamente en la página institucional del INVU, ya que los datos operativos pueden cambiar. En términos generales, la atención presencial es de lunes a viernes de 8:00 a. m. a 3:00 p. m. y requiere cita previa. Para consultas generales puede escribir a [email protected] o llamar al 4037-6300. Los comisionistas autorizados por el INVU tienen un rol muy específico: vender contratos de Ahorro y Préstamo. No están autorizados para tramitar bonos sociales ni proyectos habitacionales, y no deben confundirse con gestores de subsidios.
¿Qué grupos tienen prioridad cuando hay varios solicitantes?
Cuando la demanda supera los cupos disponibles, el INVU no aplica una fórmula de puntaje única y publicada para todos los proyectos. La selección la realizan profesionales de Trabajo Social con base en criterios socioeconómicos y de vulnerabilidad habitacional definidos para cada convocatoria.
Cómo realiza la selección el equipo de Trabajo Social del INVU
La evaluación no es automática ni se basa en un puntaje fijo universal. Los profesionales de Trabajo Social analizan la situación socioeconómica de cada familia, la composición del núcleo, el nivel de vulnerabilidad habitacional y, cuando corresponde, la capacidad de pago. No basta con reunir los documentos: la familia debe pertenecer a la población previamente identificada para ese proyecto específico y demostrar que cumple los requisitos socioeconómicos y legales del programa.
Condiciones que pueden favorecer su caso
Aunque los criterios específicos varían por proyecto, ciertos factores generalmente pesan en la evaluación: familias con adultos mayores o personas con discapacidad entre sus miembros, hogares en riesgo habitacional severo, jefaturas monoparentales, condición de pobreza documentada y ausencia total de alternativas de vivienda digna. La condición de pobreza extrema puede ampliar el monto del subsidio recibido. Documente cada condición de vulnerabilidad con certificados de la institución competente, porque sin respaldo documental esas condiciones no pueden considerarse en la evaluación.
¿Qué opciones tiene si no califica para el bono social?
No calificar para el Bono Familiar de Vivienda no significa que el INVU no tenga nada para usted. Existe una ruta distinta dentro del mismo instituto que no depende del ingreso bajo ni del censo de comunidad.
Por qué muchas familias no califican para el bono y qué significa eso
Las situaciones más comunes son: ingresos superiores al límite del bono, trabajadores independientes sin historial formal ante la CCSS, o personas que no fueron censadas en ningún proyecto habitacional del INVU. En todos esos casos, el bono social queda fuera de alcance, pero eso no cierra el acceso al sistema de financiamiento habitacional con garantía del Estado. El Plan de Ahorro y Préstamo del INVU existe precisamente para ese perfil: quien tiene capacidad de ahorro pero no encaja en el esquema del subsidio social.
El Plan de Ahorro y Préstamo del INVU: la ruta sin fiadores ni constancias
El plan funciona así: el contratante ahorra entre el 25% y el 35% del valor total del inmueble durante un plazo de 2 a 10 años, y el INVU financia hasta el 75% restante mediante un crédito hipotecario con garantía del Estado. No suele exigirse fiadores ni constancias de salario formales; en algunos casos pueden requerirse comprobantes alternativos como certificación de ingresos de contador o estados de cuenta, según las condiciones del contrato. Eso lo convierte en la alternativa más accesible para quienes trabajan de manera independiente o no pueden demostrar ingresos fijos mediante documentación formal. Existen modalidades básicas, maduras y avanzadas según el perfil y el plazo elegido, y es posible cambiar de modalidad para acortar el plazo cuando las circunstancias del contratante mejoran.
El destino del financiamiento es amplio: compra de lote, construcción de vivienda, compra de apartamento y otros usos habitacionales. Para confirmar si una modalidad específica, como la construcción de unidades para arrendamiento, aplica en su caso, conviene consultarlo directamente durante la asesoría. Desde San Pedro, le ofrecemos asesoría personalizada para elegir el plan que más le conviene según su perfil económico, el plazo deseado y el proyecto habitacional que tiene en mente. El primer paso es siempre una conversación directa para entender su caso específico antes de firmar cualquier contrato.
Conclusión: el INVU tiene una ruta para cada perfil
La pregunta de quién puede acceder al INVU tiene respuestas distintas según el programa al que aspira. Para el Bono Familiar de Vivienda, los requisitos son claros: ingreso familiar por debajo del límite, sin vivienda propia y sin haber recibido el subsidio antes. Para los proyectos habitacionales, el punto de entrada no es una solicitud sino el censo previo de la comunidad. Y para quienes tienen capacidad de ahorro pero no encajan en el perfil del subsidio social, el Plan de Ahorro y Préstamo es la alternativa real con respaldo estatal, sin fiadores y sin constancias salariales formales.
El error más costoso en este proceso es presentar una solicitud sin saber previamente en cuál de las tres rutas cabe la situación familiar. Eso genera frustración, pérdida de tiempo y, en algunos casos, desistimiento innecesario. La buena noticia es que los requisitos para acceder al INVU son verificables antes de iniciar cualquier trámite, y la información está disponible.
Si su perfil corresponde al Plan de Ahorro y Préstamo del INVU, ya sea porque sus ingresos superan el límite del bono, porque trabaja de manera independiente o porque quiere una vía de financiamiento sólida sin depender de un subsidio, puede contactar directamente a Ricardo Audino Diaz, Planes del INVU San Pedro para una asesoría personalizada. Revisamos su caso, identificamos el plan que mejor se adapta a su plazo y presupuesto, y le explicamos cada paso del proceso sin rodeos.
Preguntas frecuentes
¿me cobran por tramitar mi postulación al INVU?
No, el trámite es gratuito; nadie puede cobrarle por incluirlo en un proyecto del INVU. Cualquier cobro por ese concepto es ilegal y debe reportarse al INVU.
¿cómo reporto si alguien me pide dinero para conseguir un puesto en un proyecto habitacional?
Debe reportarlo al INVU porque esa práctica es ilegal. La selección y la inclusión en proyectos son gratuitas y cualquier ofrecimiento de gestión a cambio de pago debe notificarse a la institución.
¿puedo aplicar si soy extranjero?
Sí, pueden acceder quienes sean costarricenses o cuenten con residencia legal; las personas extranjeras deben presentar el DIMEX o el pasaporte según corresponda. Confirme con la convocatoria vigente si el requisito de residencia se extiende a todos los adultos del núcleo familiar.
¿cuánto tiempo debo ahorrar en el Plan de Ahorro y Préstamo y puedo cambiar la modalidad para acortar el plazo?
Debe ahorrar entre el 25% y el 35% del valor del inmueble durante un plazo pactado de 2 a 10 años, y luego el INVU financia hasta el 75% restante con crédito hipotecario. Sí, existen modalidades básicas, maduras y avanzadas y es posible cambiar de modalidad para acortar el plazo cuando las circunstancias del contratante mejoran.