Sí, el INVU financia la construcción de vivienda nueva, y hay una vía concreta para quien quiere saber cómo financiar la construcción de una casa de alquiler con el INVU: el proyecto multifamiliar bajo CredINVU, con hasta ₡75.000.000 por unidad habitacional dentro de una misma solicitud. La modalidad tiene más requisitos que un crédito convencional, pero es la ruta que funciona cuando el proyecto está bien estructurado desde el inicio. Este artículo explica qué línea aplicar, qué documentos reunir, cuánto financia el INVU, qué condiciones debe cumplir el terreno y qué esperar desde que presentás la solicitud hasta que recibís el primer desembolso.
Antes de invertir tiempo y dinero en planos y permisos municipales, vale la pena entender las reglas del juego con claridad. En Nueveporciento, Ricardo Audino Díaz acompaña a inversores costarricenses en este proceso con amplia experiencia en los planes del INVU, y lo que encontrás aquí refleja exactamente esa práctica en campo.
Puntos clave para no perderse
- Vivienda unifamiliar para alquiler: según la información oficial del INVU, los créditos para construcción están orientados a vivienda propia; la modalidad expresamente contemplada para proyectos de renta es la vivienda multifamiliar.
- Monto por unidad: CredINVU financia hasta ₡75.000.000 por unidad habitacional, con un tope total de ₡120.000.000 por solicitud.
- Porcentaje financiable: hasta el 80% del valor del inmueble según el avalúo; el solicitante aporta el 20% restante más gastos adicionales.
- Tasas 2026: 7% anual fija los primeros 3 años, luego 10% anual fija durante los 17 años restantes (sujeto a confirmación con las tarifas vigentes publicadas por el INVU).
- Plazo hasta el primer desembolso: entre 6 y 10 semanas si el expediente está completo y el contrato ya es utilizable; estimación orientativa basada en la práctica del proceso.
- Trabajadores independientes: si no podés presentar constancia salarial, los Planes de Ahorro y Préstamo del INVU son la alternativa estructurada sin fiadores.
¿El INVU realmente financia una vivienda construida para alquiler?
La respuesta corta es: depende del tipo de proyecto. Según la información oficial del INVU, la institución no financia una vivienda unifamiliar cuyo único destino sea alquilarla a terceros si el solicitante no va a residir en ella. Los créditos para construcción están orientados a vivienda propia, y uno de los requisitos generales es que la persona solicitante no tenga otra vivienda a su nombre. Declarar que la propiedad será residencia propia cuando la intención real es alquilarla crea un problema legal en la declaración jurada del trámite.
El camino que sí está expresamente contemplado es la vivienda multifamiliar bajo CredINVU: construir dos o más unidades habitacionales independientes dentro del mismo lote, vivir en una y alquilar las demás. Esta modalidad tiene monto máximo de ₡75.000.000 por unidad; todas las unidades se tramitan en una sola solicitud y el proyecto debe cumplir el Plan Regulador del municipio correspondiente. En otras palabras, el uso de suelo debe permitir expresamente la construcción multifamiliar en ese terreno.
Esta distinción importa antes de diseñar el proyecto: el uso de suelo, la zonificación y la cantidad de unidades deben estar definidos desde la etapa de planos, no después de presentar el expediente. Un error en esta etapa obliga a rediseñar planos, tramitar nuevos permisos municipales y perder semanas de gestión. Antes de encargar los planos, conviene solicitar al INVU una confirmación escrita sobre el destino de las unidades y las condiciones específicas del contrato.
¿Cuál línea del INVU conviene para financiar la construcción de una casa de alquiler?
CredINVU es el crédito hipotecario directo del INVU, orientado a personas asalariadas con más de seis meses laborando para el mismo patrono. Cubre la finalidad de construcción en lote propio y también la compra de lote más construcción en un solo acto. Para proyectos multifamiliares de alquiler, esta es la línea de entrada más directa cuando el perfil del solicitante es asalariado con capacidad documentada de ingresos.
Los Planes de Ahorro y Préstamo del INVU son una ruta diferente, sin necesidad de constancia salarial ni fiadores. Esta modalidad permite a trabajadores independientes, emprendedores, comerciantes y pequeños inversores acceder a financiamiento con garantía del Estado, acumulando entre el 25% y el 35% del valor del inmueble antes de solicitar el préstamo. En Nueveporciento, Ricardo Audino Díaz asesora en este tipo de decisiones: cuál línea corresponde al perfil del cliente, qué plan conviene según el plazo de ahorro disponible y cómo estructurar el caso desde el inicio para maximizar las posibilidades de aprobación.
La siguiente tabla resume las diferencias clave entre ambas opciones:
| Criterio | CredINVU | Planes de Ahorro y Préstamo |
|---|---|---|
| Tipo de ingresos requeridos | Asalariado con más de 6 meses en la misma empresa | Asalariado o independiente; no exige constancia salarial |
| Ahorro previo obligatorio | No aplica como requisito de ahorro acumulado | Sí: 25% a 35% del valor del inmueble |
| Plazo del crédito | Hasta 20 años | Según el plan elegido (2 a 10 años de ahorro, más plazo de préstamo) |
| Porcentaje financiable | Hasta 80% del avalúo | Hasta 75% del valor del inmueble |
| Fiador requerido | No es requisito expreso, pero se evalúa capacidad de pago | No requiere fiadores |
Requisitos para financiar una casa de alquiler con el INVU: documentos del CredINVU
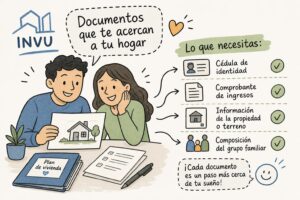
El expediente de CredINVU para construcción tiene cuatro bloques de documentación. El primero es identificación: cédula vigente del solicitante y del codeudor si aplica. El segundo es la comprobación de ingresos: para asalariados, constancia salarial original con membrete, firma y sello del patrono, que indique salario bruto y neto, deducciones, puesto, tipo de nombramiento, fecha de ingreso y si existen embargos. Para no asalariados, se requiere certificación de ingresos brutos y netos emitida por un Contador Público Autorizado, acompañada de documentos de respaldo.
Historial crediticio y deudas
El tercer bloque es el historial crediticio. Se requiere el reporte del Centro de Información Crediticia de SUGEF con puntaje máximo de 1,9999 y nivel de comportamiento de pago igual o menor a 1 (conforme a los criterios del INVU). Además, hay que presentar una declaración jurada de todas las deudas vigentes con bancos, cooperativas, tarjetas, comercios y particulares, con montos originales, saldos, cuotas y fechas de vencimiento. Esa declaración debe emitirse en papel de seguridad y estar debidamente autenticada.
Propiedad y expediente técnico
El cuarto bloque es la propiedad y el expediente técnico de la obra. Para la propiedad: informe registral con máximo ocho días de antigüedad al momento de presentarlo, y plano catastrado con visado municipal para la finalidad de construcción. El expediente técnico es el que más tiempo toma en reunir, en algunos casos varias semanas, dependiendo de la municipalidad y la complejidad del proyecto, y conviene iniciarlo en paralelo con los demás trámites. Incluye:
- Planos constructivos en formato PDF (CD o USB), con sellos del CFIA y de la municipalidad.
- Permiso de construcción municipal, o carta de la municipalidad confirmando que no se requiere para el proyecto específico.
- Presupuesto detallado de la obra en el formulario oficial del INVU, firmado por el profesional responsable y por el solicitante.
- Pólizas de vida, desempleo e incendio, que se suscriben durante la formalización.
El INVU puede solicitar documentos adicionales durante el análisis, por ejemplo para verificar ingresos (estados de cuenta bancarios, declaraciones de renta), la condición de la propiedad (estudios de suelo, planos actualizados) o detalles del presupuesto de obra. Todos los documentos deben mantenerse vigentes mientras dure el proceso; el informe registral, en particular, vence a los ocho días.
¿Cuánto financia el CredINVU y en qué condiciones económicas?
Las condiciones vigentes para 2026, según la información disponible del INVU, son las siguientes:
| Condición | Detalle |
|---|---|
| Porcentaje financiable | Hasta 80% del valor del inmueble dado en garantía, según avalúo |
| Monto mínimo | ₡20.000.000 |
| Monto máximo general | ₡120.000.000 (construcción en lote propio o compra de lote más construcción) |
| Vivienda multifamiliar | Hasta ₡75.000.000 por unidad habitacional, con tope total de ₡120.000.000 |
| Plazo | 20 años (240 cuotas mensuales) |
| Tasa inicial | 7% anual fija durante los primeros 3 años |
| Tasa posterior | 10% anual fija durante los 17 años restantes |
El solicitante debe aportar el 20% del valor no financiado, más gastos adicionales que no cubre el crédito: timbres, honorarios legales de formalización y un cargo del 1,5% sobre el monto del crédito por concepto de fiscalización de la obra durante la construcción. Si el solicitante ya ejecutó inversión previa en el lote antes de solicitar el crédito, ese monto no puede superar el 20% del monto solicitado y debe haberse ejecutado antes del primer desembolso por avance de obra.
El salto de la tasa del 7% al 10% a partir del cuarto año tiene un impacto directo sobre el flujo de caja del proyecto de alquiler. Quien no proyecte bien ese cambio puede encontrarse con una cuota mensual que supera los ingresos de renta, especialmente si hay unidades desocupadas durante los primeros meses. Calcular el punto de equilibrio entre la cuota del crédito y los ingresos por alquiler proyectados es un paso que no puede omitirse antes de firmar la escritura.
Cómo es el proceso paso a paso hasta el primer desembolso
El proceso tiene ocho etapas claramente diferenciadas. Las primeras cuatro ocurren antes de presentar el expediente formal:
- Solicitar el estudio de contratos maduros: si sos suscriptor activo de un plan del INVU, hay que pedirlo con al menos 20 días naturales de anticipación; el INVU resuelve en 20 días naturales.
- Preparar el expediente de identificación e ingresos: cédulas, constancias de ingresos, reporte SUGEF, declaración jurada de deudas y número de cuenta IBAN.
- Reunir el expediente de la propiedad: informe registral vigente (máximo ocho días) y plano catastrado con visado municipal.
- Completar el expediente técnico: planos con sellos del CFIA y la municipalidad, presupuesto en formulario oficial y permiso de construcción. Presentar todo junto; el INVU puede dejar en espera o rechazar expedientes incompletos.
Las cuatro etapas restantes van desde la evaluación hasta el dinero en cuenta:
- Evaluación crediticia, legal y de la garantía: el INVU revisa ingresos, capacidad de pago, historial crediticio, planos, presupuesto y permisos municipales.
- Aprobación del crédito: con expediente completo, la referencia operativa es aproximadamente 25 días hábiles; si hay avalúos pendientes, subsanaciones o problemas registrales, puede extenderse a entre 30 y 60 días calendario.
- Formalización: escritura ante notario, inscripción de la garantía hipotecaria en primer grado, contratación de pólizas de vida, desempleo e incendio, y pago de gastos legales correspondientes.
- Primer desembolso: giro a la cuenta IBAN indicada; los desembolsos siguientes se realizan conforme al avance físico de obra verificado mediante inspecciones técnicas.
Con contrato maduro y expediente completo, el primer desembolso llega en aproximadamente 6 a 10 semanas desde la presentación formal del expediente. Si hay documentos faltantes, problemas registrales, retrasos en la inscripción de pólizas o avalúos pendientes, el proceso puede extenderse a 2 o 3 meses. Estos plazos son referencias orientativas basadas en la práctica del proceso; el INVU no publica un promedio oficial único para este trámite.
¿Qué condiciones debe cumplir el terreno para ser aceptado?
El lote debe estar correctamente identificado con plano catastrado vigente y contar con visado municipal para la finalidad de construcción específica del proyecto. El INVU exige que la garantía hipotecaria se constituya en primer grado a su favor. Si el terreno ya tiene una hipoteca activa con otro acreedor, el solicitante debe obtener autorización de ese acreedor para ceder el primer grado hipotecario al INVU. Si el acreedor actual no autoriza la cesión, esa propiedad no será aceptada como garantía. Este punto detiene muchos trámites porque el solicitante no lo verifica con anticipación.
El Plan Regulador del municipio debe permitir expresamente el tipo de construcción proyectada. Para vivienda multifamiliar esto es crítico: no todos los terrenos en zona residencial admiten más de una unidad habitacional por lote. Además, el terreno no debe tener servidumbres, afectaciones o restricciones incompatibles con la obra, como servidumbres de paso, zonas de río o quebrada, afectaciones por líneas ferroviarias o zonas de riesgo declaradas por el MOPT u otras instituciones.
Antes de tramitar el permiso municipal conviene verificar la viabilidad técnica de los servicios básicos: disponibilidad de agua potable (AyA o ASADA), sistema de evacuación de aguas residuales, conexión eléctrica y accesos vehiculares. Estas verificaciones previas evitan sorpresas que retrasen el permiso y, en consecuencia, todo el trámite crediticio. Si el solicitante ya invirtió recursos en el lote antes de solicitar el crédito, ese monto no puede superar el 20% del monto solicitado; avanzar demasiado en la construcción antes de tener el crédito aprobado puede reducir el financiamiento disponible o complicar la aprobación.
¿Qué opciones hay si CredINVU no cubre tu proyecto?
Hay escenarios concretos en los que CredINVU no es la respuesta correcta: trabajadores independientes que no pueden obtener la certificación de un Contador Público Autorizado, proyectos cuyo costo total supera los ₡120.000.000, terrenos con hipoteca activa cuyo acreedor no autoriza ceder el primer grado, o proyectos diseñados exclusivamente para alquiler sin posibilidad de acreditar residencia en ninguna de las unidades. En esos casos, insistir en CredINVU solo genera pérdida de tiempo.
Los Planes de Ahorro y Préstamo del INVU son la alternativa estructurada para estos perfiles. Permiten acumular entre el 25% y el 35% del valor del inmueble mediante ahorro disciplinado, y luego financiar el resto sin fiadores ni constancias salariales, con garantía del Estado costarricense. Esta modalidad es especialmente útil para el inversor independiente que no puede demostrar ingresos fijos por nómina pero tiene capacidad real de ahorro y un proyecto claro. En Nueveporciento, Ricardo Audino Díaz se especializa en estos planes: modalidades básicas, maduras y avanzadas, con plazos de 2 a 10 años y asesoría personalizada para elegir el plan correcto según el monto del proyecto y el perfil económico del inversor.
Algunos proyectos se estructuran combinando ahorros propios, un plan del INVU y financiamiento complementario de otra fuente. Hacer esto sin asesoría especializada incrementa el riesgo de quedar sobrefinanciado o con un flujo de caja negativo desde los primeros meses de operación. La consulta previa con un especialista puede ahorrar meses de trámites mal encaminados y, más importante, evitar compromisos financieros que el proyecto no puede sostener.
Checklist de arranque y próximos pasos concretos
Antes de ir al INVU, verificá estos puntos para saber si tu proyecto tiene condiciones de avanzar:
- Confirmar que el uso de suelo del terreno permite vivienda multifamiliar según el Plan Regulador del municipio.
- Verificar que el lote no tiene hipoteca activa, o que podés obtener autorización del acreedor actual para ceder el primer grado hipotecario al INVU.
- Revisar que el plano catastrado tiene visado municipal para la finalidad de construcción del proyecto.
- Tener claro tu perfil: asalariado con más de seis meses en la misma empresa (CredINVU) o trabajador independiente o inversor sin nómina fija (Planes de Ahorro y Préstamo).
- Estimar el costo total del proyecto y verificar que esté dentro de los límites del INVU (máximo ₡120.000.000 en total, o ₡75.000.000 por unidad para multifamiliar).
- Calcular si el flujo de renta proyectado cubre la cuota del crédito desde el primer año, considerando que la tasa sube al 10% a partir del cuarto año.
Si ya sos suscriptor de un plan del INVU y el terreno está listo, el primer paso real es solicitar el estudio de contratos maduros con al menos 20 días naturales de anticipación. En paralelo, encargá los planos constructivos con un profesional habilitado en el CFIA y tramitá el permiso municipal desde ya: es el documento que más tiempo puede tomar y que más frecuentemente retrasa la presentación del expediente completo.
Si todavía no sos suscriptor, el primer paso es abrir un plan del INVU y definir desde el inicio la modalidad correcta según tu plazo de ahorro y el monto del proyecto que querés financiar. Saber cómo financiar la construcción de una casa de alquiler con el INVU implica estructurar bien el proyecto desde el principio: uso de suelo correcto, documentación vigente, perfil de ingresos compatible y flujo de caja sostenible. En Nueveporciento, Ricardo Audino Díaz acompaña al inversor en cada etapa de este proceso, desde elegir el plan hasta gestionar los desembolsos por avance de obra. Contactanos para una consulta inicial sin costo y evaluamos juntos si tu proyecto es viable bajo el esquema del INVU.
Preguntas frecuentes
¿Puedo vivir en una unidad y alquilar las otras dentro del mismo proyecto multifamiliar?
Sí, la modalidad multifamiliar exige que el solicitante resida en al menos una de las unidades y pueda alquilar las demás. Esa es la vía que permite financiar unidades destinadas a renta bajo CredINVU, siempre que el proyecto cumpla el uso de suelo y se tramite todo en una sola solicitud.
¿Cuánto puede tardar en reunirse el expediente técnico y por qué varía ese tiempo?
Tarda varias semanas en muchos casos porque el expediente técnico depende del tiempo de respuesta municipal y de la complejidad del proyecto. Conviene iniciar la preparación de planos, sellos del CFIA y permisos municipales en paralelo con los demás documentos; el permiso municipal suele ser el que más retrasa la presentación del expediente completo.
¿Qué sucede si el lote tiene una hipoteca vigente con otro acreedor?
Si el lote tiene hipoteca, se necesita la autorización del acreedor actual para ceder el primer grado hipotecario al INVU; sin esa autorización la propiedad no será aceptada como garantía. Esa falta de autorización es un motivo frecuente de rechazo y puede detener todo el trámite si no se verifica con anticipación.
¿Por qué es crítico calcular el punto de equilibrio entre la cuota del crédito y la renta proyectada?
Porque la tasa del crédito sube del 7% al 10% a partir del cuarto año y ese salto puede aumentar la cuota mensual significativamente. Si no se proyecta bien ese cambio, la cuota podría superar los ingresos por alquiler, especialmente si hay unidades vacantes al inicio, por lo que hay que estimar el flujo de caja antes de firmar la escritura.