Todos los años, muchas familias costarricenses se presentan a un banco con los papeles listos y la ilusión de tener casa propia, y regresan a su hogar con las manos vacías. El banco les dice que no por falta de fiador, que no porque los ingresos son en efectivo, que no porque el historial crediticio tiene una mancha de hace cinco años. La solicitud se rechaza. La necesidad de vivienda no desaparece. Precisamente ahí entra el financiamiento alternativo para vivienda: un conjunto de opciones reales que la mayoría desconoce.
Lo que muchas de esas familias no saben es que el banco no es la única puerta. Costa Rica tiene cooperativas, subsidios no reembolsables, esquemas de arrendamiento con opción de compra, planes con respaldo del Estado y microcréditos para mejoras, cada uno con sus propias reglas del juego. El camino existe: el problema es que nadie lo explica con claridad.
En este artículo se comparan las principales alternativas de financiamiento alternativo para vivienda disponibles en Costa Rica, con sus ventajas reales, sus limitaciones y los criterios para saber cuál le conviene a cada perfil. Y si al leerlo descubre que el Plan INVU es su mejor opción, conviene saber que hay asesores especializados que operan desde San Pedro con planes respaldados por el Estado costarricense y que pueden guiarle desde el primer paso.
Por qué la banca tradicional deja fuera a tantas familias
El sistema bancario costarricense no está diseñado para excluir a nadie, pero sus filtros tienen ese efecto en la práctica. Según la Encuesta de Capacidades Financieras de Costa Rica 2023, un 17 % de las personas encuestadas indicó haber enfrentado una negación de crédito o no haber podido realizar una operación financiera por incumplir requisitos, dato que abarca todo tipo de créditos, pero ilustra bien la magnitud del problema.
Los requisitos que más traban la aprobación
Tres obstáculos concentran la mayoría de los rechazos hipotecarios. El primero es el fiador solidario: encontrar a alguien con propiedad libre, empleo estable e historial limpio que esté dispuesto a responder por la deuda de otro es, para muchas personas, una tarea imposible. El segundo es la constancia salarial, un documento que simplemente no existe para quien trabaja por cuenta propia, vende en el mercado o presta servicios de forma independiente. El tercero es el historial crediticio: una deuda atrasada de hace años, aunque ya esté saldada, puede pesar más que años de pagos puntuales.
Quiénes quedan fuera del sistema bancario convencional
El trabajador independiente, el comerciante, el profesional por cuenta propia, el que factura por honorarios: todos ellos tienen ingresos reales, a veces superiores a los de un asalariado formal, pero no pueden presentar el papel que el banco exige. A ese grupo se suman quienes nunca han tenido tarjeta de crédito ni préstamo previo y, por eso, no tienen historial que mostrar. También están quienes tuvieron problemas de morosidad en el pasado, aunque su situación actual sea estable. Para todos ellos, las opciones siguientes ofrecen condiciones que la banca convencional no contempla.
Opciones de financiamiento alternativo para vivienda: cooperativas de ahorro y crédito
Las cooperativas son la alternativa más conocida y accesible a los bancos comerciales. Ofrecen crédito hipotecario con tasas competitivas y, en algunos casos, procesos más ágiles. No son, sin embargo, un camino sin filtros: tienen sus propias exigencias que no siempre resultan más fáciles de cumplir que las del banco.
Qué cooperativas ofrecen crédito de vivienda en Costa Rica
Las principales son Coopecaja, Cooperativa Universitaria, Coope Ande N.° 1, Coopenae y Coopealianza. Según información publicada por estas entidades en 2026, las tasas para crédito hipotecario en colones van aproximadamente de un 8,85 % a un 11,75 % anual, y en dólares de un 7,25 % a un 10,50 %, con plazos de hasta 30 años. Estas cifras son referencias orientativas: la tasa final depende del perfil del solicitante, el avalúo y las condiciones del producto específico. Coopealianza es la cooperativa con más evidencia pública de aceptar trabajadores independientes sin constancia salarial tradicional, validando ingresos mediante estados de cuenta, declaraciones tributarias o certificación de contador.
Ventajas y limitaciones de financiarse con una cooperativa
La ventaja más clara está en la tasa: en términos generales, las cooperativas ofrecen condiciones más favorables que la banca comercial para sus asociados, en particular en productos hipotecarios de largo plazo y para perfiles con buena capacidad de pago. Los procesos de aprobación pueden ser también más ágiles, y la atención al solicitante suele ser más personalizada. Las limitaciones son importantes: la mayoría exige afiliación previa, solicita constancia salarial o certificación de contador público para independientes, y el monto aprobado depende del avalúo y la capacidad de endeudamiento. Quienes opten por un crédito en dólares deben considerar el riesgo cambiario si sus ingresos son en colones: una devaluación puede encarecer significativamente la cuota.
Qué comparar antes de afiliarse
La tasa nominal no es suficiente para comparar. Lo que realmente importa es la Tasa de Interés Total Anual (TITA), que incluye comisiones, seguros obligatorios y otros cargos. También conviene preguntar si la tasa es fija durante todo el plazo o solo en un período inicial, cuál es la comisión por pago anticipado, y qué pólizas son obligatorias. Por ejemplo, según información publicada por la Cooperativa Universitaria, una de sus líneas de crédito contempla una comisión del 2 % si se cancela antes de 60 meses: un dato que puede cambiar el cálculo de conveniencia.
Subsidios y bonos estatales: el dinero que no hay que devolver
Para familias de ingresos bajos o medios, Costa Rica ofrece algo que ningún banco ni cooperativa puede igualar: subsidios habitacionales no reembolsables. Este es el único escenario donde el Estado entrega dinero para vivienda que el beneficiario no tiene que devolver.
El Bono Familiar de Vivienda del BANHVI
El Bono Familiar de Vivienda es el subsidio habitacional más importante del país. Puede usarse para comprar vivienda nueva o usada, construir en lote propio, comprar lote y construir, o reparar y mejorar una vivienda existente mediante el Bono RAMT. Según la normativa vigente del BANHVI consultada en 2026, el tope de ingreso familiar para acceder es de menos de ₡1.940.076 mensuales en salarios brutos. Los montos orientativos van de aproximadamente ₡6 millones a ₡9,7 millones según el nivel de ingreso del hogar y la modalidad solicitada; estas cifras pueden variar por resolución administrativa. El bono se tramita ante una entidad autorizada por el BANHVI, no directamente en esa institución, y solo se puede recibir una vez en la vida.
Bono RAMT, IMAS y modalidades para clase media
El Bono de Reparación, Ampliación, Mejoras y Terminación, conocido como RAMT, está dirigido a quienes ya tienen vivienda pero necesitan mejorarla: arreglos estructurales, ampliaciones, adaptaciones para personas con discapacidad o terminación de obras inconclusas. Para hogares en situación de vulnerabilidad extrema, el IMAS ofrece ayudas no reembolsables para materiales, mano de obra y reparaciones, con una calificación socioeconómica previa. Para familias con mayor capacidad de pago dentro del rango habilitado, existen las modalidades de bono-crédito y bono-prima, que combinan el subsidio con un crédito hipotecario para comprar una vivienda que supere el límite del bono puro.
Documentos y pasos para tramitar estos subsidios y programas de vivienda
Los documentos que normalmente se solicitan incluyen cédulas o DIMEX de todos los integrantes del núcleo, constancias de ingreso, certificación de bienes inmuebles, información registral de la propiedad, avalúo, planos y presupuesto según la modalidad. El primer paso concreto es acudir a una entidad autorizada por el BANHVI para que determine cuál programa aplica, cuál es el tope de ingreso vigente y qué monto corresponde. Pagar por planos o avalúos antes de esa consulta inicial es un error frecuente que puede costarle tiempo y dinero.
Arrendamiento financiero habitacional: vivir primero, ser dueño después
Este modelo es menos conocido en el mercado costarricense. Está estructurado principalmente para dos perfiles: quienes no cuentan con la prima necesaria para una hipoteca desde el inicio, y quienes prefieren evaluar la propiedad antes de comprometerse con una compra. Funciona como un alquiler con opción de compra que, si cumple criterios legales específicos, se clasifica como arrendamiento financiero.
Cómo funciona este esquema en la práctica
El operador financiero autorizado adquiere o mantiene la propiedad, el arrendatario paga cánones mensuales durante el plazo acordado y, al finalizar, ejerce la opción de compra por el valor residual pactado desde el inicio. Para que el contrato sea realmente financiero, debe cumplir al menos uno de estos cuatro criterios: transferencia de propiedad al vencer el plazo, opción de compra a precio especialmente favorable, plazo igual o superior al 75 % de la vida económica estimada del inmueble, o valor actual de las cuotas mínimas igual o superior al 90 % del valor del inmueble.
Ventajas reales y riesgos que no se pueden ignorar
La ventaja principal es acceder al uso del inmueble sin ser propietario desde el inicio, lo que puede facilitar la entrada para quienes no tienen prima disponible de inmediato. Los riesgos, sin embargo, son significativos. El operador debe estar autorizado y supervisado. El contrato es no cancelable. El tratamiento fiscal es complejo, con implicaciones de IVA, retenciones y declaración de intereses implícitos. Una mala estructuración puede generar problemas legales graves tanto para el arrendatario como para el arrendador. Antes de firmar cualquier contrato de este tipo, es indispensable contar con revisión de un abogado notario y un contador público. Tampoco se debe asumir que cualquier oferta de «alquiler con opción a compra» es legalmente un arrendamiento financiero: la clasificación depende de la sustancia económica del contrato, no del nombre que las partes le asignen.
Financiamiento colectivo inmobiliario: la opción más nueva y menos regulada
El financiamiento colectivo inmobiliario existe en Costa Rica, pero en un estado muy inicial comparado con otros mercados latinoamericanos. Antes de participar en cualquier esquema de este tipo, es fundamental entender con precisión qué está ofreciendo cada plataforma y bajo qué marco legal opera.
Qué iniciativas operan en Costa Rica y qué ofrecen
Las iniciativas identificables incluyen Howlett Capital, que anuncia tasas contractuales de entre 7 % y 18 % anual en dólares, no rendimientos históricos verificados, . Propiedades Advice ha presentado proyectos como Drift Away Lodge y Tai Sé, aunque sin historial público de rendimientos concretos. Los fondos inmobiliarios administrados por SAFI son el vehículo más institucional y regulado; según datos históricos publicados, sus rendimientos se han ubicado generalmente entre 3 % y 5 % anual, cifras muy distintas a lo que publicitan algunas plataformas privadas.
Por qué conviene ser muy cauteloso antes de participar
Un informe del BID sobre fintech en Costa Rica identificó ausencia de plataformas de financiamiento colectivo consolidadas en el país. Además, en 2026 no existe un régimen operativo de este tipo de plataformas autorizado por SUGEVAL: hay un proyecto de ley en discusión, pero no una normativa vigente que las habilite legalmente para captar inversión del público. Una tasa «ofrecida» y un rendimiento histórico verificado son cosas completamente distintas. Antes de poner dinero en cualquier esquema de este tipo, verifique en el Registro Nacional de Valores e Intermediarios de SUGEVAL si el vehículo está autorizado, analice las garantías, la prioridad de pago y la liquidez. Esta opción no es adecuada para quien necesita financiar su vivienda principal a corto plazo.
Microcréditos y préstamos para mejoras del hogar: rápidos pero costosos
Cuando la necesidad no es comprar una propiedad sino mejorar la que ya existe, los préstamos personales y microcréditos son una vía accesible. La conveniencia tiene un precio, y ese precio se llama tasa de interés.
Montos, plazos y tasas que puede esperar en 2026
Existen tres niveles de producto según la necesidad y el perfil. El préstamo personal sin garantía cubre montos de aproximadamente ₡1 a 15 millones, con plazos de 5 a 8 años y tasas de entre 13,5 % y 25 % en colones; el tope legal es de 36,27 % en colones. El microcrédito maneja tasas más altas, alrededor del 26,5 % al 28 %, con un tope legal de aproximadamente 51,5 %. El crédito específico para remodelación con garantía hipotecaria es el más económico: tasas desde un 7 % inicial y plazos de hasta 30 años, pero exige más documentación, avalúo, garantía y costos de formalización. Como referencia, el BCR publica una comisión de formalización del 0,75 % en uno de sus productos de este tipo. En todos los casos, compare la TITA, no solo la tasa nominal.
Cuándo tiene sentido usar un microcrédito y cuándo no
Para reparaciones menores como techo, baño, pintura o cocina, un préstamo personal puede ser suficiente y más ágil de tramitar. Para una ampliación importante o una remodelación integral, el crédito hipotecario es considerablemente más económico a largo plazo. El peligro del microcrédito es usarlo para financiar una necesidad grande con una tasa diseñada para necesidades pequeñas: la diferencia de interés acumulado puede ser enorme a lo largo de varios años.
Financiamiento alternativo para vivienda con respaldo estatal: los Planes del INVU
Entre las alternativas de crédito para vivienda disponibles en Costa Rica, el Plan de Ahorro y Préstamo del INVU destaca porque reúne, en un solo esquema, varios beneficios que difícilmente se encuentran juntos en otras opciones: respaldo del Estado, ausencia de fiadores, flexibilidad de plazo y acceso sin constancias salariales. Vale aclarar que las condiciones específicas varían según la modalidad y el monto suscrito, por lo que la asesoría especializada marca una diferencia concreta en el resultado.
Qué es el Plan INVU y por qué tiene garantía estatal
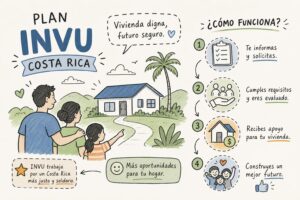
El mecanismo funciona así: el cliente acumula ahorro durante el plazo del plan, que puede ir de 2 a 10 años según la modalidad elegida, hasta alcanzar el porcentaje del valor del inmueble que corresponde a su contrato. Al completar esa etapa, el INVU financia el saldo restante con garantía del Estado costarricense. Los porcentajes exactos de ahorro requerido y financiamiento disponible dependen de la modalidad específica y del monto suscrito; un asesor puede detallar las condiciones aplicables a cada caso. No se exigen fiadores ni constancias salariales para inscribirse en el plan. El dinero puede destinarse a comprar un lote, construir casa o financiar la construcción de apartamentos de alquiler. La tasa del préstamo es fija, desde un 7 % anual sobre saldos, lo que elimina la incertidumbre de las tasas variables.
Cómo funciona el proceso de ahorro y préstamo paso a paso
El recorrido comienza con la selección del monto y la modalidad según el perfil del cliente, normalmente con solo la cédula y el primer aporte. Durante el plazo comprometido, el ahorro mensual se acumula de forma disciplinada, y es posible ajustar la modalidad para acelerar el proceso si la situación financiera mejora. Al completar la etapa de ahorro, se tramita el préstamo hipotecario con garantía estatal y la cuota queda fija hasta el final de la amortización. Comparado con el banco, el INVU no exige fiador, no exige constancia salarial y no aplica tasas variables. La contrapartida es el tiempo de la etapa de ahorro, que se compensa con condiciones de préstamo más predecibles y accesibles.
La asesoría de Ricardo Audino Diaz, Planes del INVU San Pedro
Inscribirse en un Plan del INVU sin asesoría es posible, pero implica navegar un sistema con múltiples modalidades, plazos, montos y condiciones que varían según el perfil. Ricardo Audino Diaz lleva más de 10 años trabajando exclusivamente con los Planes del INVU desde San Pedro, lo que le permite orientar a cada cliente hacia la modalidad que mejor se ajusta a su situación: la adecuada para el trabajador independiente, la que acelera el proceso para quien ya tiene ahorros previos, la más conveniente para quien quiere construir apartamentos de alquiler. Esa orientación no es un trámite adicional: evita errores costosos y ahorra tiempo real. Si quiere empezar con claridad, puede ponerse en contacto con el equipo de Nueveporciento directamente desde San Pedro.
Cómo elegir la alternativa correcta según su perfil
Ninguna de las opciones revisadas es universalmente la mejor. La alternativa correcta depende de la situación financiera específica de cada persona, del objetivo concreto, del plazo disponible y de la capacidad de cumplir los requisitos de cada esquema.
Preguntas clave para evaluar cualquier oferta de financiamiento alternativo para vivienda
Antes de comprometerse con cualquier alternativa, hágase estas preguntas:
- ¿Cuál es la Tasa de Interés Total Anual, incluyendo seguros, comisiones y gastos de formalización?
- ¿Necesito fiador o constancia salarial para calificar?
- ¿El operador o la plataforma está autorizado y supervisado por la entidad reguladora correspondiente?
- ¿Qué sucede si no puedo pagar una cuota: hay período de gracia, penalización, ejecución inmediata?
- ¿Puedo cambiar de plan o modalidad si mi situación financiera cambia durante el proceso?
- ¿El inmueble queda libre de gravámenes durante la etapa de ahorro o queda hipotecado desde el inicio?
Resumen comparativo: qué opción conviene según la situación
Para el trabajador independiente sin historial crediticio o sin posibilidad de presentar constancia salarial, el Plan del INVU es la alternativa con mayor respaldo institucional y menores barreras de entrada. Para la familia de ingresos bajos que tiene lote propio o vive en condiciones precarias, el Bono Familiar de Vivienda del BANHVI puede ser la solución: dinero que no se devuelve, tramitado ante una entidad autorizada.
Para el empleado formal con buen récord crediticio y estabilidad laboral, una cooperativa de vivienda como Coopealianza o Coope Ande N.° 1 puede ofrecer una tasa hipotecaria competitiva con mayor rapidez que el Plan INVU. Para el propietario que necesita mejorar su vivienda sin comprar una nueva, el Bono RAMT es el primer recurso que explorar; si el monto no es suficiente, un crédito hipotecario para remodelación resulta considerablemente más económico que un microcrédito. Para el inversor con tolerancia al riesgo que quiere participar en bienes raíces sin comprar directamente, los fondos inmobiliarios regulados por SUGEVAL son la única opción con historial verificable y supervisión efectiva.
Conclusión
El financiamiento alternativo para vivienda en Costa Rica no es un camino de segunda categoría: es la ruta principal para cientos de miles de familias que el sistema bancario convencional no puede o no quiere atender. Cooperativas de vivienda, bonos estatales, planes de ahorro con garantía del Estado, microcréditos y esquemas de arrendamiento financiero son opciones reales, cada una con sus condiciones y sus límites.
La clave no está en elegir la opción más popular ni la que suena mejor en redes sociales, sino la que se ajusta al perfil real: los ingresos disponibles, el objetivo habitacional, la capacidad de documentar y el tiempo que se puede esperar. Esa evaluación es exactamente lo que hace un asesor especializado antes de recomendar cualquier camino.
Cuando la alternativa más adecuada es el Plan INVU, contar con Ricardo Audino Diaz, Planes del INVU San Pedro, marca la diferencia entre entrar al sistema con un plan bien estructurado o perder meses navegándolo sin orientación. Si quiere saber cuál es la opción que mejor se adapta a su caso, el equipo de Nueveporciento está disponible para una consulta personalizada desde San Pedro.