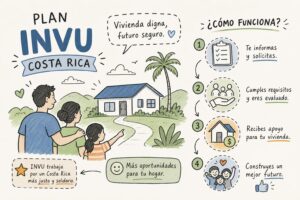
Muchas personas escuchan hablar del INVU durante años antes de atreverse a preguntar cómo funciona exactamente. La duda más común no es si el sistema es bueno o malo: es entender la lógica antes de comprometerse. Esta guía sobre el ahorro y préstamo INVU responde esa misma pregunta que respondemos a diario en Nueveporciento, la asesoría de Ricardo Audino Diaz en Planes del INVU San Pedro.
Al terminar de leerla, usted va a entender cada etapa del sistema, va a poder estimar su cuota mensual con números reales y va a conocer los pasos concretos para inscribirse. El punto de partida es simple: el sistema opera en dos etapas, y todo lo demás se construye sobre esa lógica.
El sistema de ahorro y préstamo INVU: ahorro primero, préstamo después
El Instituto Nacional de Vivienda y Urbanismo no otorga un crédito hipotecario desde el primer día. Primero exige una etapa de ahorro programado, y esa decisión no es caprichosa: es el mecanismo que le permite financiar sin fiadores ni constancias salariales al inicio, respaldado por el INVU como entidad estatal. El sistema recompensa la disciplina del suscriptor con condiciones que se adaptan a perfiles que la banca convencional no suele atender, como trabajadores independientes o personas con historial crediticio limitado, gracias a factores como la ausencia de fiador, la evaluación por capacidad de ahorro sostenida y rangos de porcentaje de ahorro accesibles.
La etapa de ahorro: qué construye con cada depósito
Durante la primera etapa, usted deposita una cuota fija mensual hasta completar entre el 25% y el 35% del monto del contrato. Ese porcentaje depende del plan que elija. Lo fundamental es entender que cada cuota que deposita es parte del inmueble que ya está comprando, no dinero que desaparece en trámites. Al final de esta etapa, ese ahorro acumulado se convierte en el aporte inicial que respalda el financiamiento.
No se requiere historial crediticio, fiador ni comprobante de ingresos para iniciar esta etapa. Eso cambia las reglas del juego para trabajadores independientes, emprendedores y personas que no califican en la banca tradicional. El INVU evalúa primero su capacidad de ahorro sostenida, no su contrato laboral.
Qué ocurre cuando termina el ahorro: el contrato maduro
Al completar la etapa de ahorro, el contrato «madura» y el INVU financia el saldo restante mediante un préstamo hipotecario a tasa fija. En ese momento sí entran en juego documentos adicionales: avalúo de la propiedad, estudio registral y comprobantes de capacidad de pago.
La transición entre etapas no es automática. Debe solicitarse con al menos 20 días naturales de anticipación, enviando la solicitud de maduración al correo [email protected] o presentándola en la Plataforma de Servicios del INVU en San Pedro. Una vez recibida, el instituto tiene 20 días naturales para resolver esa solicitud.
Los seis planes de ahorro y préstamo INVU disponibles
El INVU ofrece seis planes identificados por los años de ahorro: 2, 3, 4, 5, 7 y 10 años. No son opciones intercambiables. Cada uno define cuánto deposita por mes, qué porcentaje debe acumular y en qué condiciones puede financiar el resto. Elegir mal el plan puede significar cuotas que no caben en su presupuesto o un horizonte de tiempo que no se ajusta a lo que usted tiene proyectado.
Tabla comparativa: plazos, porcentajes y tasas
| Plan | Años de ahorro | % aproximado ahorrado | Plazo del préstamo | Tasa anual fija |
|---|---|---|---|---|
| Plan 2 | 2 años | 35% | 4, 5 o 6 años | 7% a 7,25% |
| Plan 3 | 3 años | 30% | 6 a 9 años | 7% a 8% |
| Plan 4 | 4 años | 25% | 7 a 11 años | 7% a 8,50% |
| Plan 5 | 5 años | 30% | 8 a 12 años | 7% a 8,75% |
| Plan 7 | 7 años | 25% | 10 a 12 años | 7% a 8,75% |
| Plan 10 | 10 años | 25% | 12 o 13 años | 7% o 9% |
La regla general es directa: a menor plazo de ahorro, mayor cuota mensual durante esa etapa. El Plan 2 exige el esfuerzo más concentrado pero libera el financiamiento en menos tiempo. El Plan 10 distribuye ese peso a lo largo de una década y resulta ideal para quienes están planificando desde jóvenes.
¿Cuál plan conviene según su situación actual?
La respuesta depende de su capacidad de ahorro mensual y del tiempo que tiene disponible. Si su prioridad es tener casa en el menor tiempo posible y puede destinar una cuota alta cada mes, los planes de 2 o 3 años son su mejor ruta. Quien prefiera cuotas de ahorro más bajas con mayor holgura mensual encontrará en los planes de 7 o 10 años una opción más cómoda. Los planes de 4 o 5 años, por su parte, ofrecen una alternativa intermedia entre velocidad y esfuerzo financiero.
Si usted ya tiene un plan suscrito y quiere acortar el plazo, existe la posibilidad de cambiar de modalidad, aunque ese trámite está sujeto a evaluación puntual y conviene confirmarlo directamente con el INVU o con un comisionista autorizado. El impacto en la cuota mensual y en las condiciones del préstamo varía según el estado actual del contrato, por lo que analizarlo con un asesor especializado antes de decidir es lo más prudente.
Cómo se calcula la cuota mensual de ahorro y préstamo INVU
El cálculo no requiere fórmulas complejas. El sistema usa una lógica lineal: multiplica el monto que usted solicita por un factor fijo que depende del plan elegido. La calculadora oficial del INVU acepta montos entre ₡10 millones y ₡155 millones, y con esos dos datos, monto y plan, genera la cuota de ahorro INVU de forma inmediata.
Los factores de cuota por millón según cada plan
Estos son los factores vigentes en 2026 según la calculadora oficial del INVU. Para obtener su cuota mensual, multiplique el factor por los millones que piensa solicitar:
- Plan 3 años: ₡9.445 por millón
- Plan 4 años: ₡6.042 por millón
- Plan 5 años: ₡4.834 por millón
- Plan 7 años: ₡3.453 por millón
- Plan 10 años: ₡2.417 por millón
Para el Plan 2, la calculadora oficial no publica un factor numérico directo; en ese caso conviene ingresar el monto directamente en la herramienta del INVU o consultar con un asesor para obtener el valor exacto.
Un ejemplo real para que pueda estimarlo usted mismo
Imagine que necesita financiar ₡50 millones y elige el Plan 5. Con el factor de ₡4.834 por millón, su cuota mensual de ahorro durante cinco años sería de ₡241.700. Al completar esa etapa, habrá acumulado el 30% del monto del contrato: unos ₡15 millones. El INVU financia el 70% restante, ₡35 millones, mediante un préstamo hipotecario. Si elige amortizarlo en 10 años a una tasa del 8,25% anual, la cuota del préstamo en la segunda etapa ronda los ₡430.000 mensuales.
En Nueveporciento, la asesoría de Ricardo Audino Diaz en Planes del INVU San Pedro, corremos este cálculo de forma personalizada según su monto, su perfil y el plan que más le convenga. No tiene ningún costo. Si quiere ver los números con su situación real antes de tomar una decisión, comuníquese con nuestro equipo en San Pedro.
Qué documentos necesita para inscribirse y qué viene después
Uno de los malentendidos más frecuentes es pensar que abrir un plan del INVU es un trámite complejo desde el primer día. No lo es. La inscripción inicial exige muy poco; la documentación más detallada entra en juego cuando llega el momento del crédito hipotecario INVU, años después.
Lo que necesita para abrir el plan hoy
Para inscribirse, solo requiere tres elementos básicos: cédula de identidad vigente, el formulario de solicitud de suscripción completado y firmado, y el pago de la primera cuota de ahorro. No se exige constancia salarial, fiador ni historial crediticio para iniciar. El trámite puede hacerse de forma presencial en la Plataforma de Servicios del INVU o de forma digital, enviando los documentos escaneados en PDF al comisionista autorizado. Una vez recibida la solicitud completa, el INVU tiene hasta 15 días naturales para formalizar la suscripción.
Los documentos que entrarán en juego al solicitar el préstamo
Cuando el contrato madura y llega el momento de activar el crédito hipotecario, sí se requiere un expediente más completo. Para ese momento deberá tener listos:
- Comprobantes de ingresos
- Estudio registral de la propiedad
- Plano catastrado
- Avalúo
- Si el proyecto es de construcción: planos aprobados con sus sellos correspondientes y presupuesto detallado de obra
- Si va a comprar un inmueble ya existente: opción de venta o carta de intenciones con vigencia mínima de 90 días
Para trabajadores independientes, el documento clave en esta etapa es la certificación de ingresos emitida por un contador público autorizado, acompañada de declaraciones de renta, estados de cuenta bancarios recientes y comprobantes de la actividad económica. La clave para los independientes es ordenar esos soportes con tiempo, no esperar a que el contrato madure para empezar a reunirlos. Un asesor puede orientarle exactamente cuáles documentos aplican según su tipo de proyecto y actividad.
Qué sucede al completar el plazo y cómo se activa el crédito hipotecario
Llegar al final de la etapa de ahorro es el hito más importante del proceso. A partir de ese momento, el INVU financia hasta el 75% del monto suscrito mediante un préstamo hipotecario con tasa fija. Las condiciones concretas dependen del plan que eligió y del plazo de amortización que seleccione al formalizar el crédito.
Tasas de interés y plazos de amortización según el plan
Las tasas vigentes en 2026 van desde el 7% hasta el 9% anual fijo, y se mantienen constantes durante todo el período del préstamo. En términos generales, los plazos de amortización más cortos tienen las tasas más bajas, y los plazos más largos llevan tasas un poco más altas. La cuota del préstamo no puede superar el 50% del ingreso líquido del solicitante, lo que el INVU verifica al revisar la capacidad de pago. Dado que las condiciones pueden actualizarse, siempre conviene confirmar la tabla vigente con el INVU o con un asesor autorizado antes de firmar.
Costos adicionales que debe contemplar desde ya
El INVU no cobra gastos administrativos, pero sí existen cargos que el suscriptor debe asumir y que conviene incluir en la planificación desde el inicio. Al formalizar el crédito deberá pagar timbres y gastos legales de la escritura hipotecaria, cuyo monto varía según el valor del crédito y los actos notariales. También deberá cubrir el 50% del costo del avalúo. Y si el proyecto es de construcción, aplica un cargo de fiscalización del 1,5% sobre el monto aprobado. El INVU no financia ninguno de estos costos, por lo que forman parte del costo real total del proceso.
Preguntas frecuentes sobre el ahorro y préstamo INVU
¿Cuáles son los requisitos para el crédito INVU?
Para iniciar el plan solo necesita cédula vigente, el formulario de suscripción y el pago de la primera cuota. Los requisitos para el crédito hipotecario INVU, como comprobantes de ingresos y avalúo, se exigen únicamente cuando el contrato madura, es decir, al concluir la etapa de ahorro.
¿Cómo funciona la calculadora INVU?
La calculadora oficial del INVU toma el monto que usted desea financiar (entre ₡10 millones y ₡155 millones) y el plan elegido, y aplica un factor fijo por millón para generar la cuota de ahorro mensual. Los factores vigentes en 2026 están detallados en la sección de cálculo de esta guía.
¿Puedo inscribirme si soy trabajador independiente?
Sí. El ahorro previo INVU no exige constancia salarial ni fiador para iniciar. Los independientes sí deben presentar certificación de ingresos de un contador público autorizado al momento de solicitar el crédito, junto con declaraciones de renta y estados de cuenta recientes.
¿Qué pasa si quiero cambiar de plan después de inscribirme?
Existe la posibilidad de cambiar de modalidad, pero ese trámite está sujeto a evaluación puntual por parte del INVU. Conviene confirmarlo directamente con la institución o con un comisionista autorizado antes de tomar esa decisión.
El primer paso es más simple de lo que parece
El ahorro y préstamo INVU funciona así: primero ahorra entre el 25% y el 35% del monto del contrato durante el plazo del plan elegido; luego el INVU financia el saldo restante con tasa fija y sin necesidad de fiadores. El plan que elija define cuánto deposita cada mes, por cuánto tiempo y qué condiciones de crédito obtendrá al llegar a la segunda etapa.
Para inscribirse hoy solo necesita cédula, formulario y la primera cuota. Lo demás, la documentación del crédito hipotecario, el avalúo y los gastos de formalización, llega después, cuando ya completó el ahorro y tiene el camino recorrido.
Si quiere ver los números según su situación específica antes de decidir, en Nueveporciento, nuestro equipo liderado por Ricardo Audino Diaz en Planes del INVU San Pedro hace ese análisis sin costo. Le ayudamos a elegir el plan correcto, a calcular su cuota real con el ahorro y préstamo INVU y a resolver cualquier duda antes de firmar. Contáctenos en San Pedro y empecemos con los números sobre la mesa.