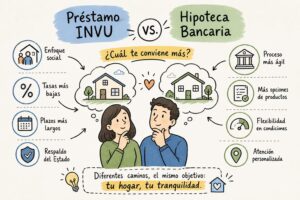
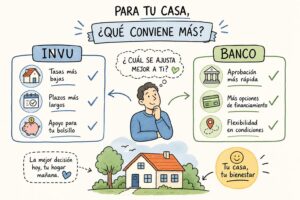
¿Es mejor el INVU o un banco para comprar casa? La respuesta depende de tres factores concretos: su situación laboral, el plazo en que necesita la vivienda y si puede cumplir los requisitos de cada sistema. Si usted es trabajador independiente, no tiene constancia salarial o no califica en un banco convencional, el Plan del INVU suele ser la opción más viable para su perfil. Si tiene empleo formal, historial crediticio limpio y necesita la vivienda en los próximos meses, un crédito hipotecario bancario puede encajar mejor. El problema real es que la mayoría de personas hace esta comparación sin números concretos sobre su propio caso, y ahí es exactamente donde se toma la decisión equivocada.
No existe una respuesta universal que aplique igual para todos. En este artículo se comparan las tasas de interés hipotecarias vigentes para 2026, cuotas simuladas con una vivienda de ₡30 millones como referencia, y los requisitos que exige cada vía. Al final encontrará cómo hacer esa evaluación de forma personalizada y sin costo, tal como lo hace el equipo de Nueveporciento en San Pedro con cada persona que consulta.
Lo que debe saber antes de decidir
- Tasa fija del INVU: los planes de ahorro y préstamo ofrecen tasas de entre 7% y 9% anual, fijas durante todo el plazo del préstamo, sin ajustes por variaciones del mercado.
- Banco: acceso inmediato con riesgo variable: los créditos hipotecarios bancarios permiten comprar sin espera, pero muchos aplican tasa variable después del tramo inicial fijo.
- Independientes tienen ruta propia: el INVU acepta certificación de Contador Público Autorizado (CPA) en lugar de constancia salarial, lo que abre la puerta a quienes no califican en la banca tradicional.
- El ahorro previo no es una desventaja: la etapa de ahorro del INVU (2 a 10 años) reduce el monto financiado y el total de intereses pagados a lo largo del crédito.
- Tiempos similares, distintos puntos de partida: con expediente completo, ambos sistemas pueden tardar entre 1 y 3 meses para formalizar; la diferencia real está en el período de ahorro previo del INVU.
- No hay subsidios exclusivos del INVU: los beneficios como el Bono Familiar de Vivienda dependen del perfil socioeconómico, no del canal de financiamiento elegido.
¿Cómo funciona cada opción y por qué no se pueden comparar igual?
Para comparar tasas y cuotas con sentido, primero hay que entender que el INVU y un banco hipotecario operan con lógicas completamente distintas. Mezclarlas sin esa base lleva a conclusiones incorrectas que pueden costar caro.
El sistema de ahorro previo del INVU
El Plan de Ahorro y Préstamo del INVU funciona en dos etapas bien definidas. En la primera, el cliente ahorra durante un período de 2 a 10 años y acumula entre el 25% y el 35% del valor total del inmueble. Cuando concluye esa etapa, el INVU financia el saldo restante con una cuota y una tasa fija durante todo el plazo del préstamo. Una ventaja práctica para los trabajadores independientes es que el sistema acepta la certificación de un CPA en lugar de constancia salarial, y la garantía del préstamo es hipotecaria sobre el inmueble, como en cualquier crédito institucional.
Esta lógica no es una desventaja disfrazada. Es una forma distinta de construir patrimonio: quien ahorra con el INVU llega al préstamo con una parte del inmueble ya pagada, lo que reduce el monto financiado y, por tanto, el total de intereses que pagará a lo largo del crédito. En las simulaciones de este artículo, esa diferencia es considerable frente a una hipoteca bancaria a 20 o 30 años, aunque el resultado exacto dependerá siempre del valor de la vivienda, el porcentaje de ahorro acumulado y los plazos elegidos.
El crédito hipotecario bancario: acceso inmediato, deuda más larga
Un crédito hipotecario bancario funciona al revés: el banco entrega el dinero de inmediato, sin exigir un período de ahorro previo en la mayoría de sus productos. El plazo puede extenderse hasta 30 años, lo que mantiene la cuota mensual más baja, pero incrementa considerablemente el total de intereses pagados. Muchas hipotecas bancarias aplican tasa fija solo durante un tramo inicial de 2, 3 o 5 años, y luego pasan a una tasa variable indexada a la Tasa Básica Pasiva más un margen del banco.
Para acceder a financiamiento bancario, el solicitante necesita historial crediticio en regla, constancia salarial o documentación de ingresos, y generalmente debe aportar una prima propia. Un registro negativo en SUGEF suele bloquear la aprobación de forma inmediata, sin importar qué tan sólidos sean los ingresos del solicitante.
Por qué esta diferencia cambia todo el análisis
Comparar «tasa INVU versus tasa banco» sin considerar el período de ahorro, el monto financiado y los requisitos que cada quien puede cumplir lleva a conclusiones incompletas. El análisis correcto mide el tiempo total hasta tener la vivienda, el flujo de caja mes a mes durante todo el proceso, y si el solicitante califica en cada sistema. Con ese marco claro, la decisión se vuelve mucho más sencilla.
¿Cuánto pagaría cada mes: simulación con ₡30 millones?
Aquí están los números. La referencia es una vivienda de ₡30.000.000, sin seguros ni gastos legales, para que pueda seguir los cálculos con facilidad y luego aplicarlos a su caso real.
| Alternativa | Pago mensual durante el ahorro | Pago mensual durante el préstamo | Tiempo de espera antes del préstamo | Total estimado pagado |
|---|---|---|---|---|
| INVU, plan 5 años | ₡145.020 | aprox. ₡307.000 (crédito a 8 años) | 5 años | aprox. ₡38.200.000 |
| INVU, plan 10 años | ₡72.510 | aprox. ₡231.400 (crédito a 12 años) | 10 años | aprox. ₡42.000.000 |
| Banco, 20 años | No aplica (acceso inmediato) | aprox. ₡269.900 | Ninguno | aprox. ₡64.776.000 |
| Banco, 30 años | No aplica (acceso inmediato) | aprox. ₡241.300 | Ninguno | aprox. ₡86.868.000 |
Simulación referencial basada en tasa del 9% anual para el banco y 7% anual para el INVU. No incluye seguros, gastos de formalización ni comisiones. Solicite cifras exactas según su caso.
Lo que los números no muestran a primera vista
En el banco, la cuota puede subir cuando la tasa pasa de fija a variable al vencer el tramo inicial. Esa variación se aplica automáticamente según las condiciones pactadas en el contrato y puede representar decenas de miles de colones adicionales cada mes durante años. En el INVU, la tasa es fija durante todo el préstamo: lo que firma al inicio es lo que paga hasta el final.
El costo total marca la diferencia más grande. Un crédito bancario a 30 años al 9% sobre ₡30 millones implica pagar aproximadamente ₡86.868.000 en total, casi tres veces el valor original del inmueble. Con el plan de ahorro del INVU a 5 años, el total estimado ronda los ₡38.200.000, ahorro e intereses incluidos. Esa brecha es la razón por la que muchos clientes que sí califican en un banco igualmente eligen el sistema del INVU.
Comparativa INVU vs. banco para comprar casa: tasas y plazos en 2026
Tasas del INVU: fijas y predecibles a lo largo del préstamo
En 2026, las tasas de interés hipotecarias del Plan de Ahorro y Préstamo del INVU van del 7% al 9% anual y permanecen fijas durante todo el plazo del crédito. La tasa del 7% anual aplica a las modalidades de ahorro con plazos de préstamo más cortos: un período de ahorro de 5 años con crédito a 8 años, o un período de ahorro de 10 años con crédito a 12 años, pueden calificar para esa tasa según la modalidad elegida. Las combinaciones con plazos más largos llegan hasta el 9% anual. Esa estabilidad facilita la planificación financiera familiar porque la cuota mensual del préstamo de vivienda no cambia por ningún factor externo.
Tasas bancarias: el riesgo de lo variable
La banca comercial costarricense ofrece en 2026 tasas iniciales de entre 7,75% y 10% en colones para créditos hipotecarios bancarios, según la entidad y el perfil del solicitante. La mayoría de esas hipotecas aplican tasa fija solo durante el tramo inicial (2, 3 o hasta 5 años) y luego se indexan a la Tasa Básica Pasiva más un margen definido por el banco. Esto significa que la cuota mensual del préstamo de vivienda puede aumentar en el mediano plazo sin que el cliente lo haya considerado al firmar. Para comparar líneas de crédito para vivienda con criterio, solicite siempre el costo efectivo total de la operación, no solo la tasa nominal «desde» que aparece en la publicidad.
¿Qué documentos piden y cuánto tiempo tardan en aprobar?
Requisitos del INVU para el préstamo
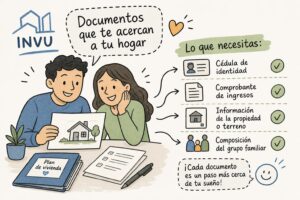
Para tramitar un préstamo a través del sistema del INVU necesita identificación vigente, formulario institucional y reporte actualizado de SUGEF. Si es asalariado, debe presentar constancia salarial reciente con salario bruto, neto, antigüedad y puesto. Si es trabajador independiente, esa constancia se sustituye por una certificación de ingresos emitida por un CPA, con respaldo documental de la actividad económica. Esa sustitución es la principal ventaja del sistema para quienes no tienen empleo formal.
Los documentos del inmueble incluyen informe registral reciente (no mayor a 8 días para la línea CredINVU), plano catastrado y visado municipal cuando corresponda. El monto financiable en CredINVU va de ₡20 millones a ₡120 millones, con plazo de hasta 20 años. Para construcción puede requerirse documentación adicional del proyecto.
Lo que necesita para un banco
Un crédito hipotecario bancario exige identificación, formularios de la entidad, autorización de consulta crediticia y comprobantes de ingresos. Para independientes, los bancos también aceptan certificación de CPA, pero aplican criterios de riesgo más estrictos que en muchos casos resultan en condiciones menos favorables o en rechazo. Además, el banco solicita avalúo bancario propio, estudio registral, plano catastrado y pólizas de vida e incendio. El historial crediticio es determinante: un registro negativo en SUGEF bloquea la aprobación en la gran mayoría de entidades.
Tiempos de aprobación: realidad versus expectativa
Con el INVU, el estudio de contratos maduros toma 20 días naturales, y la resolución formal del préstamo tiene un plazo reglamentario de 35 días. Contando avalúo, estudio registral, formalización e inscripción, conviene calcular entre 1,5 y 3 meses desde que se presenta el expediente completo. Un banco privado puede preaprobarlo en 3 a 5 semanas, pero la formalización con avalúo y revisión legal puede extenderse varias semanas adicionales. Ninguna opción es instantánea: la ventaja del banco está en que no exige el período de ahorro previo, no necesariamente en que aprueba más rápido una vez recibido el expediente.
¿Cuál le conviene más según su perfil?
No hay una sola respuesta. Hay cuatro perfiles concretos con respuestas distintas, y conocer el suyo es el paso más importante antes de tomar cualquier decisión.
Trabajador formal con historial crediticio sólido
Este perfil tiene el mayor número de opciones disponibles y califica en ambas vías. El banco puede ser la elección más rápida si necesita la vivienda pronto y ya cuenta con la prima disponible. El sistema del INVU conviene si puede esperar el período de ahorro y prefiere la seguridad de una tasa fija garantizada durante todo el préstamo, sin el riesgo de ajustes variables en el mediano plazo. La variable clave es si ya tiene el 25% o 35% de prima ahorrado: con esa prima lista, el financiamiento bancario se vuelve competitivo de inmediato; sin ella, el INVU le ayuda a estructurar ese ahorro con disciplina.
Trabajador independiente o sin constancia salarial
Este es el perfil donde el sistema del INVU tiene la ventaja más clara. El plan acepta la certificación de CPA en lugar de constancia salarial, lo que abre la puerta a emprendedores, comerciantes y profesionales por cuenta propia que los bancos rechazan con frecuencia. Los bancos también aceptan CPA, pero aplican criterios de riesgo más exigentes que resultan en condiciones desfavorables o en rechazo directo. No tener constancia salarial no significa no tener requisitos: el INVU también evalúa la capacidad de pago, pero lo hace con una lógica más flexible que la banca convencional.
Persona sin historial crediticio o con historial limitado
La banca convencional depende fuertemente del historial en SUGEF. Un registro negativo o inexistente suele derivar en rechazo automático, sin importar qué tan buenos sean los ingresos actuales del solicitante. El plan de ahorro del INVU evalúa el comportamiento durante el período de acumulación, lo que puede funcionar como un antecedente alternativo ante el sistema financiero. Para quien está construyendo su historial crediticio, el INVU es una ruta más viable y estructurada que la banca tradicional.
Joven adulto que planifica su primera vivienda a largo plazo
Un plan de ahorro a 10 años permite proyectar la vivienda sin urgencia inmediata, con una cuota mensual muy asequible: para una propiedad de ₡30 millones, esa cuota es de apenas ₡72.510 durante el período de ahorro. La disciplina del ahorro forzado protege contra la tentación de gastar lo acumulado en otros gastos. Al concluir el período, el préstamo se obtiene con tasa fija, sin necesidad de negociar condiciones con un banco en un entorno de tasas potencialmente más altas que las actuales.
¿Hay subsidios o beneficios fiscales exclusivos por financiar con el INVU?
La respuesta directa es no. No existe un beneficio fiscal exclusivo por el simple hecho de usar el sistema del INVU. Los beneficios reales dependen de otras condiciones que aplican independientemente del canal de financiamiento.
El Bono Familiar de Vivienda y su relación con el INVU
El Bono Familiar de Vivienda (BFV) es una donación del Estado costarricense para hogares de escasos recursos, administrada por el BANHVI. No es automático por contratar un plan del INVU: depende de requisitos socioeconómicos como límites de ingreso familiar, no tener vivienda propia y otras condiciones que el BANHVI establece y actualiza periódicamente. Un crédito bancario también puede combinarse con el BFV si la familia califica; esa ventaja no pertenece en exclusiva al INVU.
Exoneraciones, declaratoria de interés social y lo que sí aplica
Las operaciones con declaratoria de interés social pueden quedar exentas de derechos y timbres registrales. Sin embargo, esa exoneración aplica por la condición de la vivienda, no por el origen del financiamiento: un crédito bancario sobre una vivienda con esa declaratoria puede conservar los mismos beneficios. Además, el INVU indica que los gastos de formalización los debe cubrir el solicitante, por lo que no debe asumirse que todo está exonerado por usar este sistema. La diferencia real del INVU está en la accesibilidad del ahorro previo y en la estabilidad de las tasas fijas, no en subsidios fiscales exclusivos del sistema.
¿Es mejor el INVU o un banco para comprar casa? Cómo evaluarlo según su caso
Los datos que necesita antes de decidir
Antes de comparar tasas y cuotas necesita responder tres preguntas sobre su propio caso: ¿cuánto vale la propiedad que busca y puede demostrar sus ingresos de forma formal o a través de un CPA? ¿Necesita la vivienda en los próximos 12 meses o puede planificar con 3, 5 o 10 años de horizonte? ¿Tiene historial crediticio en SUGEF sin registros negativos relevantes? Con esos datos claros, la comparación entre el financiamiento para vivienda en Costa Rica, ya sea por el INVU o por la banca, deja de ser abstracta y se convierte en una decisión concreta con números reales sobre su situación.
Por qué una asesoría personalizada cambia el resultado
Las simulaciones genéricas como las de este artículo son puntos de partida, no decisiones finales. Cada caso tiene variables que modifican el cálculo: el tipo de inmueble (lote, casa, apartamento), el uso que se le dará, el estado registral de la propiedad y los montos exactos del plan elegido. En Nueveporciento, Ricardo Audino Díaz y su equipo trabajan exclusivamente con los Planes de Ahorro y Préstamo del INVU; esa especialización permite evaluar cada caso con profundidad real, no con promedios de mercado. La consulta no tiene costo y puede realizarse desde la oficina en San Pedro o de forma remota.
Conclusión: ¿es mejor el INVU o un banco para comprar casa?
No existe un ganador universal en la comparativa INVU vs. banco para comprar casa. El sistema del INVU favorece a trabajadores independientes, personas sin historial crediticio sólido y quienes pueden planificar la vivienda con varios años de anticipación. El banco puede convenir a quienes necesitan acceso inmediato, tienen empleo formal, prima disponible e historial crediticio en regla. Ninguna de las dos opciones es objetivamente superior: la correcta es la que se ajusta a su realidad específica.
Tres variables definen la decisión: la tasa fija del INVU frente a la posible variabilidad del crédito hipotecario bancario; el período de ahorro previo frente al acceso inmediato; y los requisitos documentales que usted puede cumplir según su condición laboral. Ignorar cualquiera de ellas lleva a comparaciones incompletas que pueden costar mucho dinero a lo largo de los años.
Si ya entiende las diferencias y quiere aplicarlas a su caso concreto, el siguiente paso es una asesoría personalizada. Si quiere hacer esa comparación con sus datos reales, contáctenos. La consulta es gratuita y le mostramos los números antes de que tome cualquier decisión.
Preguntas frecuentes
Quién paga los gastos de formalización si uso el INVU o un banco para comprar casa?
Yo afirmo que el solicitante debe cubrir los gastos de formalización; el INVU indica que esos gastos los paga el solicitante y no debe asumirse que todo está exonerado. Algunas exoneraciones por declaratoria de interés social aplican por la condición de la vivienda, no por el canal de financiamiento, por lo que cualquier exención depende del inmueble y no del uso del INVU o del banco.
El INVU financia construcción o solo compra de vivienda ya lista?
El INVU puede financiar construcción pero puede requerir documentación adicional del proyecto; el monto financiable en CredINVU va de ₡20 millones a ₡120 millones y el plazo puede ser hasta 20 años. Para trámites de construcción es necesario presentar la documentación específica que el INVU solicite además de los documentos habituales del inmueble.
Se puede combinar el Bono Familiar de Vivienda con un crédito bancario?
Sí, el Bono Familiar de Vivienda puede combinarse con un crédito bancario si la familia califica según los requisitos del BANHVI; el bono no es exclusivo del INVU. La concesión del bono depende de límites de ingreso familiar y otras condiciones socioeconómicas, por lo que tanto un crédito del INVU como uno bancario podrían acceder al bono si se cumplen esos criterios.
Cuánto tiempo tarda en total obtener la vivienda si elige un plan del INVU con ahorro previo?
El tiempo total depende del período de ahorro elegido; los planes de ahorro del INVU en las simulaciones incluyen períodos de 5 años o 10 años antes del préstamo. Además, una vez presentado el expediente completo, el proceso de formalización, avalúo e inscripción suele tardar entre 1,5 y 3 meses, por lo que al plazo de ahorro hay que sumarle ese tiempo administrativo.