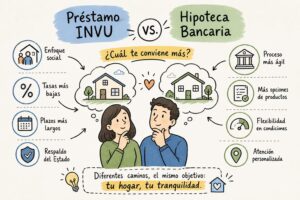
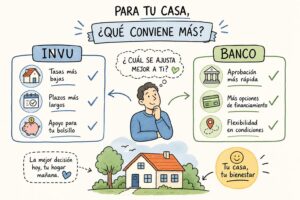
¿Cuál es la diferencia entre un préstamo del INVU y una hipoteca bancaria? La respuesta corta: no es solo de tasa, es estructural. El INVU exige un período de ahorro previo de entre el 25% y el 35% del valor del inmueble antes de habilitar el préstamo, mientras que el banco evalúa el crédito desde el primer contacto y, si el perfil califica, puede desembolsar sin que el solicitante haya ahorrado un solo colón dentro del sistema. Eso cambia los tiempos, los requisitos, el costo total y el tipo de persona que se beneficia de cada opción.
En la oficina de Planes del INVU San Pedro, Ricardo Audino Díaz, conocido en la zona como Nueveporciento, recibe a diario a familias, trabajadores independientes y jóvenes que planifican su primera vivienda con exactamente esa misma pregunta. La respuesta nunca es universal, pero siempre depende de los mismos factores: historial crediticio, capacidad de demostrar ingresos, plazo disponible y destino del financiamiento.
Este artículo cubre tasas vigentes en 2026, requisitos documentales, porcentajes de financiamiento, costos reales de cierre y plazos de aprobación, para que pueda comparar con datos concretos antes de tomar una decisión.
Lo que debe saber antes de comparar
- La diferencia es estructural: El INVU exige ahorro previo; el banco evalúa el crédito desde el primer día. No son dos versiones del mismo producto.
- Tasas fijas frente a variables: El INVU ofrece tasas fijas entre 7% y 9% anual; los bancos manejan tasas entre 8,5% y 11%, generalmente variables o revisables.
- Sin constancia salarial al inicio: Puede inscribirse en el plan del INVU solo con cédula y la primera cuota; el banco pide ingresos comprobables desde el primer contacto.
- Costos de cierre en ambas opciones: El INVU no cobra comisión de formalización, pero usted sí asume avalúo, timbres, seguros y registro de hipoteca.
- Plazos reales: Presupueste entre 45 y 90 días hasta el desembolso en ambas opciones, dependiendo del estado del expediente y del inmueble.
¿En qué se diferencian estos dos sistemas desde la raíz?
Antes de comparar tasas o cuotas, conviene entender que el Sistema de Ahorro y Préstamo del INVU y la hipoteca bancaria responden a lógicas completamente distintas. No son dos versiones del mismo producto con precios diferentes. Son dos mecanismos con reglas propias, tiempos distintos y perfiles de beneficiario diferentes.
El INVU: primero el ahorro, después el préstamo
El Sistema de Ahorro y Préstamo del INVU funciona en dos etapas. Primero, el solicitante ahorra entre el 25% y el 35% del valor del inmueble durante un período que puede ir de 2 a 10 años según el plan elegido. Una vez que cumple las condiciones del plan, accede al préstamo para financiar el saldo restante. Al tratarse de una institución pública respaldada por el Estado costarricense, sus condiciones difieren de forma sustancial frente a un crédito bancario convencional.
Para inscribirse en el plan no se exige constancia salarial ni estudio crediticio: basta con la cédula de identidad, el formulario de suscripción y el pago de la primera cuota. Eso no significa que el INVU nunca revise la situación financiera del solicitante, sino que esa evaluación ocurre al momento de tramitar el préstamo, no al inicio del plan. Cabe mencionar también que el INVU ofrece otros productos como CredINVU, con condiciones y plazos distintos al sistema ordinario de ahorro.
La hipoteca bancaria: evaluación desde el primer contacto
El banco opera con una lógica inversa: evalúa desde el primer día. Historial crediticio, ingresos demostrables, nivel de endeudamiento y valor de la garantía hipotecaria son los criterios que determinan si el solicitante califica, en qué condiciones y a qué tasa. Si el perfil cumple los requisitos, el acceso puede ser más rápido que con el INVU, sin necesidad de un período de ahorro previo.
Para trabajadores formales con historial bancario sólido y constancias de salario, este camino puede ser directo. Sin embargo, para trabajadores independientes, comerciantes o personas sin historial crediticio robusto, la barrera de entrada es significativa. La demostración de ingresos mediante certificación de contador, declaraciones tributarias y estados de cuenta es obligatoria, y los bancos exigen consistencia entre todos esos documentos.
¿Cuál es la diferencia entre un préstamo del INVU y una hipoteca bancaria en tasas de interés?, Datos 2026
La tasa es el dato que casi todos buscan primero, y la respuesta depende del producto específico. Lo que sí es claro es que el INVU tiene una ventaja concreta en estabilidad: sus tasas son fijas durante todo el plazo del crédito, sin importar lo que ocurra en el mercado financiero.
Tasas del INVU: fijas y conocidas desde el inicio
El Sistema de Ahorro y Préstamo del INVU maneja tasas anuales fijas entre el 7% y el 9%, según el plan contratado y el plazo. CredINVU ofrece financiamiento a 20 años con una tasa del 7% fija durante los primeros tres años y del 10% fija durante los 17 años restantes. La ventaja de la tasa fija es concreta: usted sabe exactamente cuánto pagará durante toda la vida del crédito, sin variaciones ligadas al comportamiento del mercado financiero.
Tasas bancarias: variables y atadas al entorno económico
Las hipotecas bancarias en colones se ubican en el rango de 8,5% a 11% anual en 2026, y en su mayoría son variables o revisables. Algunos bancos ofrecen tasas promocionales bajas durante el primer año o los primeros años: el BCR ha publicado tasas desde 6,10% para el primer año con garantía hipotecaria, y entidades como Scotiabank han ofrecido 8,25% especial por tres años. Pasado ese período, la tasa se ajusta según la Tasa Básica Pasiva más un margen, y la cuota puede cambiar.
En dólares, el rango es similar: entre el 9% y el 11% dependiendo de la entidad, el monto y el perfil del solicitante. El riesgo de la tasa variable es real: una hipoteca que inicia en 9% puede subir si el entorno económico cambia, lo que impacta directamente la cuota mensual y la capacidad de pago del deudor a lo largo de los años.
| Producto | Tasa anual | Tipo | Observaciones |
|---|---|---|---|
| Sistema de Ahorro y Préstamo INVU | 7% a 9% | Fija | Varía según plan y plazo contratado |
| CredINVU | 7% (primeros 3 años); 10% (años 4 al 20) | Fija escalonada | Plazo de 20 años; monto entre ₡20M y ₡120M |
| Hipotecas bancarias en colones | 8,5% a 11% | Variable o revisable | Tasas promocionales más bajas en primeros años |
| Hipotecas bancarias en dólares | 9% a 11% | Variable | Depende de entidad, monto y perfil del solicitante |
Requisitos: préstamo INVU o hipoteca bancaria, ¿qué le piden en cada caso?
Aquí está la diferencia más práctica para muchas familias costarricenses: el INVU permite iniciar el proceso con documentación mínima, mientras que el banco exige una evaluación completa desde el primer momento. Esa distinción define quién puede acceder a cuál opción.
Inscribirse en el INVU: el proceso más accesible al inicio
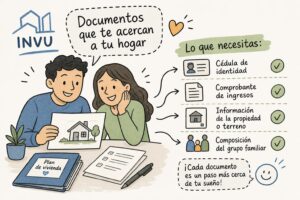
Para abrir un plan del INVU, los requisitos son sencillos: cédula de identidad vigente, formulario de suscripción firmado y pago de la primera cuota de ahorro. No se pide constancia salarial ni se realiza estudio crediticio en esta etapa. Esto abre la puerta a trabajadores independientes, comerciantes y personas sin historial bancario amplio que no calificarían en la banca tradicional desde el primer contacto.
Al llegar la fase del préstamo, el INVU sí evalúa la capacidad de pago y la situación crediticia del solicitante. En ese momento se solicita documentación adicional: formulario de solicitud de préstamo, informe registral de la propiedad, plano catastrado, certificación de impuestos al día y documentación de ingresos según el perfil. Para personas asalariadas se pide constancia salarial con menos de un mes de emitida; para personas independientes, certificación de ingresos emitida por un Contador Público Autorizado junto con documentos de respaldo.
La hipoteca bancaria: historial e ingresos desde el primer día
Los bancos evalúan desde el primer contacto. La lista de documentos incluye constancia laboral o certificación de ingresos para independientes, estados de cuenta bancarios recientes, declaraciones tributarias, historial crediticio favorable y sin morosidad, y evidencia de la capacidad de asumir la cuota sin comprometer el nivel de endeudamiento total. Además deben aportarse los documentos del inmueble: avalúo, estudio registral, contrato de compraventa y pólizas para constituir la garantía hipotecaria.
Para trabajadores por cuenta propia, este es el principal obstáculo. Demostrar ingresos irregulares de forma que el banco los acepte como base de evaluación requiere que las declaraciones tributarias, los estados de cuenta y la certificación del contador sean consistentes entre sí. Cuando hay inconsistencias, el trámite se detiene o el monto aprobado resulta menor al esperado.
¿Cuánto financia cada opción y cuánto debe aportar usted?
El porcentaje de financiamiento real, también llamado LTV, es uno de los factores más mal entendidos al comparar estas dos opciones. Muchas personas asumen que el banco siempre financia más, y eso no siempre es cierto.
Porcentajes de financiamiento del INVU según modalidad
El plan ordinario del Sistema de Ahorro y Préstamo financia entre el 65% y el 75% del valor del inmueble. El solicitante aporta el 25% al 35% mediante el ahorro acumulado durante el plan. CredINVU sube ese techo hasta el 80% del avalúo, con un monto mínimo de ₡20 millones y un máximo de ₡120 millones. La línea «Crece Mujer» puede alcanzar el 90% o el 100% bajo condiciones específicas, pero está dirigida exclusivamente a mujeres con ingresos medios y requiere deducción por planilla: no es el producto ordinario del sistema.
Cuándo los bancos financian más del 80%
Los bancos habitualmente financian hasta el 80% del avalúo en operaciones convencionales. Sin embargo, algunos productos llegan más lejos: el BCR ha publicado un LTV de hasta el 95% en colones para vivienda, y el Banco Nacional puede llegar al 90% o al 100% en propiedades específicas o adjudicadas. Entre los bancos privados, el techo más alto identificado es del 91,5%. El 100% no es el estándar: corresponde a campañas especiales, garantías adicionales o situaciones donde el precio de compra es inferior al valor de tasación.
Esa última distinción importa. Si una propiedad se compra en ₡80 millones y el avalúo la valora en ₡100 millones, el banco puede cubrir todo el precio de compra con un LTV real del 80%. Calcular mal esto lleva a subestimar el aporte inicial necesario.
| Producto | LTV máximo | Monto máximo referencial | Condiciones |
|---|---|---|---|
| Plan de Ahorro y Préstamo INVU | 65%–75% | Hasta ₡155M aprox. | Ahorro previo del 25%–35% durante 2 a 10 años |
| CredINVU | Hasta 80% | ₡20M mínimo; ₡120M máximo | Compra, construcción, lote o cancelación de hipoteca |
| INVU «Crece Mujer» | 90%–100% | Hasta ₡58M (compra); ₡35M (construcción) | Solo mujeres con ingresos medios; deducción por planilla |
| Bancos (BCR, BN, privados) | 80%–95% general; hasta 100% en casos especiales | Depende de la entidad e ingresos | Sujeto a historial, avalúo y políticas internas del banco |
¿Qué costos adicionales no aparecen en el primer presupuesto?
Comparar solo la tasa o la cuota mensual es un error frecuente. Los costos de cierre pueden representar entre el 1,5% y el 4% del monto financiado según el alcance de la operación, solo formalización de hipoteca o compraventa completa, y en ambas opciones aparecen rubros que pocas personas incluyen en su presupuesto inicial.
Lo que paga usted en el INVU más allá de la cuota
El INVU no cobra comisión de formalización, y eso es una ventaja real frente a la banca. Pero «sin gastos de formalización» no significa «sin costos de cierre». El solicitante asume el avalúo e inspecciones, los timbres y gastos legales, el registro de la hipoteca, y las pólizas de vida, incendio y desempleo que el INVU exige como condición del crédito. En operaciones de construcción, el INVU aplica además un cargo de fiscalización del 1,5% del monto del crédito, que tampoco financia. Todos esos rubros deben presupuestarse por separado antes de comprometerse con el plan.
Lo que suma una hipoteca bancaria más allá de la tasa
Además de los mismos gastos registrales y legales, los bancos habitualmente cobran una comisión de formalización o desembolso de entre el 1% y el 1,5% del monto financiado. Algunos bancos también aplican una comisión de cancelación anticipada de aproximadamente el 2% si el deudor liquida el crédito antes del vencimiento. Para una hipoteca de ₡45 millones, los gastos notariales y registrales solos pueden sumar alrededor de ₡737.000, sin contar seguros ni la comisión bancaria.
Para comparar con precisión, pida a ambas entidades una cotización que desglose cada rubro por separado. Los conceptos que debe verificar son: avalúo, honorarios notariales, timbres e inscripción hipotecaria en el Registro Nacional, comisión de formalización, seguros mensuales y cargo por fiscalización en caso de construcción. Pregunte también si aplica penalidad por cancelación anticipada. Sin ese desglose, la comparación entre el INVU y un banco queda incompleta y puede llevar a una decisión basada en números que no reflejan el costo real.
| Concepto | INVU | Hipoteca bancaria |
|---|---|---|
| Comisión de formalización | No aplica | Aproximadamente 1%–1,5% del monto |
| Avalúo e inspecciones | A cargo del solicitante | A cargo del solicitante |
| Timbres y gastos legales | A cargo del solicitante | A cargo del solicitante |
| Registro de hipoteca | A cargo del solicitante | A cargo del solicitante |
| Seguro de vida | Obligatorio | Normalmente obligatorio |
| Seguro de incendio | Obligatorio | Normalmente obligatorio |
| Seguro de desempleo | Obligatorio | Depende de la entidad |
| Fiscalización de construcción | 1,5% del crédito; no lo financia | Inspecciones según avance; variable |
| Comisión por cancelación anticipada | No aplica | Hasta 2% en algunos bancos |
¿Cuánto tiempo tarda cada trámite y qué lo acelera o lo frena?
El plazo hasta el desembolso es un factor decisivo para quien ya tiene una propiedad identificada y un vendedor con tiempo limitado. En ambas opciones, el tiempo real depende casi siempre del estado del expediente y del inmueble, no solo de la entidad financiera.
Plazos reales en el proceso del INVU
El reglamento del INVU establece un plazo de resolución de 20 días naturales una vez que el expediente está completo. En la práctica, el proceso completo, incluyendo revisión de capacidad de pago, avalúo y estudio registral, suele tomar entre 30 y 60 días. El desembolso ocurre después de la formalización e inscripción de la garantía, no en el momento de la aprobación. Es importante aclarar que el período de maduración del plan de ahorro es completamente independiente del tiempo de aprobación del préstamo: una vez que el plan cumple sus condiciones, el trámite del crédito se gestiona por separado.
Velocidad del trámite bancario y factores que lo frenan
Los bancos pueden aprobar un crédito hipotecario en aproximadamente 15 días cuando el expediente está completo y sin observaciones. El proceso total, incluyendo formalización e inscripción de la hipoteca en el Registro Nacional, toma entre 30 y 45 días en la mayoría de los casos. El desembolso ocurre después de inscrita la hipoteca, no al momento de la aprobación; en algunas entidades puede realizarse en dos días hábiles tras recibir las actas de inscripción registral.
Los documentos que aceleran el trámite en cualquiera de las dos opciones son los mismos: cédula vigente, constancias recientes y consistentes, estados de cuenta, avalúo actualizado, plano catastrado con visado municipal al día y contrato de compraventa. Lo que detiene ambos procesos con más frecuencia son propiedades con anotaciones registrales pendientes, planos desactualizados, inconsistencias entre las constancias de ingreso y los movimientos bancarios, e impuestos municipales sin cancelar. Como regla práctica, presupueste entre 45 y 90 días desde la entrega del expediente hasta el desembolso, incluso en una operación bien preparada.
Comparación directa: los criterios que realmente importan
La tabla siguiente resume los criterios más relevantes para tomar una decisión informada. No se trata de elegir la opción con la tasa más baja, sino la que se ajusta al perfil real del solicitante y a los objetivos de vivienda.
| Criterio | Sistema de Ahorro y Préstamo INVU | Hipoteca bancaria |
|---|---|---|
| Sistema de acceso | Ahorro previo de 25%–35%; luego préstamo | Evaluación crediticia desde el primer día |
| Tasa de interés | 7% a 9% anual | 8,5% a 11% anual |
| Tipo de tasa | Fija durante todo el plazo | Variable o revisable en la mayoría de casos |
| LTV máximo habitual | 65%–75% (hasta 80% con CredINVU) | 80%–95%; hasta 100% en casos especiales |
| Monto máximo referencial | Hasta ₡155M (plan ordinario); ₡120M (CredINVU) | Depende de la entidad e ingresos del solicitante |
| Constancia salarial al inicio | No se exige para inscribir el plan | Obligatoria desde el primer contacto |
| Comisión de formalización | No aplica | Aproximadamente 1%–1,5% |
| Respaldo institucional público | Sí (institución del Estado costarricense) | No |
| Plazo estimado hasta desembolso | 30–60 días (expediente completo) | 30–45 días (expediente completo) |
Señales de que el INVU es la opción más adecuada
El INVU encaja mejor cuando el solicitante es trabajador independiente sin constancia salarial estable, prefiere una tasa fija que no cambie con las condiciones del mercado, tiene un plazo de dos o más años para acceder a la vivienda y valora el respaldo de una institución pública costarricense. También es la opción indicada para quienes planean construir, adquirir un lote o desarrollar apartamentos de alquiler como fuente de ingreso, porque el sistema lo contempla desde el diseño del plan.
Señales de que la hipoteca bancaria encaja mejor
El banco es la alternativa más eficiente para empleados formales con historial crediticio limpio, ingresos demostrables con consistencia y necesidad de acceso inmediato sin período de ahorro previo. Si el solicitante puede manejar una tasa variable, algunos productos bancarios ofrecen montos más altos o porcentajes de financiamiento superiores a los del sistema ordinario del INVU. El banco también es la opción más adecuada cuando el tiempo hasta el desembolso es corto y el expediente está completo desde el inicio.
¿Cómo elegir la opción correcta según su situación?
La comparación entre el INVU y la banca no tiene una respuesta universal. La opción correcta depende de factores que cambian de persona a persona, y muchas veces la diferencia entre elegir bien y elegir mal es tener acceso a la información correcta antes de comprometerse con un camino.
Los factores que hacen diferente cada caso
El destino del financiamiento importa: no es lo mismo comprar una vivienda terminada que construir desde cero o adquirir un lote. El plazo disponible también es determinante; si necesita la vivienda en seis meses, el sistema de ahorro ordinario del INVU no es el camino adecuado, pero CredINVU o la banca sí pueden serlo.
La capacidad de demostrar ingresos define si el banco siquiera evalúa la solicitud, y el historial crediticio determina en qué condiciones lo hace. Incluso dentro del INVU, elegir entre el Sistema de Ahorro y Préstamo, CredINVU u otras líneas requiere entender las diferencias reales de LTV, tasas y condiciones de cada producto.
El valor de la asesoría personalizada antes de decidir
Ricardo Audino Díaz, de Planes del INVU San Pedro, conocido como Nueveporciento, se especializa exclusivamente en los Planes del INVU y conoce de primera mano todas las modalidades disponibles: básicos, maduros y avanzados. Su trabajo no es solo explicar qué es el INVU, sino comparar las condiciones reales de cierre, identificar qué plan o producto encaja con el perfil económico de cada persona y traducir esta comparación técnica a números concretos y tiempos reales.
Si quiere hacer esta comparación con sus propios datos y con toda la información sobre la mesa, puede comunicarse directamente con el equipo de Ricardo Audino Díaz (Nueveporciento) en San Pedro. No tiene que decidir entre el INVU y el banco sin conocer primero las condiciones que aplican a su caso específico.
La decisión correcta empieza con la comparación correcta
En resumen: ¿cuál es la diferencia entre un préstamo del INVU y una hipoteca bancaria? El Sistema de Ahorro y Préstamo del INVU y la hipoteca bancaria no compiten en las mismas condiciones porque no están diseñados para el mismo perfil de solicitante. El INVU exige ahorro previo, pero ofrece tasas fijas, respaldo de una institución pública y acceso sin constancia salarial desde el inicio. El banco ofrece acceso inmediato, pero exige historial crediticio sólido, ingresos demostrables y opera principalmente con tasas variables que pueden cambiar durante la vida del crédito.
La diferencia entre un préstamo del INVU y una hipoteca bancaria no es solo de tasa: es de lógica completa. Entender esa diferencia desde el principio evita comprometerse con un sistema que no se ajusta a la realidad financiera del solicitante, y ahorra tiempo, dinero y frustración en el proceso.
La mejor opción no es la que tiene la tasa más baja en papel. Es la que se ajusta al perfil real del solicitante, al plazo disponible, al destino del crédito y a la capacidad de demostrar ingresos. Ese análisis es exactamente lo que hace Nueveporciento, Ricardo Audino Díaz, de Planes del INVU San Pedro, con dominio profundo de todas las modalidades disponibles en el sistema habitacional costarricense.
Preguntas frecuentes
¿Puedo inscribirme en un plan del INVU si soy trabajador independiente sin constancia salarial?
Sí: puede inscribirse en un plan del INVU sólo con la cédula vigente, el formulario de suscripción y el pago de la primera cuota, sin constancia salarial al inicio. Más adelante, al tramitar el préstamo, el INVU sí solicitará documentación de ingresos adecuada al perfil, como certificación de ingresos emitida por un Contador Público Autorizado y documentos de respaldo.
Si necesito la vivienda en menos de seis meses, ¿cuál opción es más viable según mi perfil?
La banca suele ser más viable para acceso inmediato si su expediente y constancias están completos y usted tiene ingresos demostrables y buen historial crediticio. El sistema ordinario del INVU requiere un período de ahorro previo de 2 a 10 años, aunque CredINVU y productos bancarios pueden ofrecer plazos más cortos dependiendo de las condiciones.
¿Qué debo incluir en la comparación de costos para no subestimar el gasto total?
Debe comparar la tasa junto con todos los costos de cierre: avalúo, timbres, honorarios notariales, registro de hipoteca, seguros y, en caso de construcción, la fiscalización del INVU del 1,5% que no financia. Además tenga en cuenta que los bancos pueden cobrar comisión de formalización (≈1%–1,5%) y posible comisión por cancelación anticipada (~2%), mientras que el INVU no cobra comisión de formalización pero sí exige pólizas y cargos de fiscalización.
¿Qué documentos aceleran el trámite tanto en el INVU como en un banco?
Los documentos que aceleran el trámite son la cédula vigente, constancias recientes y consistentes de ingreso, estados de cuenta, avalúo actualizado, plano catastrado con visado municipal y contrato de compraventa. Evite retrasos revisando que no haya anotaciones registrales pendientes, planos desactualizados o impuestos municipales sin cancelar.