En Costa Rica existen opciones reales para comprar casa sin empleo formal: al menos nueve vías legales permiten acceder a vivienda sin un contrato de trabajo tradicional. La distinción que lo cambia todo es esta: no tener patrono no equivale a no poder demostrar ingresos, y ese matiz define cuál de estas rutas se ajusta mejor a cada situación. Este artículo recorre cada alternativa con sus condiciones habituales, los documentos que suele pedir cada entidad y los riesgos concretos que hay que sopesar antes de comprometerse.
Para quienes trabajan de forma independiente, son comerciantes, emprendedores o simplemente no encajan en el molde de la banca tradicional, el camino existe. Desde nuestro equipo en Nueveporciento, con la asesoría de Ricardo Audino Diaz desde San Pedro, acompañamos exactamente a este perfil de cliente a través de los Planes de Ahorro y Préstamo del INVU. Pero primero, el panorama completo de todas las opciones disponibles.
Puntos clave antes de empezar
- El obstáculo real no es la falta de contrato: es la ausencia de documentación que respalde los ingresos. Con papeles en orden, las opciones se multiplican.
- El Plan INVU es una de las alternativas con menos barreras iniciales para independientes: permite abrir el plan sin constancia salarial ni fiador. Para acceder al financiamiento sí se requiere certificación de ingresos del CPA y verificación en la SUGEF, pero la garantía ante el sistema es el Estado costarricense, no un fiador privado.
- Las cooperativas atienden ingresos informales: Coopealianza es la que tiene más evidencia pública al respecto, pero la aprobación depende de documentación alternativa sólida.
- La hipoteca bancaria sí es posible: la clave es una certificación de ingresos emitida por un Contador Público Autorizado (CPA) bien preparada.
- Las ventas a plazos y el arrendamiento con opción a compra no dependen de entidades financieras, pero requieren documentación legal rigurosa.
- Los prestamistas privados son la última opción: sus tasas pueden superar ampliamente las de cualquier alternativa formal.
¿Qué puede reemplazar una constancia salarial al momento de comprar vivienda?
Las entidades financieras no evalúan el tipo de contrato laboral, sino la capacidad de pago. Un trabajador por cuenta propia con ingresos verificables tiene una posición real para negociar, siempre que sepa qué documentos presentar. Los sustitutos más aceptados de la constancia salarial son: una certificación de ingresos emitida por un CPA con respaldo en estados de cuenta de los últimos seis a doce meses, declaraciones tributarias, facturas, contratos de servicios y comprobantes de movimientos bancarios regulares. El historial crediticio en la SUGEF también pesa de forma significativa en cualquier análisis.
La certificación del CPA no es un trámite menor. Según la normativa del Colegio de Contadores Públicos, debe indicar el período revisado, los ingresos brutos y netos, las fuentes y documentos examinados, y los procedimientos aplicados, además de emitirse en papel membretado con número de colegiado y destinatario exacto. Una certificación genérica sin ese nivel de detalle puede ser rechazada por el banco o la entidad evaluadora. Por eso, antes de encargarla, conviene pedir al banco su lista de requisitos exacta y preparar la certificación a la medida de esa entidad.
¿Qué revisan realmente las entidades si no hay patrono?
Tres factores determinan la aprobación más que cualquier otro: la estabilidad y antigüedad de la actividad económica, el promedio de ingresos netos (no las ventas brutas), y el nivel de endeudamiento mensual en relación con esos ingresos. Una persona que lleva cuatro años como comerciante con depósitos bancarios consistentes tiene mejor perfil que alguien con un salario formal reciente pero con múltiples deudas. Algunos sistemas, como el INVU, tienen mecanismos propios que reducen estas barreras de entrada desde el inicio del plan.
La diferencia entre informal con ingresos e informal sin respaldo
Quien no puede acreditar ningún ingreso ni historial bancario tiene un camino distinto al de quien simplemente trabaja sin patrono pero genera ingresos verificables. Para el primer caso, las opciones más viables son la venta financiada por el propietario, el arrendamiento con opción a compra o, en algunos casos, el bono de vivienda del Estado. Para el segundo, casi todas las opciones del artículo están disponibles con la preparación documental correcta.
Opciones reales para comprar casa sin empleo formal: el Plan INVU como punto de partida
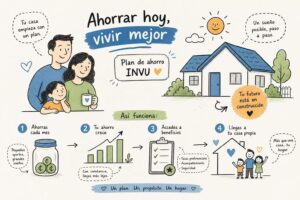
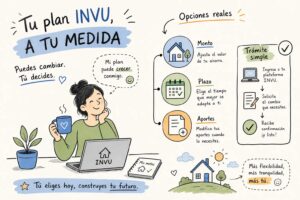
El Sistema de Ahorro y Préstamo del INVU es la alternativa con más ventajas estructurales para quienes no tienen salario fijo. El plan permite ahorrar entre el 25% y el 35% del valor total de la vivienda durante un plazo de entre 2 y 10 años, y financiar el resto sin necesidad de fiador. Para abrir el plan no se exige constancia salarial; para convertirlo en préstamo, el INVU sí solicita una certificación de ingresos del CPA y el historial crediticio en la SUGEF. La garantía ante el sistema es el Estado costarricense, no un fiador privado, y esa combinación lo posiciona como el punto de partida lógico para quien no encaja en el modelo asalariado.
En Nueveporciento, con la asesoría personalizada de Ricardo Audino Diaz desde nuestra oficina en San Pedro, nos especializamos exclusivamente en estas modalidades. Ayudamos a cada cliente a identificar si un plan básico, maduro o avanzado se ajusta mejor a su perfil económico y a su horizonte de tiempo, optimizando cada caso para acceder al financiamiento en las condiciones más convenientes. El acompañamiento parte desde el primer paso: abrir el plan.
Sin fiador y con garantía estatal: cómo funciona en la práctica
Para abrir el plan, el requisito es simple: cédula vigente, formulario de solicitud completado y pago de la primera cuota de ahorro. No se exige constancia salarial en esta etapa. El cliente ahorra su cuota mensual durante el plazo acordado y, al alcanzar el monto requerido, accede al préstamo hipotecario. La garantía ante el sistema es el Estado costarricense, no un fiador privado; la operación incluye hipoteca sobre el inmueble como garantía registral. El financiamiento puede destinarse a compra de lote, construcción de casa o apartamentos de alquiler.
La barrera real de entrada al financiamiento es la certificación de ingresos del CPA y el historial en la SUGEF que se presentan al momento de solicitar el préstamo. La diferencia clave es que el plan ya está abierto y el ahorro ya corrió a favor del cliente durante meses o años: la capacidad de pago que se demuestra en ese momento es la del préstamo hipotecario, no la de un banco que evalúa desde cero sin historial con la entidad.
Planes maduros y avanzados: cuándo conviene cada uno
Un plan maduro permite ingresar en etapas más avanzadas del proceso de ahorro, lo que reduce el tiempo de espera para acceder al financiamiento. Un plan avanzado ofrece condiciones distintas según el monto y el plazo elegido. La elección entre modalidades depende del ahorro disponible, del ingreso mensual, del valor del inmueble que se tiene en mente y del plazo en que se quiere llegar al préstamo. Ese cálculo es exactamente el que resolvemos desde Nueveporciento con cada cliente.
¿Las cooperativas atienden a personas sin contrato de trabajo?
Las cooperativas de ahorro y crédito son la segunda alternativa más conocida para financiar vivienda al margen de la banca convencional. Coopealianza es la que cuenta con más evidencia pública de opciones dirigidas a personas sin constancia salarial tradicional; acepta documentación alternativa como estados de cuenta, declaraciones tributarias o certificación de contador para evaluar los ingresos. Según información publicada por Coopealianza, sus condiciones incluyen tasas de entre el 8,85% y el 11,75% anual en colones, plazos de hasta 30 años, financiamiento de entre el 80% y el 90% del avalúo y una prima de entre el 10% y el 20%.
La clave con las cooperativas es no asumir que «sin constancia salarial» equivale a «sin demostrar ingresos». Coopealianza anuncia algunas líneas sin fiador, pero la aprobación depende de la solidez de la documentación de ingresos que se presente. Si la actividad económica genera depósitos bancarios consistentes, declaraciones de renta y facturas comprobables, el perfil tiene posibilidades reales. Si no, la barrera es alta.
Coopealianza y la opción sin fiador: qué documentos piden realmente
Para un solicitante sin constancia salarial, Coopealianza suele requerir certificación de un CPA, estados bancarios de los últimos meses, declaración de renta o evidencia de actividad económica, y documentación de la propiedad. Comparado con el Plan INVU, la barrera de entrada inmediata es mayor: se pide más documentación desde el inicio y la aprobación no cuenta con el respaldo de un período previo de ahorro acreditado con la entidad. Es una opción válida, pero que conviene explorar con los documentos ya ordenados.
Coopenae, Coope-Ande y otras: qué tan flexibles son con ingresos informales
Cooperativas como Coopenae y Coope-Ande ofrecen financiamiento habitacional, pero su flexibilidad para ingresos informales es más limitada que la de Coopealianza según la información pública disponible. Ambas suelen exigir afiliación previa y la aprobación depende de ingresos verificables de forma más estricta. La recomendación práctica: consultar directamente con cada una, por escrito, si aceptan documentación sustituta y qué antigüedad mínima exigen para esa documentación, antes de pagar avalúos u otros gastos de formalización.
¿Puede un trabajador independiente obtener una hipoteca bancaria en Costa Rica?
Sí, pero con requisitos más exigentes que los de un asalariado. El elemento central es la certificación de ingresos del CPA, acompañada de estados bancarios de los últimos tres meses, declaraciones tributarias y evidencia de la actividad económica. Entidades como el BAC y el BCR contemplan este perfil dentro de sus líneas hipotecarias, aunque pueden solicitar una prima mayor o un codeudor si el riesgo del perfil lo justifica. El promedio de ingresos netos, no las ventas brutas, es el dato que más pesa en el análisis.
Un aspecto que muchos solicitantes subestiman es la coherencia entre los distintos documentos. El banco verifica que los ingresos certificados por el CPA sean consistentes con los depósitos bancarios y con la información tributaria. Si existe una brecha importante entre lo que declara el contador y lo que muestran los estados de cuenta, la solicitud enfrenta problemas serios. Preparar esa coherencia documental antes de presentar la solicitud marca la diferencia entre una aprobación y un rechazo.
El papel del CPA: qué debe incluir una certificación para que el banco la acepte
Una certificación genérica no es suficiente para la mayoría de los bancos. El documento debe detallar los ingresos del período revisado, los documentos examinados, los procedimientos aplicados por el CPA y el promedio mensual de ingresos netos en números y letras. Algunos bancos también piden que la certificación lleve como destinatario exacto el nombre de la entidad, que no tenga más de 30 días de emitida al momento de presentarla, y que el CPA esté colegiado y activo. Siempre hay que pedirle al banco su lista exacta de requisitos antes de encargar el documento.
Prima, endeudamiento e historial SUGEF: los tres filtros que definen la aprobación
Los bancos evalúan capacidad de pago, nivel de deudas actuales y comportamiento en la SUGEF. Una prima más alta, del 20% o más, puede compensar un perfil de ingresos informales al reducir el riesgo que asume la entidad. Un historial limpio en la SUGEF es igual de importante: una marca en la central de riesgos puede cerrar puertas incluso cuando los ingresos son sólidos. Ordenar esos tres frentes antes de presentar cualquier solicitud formal ahorra tiempo y mejora las probabilidades de aprobación.
Venta financiada por el dueño y arrendamiento con opción a compra: dos alternativas sin entidad financiera
Estas dos modalidades no dependen de un banco, una cooperativa ni el INVU, lo que puede ser una ventaja real para perfiles muy informales o con historial crediticio débil. La desventaja es que la protección legal del comprador depende completamente de qué tan bien esté redactado el contrato. Sin documentación legal sólida, ambas pueden convertirse en una fuente de conflictos costosos.
Cómo funciona una venta financiada por el propietario en Costa Rica
La estructura más segura para el comprador es la siguiente: se paga una prima, el vendedor transfiere la propiedad mediante escritura pública, y el saldo queda documentado como deuda con una hipoteca inscrita a favor del vendedor en el Registro Nacional. Esta hipoteca da al vendedor garantía real sobre la propiedad si el comprador incumple, y al comprador le asegura que ya es propietario registral desde el cierre. El contrato debe fijar desde el inicio el precio total, el saldo financiado, la tasa, el calendario de cuotas, las consecuencias del incumplimiento y las condiciones para cancelar la hipoteca. Todo debe prepararlo un notario costarricense.
Arrendamiento con opción a compra: las cláusulas que protegen al comprador
Las cláusulas que no pueden faltar en este contrato son: precio de compra fijo desde el primer día (o una fórmula objetiva de cálculo), opción irrevocable a favor del comprador con procedimiento claro para ejercerla, cuotas que abonen al precio final con indicación de qué porcentaje aplica a la compra, y prohibición expresa al propietario de vender, gravar o transferir el bien a terceros durante el plazo. También debe quedar regulado qué ocurre con los pagos realizados si el comprador decide no ejercer la opción, para evitar que el propietario los retenga sin compensación.
Crédito con codeudor, prestamistas privados y microfinancieras: cuándo tiene sentido cada uno
El codeudor es la opción más razonable dentro de este grupo. Si el perfil individual no califica solo ante un banco o cooperativa, sumar una persona con ingresos demostrables redistribuye el riesgo ante la entidad y puede hacer posible la aprobación. El codeudor asume responsabilidad legal total sobre la deuda, por lo que esa decisión requiere confianza mutua y un acuerdo claro entre las partes. Con un buen codeudor, muchas solicitudes que serían rechazadas se convierten en aprobaciones con condiciones razonables.
Por qué los prestamistas privados deben ser la última opción
Las tasas de los prestamistas privados pueden superar ampliamente las de cualquier alternativa formal. Según el BCR, los créditos personales pueden llegar hasta el 36,27% anual en colones, y los microcréditos hasta el 51,21% anual en colones. Los plazos suelen ser cortos, entre seis meses y cinco años, lo que genera cuotas muy altas para el monto de una vivienda. Ante el primer incumplimiento, el riesgo de perder la propiedad es real. Antes de acudir a esta vía, es necesario agotar todas las opciones formales: INVU, cooperativas, hipoteca bancaria con CPA, codeudor.
Microfinancieras: ¿sirven realmente para comprar vivienda?
Los créditos de microfinancieras son generalmente de menor monto y plazo que lo necesario para financiar una vivienda completa. Pueden tener sentido para completar el monto de una prima o para financiar mejoras menores en una propiedad existente, pero no como sustituto de una hipoteca. El costo efectivo anual, que incluye comisiones, seguros y gastos, suele ser considerablemente más alto que el que se anuncia en la cuota mensual. Siempre hay que comparar la tasa efectiva anual total, no la cuota.
¿Puede alguien sin trabajo formal solicitar el bono de vivienda del Estado?
El Bono Familiar de Vivienda, administrado por el BANHVI a través del Fondo de Subsidios para Vivienda (FOSUVI), es un subsidio no reembolsable dirigido a familias de ingresos bajos y medios. No es un préstamo: es un aporte estatal que no se devuelve. Puede usarse para comprar vivienda terminada, comprar lote y construir, construir en lote propio o reparar y mejorar una casa existente. Combinarlo con un Plan INVU es una estrategia que algunos asesores utilizan para familias que califican en ambos sistemas.
El BANHVI calcula el ingreso familiar sumando los salarios brutos de quienes trabajan en el hogar, y también considera pensiones alimentarias e ingresos de emprendimientos. Según el BANHVI, el límite de ingreso para el bono ordinario es de aproximadamente 1.907.496 colones mensuales, y para el programa Bono-Crédito el rango va de aproximadamente 485.019 a 1.940.076 colones mensuales. El subsidio complementario en el Bono-Crédito puede rondar entre 5,8 millones y 9,6 millones de colones según ingresos y modalidad.
Perfil de beneficiario y cómo aplicar
Los criterios generales del BANHVI son: no tener casa propia (aunque tener un lote permite aplicar para construir), no haber recibido el subsidio anteriormente, ser costarricense o contar con residencia legalizada, y que el ingreso familiar esté dentro del límite vigente. El trámite se realiza a través de entidades autorizadas por el BANHVI, no directamente ante el instituto. Las cifras de ingreso se actualizan periódicamente, así que conviene confirmar los montos vigentes al momento de tramitar.
¿Qué pasa si no cumple los requisitos del bono?
El bono está diseñado para familias de ingresos bajos. Quien supera los límites de ingreso, o que ya tiene una vivienda propia, no califica para este subsidio. En ese caso, el Plan INVU es una ruta con menos barreras iniciales para independientes: no requiere demostrar ingresos bajos sino simplemente capacidad de ahorro sostenida durante el plazo elegido. Esa es una diferencia fundamental que frecuentemente se pasa por alto.
Comparación de las nueve opciones para comprar vivienda sin empleo formal
La siguiente tabla resume las condiciones clave de cada alternativa para facilitar la comparación. Los rangos son orientativos y provienen de información publicada por las entidades indicadas (INVU, Coopealianza, BCR, BANHVI) o de análisis sectorial; cada entidad fija sus condiciones según el perfil específico del solicitante, el inmueble y el momento de la solicitud.
| Opción | Prima habitual | Necesita fiador | Acepta ingresos informales | Garantía estatal | Plazo | Nivel de riesgo para el comprador |
|---|---|---|---|---|---|---|
| Plan INVU | 25%–35% (ahorro previo) | No | Sí, con certificación CPA | Sí | 2–10 años de ahorro + hasta 20 años de crédito | Bajo |
| Cooperativas (ej. Coopealianza) | 10%–20% | No siempre | Sí, con documentación alternativa | No | Hasta 30 años | Bajo a medio |
| Hipoteca bancaria con CPA | 10%–20% o más | A veces (codeudor) | Sí, con certificación CPA sólida | No | Hasta 30 años | Bajo a medio |
| Venta financiada por el dueño | Variable (negociable) | No | Sí | No | Negociable | Medio (depende del contrato) |
| Arrendamiento con opción a compra | Variable | No | Sí | No | Negociable | Medio a alto (sin protección legal adecuada) |
| Crédito con codeudor | 10%–20% | Sí (codeudor) | Sí, si el codeudor califica | No | Hasta 30 años | Bajo (si el crédito es formal) |
| Prestamistas privados | Variable, suele ser alta | A veces | Sí | No | 6 meses–5 años | Alto |
| Microfinancieras | Variable | A veces | Sí | No | Corto plazo | Alto (monto insuficiente para vivienda completa) |
| Bono de vivienda (BANHVI/FOSUVI) | No aplica (subsidio) | No | Sí, si ingresos están dentro del límite | Sí | No aplica | Bajo (complemento, no financiamiento completo) |
¿Cómo elegir la opción correcta según su situación? Pasos concretos para avanzar hoy
El punto de partida no es elegir una entidad sino responderse tres preguntas concretas. Las respuestas orientan de forma directa hacia la opción más adecuada y evitan perder tiempo en solicitudes que no van a prosperar. Ninguna de las nueve alternativas es universalmente mejor: cada una funciona bien para un perfil específico.
Las tres preguntas que definen su mejor camino
¿Puede demostrar algún ingreso regular, aunque sea de forma informal? Si cuenta con estados bancarios, facturas o contratos, el Plan INVU, las cooperativas y la hipoteca bancaria con CPA son opciones viables. ¿Tiene ahorro disponible o puede ahorrar de forma sostenida durante dos años o más? Si puede, el Plan INVU ofrece las condiciones estructurales más favorables para quienes no tienen salario fijo. ¿Cuenta con alguien dispuesto a ser codeudor con ingresos demostrables? Esa persona puede abrir puertas en bancos y cooperativas que de otra forma estarían cerradas.
Por dónde empezar si arranca desde cero hoy
Antes de hablar con ninguna entidad, conviene ordenar la documentación de ingresos: consolidar una cuenta bancaria donde ingresen los fondos, guardar facturas y contratos, y si ya hay varios meses de movimientos, consultar con un CPA qué tan sólida sería una certificación basada en ese historial. Con eso claro, el siguiente movimiento es hablar con un asesor especializado en el Plan INVU, como nuestro equipo en Nueveporciento, para revisar cuál modalidad se adapta mejor a su perfil y cuánto tiempo tomaría estar listo para el financiamiento. También vale la pena verificar si el ingreso familiar está dentro del límite del bono de vivienda del BANHVI, porque combinarlo con el Plan INVU puede ser una estrategia útil para familias que califican en ambos sistemas.
No avance con prestamistas privados sin antes agotar las opciones formales. El costo real de un crédito privado de corto plazo para financiar una vivienda puede resultar mucho más alto de lo que parece a primera vista, y la posibilidad de perder la propiedad ante el primer imprevisto es concreta. Las opciones formales exigen más preparación, pero protegen mucho mejor.
Opciones reales para comprar casa sin empleo formal: lo que hay que saber antes de decidir
La barrera principal no es la falta de contrato laboral sino la ausencia de documentación que respalde los ingresos. Esa barrera se puede superar con preparación y la orientación correcta, como lo demuestran las nueve alternativas descritas en este artículo, que van desde el Plan INVU y las cooperativas hasta el bono del BANHVI y la venta financiada por el propietario. No hace falta tener patrono para tener un plan sólido de acceso a vivienda propia.
El Plan INVU, con sus modalidades básicas, maduras y avanzadas, combina las condiciones más favorables para quienes trabajan sin salario fijo: sin necesidad de fiadores, con garantía del Estado costarricense y con plazos flexibles de entre 2 y 10 años para el período de ahorro. Con la asesoría de Ricardo Audino Diaz en Planes del INVU San Pedro, nuestro equipo trabaja exclusivamente con estas modalidades y acompaña a cada cliente desde la elección del plan hasta el momento del financiamiento, buscando que el camino sea el más conveniente para cada situación particular.
Si trabaja de forma independiente, es comerciante, emprendedor o simplemente no cuenta con constancia salarial, contáctenos directamente. Le ayudamos a evaluar cuál es su mejor punto de partida hoy entre las opciones reales para comprar casa sin empleo formal que existen en Costa Rica.
Preguntas frecuentes
¿Cuáles son los riesgos principales si opto por una venta financiada por el dueño o un arrendamiento con opción a compra?
El riesgo principal es la falta de protección legal si el contrato no está bien redactado: sin documentación legal sólida ambos esquemas pueden generar conflictos costosos. Para la venta financiada la estructura más segura exige escritura pública y la inscripción de una hipoteca a favor del vendedor; para el arrendamiento con opción de compra hay cláusulas imprescindibles que deben quedar claras en contrato y supervisadas por notario.
¿Qué documentos debemos reunir primero si no tenemos empleo formal y queremos empezar a buscar financiamiento?
Lo primero es ordenar la documentación que respalde sus ingresos: estados bancarios, facturas, contratos y declaraciones tributarias cuando existan. Además conviene consultar con un Contador Público Autorizado qué historial puede certificarse y abrir una cuenta única donde ingresen los fondos para mostrar consistencia en los depósitos. Con esos elementos podrá evaluar opciones como el Plan INVU, cooperativas o una hipoteca bancaria con certificación del CPA.
¿Qué debe incluir la certificación del CPA para que tenga validez ante entidades financieras?
La certificación del CPA debe detallar el período revisado, los ingresos brutos y netos, las fuentes y documentos examinados, los procedimientos aplicados, y emitirse en papel membretado con número de colegiado y destinatario exacto. Esta especificación ayuda a que bancos y cooperativas acepten la certificación como prueba de capacidad de pago. Si la certificación no cumple con esos requisitos, la entidad evaluadora puede rechazarla.
Si optamos por una venta financiada por el dueño, cómo podemos protegernos legalmente como compradores?
La forma más segura es inscribir la transferencia de propiedad mediante escritura pública y dejar el saldo documentado como deuda garantizada con hipoteca a favor del vendedor en el Registro Nacional. El contrato debe fijar precio total, saldo financiado, tasa, calendario de cuotas y consecuencias del incumplimiento, redactado por un notario costarricense. Eso protege al comprador como propietario registral desde el cierre y ofrece garantía frente a incumplimientos.
¿Qué implica poner a alguien como codeudor y cuándo conviene esa opción?
El codeudor asume responsabilidad legal total sobre la deuda y conviene cuando el perfil individual no alcanza para aprobar un crédito ante bancos o cooperativas. Con un buen codeudor que demuestre ingresos, muchas solicitudes que serían rechazadas pueden aprobarse en condiciones razonables. Esa decisión requiere confianza mutua y un acuerdo claro entre las partes sobre las obligaciones compartidas.
Por MBA. Ricardo Audino Díaz, Asesor Autorizado del INVU, Código C210 (210).