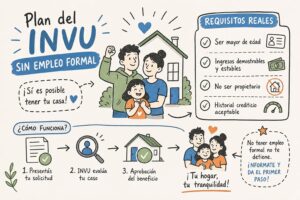
Si te preguntás qué necesitás para inscribirte en un plan del INVU sin empleo formal, la respuesta inicial es más sencilla de lo que imaginás: solo tu cédula vigente y el pago de la primera cuota de ahorro. Para abrir el plan, el INVU no exige constancia salarial porque el ahorro es voluntario. Eso es todo en la etapa inicial.
La confusión surge porque el proceso tiene dos momentos completamente distintos: abrir el plan y, años después, solicitar el préstamo. Los requisitos de cada etapa son diferentes, y mezclarlos es el error más común que lleva a la gente a pensar que no califica. Este artículo separa ambas etapas con claridad, lista los documentos reales que el INVU acepta para trabajadores por cuenta propia o con ingresos informales, y da los pasos concretos para inscribirte hoy.
Personas que llegan convencidas de que el INVU no es para ellas porque no tienen un contrato de trabajo, y descubren que sí pueden empezar. Nueveporciento está especializada exclusivamente en los Planes de Ahorro y Préstamo del INVU y ofrece asesoría personalizada.
Lo esencial antes de continuar
- Apertura sin barreras: Para abrir el plan solo necesitás cédula vigente y la primera cuota de ahorro. El requisito oficial de inscripción no incluye constancia salarial.
- El préstamo es otra etapa: La exigencia de demostrar ingresos aparece cuando solicitás el financiamiento, no al inscribirte. Las dos fases tienen requisitos distintos.
- El CPA es tu aliado: Para trabajadores independientes, la certificación de ingresos emitida por un Contador Público Autorizado es el documento más sólido que el INVU acepta.
- No existe puntaje universal: La evaluación socioeconómica la realiza Trabajo Social caso por caso. No hay una tabla pública de aprobación automática.
- Podés tramitar en línea: Muchos trámites se gestionan virtualmente desde el portal del INVU; confirmá si tu solicitud concreta requiere presencia física.
¿Realmente te bloquea no tener empleo formal para entrar al plan INVU?
El mito más caro que existe sobre los planes del INVU
Muchas personas que trabajan por cuenta propia, en comercios familiares o de forma independiente asumen automáticamente que el INVU no es para ellas. Ese supuesto les genera esperas innecesarias. El INVU indica expresamente que no se requiere constancia salarial para inscribirse, porque el plan de ahorro es voluntario. La institución no exige que tengas un patrono para abrir tu contrato.
Emprendedores, comerciantes, trabajadores independientes y trabajadores informales cumplen perfectamente los requisitos de la etapa de inscripción. El plan está diseñado para que cualquier persona mayor de edad que pueda ahorrar de forma periódica tenga acceso a financiamiento habitacional con garantía del Estado costarricense. El INVU no exige constancia salarial para la suscripción inicial; sin embargo, podrá solicitar comprobantes de ingresos cuando se pida el crédito.
Qué sí puede complicar tu proceso, y cuándo
La exigencia mayor aparece en la etapa del préstamo, no en la inscripción. El INVU no puede prestarte dinero sin saber que podés pagarlo, independientemente de si sos asalariado o no. Para un trabajador no asalariado, eso implica demostrar ingresos por vías alternativas que detallamos más adelante en este artículo.
Este matiz es fundamental: inscribirse es accesible para casi cualquier perfil; demostrar capacidad de pago para el crédito requiere más documentación, pero existen caminos claros para lograrlo. No son el mismo trámite ni el mismo momento. Confundirlos es lo que lleva a muchas personas a descartarse sin haber consultado.
Documentos que necesitás para inscribirte en el INVU si no tenés empleo formal
Los requisitos oficiales de inscripción, sin adornos
Para abrir un Plan de Ahorro y Préstamo del INVU, los requisitos son tres: cédula de identidad vigente, pago de la primera cuota de ahorro y documentación de suscripción firmada. Si el trámite es digital, se envía la identificación escaneada por ambos lados en PDF, o se utiliza firma digital cuando el formulario lo admite.
El requisito oficial de inscripción no incluye constancia salarial ni estudio crediticio en esta etapa. Muchos trámites pueden gestionarse en línea; confirmá si tu solicitud concreta exige presencia física. Para quienes tienen movilidad limitada, horarios complicados o viven lejos de San José, esto es una ventaja real que vale la pena aprovechar desde el inicio.
Si el trámite es en línea: qué formato aceptan
En el portal del INVU, dentro de la sección de Trámites y Servicios, se descarga el formulario de suscripción correspondiente al tipo de plan de ahorro. Una vez completo, se escanea junto con la cédula en PDF y se envía por el medio indicado en los requisitos del trámite. Si el formulario admite firma digital, ese proceso sustituye al escaneo.
Conservá el comprobante de envío. Ese documento es tu evidencia de que el trámite fue recibido y te permite dar seguimiento si el INVU solicita información adicional o emite alguna prevención. No darlo por concluido hasta recibir confirmación del INVU es un hábito que ahorra semanas de incertidumbre.
La distinción que nadie te explica: abrir el plan versus pedir el préstamo
Por qué los requisitos cambian cuando solicitás el financiamiento
El plan de ahorro es la primera etapa y funciona como un vehículo de ahorro sin restricciones de empleo. Durante ese período, ahorrás entre el 25 % y el 35 % del valor del inmueble que querés financiar. La segunda etapa, cuando el plan madura y solicitás el préstamo, es donde el INVU evalúa si podés devolver el crédito.
Para un trabajador no asalariado, demostrar capacidad de pago implica presentar una certificación de ingresos emitida por un Contador Público Autorizado y el récord crediticio ante la SUGEF. Esos requisitos no aplican al momento de inscribirse, sino mucho más adelante. Una persona que abre un plan hoy tiene años para ordenar su documentación de ingresos antes de que llegue el momento del crédito.
Plan de ahorro y préstamo frente a proyecto habitacional de interés social
No todos los programas del INVU funcionan igual. Existe una diferencia fundamental entre un plan de ahorro y un proyecto habitacional de interés social: el primero está abierto a cualquier persona mayor de edad con capacidad de ahorro periódico, mientras que el segundo solo admite familias previamente censadas para ese proyecto específico. Confundirlos genera expectativas equivocadas.
| Aspecto | Proyecto habitacional de interés social | Plan de ahorro y préstamo |
|---|---|---|
| Objetivo | Desarrollar viviendas para familias en pobreza o pobreza extrema | Financiar compra, construcción o mejora de vivienda propia |
| Acceso | Solo familias previamente censadas para ese proyecto específico | Cualquier persona mayor de edad con capacidad de ahorro periódico |
| Selección | El INVU y Trabajo Social seleccionan según criterios del programa | La persona elige el plan y solicita el financiamiento |
| Financiamiento | Recursos del Sistema Financiero Nacional y Bono Familiar de Vivienda | Período de ahorro pactado (2 a 10 años) seguido de préstamo hipotecario |
| Destino | Vivienda dentro del proyecto desarrollado por el INVU | Lote, construcción, vivienda nueva o usada, mejoras o cancelación de hipoteca |
Si no fuiste censado previamente para un proyecto específico, el plan de ahorro y préstamo es tu ruta de acceso. No es un bono ni una vivienda gratuita: es una modalidad de ahorro previo seguida de crédito hipotecario con garantía del Estado.
¿Qué comprobantes de ingresos acepta el INVU si trabajás por cuenta propia?
La certificación del CPA: por qué es el documento más sólido
Una certificación de ingresos emitida por un Contador Público Autorizado es el respaldo más robusto que podés presentar ante el INVU si trabajás de forma independiente. El documento debe detallar la actividad económica, la antigüedad en esa actividad, los ingresos brutos, los gastos estimados y el promedio mensual neto. El CPA debe estar debidamente registrado, ya que su firma tiene valor legal ante la institución.
Esta certificación no es una simple declaración personal: es un análisis profesional que el INVU toma con seriedad precisamente porque un profesional con responsabilidad legal la respalda. Para quien no tiene talón de pago ni constancia patronal, es el sustituto más directo y efectivo.
Otros documentos que complementan o refuerzan la solicitud
Presentar la certificación del CPA como único documento puede no ser suficiente en todos los casos. Los documentos de respaldo adicionales que el INVU considera para trabajadores independientes son:
- Estados de cuenta bancarios de los últimos seis a doce meses, que muestren depósitos periódicos vinculados a la actividad.
- Declaraciones de renta presentadas ante el Ministerio de Hacienda.
- Facturas electrónicas, recibos por honorarios o comprobantes de ventas.
- Contratos vigentes de prestación de servicios, cuando existan.
La combinación de la certificación del CPA con estados de cuenta y facturas ofrece el respaldo más robusto. Presentar solo uno de estos documentos de forma aislada reduce el peso del expediente. Por eso vale la pena armar el expediente más completo posible desde el inicio.
Declaraciones juradas y alternativas para ingresos informales: qué vale y qué no
Cuándo sirve una declaración jurada y cómo debe redactarse
El INVU acepta declaraciones juradas sencillas ante sus propios funcionarios, sin necesidad de protocolización notarial en la mayoría de los casos. Para que sea útil, debe indicar la fuente del ingreso, el monto y la frecuencia, desde cuándo existe esa fuente y por qué no hay comprobantes formales. El formulario oficial del INVU incluye las calidades del declarante y una manifestación expresa bajo juramento, con advertencia sobre las sanciones por falso testimonio.
Una declaración jurada que no está respaldada por documentos concretos tiene peso muy limitado en la evaluación. La declaración jurada complementa; no sustituye la certificación del CPA cuando el trámite específico la exige. Presentarla sin respaldo documental es el equivalente a pedirle al INVU que confíe únicamente en tu palabra, y la institución no funciona así.
Constancias de apoyo familiar y pagos informales: cómo presentarlos
Una constancia de apoyo familiar, es decir, un documento en que un familiar certifica que contribuye al pago de las cuotas o a la manutención del hogar, puede funcionar como complemento. No opera como sustituto principal. Debe detallar quién aporta, el monto, la periodicidad, la relación de parentesco, e ir acompañada de evidencia de los depósitos: transferencias SINPE, comprobantes bancarios u otro respaldo verificable.
Lo mismo aplica para pagos informales. Recibos firmados, transferencias y mensajes de pago pueden ayudar a mostrar un patrón económico ante Trabajo Social, pero el INVU los evalúa individualmente. Presentar el documento no equivale a aprobación automática; la institución somete toda la información a valoración antes de tomar cualquier decisión sobre el crédito.
¿Cómo funciona la evaluación socioeconómica del INVU y qué factores pesan?
No existe un puntaje mínimo universal: esto es lo que sí evalúan
No hay una tabla pública de «X puntos equivale a aprobado». La evaluación socioeconómica la realiza el área de Trabajo Social mediante revisión documental, entrevistas y, cuando corresponde, visita de campo. Los factores que analiza incluyen:
- Ingresos y gastos del grupo familiar.
- Composición del hogar y número de dependientes.
- Condición de la vivienda actual: hacinamiento y riesgo estructural.
- Situación de pobreza o vulnerabilidad.
- Presencia de adultos mayores o personas con discapacidad.
- Otras propiedades o bienes del solicitante.
Cuando la demanda supera los cupos disponibles, la selección depende de la valoración profesional de Trabajo Social y de los criterios definidos para cada programa o proyecto. Una familia puede ser elegible para una modalidad y no para otra. La evaluación socioeconómica tampoco sustituye los requisitos legales del programa específico al que se aplica.
Qué documentos refuerzan tu caso ante Trabajo Social
Para aumentar el reconocimiento de la vulnerabilidad habitacional, conviene aportar documentos que ilustren la situación real del hogar. Los más relevantes son constancias de discapacidad, adultez mayor o enfermedad, pruebas de hacinamiento o deterioro estructural de la vivienda actual, documentos de todos los miembros del hogar, y recibos de alquiler, servicios y deudas vigentes.
La elegibilidad no resulta de un solo factor sino de la combinación de varios elementos valorados profesionalmente para cada convocatoria o programa. Presentar un expediente incompleto alarga el proceso. Organizarlo bien desde el inicio reduce esperas y prevenciones del INVU.
Pasos para inscribirte hoy: en línea o de forma presencial
Ruta en línea: desde el portal del INVU hasta el envío del formulario
El proceso digital para inscribirte en el plan de ahorro sigue estos pasos:
- Ingresá al portal del INVU y seleccioná Trámites y Servicios.
- Descargá el formulario de suscripción correspondiente al tipo de plan de ahorro que te interesa.
- Completá el formulario, escaneá la cédula por ambos lados en PDF, o usá firma digital si el formulario lo admite.
- Enviá la documentación por el medio indicado en los requisitos del trámite.
- Conservá el comprobante de envío y atendé cualquier prevención que el INVU te comunique.
Para la etapa posterior del crédito, el formulario que se utiliza es la «Solicitud de Préstamo» y, en algunos casos, el formulario de «Solicitud de Estudio de Contratos Maduros». Esos son distintos al formulario de suscripción inicial, así que conviene revisarlos con tiempo antes de que el plan madure.
Ruta presencial: citas, días, horarios y correos de contacto
Si preferís gestionar el trámite de forma presencial, o si el INVU te lo requiere en alguna etapa, estos son los datos concretos que necesitás. La recepción de solicitudes de crédito se atiende únicamente los lunes, miércoles y jueves, de 8:00 a.m. a 12:00 p.m.; la cita se solicita al correo [email protected]. Para traspasos y cambios de plan de contratos de ahorro, la atención es los martes y viernes, de 8:00 a.m. a 12:45 p.m., con cita al correo [email protected].
La oficina central del INVU se ubica en Avenida 9, calles 3 bis y 5, barrio Amón, San José. Para consultas generales o cuando no esté claro cuál dependencia corresponde, podés comunicarte al 4037-6300 o al correo [email protected]. Llegar sin cita a las ventanillas de crédito no garantiza atención, así que agenda primero.
Preguntas que debés hacerle al INVU antes de presentar tu solicitud
Por qué los requisitos pueden variar según el programa y el momento
El INVU administra diferentes programas y proyectos, cada uno con sus propias condiciones. Lo que aplica para un plan de ahorro estándar puede diferir de un proyecto habitacional de interés social, donde solo ingresan personas de la población censada previamente. Los requisitos también se actualizan con el tiempo, por lo que siempre conviene confirmar directamente con la institución antes de armar el expediente.
Un dato concreto: para programas vinculados al bono de vivienda, el ingreso familiar debe ubicarse dentro de los límites establecidos por el sistema de vivienda y el BANHVI. Distintas páginas del portal oficial del INVU muestran montos distintos como tope de ingreso familiar, lo que confirma que verificar directamente con el INVU antes de aplicar no es un trámite extra, sino una necesidad real.
Lista de preguntas clave para confirmar antes de inscribirte
Estas preguntas concretas te ayudan a aprovechar al máximo una consulta con el INVU o con un asesor especializado:
- ¿Cuál es el plan de ahorro disponible que mejor se adapta a mi perfil de ingresos?
- ¿Qué documentos aceptan como comprobante de ingresos si trabajo de forma independiente?
- ¿La certificación de un Contador Público Autorizado es suficiente o necesito documentación adicional?
- ¿Cuándo y cómo se solicita el estudio socioeconómico en mi caso?
- ¿Qué tope de ingresos aplica para el programa al que quiero aplicar?
- ¿Hay proyectos habitacionales con inscripción abierta actualmente?
Llegar con estas preguntas preparadas convierte una consulta general en una orientación puntual. El tiempo que invertís en aclarar estos puntos antes de armar el expediente se recupera con creces al evitar prevenciones, documentos incorrectos o solicitudes dirigidas al programa equivocado.
El primer paso está más cerca de lo que pensás
Si todavía te preguntás qué necesitás para inscribirte en un plan del INVU sin empleo formal, la respuesta es concreta: cédula vigente y la primera cuota de ahorro. El requisito oficial de inscripción no incluye constancias salariales. La etapa del préstamo sí exige demostrar capacidad de pago, pero hay caminos alternativos claros para trabajadores independientes, emprendedores y personas con ingresos informales: la certificación de un Contador Público Autorizado, estados de cuenta, facturas y contratos forman un expediente sólido cuando se presentan juntos.
La evaluación socioeconómica no sigue una fórmula única publicada, pero documentar bien la situación real del hogar aumenta significativamente el reconocimiento de la vulnerabilidad. Y para la etapa del crédito, el tiempo que tenés por delante mientras el plan madura es exactamente el que necesitás para ordenar esa documentación con calma.
Si aún no es claro cuál modalidad conviene según tu perfil particular, en Nueveporciento, Planes del INVU San Pedro, evaluamos cada caso con asesoría personalizada. Nos especializamos exclusivamente en los Planes del INVU y conocemos las modalidades, los plazos y los documentos que realmente funcionan para cada tipo de solicitante. Contactanos y conversemos sobre tu situación específica.
Preguntas frecuentes
¿Cuándo puedo solicitar el préstamo después de abrir el plan si no tengo empleo formal?
Podés solicitar el préstamo cuando el plan haya madurado, tras completar el período de ahorro pactado. Durante el período de ahorro (que puede ser entre 2 y 10 años según lo pactado) deberás reunir la documentación que el INVU exige para demostrar capacidad de pago; la exigencia de comprobantes de ingreso aparece en la etapa del crédito, no al inscribirte.
¿Cuánto debo ahorrar antes de pedir el préstamo?
Debés ahorrar entre el 25 % y el 35 % del valor del inmueble que querés financiar durante el período de ahorro pactado. Ese ahorro previo es la condición del plan de ahorro y préstamo y sirve como requisito previo antes de solicitar el crédito hipotecario.
¿Una constancia de apoyo familiar puede reemplazar la certificación del Contador Público Autorizado?
No, una constancia de apoyo familiar funciona solo como documento complementario y no reemplaza la certificación del Contador Público Autorizado. Para trabajadores independientes, la certificación del CPA es el respaldo más sólido; la constancia familiar debe ir acompañada de evidencia verificable (transferencias SINPE, comprobantes bancarios) y se evalúa junto con el resto del expediente.
Si prefiero gestionar todo en línea, qué debo conservar como comprobante del trámite?
Debés conservar el comprobante de envío del formulario y la documentación escaneada como evidencia de que el trámite fue recibido. Ese comprobante te permite dar seguimiento y responder cualquier prevención que el INVU comunique; no des el trámite por concluido hasta recibir confirmación del INVU.