El plan del INVU, el sistema de Ahorro y Préstamo del Instituto Nacional de Vivienda y Urbanismo, permite ahorrar entre un 25 % y un 35 % del valor total del proyecto de vivienda y financiar el resto sin necesidad de fiador ni constancia salarial, con garantía del Estado costarricense. Está disponible para cualquier persona mayor de edad, sea asalariada o trabajadora independiente. Para quienes no califican en la banca tradicional, este mecanismo es con frecuencia la alternativa más accesible del mercado.
El plan del INVU opera en dos etapas claras: primero se ahorra el porcentaje requerido según la modalidad elegida y, al completarlo, se accede a un préstamo hipotecario con tasa fija. Seis modalidades distintas cubren plazos de ahorro de 2 a 10 años, lo que garantiza una opción para perfiles económicos muy diferentes. En Nueveporciento, especializados en los planes del INVU con base en San Pedro, acompañamos a las familias en cada etapa del proceso para que aprovechen al máximo su plan.
Lo más importante que debes saber
- Garantía del Estado: El financiamiento cuenta con aval estatal costarricense, lo que lo diferencia de hipotecas bancarias convencionales.
- Sin fiadores ni nómina: No se requieren fiadores ni constancias salariales para iniciar el plan, lo que abre el acceso a trabajadores independientes y emprendedores.
- Seis modalidades disponibles: Los plazos de ahorro van de 2 a 10 años, con financiamiento de hasta el 75 % del valor del proyecto.
- Tasa fija desde el 7 %: La tasa del préstamo no cambia durante toda la vida del crédito, según el plan y el plazo elegidos.
- Apertura sencilla: Solo se necesita identificación vigente y el pago de la primera cuota para iniciar el plan.
- Asesoría especializada: Una asesoría exclusiva en planes del INVU puede ayudar a reducir errores comunes y agilizar los trámites.
¿Qué es el plan del INVU y para qué sirve?
Se trata de un contrato entre la persona ahorrante y el INVU: la persona se compromete a ahorrar un porcentaje del valor del proyecto durante un plazo determinado y, al completarlo, accede a un préstamo hipotecario con tasa fija y respaldo gubernamental. El financiamiento puede destinarse a compra de lote, construcción de vivienda, compra de vivienda existente, construcción de apartamentos para alquiler o reparaciones. Esta versatilidad lo distingue de la mayoría de productos bancarios convencionales, que suelen limitarse a la compra de vivienda terminada.
El ahorro no es simplemente un requisito burocrático: es la base sobre la que el INVU calcula el monto financiable. Quien ahorra más porcentaje accede a condiciones distintas de quien ahorra menos, porque cada modalidad tiene su propia estructura de plazos y tasas. Comprender esa lógica es el primer paso para elegir bien.
Un sistema diseñado para quien no tiene acceso a la banca tradicional
La ausencia de requisito de fiador y la flexibilidad frente a las constancias salariales abren la puerta a emprendedores, comerciantes y trabajadores independientes que no pueden demostrar ingresos fijos mediante documentos de empleo formal. La garantía del Estado costarricense es el diferenciador clave frente a otras opciones del mercado: no es una cooperativa de crédito ni un banco privado, sino una institución pública con respaldo jurídico sólido. Eso le da al ahorrante una seguridad que los productos financieros privados no siempre ofrecen.
¿Para qué proyectos se puede usar el financiamiento?
Los destinos autorizados por el INVU son: compra de lote, construcción de vivienda propia, compra de vivienda existente, construcción de apartamentos para alquiler y reparaciones de inmueble. Este último punto es especialmente relevante para inversores pequeños que quieren construir ingresos pasivos: el plan permite financiar la construcción de apartamentos destinados al alquiler, un destino que no todos los productos bancarios convencionales contemplan con condiciones equivalentes.
¿Quién puede suscribir un plan?
Cualquier persona mayor de edad con cédula costarricense, DIMEX o pasaporte vigente puede abrir uno. No se exige empleo formal, historial crediticio ni ingresos demostrables para iniciar el plan; esos requisitos entran en juego únicamente cuando llega el momento de solicitar el préstamo. Incluso personas extranjeras con DIMEX vigente pueden suscribirse, aunque al momento del crédito deberán presentar una declaración jurada protocolizada que indique su estado civil en el país de origen.
Los seis planes disponibles: plazos, porcentajes y financiamiento
La nomenclatura del INVU sigue una lógica simple: el primer número indica los años de ahorro y el segundo, el plazo base del préstamo. El porcentaje requerido de ahorro varía según la modalidad, desde un 35 % en el plan más corto hasta un 25 % en los de mayor plazo.
| Plan | Plazo de ahorro | Ahorro requerido | Financiamiento INVU | Plazo base del préstamo |
|---|---|---|---|---|
| Plan 2/4 | 2 años | 35 % | 65 % | 4 años |
| Plan 3/6 | 3 años | 30 % | 70 % | 6 años |
| Plan 4/7 | 4 años | 25 % | 75 % | 7 años |
| Plan 5/8 | 5 años | 25 % | 75 % | 8 años |
| Plan 7/10 | 7 años | 25 % | 75 % | 10 años |
| Plan 10/12 | 10 años | 25 % | 75 % | 12 años |
¿Cuál es la diferencia entre el plan 2/4 y el plan 10/12?
Son los dos extremos del sistema y atienden perfiles muy distintos. El plan de 2 años exige ahorrar el 35 % del valor del proyecto, lo que implica cuotas mensuales más altas, pero libera el préstamo en solo dos años. Es ideal para quien ya tiene capacidad de ahorro elevada y quiere acceder al financiamiento rápido.
El plan de 10 años, en cambio, requiere solo el 25 % de ahorro con cuotas más bajas, lo que lo convierte en la opción natural para jóvenes adultos que están empezando su vida financiera y quieren estructurar su primera vivienda a largo plazo sin comprometer su presupuesto mensual. Al formalizar el préstamo, el plazo de cancelación puede elegirse dentro de un rango: el Plan 2 admite de 4 a 6 años, y el Plan 10, de 12 a 13 años, según datos del INVU.
Planes maduros y planes avanzados: ¿qué significan?
Un plan en etapa de ahorro activa es aquel en que la persona está pagando sus cuotas mes a mes. Un plan avanzado es uno que ya tiene cubierto al menos el 50 % del monto de ahorro requerido, según el reglamento del INVU, pero aún le faltan cuotas o tiempo para completar esa etapa. Quien adquiere un plan avanzado reduce la espera frente a iniciar desde cero, aunque no puede solicitar el préstamo de inmediato.
Un plan maduro, por su parte, ya cumplió por completo la etapa de ahorro: tanto el plazo como las cuotas están cumplidos y los pagos se realizaron puntualmente. En ese estado, el titular puede iniciar el trámite de financiamiento de inmediato, sujeto al estudio y aprobación del INVU. En Nueveporciento ayudamos a identificar y aprovechar planes maduros disponibles entre particulares, lo que puede ser una ventaja significativa para quien no quiere esperar años antes de acceder al préstamo.
¿Cómo se calcula la cuota mensual del plan?
La fórmula del INVU es directa y se aplica igual para todos los planes. Conocerla le permite al interesado estimar su compromiso mensual antes de firmar cualquier documento y comparar distintos escenarios de monto y plazo. Los factores publicados por el INVU para 2026 son los que deben usarse para obtener una estimación confiable.
La fórmula que usa el INVU
De acuerdo con invu.go.cr para 2026, los factores son los siguientes: plan de 3 años, ₡9.445 por millón; plan de 4 años, ₡6.042; plan de 5 años, ₡4.834; plan de 7 años, ₡3.453; y plan de 10 años, ₡2.417. Usar los factores oficiales publicados por el INVU es el único camino para obtener un estimado confiable.
Ejemplo numérico: ₡30 millones en el plan de 5 años
El cálculo paso a paso es el siguiente: (₡30.000.000 / ₡1.000.000) × ₡4.834 = 30 × ₡4.834 = ₡145.020 mensuales durante la etapa de ahorro. Ese monto corresponde exclusivamente a la fase de ahorro; la cuota del préstamo posterior se calcula con la tasa y el plazo elegidos al momento de formalizar el crédito, y puede incluir cargos administrativos u otros conceptos según el contrato.
El mismo ejercicio con el plan de 10 años daría: 30 × ₡2.417 = ₡72.510 mensuales, casi la mitad. Eso ilustra con claridad por qué el plazo elegido impacta directamente en la carga mensual durante los años de ahorro.
Calculadora oficial frente a simuladores externos
Para verificar cifras, la referencia correcta es únicamente invu.go.cr, el sitio institucional del INVU. El simulador oficial permite ingresar el monto deseado, el plazo de ahorro y los datos de contacto, y devuelve la cuota mensual de ahorro junto con las alternativas de cuota para la etapa de préstamo, con la opción de descargar o recibir el cálculo por correo electrónico.
Las calculadoras de terceros aplican fórmulas financieras generales y pueden no incorporar condiciones específicas del sistema del INVU: seguros, cargos, topes o modalidades particulares. Son útiles para comparar escenarios, pero nunca deben usarse como referencia final. Confirme siempre el resultado con el INVU directamente o con un asesor autorizado antes de comprometerse con un monto.
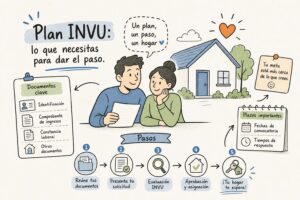
¿Qué se necesita para abrir el plan del INVU?
El proceso de apertura es notablemente simple y no exige ninguno de los documentos que suelen frenar a quienes buscan financiamiento en la banca tradicional. No hay estudio de crédito, no hay fiadores, no hay constancias salariales en esta etapa. Lo que se requiere es básico y está al alcance de casi cualquier persona.
Documentos para empezar hoy mismo
Los cuatro requisitos para abrir el plan son: ser mayor de edad, presentar una identificación vigente (cédula costarricense, DIMEX o pasaporte), completar y firmar la Solicitud de Suscripción de Planes de Ahorro y Préstamo, y pagar la primera cuota de ahorro. El trámite puede gestionarse con un asesor autorizado, como los de Nueveporciento, o directamente en la Plataforma de Servicios del INVU. La documentación puede enviarse escaneada, con la identificación por ambos lados en formato PDF, según el canal indicado por el INVU.
Lo que sí se pedirá cuando llegue el préstamo
La documentación completa, que incluye constancias salariales o certificaciones de ingresos, avalúo del inmueble, informe registral, certificaciones de impuestos y otros documentos, se presenta únicamente al solicitar el préstamo, no al abrir el plan. Esto tranquiliza a quienes temen que el proceso sea complejo desde el inicio: en la etapa de ahorro, el único compromiso es pagar la cuota mensual de forma puntual.
El atraso en cuotas no elimina automáticamente el plan: el reglamento del INVU contempla tres meses de gracia y el plan puede reactivarse cancelando las cuotas pendientes. Sin embargo, cada mes de atraso retrasa la concesión del crédito por un período equivalente, lo que hace que la puntualidad sea la variable más importante durante los años de ahorro.
Tasas de interés y plazos del préstamo en 2026
Las tasas de los planes de Ahorro y Préstamo del INVU son fijas durante toda la vida del crédito: la cuota no cambia aunque varíen las tasas del mercado. Según los datos publicados por el INVU para 2026, la tasa inicia desde el 7 % anual sobre saldos y varía según el plan y el plazo de cancelación elegido.
| Plan | Plazos disponibles para el préstamo | Tasa anual fija |
|---|---|---|
| Plan 2 | 4, 5 o 6 años | 7 %, 7 % o 7,25 % |
| Plan 3 | 6, 7, 8 o 9 años | 7 % a 8 % |
| Plan 4 | 7 a 11 años | 7 % a 8,50 % |
| Plan 5 | 8 a 12 años | 7 % a 8,75 % |
| Plan 7 | 10, 11 o 12 años | 7 %, 8,50 % u 8,75 % |
| Plan 10 | 12 o 13 años | 7 % o 9 % |
¿Por qué la tasa fija es una ventaja real en Costa Rica?
En la banca comercial costarricense, muchos créditos hipotecarios están vinculados a fórmulas que pueden variar con la tasa básica pasiva, lo que significa que la cuota mensual puede subir cuando el mercado sube. Con el plan del INVU, quien firma a un 7 % fijo mantiene exactamente ese porcentaje durante toda la etapa de préstamo, sin importar lo que pase con las tasas del mercado. Esa certeza facilita la planificación del presupuesto familiar a largo plazo, especialmente para familias con ingresos fijos o moderados que no pueden absorber aumentos inesperados en su cuota mensual.
¿Qué diferencia hay con CredINVU?
CredINVU es un producto distinto que no debe confundirse con los planes de Ahorro y Préstamo. Según datos del INVU para 2026, CredINVU tiene un plazo de 20 años, aplica una tasa del 7 % anual fija durante los primeros 3 años y del 10 % anual fija durante los 17 años restantes, y no incluye una etapa previa de ahorro. El simulador de cuotas del INVU también ofrece una herramienta separada para calcular cuotas de CredINVU, con montos entre ₡20 millones y ₡120 millones.
Si le ofrecen un producto bajo el nombre «INVU» sin etapa de ahorro previa, probablemente sea CredINVU. Son mecanismos con lógicas diferentes y conviene distinguirlos antes de decidir cuál se ajusta mejor al perfil y los objetivos del proyecto.
Documentación para la etapa de financiamiento del INVU
Una vez completada la etapa de ahorro, el INVU tiene un plazo oficial de 20 días naturales para resolver el estudio de maduración. Si el resultado es favorable, el siguiente paso es armar el expediente de préstamo. Preparar esos documentos con anticipación evita demoras que pueden extender el proceso varios meses.
Expediente base para todos los solicitantes
El listado estándar incluye: formulario oficial de solicitud de préstamo, identificación vigente, comprobante de ingresos (constancia salarial reciente para asalariados, o certificación de ingresos emitida por contador público autorizado para trabajadores independientes), autorización del Centro de Información Crediticia de la SUGEF, certificación de una cuenta IBAN en colones a nombre del solicitante, informe o estudio registral de la propiedad, plano catastrado, avalúo del inmueble, certificaciones de impuestos territoriales y municipales al día, y declaración jurada requerida por el INVU.
Documentos adicionales según el destino del crédito
Para compra de vivienda o lote se requiere además la opción de venta o documento equivalente, junto con la información registral, catastral y valuatoria del bien. En proyectos de construcción, se exigen planos constructivos aprobados y sellados por el CFIA y la municipalidad correspondiente, el presupuesto de obra en formato INVU y el permiso de construcción, salvo que la municipalidad certifique que no es necesario. Para reparaciones, los documentos adicionales dependen del tipo de obra: presupuesto, planos y permisos según corresponda.
Los requisitos pueden variar según el perfil del solicitante y las condiciones vigentes al momento de la solicitud. Siempre recomendamos confirmar el listado final directamente con el INVU o con un asesor autorizado antes de armar el expediente, para evitar que lo devuelvan por documentos faltantes.
Pasos para ir del ahorro al préstamo, desde cero
El proceso completo se divide en dos etapas secuenciales. En la primera se constituye y alimenta el ahorro; en la segunda, ese ahorro se convierte en el respaldo para formalizar el préstamo. Comprender qué ocurre en cada una elimina la incertidumbre y permite planificar con claridad desde el primer día.
Etapa 1: abrir el plan y ahorrar de forma constante
- Elegir el plan según el monto del proyecto y la capacidad de ahorro mensual.
- Firmar la solicitud de suscripción con la identificación vigente.
- Pagar la primera cuota para activar el plan.
- Mantener los pagos al día durante todo el período de ahorro.
La puntualidad en esta etapa es determinante. El reglamento del INVU establece que los atrasos en las cuotas retrasan la concesión del crédito por un período equivalente a las cuotas no pagadas, descontando tres meses de gracia. Quien ahorra de forma constante y puntual durante el plazo acordado llega a la siguiente etapa sin contratiempos.
Etapa 2: madurar el plan y formalizar el préstamo
- Solicitar el estudio de maduración al INVU una vez concluida la etapa de ahorro.
- Obtener el resultado favorable del estudio, que el INVU tiene un plazo de 20 días naturales para resolver.
- Armar el expediente completo con la documentación correspondiente según el destino del crédito.
- Presentar el expediente al INVU para el análisis crediticio.
- Si el análisis es aprobado, formalizar el préstamo mediante escritura hipotecaria.
Después de presentado el expediente completo, el INVU suele tardar entre 30 y 60 días calendario en aprobar el préstamo. En casos con mayor complejidad, como avalúos difíciles o estudios registrales con antecedentes, el proceso puede extenderse entre 2 y 4 meses. Un asesor autorizado que conoce el sistema puede guiar cada paso para evitar errores que retrasen el desembolso.
¿Vale la pena trabajar con un asesor especializado en planes del INVU?
El sistema del INVU tiene seis modalidades, dos etapas con documentación diferenciada, múltiples variables de plazo y tasa, y opciones como planes maduros o avanzados que no siempre son evidentes para quien se acerca por primera vez. Quien lo hace sin acompañamiento puede lograrlo, pero el costo de un error, elegir el plan equivocado o presentar un expediente incompleto, puede traducirse en meses de espera adicionales o en un plan que no se adapta al perfil real del ahorrante.
Qué hace diferente a un asesor que solo trabaja con planes del INVU
Una asesoría generalista conoce muchos productos a medias. Ricardo Audino Diaz, de Planes del INVU San Pedro (Nueveporciento), conoce en profundidad cada modalidad del sistema: cuándo conviene un plan maduro, cómo acortar el plazo cambiando de modalidad, qué perfil económico encaja mejor con el Plan 4 o el Plan 10, y cómo armar el expediente sin que lo devuelvan por documentos faltantes. La especialización exclusiva en planes del INVU es lo que marca la diferencia frente a una asesoría financiera genérica.
El sistema del INVU tiene también características que conviene conocer de antemano: la posibilidad de cambiar de modalidad para acortar el plazo, la lógica detrás de los planes avanzados disponibles entre particulares y los criterios que el INVU aplica para el análisis crediticio. Conocer esos detalles evita sorpresas costosas en el camino.
Cómo contactar a Nueveporciento para empezar
Si quiere conocer cuál modalidad se ajusta mejor a su situación, calcular su cuota con un monto real o entender qué documentos debe empezar a preparar, el equipo de Nueveporciento está disponible desde San Pedro, San José. La asesoría personalizada cubre desde la elección del plan hasta la formalización del crédito. Comuníquese con nosotros para agendar una consulta y dar el primer paso con claridad.
El siguiente paso es hoy
El plan del INVU es una de las pocas vías de financiamiento habitacional en Costa Rica que no exige fiadores, protege al ahorrante con garantía estatal y está abierta a trabajadores independientes y personas sin historial crediticio extenso. El proceso tiene dos etapas claras: ahorrar el porcentaje requerido según la modalidad elegida y, al completarlo, solicitar el préstamo con tasa fija.
Los seis planes disponibles cubren desde quienes quieren acceder al financiamiento en dos años hasta quienes prefieren cuotas bajas durante una década. La tasa fija desde el 7 % anual, la ausencia de fiadores y la posibilidad de financiar la construcción de apartamentos para alquiler hacen del plan del INVU una opción que vale la pena comparar con cualquier hipoteca comercial antes de decidir.
Si quiere calcular su cuota con un monto concreto, comparar los seis planes según su capacidad de ahorro real o preparar su expediente sin perder tiempo en el proceso, el equipo de Nueveporciento está listo para acompañarle desde el primer paso. Contáctenos hoy mismo.
Preguntas frecuentes
¿Qué pasa si nos atrasamos en las cuotas de ahorro del plan del INVU?
Si se atrasa, el reglamento del INVU contempla tres meses de gracia y el plan puede reactivarse cancelando las cuotas pendientes. Sin embargo, cada mes de atraso retrasa la concesión del crédito por un período equivalente, por lo que la puntualidad es la variable más importante durante la etapa de ahorro.
¿Cuánto tiempo tarda el INVU en resolver el estudio de maduración y en aprobar el préstamo una vez presentado el expediente?
El INVU tiene un plazo oficial de 20 días naturales para resolver el estudio de maduración y, después de presentado el expediente completo, suele tardar entre 30 y 60 días calendario en aprobar el préstamo. En casos complejos, como avalúos difíciles o estudios registrales con antecedentes, el proceso puede extenderse entre 2 y 4 meses.
¿Qué documentos adicionales pide el INVU si el destino del crédito es construcción de vivienda?
Para proyectos de construcción se exigen planos constructivos aprobados y sellados por el CFIA y la municipalidad correspondiente, el presupuesto de obra en formato INVU y el permiso de construcción salvo certificación municipal de que no se requiere. Además se deben acompañar los documentos del expediente base, como avalúo, informe registral y certificaciones de impuestos al día.
¿Podemos cambiar de modalidad para acortar el plazo de ahorro o del crédito?
Sí es posible cambiar de modalidad para acortar el plazo en ciertos casos, y esa opción forma parte de la lógica del sistema del INVU. Evaluar cuándo conviene hacerlo requiere conocer las reglas de cada plan; nosotros en Nueveporciento asesoramos sobre cuándo interesa un cambio para reducir tiempos y ajustar la modalidad al perfil del ahorrante.