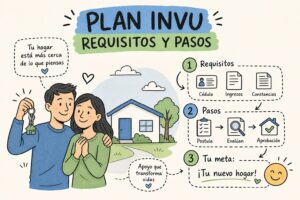
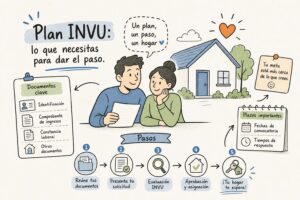
Para abrir un Plan de Ahorro y Préstamo del INVU solo necesitás dos documentos: tu cédula de identidad vigente por ambos lados y el comprobante del primer pago de cuota. Sin constancia salarial, sin fiador, sin demostrar ingresos fijos. Esa es la puerta de entrada al sistema, y el INVU la diseñó así adrede porque el ahorro es voluntario y no depende de tu situación laboral.
Reunir los documentos para el Plan INVU parece sencillo al principio, pero cuando completás el período de ahorro y pasás a la etapa del préstamo, la lista crece. Lo que necesitás depende del propósito del financiamiento: compra de lote, construcción en terreno propio, mejoras o adquisición de vivienda terminada. Cada destino tiene su propio bloque de requisitos, y no conocerlos de antemano es la razón número uno por la que los expedientes se quedan trabados con prevenciones.
Esta guía recorre cada etapa con los documentos exactos, los formatos aceptados, los plazos reales y los errores más comunes. Si en algún punto el proceso te parece complejo, el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro puede acompañarte en la gestión desde San Pedro.
Lo que debés saber antes de empezar
- Apertura sin barreras: Solo se requieren cédula vigente y comprobante del primer pago; no se pide constancia salarial ni fiador en esta etapa.
- Requisitos por etapa: Los documentos cambian según si estás abriendo el plan, solicitando el préstamo o tramitando construcción; confundirlos genera prevenciones.
- Vigencia crítica: Los avalúos no pueden superar seis meses y las constancias más de tres meses; documentos vencidos son la causa más frecuente de atraso.
- Plazos reales: El INVU promedia 24 días hábiles para aprobar un crédito SAP; con avalúo y revisión completa, el proceso total puede tomar entre 30 y 60 días naturales.
- Presupuesto en formato INVU: Para construcción, el presupuesto de obra no puede ser libre ni en Excel; debe presentarse en el formulario oficial del Instituto, firmado por el profesional responsable.
- Traspaso con costo fijo: Ceder un contrato existente tiene un costo administrativo de ₡2.066,00 con IVA incluido por contrato, según la tarifa publicada por el INVU.
¿Qué documentos necesitás para abrir tu Plan INVU?
La apertura del plan es la etapa más sencilla de todo el proceso. El INVU reduce los requisitos al mínimo porque en este punto no estás pidiendo dinero prestado; estás comprometiéndote a ahorrar. Eso elimina de entrada la necesidad de demostrar empleo formal o historial crediticio.
Cédula de identidad: el único requisito de identidad
La cédula debe estar vigente y en buen estado, presentada por ambos lados de forma legible. Si sos persona extranjera con residencia en Costa Rica, el DIMEX cumple exactamente la misma función. No se aceptan documentos vencidos ni con datos ilegibles, aunque el resto de la solicitud esté perfecta.
En caso de que la gestión la realice un representante o actuás a través de un intermediario, la identificación también puede enviarse en formato PDF digitalizado, siempre que la calidad permita leer todos los datos sin dificultad.
El comprobante del primer pago: cómo funciona
El comprobante de pago de la primera cuota de ahorro es el segundo y último documento que exige el INVU para abrir el plan. El monto de esa cuota depende del plan que elegiste: modalidad, plazo y monto total suscrito. El comprobante puede ser un recibo físico o el comprobante digital de la transferencia realizada; ambos son válidos.
Lo que conviene definir bien antes de hacer ese primer pago es la modalidad más adecuada para tu perfil. Planes de 2 años implican ahorrar el 35% del monto total, mientras que planes de 4 a 10 años bajan ese aporte al 25%, con financiamiento del 75% restante. Esa decisión inicial define todo lo que viene después.
Formatos aceptados: físico y digital
El INVU acepta la documentación tanto en formato presencial como en PDF por correo electrónico. Los formularios pueden firmarse y presentarse digitalmente, o firmarse en físico, escanearse y enviarse en PDF; ambas vías tienen plena validez. Si tramitás a través de un intermediario, consultá con esa persona si ofrece revisar los formatos y gestionar el envío en tu nombre.
¿Qué documentos para el Plan INVU se piden cuando solicitás el préstamo?
Al completar el período de ahorro y pasar a la fase de financiamiento, el expediente se vuelve más completo. Hay un núcleo de documentos comunes a casi todos los casos, y luego requisitos específicos según el destino del crédito. Tener claridad sobre ambas capas te ahorra semanas de ida y vuelta con el Instituto.
La lista base para solicitar el crédito habitacional
Para la mayoría de solicitudes de financiamiento, el INVU pide los siguientes documentos:
- Formulario oficial de solicitud completo y firmado
- Cédula de identidad vigente
- Informe registral de la propiedad
- Plano catastrado
- Certificación de impuestos territoriales y municipales al día
- Certificación de cuenta IBAN en colones a tu nombre
Esos son los documentos que debés tener listos sin importar si tu destino es un lote, una vivienda terminada o una construcción. Según lo indicado por el INVU para el trámite de constancias, la certificación de cuenta IBAN puede sustituirse por una imagen que muestre el número de cuenta y el nombre del titular, sin mostrar saldos.
Diferencias según el destino del financiamiento
La siguiente tabla resume los requisitos adicionales que se suman al núcleo base según lo que vayas a financiar. Los topes corresponden a 2026 según información del INVU:
| Destino del crédito | Tope máximo (2026) | Requisitos adicionales clave |
|---|---|---|
| Compra de lote | ₡67 millones | Certificado de uso de suelo residencial, declaración jurada de uso exclusivo habitacional, constancia de disponibilidad de agua potable, opción de venta con vigencia mínima de 90 días naturales |
| Construcción en terreno propio | ₡88 millones | Planos con sellos del CFIA y la municipalidad, permiso municipal de construcción, presupuesto detallado en formato INVU firmado por profesional responsable |
| Compra de vivienda terminada | ₡146 millones | Opción de venta firmada, estudio registral actualizado, avalúo reciente |
| Compra de lote y construcción en el mismo acto | ₡155 millones | Documentos de compra del lote más documentación técnica completa de la obra; ambas operaciones deben tramitarse juntas |
El informe registral debe ser reciente. Un informe con más de seis meses puede generar una prevención que paraliza el expediente. El plano catastrado debe tramitarse ante el Catastro Nacional a través de un topógrafo certificado; en algunos casos el INVU acepta planos con antigüedad de hasta 30 años si no hubo modificaciones en la finca.
¿Cómo obtenés la constancia de ahorro del INVU?
La constancia de ahorro es el documento que certifica tu avance dentro del plan: cuánto has ahorrado, bajo qué condiciones y qué financiamiento te corresponde. Es un requisito frecuente en la etapa de préstamo y en cualquier trámite relacionado con el estado de tu contrato.
Qué tipos de constancia existen y para qué sirve cada una
El INVU emite tres tipos de constancias distintas. La constancia de ahorro indica el monto suscrito y las sumas acumuladas. La constancia de condiciones del contrato detalla las características del plan suscrito. La constancia de condiciones de crédito va un paso más allá e incluye también la información sobre el financiamiento disponible según tu nivel de ahorro; esta última no es intercambiable con las anteriores. Según el trámite que estés haciendo, el INVU o tu asesor te indicará cuál necesitás exactamente.
Los pasos para solicitarla correctamente
- Reuní tu cédula de identidad vigente y en buen estado.
- Prepará una constancia bancaria de una cuenta en colones a tu nombre, o una imagen que muestre el IBAN y el nombre del titular sin revelar saldos.
- Enviá ambos documentos al correo [email protected] con tu solicitud.
El INVU tiene un plazo reglamentario de 15 días naturales para resolver la solicitud de constancia de condición contractual. Pedirla con anticipación, antes de que la necesités con urgencia, evita que ese plazo se convierta en un cuello de botella en tu trámite.
Comprobantes de pago: cuándo son indispensables
Para trámites como la maduración del plan, el INVU exige adjuntar los comprobantes de pago de las cuotas canceladas. Guardá cada recibo desde el primer mes y ordenalos cronológicamente. En la maduración, la solicitud va al correo [email protected] junto con el formulario, la identificación y los comprobantes correspondientes. Quien llega a ese trámite sin sus recibos organizados pierde tiempo buscando, y el tiempo en un proceso con plazos reglamentarios no sobra.
¿Qué documentos para el Plan INVU piden para construir o mejorar tu vivienda?
Cuando el plan del INVU se destina a construir vivienda en terreno propio, ampliarla, repararla o mejorarla, el expediente suma una capa técnica adicional que involucra a profesionales externos: arquitectos, ingenieros, la municipalidad y el Colegio Federado de Ingenieros y Arquitectos (CFIA). Esta es la etapa donde más errores ocurren, y donde una prevención puede costar semanas.
Planos constructivos: sellos obligatorios y formatos exigidos
Los planos deben ser elaborados por un profesional inscrito en el CFIA y tramitados ante ese colegio. El INVU los exige impresos en tamaño carta u oficio con los sellos del CFIA y de la municipalidad correspondiente, más una copia digital en PDF en una memoria USB. Para mejoras o ampliaciones, el Instituto solicita además el archivo en formato .dwg en CD o USB y una fotocopia de la primera lámina donde se vean claramente ambos sellos. Un plano sin alguno de esos sellos no pasa la revisión, independientemente de qué tan sólida sea su elaboración técnica.
Permiso municipal, uso de suelo y alineamientos especiales
El permiso de construcción lo otorga la municipalidad, no el INVU. El profesional responsable de la obra lo tramita ante la municipalidad, generalmente por la plataforma APC, y requiere el pago del canon municipal correspondiente. Si la mejora es de las que no requieren permiso, debés aportar una carta de la municipalidad que confirme esa exención expresamente; sin esa carta, el INVU no puede avanzar con el expediente.
Según el cantón y el tipo de proyecto, también pueden pedirte el certificado de uso de suelo. Todos los municipios del país tienen potestad de exigirlo porque es competencia exclusiva del gobierno local; el INVU no lo emite ni puede sustituirlo. Si el terreno colinda con ríos, quebradas, acequias u otras vías de agua, se suma el requisito del alineamiento fluvial del INVU; si colinda con carreteras, aplica el alineamiento vial de la entidad competente. Confirmá estos detalles con la municipalidad antes de preparar los planos, porque afectan el diseño y el proceso de aprobación.
El presupuesto de obra en formato INVU
Para construcción en terreno propio, el INVU exige el presupuesto detallado de la obra por duplicado y en su formulario oficial. Ese documento lo prepara el profesional responsable del diseño, debe incluir cantidades, unidades, precios unitarios y totales, y va firmado tanto por el profesional como por el solicitante. Un presupuesto en formato libre, aunque sea en una hoja de cálculo bien detallada, no es aceptable a menos que el INVU lo autorice expresamente. El formulario oficial debe solicitarse directamente al INVU o en la oficina que tramita el crédito.
También es importante definir en el presupuesto qué trabajos se realizarán como inversión previa y cuáles con los recursos del crédito. La inversión previa no puede superar el 20% del monto solicitado, y el crédito se formaliza una vez que esa inversión haya sido ejecutada.
¿Qué necesitás para cambiar, ceder o comprar un contrato INVU?
El sistema de ahorro y préstamo del INVU permite modificar las condiciones de un plan existente o transferirlo a otra persona. Cada trámite tiene su propio juego de documentos, y confundirlos genera prevenciones que demoran el proceso.
Documentos para modificar o cambiar de modalidad
Para cambiar de plan, el INVU solicita la cédula de identidad vigente o el DIMEX en buen estado. Si actuás a través de un representante, necesitás además un poder vigente emitido con no más de un mes de antigüedad. Cuando el cambio implica un aumento de cuota, también hay que presentar el comprobante del pago del ajuste correspondiente junto con los intereses aplicables.
Un punto que genera confusión frecuente: solo se permiten cambios hacia un plazo de ahorro más corto. No podés pasar de un plan de dos años a uno de diez. La dirección del cambio siempre es hacia adelante en el tiempo, acortando el camino que queda por recorrer.
Documentos para ceder o traspasar el contrato
El traspaso exige la identificación vigente de ambas partes: quien cede y quien recibe el contrato. Si alguna de las partes es una persona jurídica, se necesita la certificación notarial o del Registro Público de la personería jurídica con no más de un mes de antigüedad. Cuando el cedente o el receptor pertenece a una sociedad, se requiere el acuerdo expreso y protocolizado de la Asamblea de Socios autorizando la operación. Si ambas sociedades comparten miembros en sus juntas directivas, ambas entidades deben aportar ese acuerdo.
El costo administrativo vigente por el traspaso es de ₡2.066,00 con IVA incluido por contrato, según la tarifa publicada por el INVU. La compra de un contrato ya existente sigue exactamente el mismo proceso que un traspaso: se tramita con la documentación de ambas partes descrita aquí. El trámite puede gestionarse directamente ante el INVU o mediante un intermediario, y los documentos pueden enviarse firmados digitalmente o escaneados en PDF.
¿Cuánto tarda el trámite y qué errores retrasan tu expediente?
El INVU no procesa solicitudes de un día para otro, y saberlo de antemano te permite planificar sin frustraciones. El factor que más influye en la velocidad de aprobación no es tener contactos adentro: es presentar el expediente completo y vigente desde el primer intento.
Los plazos reales del proceso de aprobación
El promedio institucional del INVU para tramitar y aprobar un crédito del Sistema de Ahorro y Préstamo ronda los 24 días hábiles; informes anteriores de la institución registran entre 18 y 20 días hábiles. En la práctica, cuando el expediente incluye avalúo, estudio registral y revisión de capacidad de pago, el plazo total puede extenderse a entre 30 y 60 días naturales. Para bonos de vivienda, el INVU reportó en 2024 un promedio de 0,5 meses desde que cuenta con todos los documentos hasta la postulación, y la revisión de planos promedió 13 días hábiles.
Estos plazos corresponden a expedientes sin prevenciones. Cada prevención reinicia el conteo en ese paso específico, lo que puede sumar semanas adicionales al proceso total. Por eso, presentar todo bien desde el principio marca la diferencia.
Las causas más comunes de atraso
Los problemas que generan prevenciones con mayor frecuencia son:
- Constancias salariales o certificaciones con más de tres meses de antigüedad.
- Avalúos con más de seis meses desde su emisión.
- Planos constructivos desactualizados o sin alguno de los sellos requeridos del CFIA o la municipalidad.
- Documentos sin firma o con firma que no coincide con la cédula presentada.
- Propiedades con trámites catastrales pendientes en el Registro Nacional.
- Presupuestos de obra en formato libre en lugar del formulario oficial del INVU.
El checklist de documentos que evita prevenciones
Para la fase de préstamo, revisá que tenés: cédula vigente, formulario completo y firmado, estado de cuenta de aportes al día, estudio registral reciente, plano catastrado actualizado, constancias de impuestos territoriales y municipales al día, y certificación de cuenta IBAN. Si el destino es construcción, sumás los planos sellados por el CFIA y la municipalidad, el presupuesto en formato INVU y el permiso municipal. También se exige habitualmente una declaración jurada de no tener parentesco con funcionarios del INVU; ese documento se olvida con frecuencia y puede generar una prevención de último momento.
Por qué un asesor especializado en planes INVU simplifica todo el proceso
Reunir los documentos para el Plan INVU en el formato correcto, en el orden correcto y para el trámite correcto es exactamente el tipo de gestión donde la mayoría de personas comete errores que cuestan semanas. El sistema del INVU es accesible, pero tiene capas de detalle que no son evidentes al leerlo por primera vez.
Lo que hace un intermediario especializado por vos
Un intermediario especializado en planes INVU puede recibir tu documentación, verificar que esté completa antes de presentarla, gestionar el envío al Instituto y darte seguimiento en cada etapa del proceso. Eso incluye advertirte si alguna certificación está por vencer o si un plano necesita un ajuste antes de que el INVU lo devuelva con prevención. Nueveporciento asesora a personas con empleo independiente, a jóvenes que planifican su primera vivienda y a inversores que buscan financiar construcción de apartamentos.
Cómo Nueveporciento acompaña cada etapa del trámite
El equipo de Ricardo Audino Diaz, Planes del INVU San Pedro, conocido como Nueveporciento, opera desde San Pedro y se especializa exclusivamente en los Planes del INVU. Conocen todas las modalidades disponibles: básicos, maduros y avanzados, y asesoran de forma personalizada para elegir el plan que mejor se adapta a tu perfil económico. Trabajás con una asesoría que parte de tu situación real, ya sea que tengas empleo formal, seas trabajador independiente, emprendedor sin constancias salariales o estés planificando tu primera vivienda con un horizonte de diez años.
Si querés empezar con el pie derecho, contactá al equipo de Nueveporciento antes de armar un solo documento.
Conclusión: el orden y la vigencia lo son todo
Los documentos para el Plan INVU se dividen en dos grandes etapas con lógicas distintas. La apertura del plan solo requiere cédula y comprobante del primer pago; ningún documento de empleo ni de ingresos. La solicitud del préstamo exige un expediente más completo que varía según el propósito del financiamiento: lote, construcción, mejoras o vivienda terminada. Si el plan incluye obra, se suma una capa técnica de planos, permisos municipales y presupuesto en formato INVU que involucra a profesionales externos.
El factor decisivo para aprobar dentro de los plazos esperados no es la suerte ni el orden en que llegaste: es presentar el expediente completo, con documentos vigentes y sin inconsistencias desde el primer intento. Una constancia vencida, un plano sin sello o un presupuesto en formato libre puede paralizar un trámite que de otro modo estaría aprobado en semanas.
Si querés evitar esos errores y tener a alguien con conocimiento profundo del sistema a tu lado en cada paso, consultá con el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro antes de empezar.
Preguntas frecuentes
¿Puede un representante gestionar todo el trámite por mí?
Sí, en muchos pasos un representante puede gestionar trámites por vos; la cédula o DIMEX se puede enviar digitalizada y, para cambios que requieren poder, ese poder no debe tener más de un mes de antigüedad. Para trámites como cambios de modalidad o cuando actuás mediante un intermediario, además de la identificación se exige el poder vigente y, si corresponde, el representante puede recibir y enviar documentos en PDF en tu nombre.
¿Qué pasa si un documento vence mientras el INVU tramita mi expediente?
Un documento vencido genera una prevención que demora el trámite y puede reiniciar el conteo del plazo en ese paso específico. En particular, los avalúos con más de seis meses y las constancias con más de tres meses son causas frecuentes de prevención, y cada preventiva puede sumar semanas al proceso.
¿Qué hago si no encuentro los comprobantes de pago para la maduración del plan?
Necesitás presentar los comprobantes de las cuotas porque el INVU los exige en la maduración, y no tenerlos implica pérdida de tiempo buscando y posibles prevenciones. Guardar cada recibo desde el primer mes y ordenarlos cronológicamente evita ese cuello de botella; la solicitud de maduración se envía con identificación, formulario y los comprobantes al correo [email protected].
Qué debe contener exactamente el presupuesto de obra en formato INVU y quién debe firmarlo?
El presupuesto debe detallar cantidades, unidades, precios unitarios y totales en el formulario oficial del INVU y va firmado por el profesional responsable y por el solicitante. Además debe presentarse por duplicado; un presupuesto libre, como una hoja de cálculo, no es aceptable salvo autorización expresa del INVU.