Los planes del Sistema de Ahorro y Préstamo del INVU van de 2 a 10 años, exigen ahorrar entre un 25 % y un 35 % del monto contratado y financian el resto con un crédito del INVU con garantía del Estado costarricense. El monto máximo general es de ₡155 millones por unidad habitacional, y la cuota mensual de ahorro varía desde ₡2.417 hasta ₡16.250 por cada millón contratado, según el plan que elijás. Esta guía reúne el plan del INVU, tabla comparativa completa con los seis planes vigentes en 2026, junto con los topes por finalidad, los requisitos básicos y una orientación para identificar cuál opción se ajusta mejor a tu situación económica.
Todos los datos provienen de la estructura publicada por el INVU para el Sistema de Ahorro y Préstamo en su sitio oficial (invu.go.cr), y están vigentes a 2026. Te recomendamos confirmar los valores directamente con la institución antes de formalizar cualquier contrato, ya que los factores y topes pueden actualizarse.
Puntos clave
- Seis planes disponibles: Los planes del SAP van del Plan 2 al Plan 10, con plazos de ahorro de 2 a 10 años y cuotas que bajan conforme el plazo sube.
- Ahorro de 25 % a 35 %: El porcentaje que vos aportás depende del plan elegido; a partir del Plan 4, el ahorro requerido es siempre el 25 % del monto contratado.
- Financiamiento de hasta el 75 %: El INVU presta el porcentaje restante una vez completás la etapa de ahorro, sin necesidad de fiador.
- Topes por finalidad: El crédito efectivo queda limitado según si comprás terreno, construís o adquirís una casa; el tope más alto es ₡155 millones para compra de lote más construcción.
- Sin constancia salarial para abrir el plan: Para suscribir el contrato solo necesitás identificación, el formulario firmado y el pago de la primera cuota de ahorro.
- Cuota de ahorro y cuota de crédito son distintas: La tabla de factores aplica durante la etapa de ahorro; la amortización del préstamo se calcula por separado.
Cómo funciona el Sistema de Ahorro y Préstamo del INVU
Antes de revisar la tabla del plan del INVU, conviene entender la lógica del sistema para leer los números con claridad. El INVU no es un banco convencional ni tampoco un subsidio: es un esquema donde vos ahorrás una parte del valor total del proyecto y el INVU te presta el resto con aval del Estado. Esto lo diferencia del Bono Familiar de Vivienda, que se dirige a familias en situación de vulnerabilidad y no requiere devolución; el Sistema de Ahorro y Préstamo está pensado para personas con capacidad de pago sostenida.
La diferencia entre ahorro, crédito y monto de contrato
El «monto del contrato» es el total que cubrirás entre ahorro y préstamo. Mientras el ahorro es el porcentaje que vos aportás mes a mes durante el plazo del plan, el crédito es lo que el INVU financia una vez completás esa etapa. Estos tres conceptos funcionan de manera interrelacionada, y confundirlos al comparar planes puede llevarte a elegir una opción que no se ajusta a tu realidad mensual.
Una forma simple de visualizarlo: si contratás un plan por ₡100 millones en el Plan 5, vos ahorrás ₡25 millones durante cinco años y el INVU te presta los ₡75 millones restantes. La cuota de ahorro mensual corresponde solo a esa primera etapa; la cuota del préstamo viene después.
Por qué no necesitás fiador ni constancia salarial
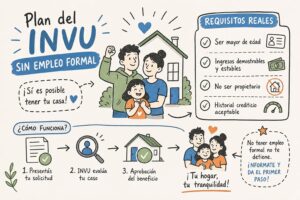
El Sistema de Ahorro y Préstamo no opera como una hipoteca bancaria tradicional. La garantía principal es el propio inmueble y el historial de ahorro que acumulás durante el plan. Por eso, personas trabajadoras independientes, emprendedoras o sin relación laboral formal pueden acceder, siempre que demuestren capacidad de pago y cumplan el análisis crediticio del INVU.
Para abrir el plan, el INVU confirma que no solicita constancia salarial: solo necesitás cédula de identidad vigente, el formulario de suscripción firmado y el pago de la primera cuota de ahorro. Los comprobantes de ingreso y la certificación de un contador público autorizado entran en juego más adelante, cuando solicitás el préstamo.
Tabla del plan del INVU: plazos, cuotas y porcentajes
Esta es la tabla comparativa del plan del INVU que resume los seis planes vigentes del Sistema de Ahorro y Préstamo. Podés usar la columna de cuota mensual de referencia para calcular cuánto pagarías según el monto de contrato que necesitás. Los factores corresponden a la estructura publicada por el INVU en invu.go.cr, con una tasa mínima de crédito del 7 % anual según la información oficial vigente a 2026, aunque las condiciones exactas se confirman al formalizar el préstamo.
Los seis planes en una sola vista
| Plan | Plazo de ahorro | Ahorro requerido | Crédito INVU | Cuota mensual por cada ₡1 millón contratado |
|---|---|---|---|---|
| Plan 2 | 2 años | 35 % | 65 % | ₡16.250 |
| Plan 3 | 3 años | 30 % | 70 % | ₡9.445 |
| Plan 4 | 4 años | 25 % | 75 % | ₡6.042 |
| Plan 5 | 5 años | 25 % | 75 % | ₡4.834 |
| Plan 7 | 7 años | 25 % | 75 % | ₡3.453 |
| Plan 10 | 10 años | 25 % | 75 % | ₡2.417 |
Qué significa cada columna de la tabla
La columna de ahorro requerido indica el porcentaje del monto total que vos debés aportar durante la etapa de ahorro. El crédito INVU es lo que la institución financia una vez cumplís ese porcentaje. La cuota mensual es un factor de referencia por cada millón de colones contratado: si tu contrato es de ₡50 millones y elegís el Plan 5, multiplicás 50 por ₡4.834 y obtenés una cuota aproximada de ₡241.700 mensuales durante los cinco años de ahorro.
Un detalle importante: los Planes 4, 5, 7 y 10 comparten el mismo porcentaje de ahorro requerido (25 %) y el mismo porcentaje de financiamiento (75 %). La diferencia entre ellos es el plazo, que determina el factor de cuota mensual. A mayor plazo, menor cuota mensual, pero más tiempo antes de acceder al préstamo.
¿Cómo se calcula tu cuota mensual de ahorro?
La fórmula es directa: tomás el monto de tu contrato expresado en millones y lo multiplicás por el factor del plan que elegiste. No requiere calculadora avanzada, pero sí conviene hacerlo con más de un plan para comparar el impacto en tu presupuesto mensual antes de firmar.
Ejemplo práctico con un contrato de ₡80 millones
Para un contrato de ₡80 millones, las cuotas mensuales de ahorro serían las siguientes según el plan elegido:
- Plan 3: 80 × ₡9.445 = ₡755.600 por mes durante 3 años
- Plan 5: 80 × ₡4.834 = ₡386.720 por mes durante 5 años
- Plan 7: 80 × ₡3.453 = ₡276.240 por mes durante 7 años
- Plan 10: 80 × ₡2.417 = ₡193.360 por mes durante 10 años
El plan más corto exige la cuota más alta pero te da acceso al crédito antes. El plan más largo reduce la carga mensual considerablemente, pero implica más años de ahorro antes de usar el préstamo. Ninguno es mejor en abstracto: todo depende de tu flujo mensual disponible y de cuándo necesitás el financiamiento.
La cuota de crédito es independiente de la cuota de ahorro
Cuando terminás la etapa de ahorro y el INVU te desembolsa el crédito, empezás a pagar la amortización del préstamo. Esa cuota se calcula aparte, usando el capital financiado, la tasa de interés y el plazo del crédito. No es la misma que la cuota de ahorro de la tabla anterior, así que el compromiso mensual cambia de etapa.
Como referencia orientativa usada en el análisis crediticio del INVU, la cuota del préstamo no debería superar alrededor del 50 % del ingreso neto mensual, aunque el porcentaje exacto lo determina el estudio crediticio individual de la institución.
Topes de financiamiento según el destino del préstamo
Aunque el monto máximo general del sistema es ₡155 millones, el INVU aplica topes específicos según lo que vayas a hacer con el dinero. Podés contratar un plan por encima del tope, pero el crédito efectivo queda limitado por la finalidad que declarés. Estos topes se aplican por unidad habitacional y pueden actualizarse con el índice general de precios al consumidor.
Tabla de topes por finalidad
| Destino del crédito | Tope máximo de inversión |
|---|---|
| Compra de terreno | ₡67.000.000 |
| Ampliación, reparación o mejora | ₡45.000.000 |
| Compra de casa nueva o usada | ₡146.000.000 |
| Construcción en lote propio | ₡88.000.000 |
| Compra de terreno y construcción | ₡155.000.000 |
| Cancelación total de hipoteca | Según la finalidad original del crédito hipotecario cancelado* |
* En el caso de cancelación total de hipoteca, el INVU aplica el tope correspondiente a la finalidad que respaldaba el crédito original. Consultá con un asesor el tope específico para tu caso.
Si tu proyecto combina compra de lote y construcción en el mismo acto, el tope más alto disponible es ₡155 millones, que coincide con el máximo general del sistema. Para quien quiere construir apartamentos de alquiler en un lote propio, el tope aplicable sería ₡88 millones por unidad. Conocer el tope antes de elegir el monto del contrato evita contratar más de lo que el INVU efectivamente puede financiar para tu finalidad específica.
¿Cuáles son los requisitos básicos para abrir un plan del INVU?
El Sistema de Ahorro y Préstamo no opera como el Bono Familiar de Vivienda: no se asigna por vulnerabilidad social ni por pobreza. La decisión depende de tu capacidad de ahorro, tu historial crediticio y la viabilidad del proyecto. Este sistema está diseñado para personas con ingresos reales y capacidad de pago sostenida, independientemente de si esos ingresos vienen de un empleo formal o de una actividad independiente.
Requisitos generales del solicitante
Para contratar un plan del INVU y luego acceder al crédito, necesitás cumplir con lo siguiente:
- Ser mayor de edad y presentar identificación vigente.
- Acreditar ingresos suficientes para asumir la cuota de ahorro y luego la cuota del crédito.
- Pasar el análisis crediticio del INVU, que revisa historial, deudas vigentes y capacidad de pago.
- Tener disponible la documentación del inmueble o del proyecto cuando llegue la etapa de formalización del crédito.
Para abrir el plan de ahorro en sí, el INVU solo solicita cédula de identidad vigente, el formulario de suscripción completado y firmado, y el comprobante del pago de la primera cuota de ahorro. No se requiere constancia salarial en esa etapa inicial.
Documentos que conviene tener listos
La documentación completa entra en juego al momento de solicitar el préstamo, no al abrir el plan. Para trabajadores independientes, la ausencia de constancia salarial no es un bloqueo: lo que importa es demostrar ingresos reales mediante, por ejemplo, una certificación de contador público autorizado, estados de cuenta, facturas o declaraciones tributarias. El análisis se basa en capacidad de pago demostrada, no en un contrato laboral.
La documentación registral del inmueble y los planos o permisos del proyecto también forman parte del expediente cuando llegás a la etapa de formalización. Es conveniente ir reuniendo esa información desde que empezás el ahorro para no retrasar el trámite al llegar al momento del desembolso.
¿Cómo postular al INVU y dónde ver la lista de beneficiarios?
Para postular al Sistema de Ahorro y Préstamo del INVU, el primer paso es suscribir un contrato de plan de ahorro directamente en las oficinas del INVU o a través de un intermediario autorizado. A diferencia de otros programas del INVU orientados a vivienda social, este sistema no funciona con listas de espera de beneficiarios: vos iniciás el proceso en el momento que decidís abrir el plan y cumplís los requisitos. Si buscás información sobre la lista de beneficiarios de programas de vivienda social del INVU, podés consultarla en el sitio oficial invu.go.cr.
Planes maduros y planes avanzados: ¿qué son y cuándo convienen?
Dentro del Sistema de Ahorro y Préstamo existen modalidades especiales que no siempre aparecen en las tablas estándar: los planes maduros y los planes avanzados. Ambas opciones son relevantes para quien ya tiene un plan activo o quiere optimizar su estrategia de entrada al sistema.
Qué es un plan maduro y para qué sirve
Un plan maduro es aquel que ya completó el período de ahorro o que lleva suficiente tiempo activo para haber acumulado el porcentaje requerido. En esa etapa, el suscriptor ya tiene derecho a solicitar el crédito. Conocer cuándo un plan pasa a estado maduro es clave para no dejar el dinero ahorrado inactivo sin activar el préstamo, que es precisamente el objetivo del sistema.
Si ya tenés un plan activo y no sabés en qué etapa está, o si comprás un plan de otra persona que llegó a esta condición, el plan maduro te permite acceder al financiamiento sin esperar el plazo completo desde cero.
Cómo funciona un plan avanzado
Un plan avanzado es un contrato que ya tiene cuotas y tiempo acumulados, pero cuya etapa de ahorro todavía no ha terminado. Al adquirirlo, heredás ese avance y continuás pagando las cuotas pendientes. Al adquirir un plan avanzado heredás el ahorro acumulado y continuás pagando las cuotas pendientes.
Esta modalidad es útil si tenés una suma disponible ahora y no querés esperar el plazo completo del plan desde el inicio. También existe la posibilidad de cambiar de un plan de mayor plazo a uno de menor plazo si tu situación financiera mejora. Cambiar a un plan de menor plazo suele exigir haber acumulado ahorro previo, pagar la diferencia y cubrir costos administrativos.
¿Cuál plan se adapta mejor a tu perfil económico?
La tabla comparativa del plan del INVU te da los números, pero elegir el plan correcto depende de cuánto podés ahorrar cada mes, cuándo necesitás el crédito y para qué destino. Ningún plan es universalmente mejor: cada perfil tiene condiciones distintas que hacen que una opción sea más conveniente que otra.
Perfil 1: necesitás el crédito pronto y podés ahorrar una cuota alta
Si tu situación es urgente o ya tenés ahorros previos que podés aportar, el Plan 2 o el Plan 3 te da acceso al financiamiento en el menor tiempo. La contrapartida es una cuota mensual más alta y un porcentaje de ahorro mayor (35 % en el Plan 2). Para un contrato de ₡80 millones en el Plan 3, la cuota mensual ronda ₡755.600 durante tres años.
Perfil 2: priorizás una cuota mensual baja y podés esperar
Si tu ingreso es ajustado o preferís distribuir el esfuerzo en el tiempo, el Plan 7 o el Plan 10 te da la cuota mensual más baja por millón contratado. Con un contrato de ₡80 millones en el Plan 10, la cuota de ahorro ronda ₡193.360 mensuales, una carga mucho más manejable para muchos perfiles. El costo de esa comodidad es esperar 10 años antes de tener acceso al préstamo.
Perfil 3: trabajador independiente o sin relación laboral formal
Para personas sin constancia salarial, el Sistema de Ahorro y Préstamo del INVU es una de las pocas vías de financiamiento habitacional con respaldo estatal disponibles en Costa Rica. El análisis crediticio se basa en ingresos demostrados, no en un contrato laboral. Dependiendo de tu flujo mensual, el Plan 5 o el Plan 7 puede ser un buen punto de partida: combina una cuota razonable con un plazo moderado, sin exigir el máximo de ahorro mensual desde el inicio. La decisión final depende de tu ingreso real, el monto que necesitás y el destino del crédito.
Cómo un asesor especializado te ayuda a leer la tabla y elegir bien
Una tabla comparativa responde la pregunta de «cuánto», pero no siempre la de «cuál me conviene a mí». El monto del contrato, el tope por finalidad, el plan más adecuado y la estrategia de ingreso al sistema son decisiones que cambian caso por caso. Leer los números sin contexto puede llevar a decisiones costosas.
Por qué el número correcto no siempre es el más obvio
Hay personas que calculan su cuota para el Plan 10 y creen que es la opción ideal por ser la más baja, sin considerar que ese plazo implica 10 años antes de tener acceso al crédito. Otras eligen el Plan 2 sin revisar si su flujo mensual realmente aguanta la cuota. Un análisis mal hecho puede llevar a contratar un plan que se abandona a mitad del camino.
Además, el tope por finalidad puede cambiar completamente el monto útil del contrato. Imaginá que contratás ₡120 millones para comprar terreno: el tope de esa finalidad es ₡67 millones, así que el crédito efectivo quedaría limitado a ese monto sin importar lo que hayas ahorrado. Cruzar el monto del contrato con el tope de tu finalidad específica es un paso que no podés saltarte.
Asesoría especializada en planes del INVU desde San Pedro
Somos Ricardo Audino Diaz, Nueveporciento, con base en San Pedro, especializados exclusivamente en los Planes de Ahorro y Préstamo del INVU. Revisamos tu perfil económico, te explicamos qué significa cada fila de la tabla en tu caso concreto y te ayudamos a elegir el monto, el plan y la modalidad que realmente se ajustan a tu situación.
Trabajamos con familias costarricenses, trabajadores independientes e inversores en bienes raíces que buscan financiamiento habitacional con garantía del Estado, sin fiadores y sin constancias salariales. Si ya tenés un plan activo y querés saber si un plan maduro o avanzado te conviene, también podemos ayudarte a evaluar esa decisión. Para resolver tus dudas con alguien que conoce el sistema por dentro, ponete en contacto con nuestro equipo en San Pedro.
Del número en la tabla al plan concreto
Los seis planes del INVU van del Plan 2 al Plan 10, con cuotas de ahorro que van de ₡2.417 a ₡16.250 por millón contratado y un financiamiento de hasta el 75 % del valor del proyecto. Los topes varían según si comprás terreno, construís o adquirís una casa ya lista, con un máximo general de ₡155 millones para quien compra lote y construye en el mismo acto.
Consultar el plan del INVU, tabla de factores y topes, es el primer paso para entender el sistema. El siguiente es cruzar esos números con tu ingreso real, tu plazo ideal, el destino del crédito y tu situación de ahorro actual. Ese cruce es exactamente lo que hacemos en Nueveporciento: convertir una tabla en un plan concreto para cada persona.
Si querés saber cuál plan se ajusta a tu perfil o cuánto podés contratar según tu ingreso mensual, conversá con nuestro equipo. Estamos en San Pedro.
Preguntas frecuentes
¿Cómo podemos estimar la cuota de amortización del préstamo una vez que nos desembolsen el crédito?
La cuota del préstamo se calcula aparte usando el capital financiado, la tasa de interés y el plazo del crédito. Nosotros recordamos que la tabla de ahorro no sirve para esa etapa y que, como orientación usada por el INVU en análisis crediticios, la cuota del préstamo no debería superar alrededor del 50 % del ingreso neto mensual, aunque el estudio final lo determina la institución.
¿Puedo contratar un monto mayor al tope que aplica para mi finalidad?
Sí, podés contratar un monto mayor, pero el crédito efectivo que recibás quedará limitado por el tope correspondiente a la finalidad que declarés. Nosotros advertimos que contratar por encima del tope significa que parte del monto contratado no será financiado por el INVU y conviene cruzar ese tope con tu proyecto antes de firmar.
Si mi proyecto es compra de lote y construcción al mismo tiempo, cuál tope aplica?
Para la combinación de compra de lote y construcción en el mismo acto aplica el tope máximo de ₡155.000.000. Nosotros señalamos que ese tope coincide con el máximo general del sistema y es el límite que el INVU considerará para esa finalidad.
Cuándo terminás la etapa de ahorro, cómo cambia la cuota que pagás?
Al terminar la etapa de ahorro empezás a pagar la amortización del préstamo y esa cuota es independiente de la cuota de ahorro que usaste durante el plan. Nosotros recordamos que la cuota del préstamo se calcula con el capital financiado, la tasa de interés y el plazo del crédito, por lo que el compromiso mensual varía entre etapas.
Qué documentos pueden servir para demostrar ingresos si no tengo constancia salarial?
Documentos como certificación de contador público autorizado, estados de cuenta, facturas o declaraciones tributarias sirven para demostrar ingresos reales. Nosotros explicamos que el análisis crediticio del INVU se basa en la capacidad de pago demostrada con esos comprobantes, no en un contrato laboral.