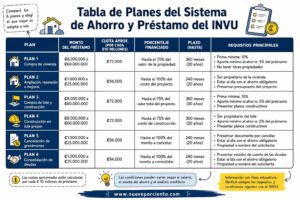
La tabla de planes del INVU muestra exactamente 6 opciones dentro del Sistema de Ahorro y Préstamo, ordenadas por plazo de ahorro de 2 a 10 años. Los porcentajes de ahorro requerido van del 25% al 35% del valor del inmueble, y el financiamiento cubre hasta el 75% restante. Cada plan tiene una cuota mensual fija calculada por cada millón de colones suscrito, con tasas de crédito que arrancan desde el 7% anual al plazo más corto de cancelación disponible en cada modalidad. Según la tabla oficial del INVU (consultada en octubre de 2026), estos datos reflejan las condiciones vigentes; se recomienda verificar actualizaciones directamente con el INVU, ya que los montos y tasas pueden modificarse por resolución.
Lo que vas a encontrar en este artículo es exactamente eso: la tabla de planes del INVU desglosada columna por columna, los cálculos de cuota mensual para montos frecuentes, los requisitos separados por etapa del proceso y una guía para identificar qué plan se ajusta mejor a tu situación. Si al terminar identificás un plan candidato y querés validar si realmente conviene para tu caso específico, hay asesores especializados en San Pedro que trabajan exclusivamente con los planes del INVU y pueden revisar tu situación sin costo de consulta.
Lo que necesitás saber antes de ver la tabla de planes del INVU
- 6 planes disponibles: Se identifican como Plan 2, Plan 3, Plan 4, Plan 5, Plan 7 y Plan 10, según el período de ahorro requerido en años. Verificá la denominación exacta vigente en la fuente oficial del INVU, ya que la nomenclatura ha variado históricamente.
- Ahorro previo obligatorio: Dependiendo del plan, debés acumular entre el 25% y el 35% del valor del inmueble antes de acceder al crédito.
- Sin fiador para iniciar: Para abrir el contrato solo necesitás la cédula y pagar la primera cuota; la evaluación de ingresos ocurre al solicitar el préstamo, no al principio.
- Cuota mínima de ahorro: Desde ₡2.417 por millón en el Plan 10 hasta ₡9.445 por millón en el Plan 2.
- Tasa desde el 7% anual: Esa tasa mínima aplica al plazo más corto de cancelación en cada plan y sube conforme se elige un plazo mayor.
- Monto máximo financiable: Hasta ₡155 millones para lote y construcción, hasta ₡146 millones para compra de casa terminada. Confirmá los topes vigentes con el INVU, ya que pueden actualizarse por resolución.
¿Por qué el Sistema de Ahorro y Préstamo del INVU no funciona como un banco?
La etapa de ahorro es la clave del sistema
El período de ahorro no es un requisito burocrático: es la estructura central del sistema. Durante esa etapa, el cliente acumula entre el 25% y el 35% del valor del inmueble que quiere financiar, y ese ahorro funciona como prima o aporte inicial al llegar al crédito. Cuanto más corto es el plan, mayor es la cuota mensual de ahorro pero menor el porcentaje que debe financiarse después; cuanto más largo, la cuota baja pero el acceso al crédito tarda más.
Esta lógica invierte la secuencia habitual de una hipoteca bancaria. En el banco, la calificación crediticia decide si te prestan o no desde el primer día. En el Sistema del INVU, primero ahorrás, y la evaluación de tu capacidad de pago ocurre cuando llegás al préstamo con un historial de cumplimiento ya construido y el porcentaje requerido ya acumulado.
Sin fiadores ni constancias salariales para iniciar
Para abrir el plan de ahorro, el INVU pide únicamente tres cosas: ser mayor de edad, presentar la cédula de identidad vigente y pagar la primera cuota mensual. No hay análisis de ingresos, no se consulta el récord crediticio en la SUGEF, no se requiere fiador y no se pide ninguna constancia laboral. Las personas jurídicas también pueden suscribir contratos, lo que abre el sistema a estructuras de inversión societaria. Más adelante en este artículo se detallan los documentos requeridos por etapa, tanto para la apertura como para la solicitud del préstamo.
CredINVU: la modalidad que no requiere ahorro previo
El INVU también ofrece CredINVU, una línea de financiamiento directo que no exige una etapa de ahorro previa. Ese producto es estructuralmente distinto al Sistema de Ahorro y Préstamo y tiene sus propias condiciones de elegibilidad. La tabla comparativa de este artículo cubre exclusivamente los 6 planes del Sistema de Ahorro y Préstamo, que son los que mayor flexibilidad ofrecen en plazos, montos y perfil del solicitante.
Tabla de planes del INVU: comparativa de plazos, ahorro, financiamiento y cuotas
El INVU identifica los 6 planes del Sistema de Ahorro y Préstamo con una nomenclatura numérica: Plan 2, Plan 3, Plan 4, Plan 5, Plan 7 y Plan 10. El número corresponde al período de ahorro en años. El monto mínimo por contrato es de ₡1 millón y se pueden suscribir varios contratos de forma simultánea, con un máximo de financiamiento de ₡155 millones por unidad habitacional según la finalidad.
| Plan de ahorro | Plazo de ahorro | % Ahorro requerido | % Financiado | Cuota de ahorro por ₡1 millón | Tasa mínima del crédito | Plazos de cancelación disponibles |
|---|---|---|---|---|---|---|
| Plan 2 | 2 años | 35% | 65% | ₡9.445 | 7% anual | 4, 5 o 6 años |
| Plan 3 | 3 años | 30% | 70% | ₡6.042 | 7% anual | 6, 7, 8 o 9 años |
| Plan 4 | 4 años | 25% | 75% | ₡4.834 | 7% anual | 7, 8, 9, 10 u 11 años |
| Plan 5 | 5 años | 25% | 75% | ₡3.453 | 7% anual | 8, 9, 10, 11 o 12 años |
| Plan 7 | 7 años | 25% | 75% | ₡3.453 | 7% anual | 10, 11 o 12 años |
| Plan 10 | 10 años | 25% | 75% | ₡2.417 | 7% anual | 12 o 13 años |
Nota: las tasas aumentan con el plazo de cancelación elegido, desde el 7% hasta el 9% anual. El Plan 5 y el Plan 7 comparten la misma cuota de ahorro de ₡3.453 por millón; esto corresponde a las tarifas oficiales del INVU para esas modalidades. El monto máximo financiable varía según la finalidad: hasta ₡155 millones para lote y construcción, hasta ₡146 millones para compra de casa terminada, hasta ₡88 millones para construcción en lote propio. Consultá la tabla oficial del INVU para verificar cifras actualizadas.
Cómo leer la tabla de planes del INVU: el efecto del plazo de cancelación
La tasa del 7% anual aplica únicamente al plazo más corto disponible dentro de cada plan. En el Plan 3, la tasa es del 7% si elegís 6 años de cancelación, pero sube a 7,50% a los 7 años, a 7,75% a los 8 años y llega al 8% si elegís los 9 años. En el Plan 10, la diferencia es la más marcada del sistema: 7% a 12 años de cancelación y 9% a 13 años, sobre un saldo que puede superar los ₡100 millones.
Elegir el plazo máximo reduce la cuota mensual del préstamo, pero eleva la tasa y aumenta de manera considerable los intereses totales pagados durante la vida del crédito. En el Plan 10, la diferencia entre elegir 12 años al 7% y 13 años al 9% puede representar varios millones de colones adicionales en intereses sobre montos de ₡100 millones o más. Esta variable es la que más frecuentemente se pasa por alto al mirar solo el porcentaje financiado en la tabla comparativa.
¿Cuánto pagarías al mes durante la etapa de ahorro?
Cómo funciona la fórmula de la cuota mensual
El cálculo es directo: se multiplica el monto suscrito en millones por la cuota por millón del plan elegido. Si alguien suscribe 50 millones de colones en el Plan 5, su cuota mensual de ahorro es 50 veces ₡3.453 por millón, es decir, ₡172.650 cada mes durante 5 años. Si ese mismo monto se suscribe en el Plan 2, la cuota sube a ₡472.250 mensuales, pero el crédito llega en 2 años en lugar de 5. La cuota es fija durante todo el período de ahorro, lo que facilita la planificación mensual del presupuesto.
Tabla de cuotas de ahorro para montos frecuentes
| Monto suscrito | Plan 2 años | Plan 3 años | Plan 4 años | Plan 5 años | Plan 7 años | Plan 10 años |
|---|---|---|---|---|---|---|
| ₡30 millones | ₡283.350 | ₡181.260 | ₡145.020 | ₡103.590 | ₡103.590 | ₡72.510 |
| ₡50 millones | ₡472.250 | ₡302.100 | ₡241.700 | ₡172.650 | ₡172.650 | ₡120.850 |
| ₡100 millones | ₡944.500 | ₡604.200 | ₡483.400 | ₡345.300 | ₡345.300 | ₡241.700 |
| ₡155 millones | ₡1.464.000* | ₡936.510 | ₡749.270 | ₡535.815 | ₡535.815 | ₡374.635 |
*Valor aproximado para ₡155 millones en el Plan 2. Confirmá con la tabla oficial del INVU, ya que pueden aplicar redondeos y ajustes según el contrato.
Qué componentes incluye realmente esa cuota
No todo el monto de la cuota mensual va directamente al ahorro acumulado. Una parte cubre gastos administrativos y operativos del sistema. Eso no elimina el beneficio del plan, pero sí significa que el saldo efectivamente disponible al final del período puede ser ligeramente inferior al resultado de multiplicar la cuota por el número de meses. Para proyectar con precisión cuánto acumulás al vencimiento del contrato, conviene solicitar al INVU o a un intermediario autorizado el desglose exacto de la distribución de la cuota según el plan y el monto que estás evaluando.
¿Cuánto cuesta el crédito cuando llegás al préstamo?
Completado el período de ahorro, el contrato entra en su segunda fase: el crédito hipotecario. La cuota de ese crédito depende de tres factores: el saldo financiado, la tasa de interés aplicable al plazo de cancelación elegido y los seguros de vida e incendio que se incorporan al pago mensual. El saldo financiado es el monto suscrito menos el ahorro acumulado durante el período. Para un Plan 4 en ₡50 millones, el ahorro cubre el 25% (₡12,5 millones) y el préstamo es de ₡37,5 millones, que se cancela en el plazo elegido a la tasa correspondiente.
Los seguros de vida e incendio son obligatorios y se calculan sobre el saldo del crédito. Se incluyen dentro de la cuota mensual del préstamo, por lo que el monto real que pagás cada mes es ligeramente superior al que resultaría de calcular solo capital e intereses. Este detalle no aparece en la tabla comparativa de plazos y cuotas, pero sí en la simulación específica de cada crédito.
La decisión entre plazo corto y plazo largo depende de cuánto puede asumir mensualmente el cliente al momento del crédito. Por eso conviene analizar ese punto con números concretos antes de firmar el contrato de ahorro, no al momento de solicitar el préstamo.
¿Qué requisitos necesitás para abrir el plan y luego solicitar el crédito?
Lo que necesitás el día que firmás el contrato
Para abrir el plan de ahorro, el INVU pide tres cosas: ser mayor de edad, presentar la cédula de identidad vigente y pagar la primera cuota mensual. No hay evaluación de ingresos, no se consulta el récord crediticio en la SUGEF, no se pide fiador y no se requiere constancia laboral de ningún tipo. Las personas jurídicas también pueden suscribir contratos, lo que hace accesible el sistema para proyectos de inversión en bienes raíces con estructura societaria.
En la banca tradicional, la evaluación crediticia es el primer filtro y muchos quedan fuera antes de iniciar; en el Sistema de Ahorro y Préstamo, esa evaluación ocurre después, cuando el cliente ya tiene meses o años de historial de pago puntual respaldando su solicitud. Esa diferencia de secuencia es lo que distingue estructuralmente este sistema de cualquier hipoteca bancaria convencional.
Qué evalúa el INVU cuando solicitás el préstamo
Al solicitar el crédito, el INVU revisa la capacidad de pago mediante la relación cuota-ingreso del 50% del salario o ingreso neto mensual. La fórmula es clara: la cuota estimada del préstamo no debe superar la mitad del ingreso neto del solicitante. Para una persona con un ingreso neto de ₡800.000, la cuota máxima aceptable sería de ₡400.000 mensuales.
Los trabajadores asalariados respaldan sus ingresos con constancia salarial del patrono y récord crediticio de la SUGEF. Los trabajadores independientes, comerciantes y profesionales por cuenta propia presentan una certificación de ingresos emitida por un Contador Público Autorizado (CPA) con sus documentos de respaldo, más el mismo récord de la SUGEF. Cuando la capacidad de pago individual no alcanza el umbral requerido, se puede incorporar un codeudor, con preferencia por familiares en primer o segundo grado de consanguinidad o afinidad. Consultá el instructivo oficial del INVU para verificar si los requisitos varían según el perfil del solicitante o la finalidad del crédito.
Documentos principales para la etapa del crédito
Para trabajadores asalariados:
- Formulario de solicitud de préstamo completado
- Cédula de identidad vigente
- Constancia salarial del patrono y récord crediticio de la SUGEF
- Documentos del inmueble: plano catastrado, estudio registral, avalúo, certificaciones de impuestos municipales y territoriales al día
- Cuenta IBAN en colones a nombre del solicitante para el desembolso
Para trabajadores independientes:
- Formulario de solicitud de préstamo completado
- Cédula de identidad vigente
- Certificación de ingresos emitida por CPA con documentos de respaldo y récord crediticio de la SUGEF
- Documentos del inmueble: plano catastrado, estudio registral, avalúo, certificaciones de impuestos municipales y territoriales al día
- Cuenta IBAN en colones a nombre del solicitante para el desembolso
¿Cuál plan conviene más según tu situación económica?
Si tenés capacidad de ahorro alta y querés el crédito pronto
El Plan 2 y el Plan 3 son la ruta más rápida al financiamiento. Si podés comprometer una cuota mensual alta durante 24 o 36 meses, llegás al crédito con el mayor porcentaje ya acumulado y con un saldo a financiar relativamente bajo. El Plan 2 exige el 35% de ahorro pero te pone frente al crédito en 2 años; el Plan 3 pide el 30% en 3 años con una cuota mensual más manejable. Estas modalidades también convienen a quienes ya tienen ahorro previo y buscan ingresar al sistema cerca de la recta final del proceso.
Si preferís cuotas bajas y tenés tiempo para planificar
Para adultos jóvenes de 25 a 35 años que están empezando y no pueden comprometer una cuota alta mensualmente, el Plan 7 o el Plan 10 permiten ahorrar con cuotas accesibles mientras la situación financiera madura. Con el Plan 10, una suscripción de ₡50 millones implica una cuota de ₡120.850 mensuales durante una década, una cifra que muchas familias pueden incorporar al presupuesto sin comprometer la estabilidad del hogar. El sacrificio es el tiempo, pero la posición financiera al llegar al crédito puede ser considerablemente mejor que si se intentara forzar un plan corto con ingresos insuficientes.
Si sos trabajador independiente o sin historial crediticio formal
El Sistema de Ahorro y Préstamo del INVU no filtra al cliente por situación laboral en la etapa inicial. Para comerciantes, emprendedores y profesionales por cuenta propia, abrir el plan ahora y mantener el pago puntual es una estrategia doble: acumulás el porcentaje requerido y construís un historial de cumplimiento documentado que el INVU puede considerar favorablemente al evaluar el crédito. Al mismo tiempo, durante ese período podés ordenar tus ingresos, contratar un CPA para la certificación que necesitarás y mejorar tu récord en la SUGEF. Llegás al momento del préstamo con una posición mucho más sólida que alguien que lo intenta sin ese proceso previo de preparación.
Pasos para abrir el plan que elegiste y llegar al crédito
Del primer contacto a la firma del contrato
El proceso de apertura es simple. Primero, definís el monto que querés suscribir y el plan que mejor se ajusta a tu capacidad de ahorro mensual y a tu horizonte de tiempo. Luego, contactás al INVU directamente o a un intermediario autorizado que pueda explicarte los escenarios para el monto y el plan que estás evaluando. Firmás el contrato, pagás la primera cuota y desde ese momento el período de ahorro empieza a correr.
No hay aprobación crediticia previa que superar para llegar a este punto. Solo necesitás la cédula y la primera cuota. La evaluación de ingresos y la formalización del crédito vienen después, cuando el período de ahorro está completo y el historial de pago ya está construido.
¿Podés cambiar de plan si tus condiciones mejoran?
Sí, el sistema lo permite, pero con condiciones. Para planes iniciados después del 22 de agosto de 2017, el cambio requiere al menos 24 meses continuos de ahorro en el plan actual y haber cumplido la mitad del período del plan al que querés cambiar. El cambio solo procede hacia planes de menor plazo, nunca hacia plazos más largos. Al realizar el trámite, debés pagar la diferencia acumulada entre las cuotas del plan largo y el plan corto, más los intereses vigentes al momento del cambio. El costo administrativo del trámite es de ₡2.066 por contrato, IVA incluido; confirmá ese monto con el INVU, ya que puede actualizarse.
Esta flexibilidad es real y valiosa: alguien que empieza en el Plan 10 con ingresos moderados y mejora su situación económica en los primeros años puede migrar al Plan 5 sin perder lo ya acumulado. Esa decisión conviene evaluarla con un especialista que conozca las implicaciones numéricas de tu contrato específico antes de presentarse a la cita en el INVU.
Esta tabla tiene más valor cuando alguien la lee con vos
Por qué una tabla comparativa no reemplaza una asesoría
La tabla de planes del INVU muestra los mismos datos para todos los que la leen. Lo que no puede hacer es evaluar tu situación específica: cuánto podés ahorrar mensualmente sin afectar tu estabilidad, si calificás mejor como asalariado o como independiente, si conviene sumar un codeudor desde el inicio, o si tu proyecto es para vivienda propia, construcción en lote propio o inversión en apartamentos de alquiler. Los números de la tabla son universales; la estrategia óptima para usarlos no lo es.
Un dato que parece favorable en la tabla puede ser desfavorable para tu perfil concreto. El Plan 4, por ejemplo, ofrece el 75% de financiamiento con solo 4 años de ahorro, pero si tu ingreso no soporta la cuota del crédito al plazo mínimo de cancelación, terminarás eligiendo un plazo más largo con una tasa mayor y un costo total significativamente más alto. Identificar ese escenario antes de firmar el contrato de ahorro cambia la decisión por completo.
Cómo trabaja Nueveporciento con esta información
Ricardo Audino Diaz, a través de Planes del INVU San Pedro (Nueveporciento), se especializa exclusivamente en el Sistema de Ahorro y Préstamo del INVU. Con más de una década acompañando a clientes en este proceso, conoce en detalle cada una de las 6 modalidades, incluidas las condiciones de planes maduros y planes avanzados disponibles según el perfil del solicitante. El trabajo de asesoría no es leer la tabla en voz alta: es traducirla a tu caso, con tus números, tu situación laboral y tu objetivo de vivienda o inversión. La consulta es personalizada y sin costo de entrada, y se realiza desde San Pedro.
Si sos trabajador independiente, si ya tenés un plan activo y querés evaluar un cambio de modalidad para acortar el plazo, o si estás planeando financiar la construcción de apartamentos de alquiler con respaldo estatal, podés comunicarte con el equipo de Nueveporciento para revisar juntos cuál plan conviene realmente en tu caso.
El siguiente paso después de ver la tabla de planes del INVU
El Sistema de Ahorro y Préstamo presenta 6 opciones claras, con plazos de ahorro de 2 a 10 años, cuotas desde ₡2.417 por millón suscrito y financiamiento de hasta el 75% del valor del inmueble sin necesidad de fiadores desde el inicio. Las tasas arrancan en el 7% anual al plazo más corto de cancelación en cada plan y el monto máximo de financiamiento llega a ₡155 millones para lote y construcción.
La decisión correcta depende de tu capacidad de ahorro mensual real, tu situación laboral al momento de solicitar el crédito y el tiempo que podés destinar al proceso. Si usaste esta tabla de planes del INVU para identificar un plan candidato, el paso lógico es confirmar que ese plan realmente se ajusta a tu caso antes de firmar, porque los datos aquí son precisos pero la aplicación de esos datos a tu perfil específico es lo que define si elegiste bien. Para hacer esa revisión con alguien que conoce el sistema en detalle, podés comunicarte con Ricardo Audino Diaz, asesor especializado en planes del INVU desde San Pedro, sin costo de consulta y con más de 10 años trabajando exclusivamente con el Sistema de Ahorro y Préstamo del INVU en Costa Rica.
Preguntas frecuentes
¿Puedo suscribir más de un contrato al mismo tiempo para aumentar el monto suscrito?
Sí, se pueden suscribir varios contratos de forma simultánea; el monto mínimo por contrato es de ₡1 millón y el máximo financiable por unidad habitacional se limita según la finalidad (por ejemplo, hasta ₡155 millones para lote y construcción). Esa suma de contratos permite ajustar la cuota de ahorro y alcanzar topes mayores, pero el total financiable sigue sujeto a los límites establecidos por el INVU para cada finalidad.
¿Los pagos mensuales de la etapa de ahorro son 100% ahorro o hay deducciones administrativas?
No, parte de la cuota mensual cubre gastos administrativos y operativos, por lo que el saldo efectivamente disponible al vencimiento puede ser ligeramente inferior al simple producto de cuota por meses. Para proyectar con precisión cuánto acumulás al final del período conviene solicitar al INVU o a un intermediario autorizado el desglose exacto de la distribución de la cuota para el plan y el monto que evaluás.
¿Qué preferencia tiene el INVU si necesito un codeudor para completar la capacidad de pago?
El INVU permite incorporar un codeudor cuando la capacidad de pago individual no alcanza el umbral requerido y da preferencia a familiares en primer o segundo grado de consanguinidad o afinidad. Esa alternativa se usa para mejorar la relación cuota-ingreso y facilitar la aprobación del crédito cuando la persona sola no cumple el límite del 50% de cuota sobre ingreso neto.
¿Cuánto cuesta cambiar de un plan largo a uno más corto y qué condiciones debo cumplir?
El cambio hacia un plan de menor plazo está permitido si el plan inició después del 22 de agosto de 2017, requiere al menos 24 meses continuos de ahorro en el plan actual y haber cumplido la mitad del período del plan al que querés cambiar; además debés pagar la diferencia acumulada entre las cuotas y los intereses vigentes y un costo administrativo de ₡2.066 por contrato (IVA incluido). Ese trámite solo va hacia plazos más cortos y conviene evaluarlo con un especialista antes de gestionarlo.