Si se pregunta qué opciones hay para comprar vivienda sin contrato de trabajo, la respuesta es más alentadora de lo que muchas personas esperan. En Costa Rica existen varias rutas reales y vigentes para adquirir vivienda sin un contrato laboral formal, cada una con sus propios tiempos, requisitos y condiciones. Algunas funcionan para quien tiene ingresos bajos y núcleo familiar; otras, para quien ya acumula cierto capital y quiere optimizar su camino al préstamo. Asumir que el primer rechazo bancario es la respuesta definitiva es, en muchos casos, un error que cuesta años.
Este artículo reúne todas esas alternativas con los datos concretos que necesita para decidir cuál se ajusta a su situación: el Bono Familiar de Vivienda del BANHVI, las cooperativas y mutuales, los bancos estatales y privados, y el Plan de Ahorro y Préstamo del INVU, una de las vías más accesibles de financiamiento para vivienda sin contrato de trabajo que han seguido numerosas familias costarricenses sin nómina ni fiador.
La diferencia entre no tener contrato y no poder comprar vivienda
El rechazo bancario inicial lleva a muchas personas a creer que su condición de trabajador independiente las descalifica por completo. Eso no es así. Las entidades financieras en Costa Rica no exigen específicamente un contrato de trabajo: lo que evalúan es la capacidad de pago real, el nivel de endeudamiento y el historial crediticio. La constancia salarial es el camino más directo para demostrar esos elementos, pero no es el único.
El ingreso importa más que el tipo de empleo
Un comerciante, un profesional independiente, un emprendedor o un arrendador pueden demostrar flujo de ingresos mediante certificaciones de contador público autorizado, estados de cuenta bancarios, declaraciones tributarias y facturas electrónicas. Si esa documentación muestra consistencia a lo largo del tiempo, la solicitud tiene base. La pregunta correcta no es «¿tengo contrato?» sino «¿puedo probar cuánto ingreso y que eso alcanza para cubrir la cuota?»
Por qué el primer rechazo no es la respuesta final
Muchos trabajadores independientes son rechazados en la primera gestión bancaria por dos razones: presentan documentación incompleta o se acercan al producto equivocado para su perfil. Un crédito diseñado para asalariados tiene criterios de aprobación que no contemplan ingresos variables o sin planilla. La clave está en identificar cuál opción existe para su caso específico y presentar el expediente correcto desde el inicio.
El Bono Familiar de Vivienda del BANHVI: quién puede solicitarlo sin empleo formal
El Bono Familiar de Vivienda es un subsidio del Estado costarricense administrado por el BANHVI. No requiere contrato de trabajo, pero sí cumplir condiciones muy específicas de ingreso familiar, situación patrimonial y composición del núcleo. No es una solución universal, pero para quienes califican representa un aporte significativo que puede reducir o eliminar la necesidad de un crédito adicional.
Requisitos de elegibilidad del bono BANHVI en 2026
Para acceder al bono ordinario, el ingreso familiar bruto mensual debe ser menor a ₡1.940.076. Para familias en extrema necesidad, ese límite baja a ₡485.019. Además, se debe ser mayor de edad, no tener vivienda propia, no haber recibido este beneficio antes y ser costarricense o residente legalizado. El trámite se realiza ante una entidad autorizada por el BANHVI, no directamente en esa institución.
Para qué sirve el bono y para qué no
El bono puede usarse para comprar una casa ya construida, adquirir un lote y construir, o construir en lote propio. El problema real aparece cuando el monto del bono no cubre el valor total del inmueble: en ese caso se necesita un crédito complementario, y ahí muchas personas sin ingresos documentados encuentran el verdadero obstáculo. El bono reduce considerablemente el monto a financiar, pero no siempre cubre la totalidad.
Cómo tramitarlo sin constancia salarial
Los ingresos de actividades independientes deben respaldarse ante la entidad autorizada que tramita el bono. No existe un formato único: algunas entidades aceptan certificaciones de contador público, estados de cuenta o declaraciones tributarias. La entidad elegida define qué comprobantes valida, por lo que conviene preguntar con anticipación qué documentos aceptan para ingresos no salariales antes de armar el expediente.
Cooperativas y mutuales: préstamos para vivienda para trabajadores independientes
Las cooperativas autorizadas por el BANHVI y las dos grandes mutuales del país ofrecen financiamiento de vivienda que puede adaptarse a perfiles de trabajadores independientes. No son automáticamente más fáciles que un banco, pero sí más flexibles en el tipo de ingreso que aceptan como respaldo, especialmente cuando se combina con el bono familiar de vivienda.
Grupo Mutual y MUCAP: los programas combinados con bono BANHVI
Grupo Mutual exige una prima mínima del 15% del valor de la vivienda y financia hasta el 85% restante. MUCAP ofrece financiamiento de hasta el 90% del valor tasado, con una cuota inicial mínima aproximada del 10%. Ambas mutuales permiten combinar el crédito hipotecario con el bono familiar de vivienda, lo que puede reducir considerablemente el monto que el solicitante necesita financiar por su cuenta. Para una vivienda tasada en ₡50 millones, eso representa una prima de ₡7,5 millones en Grupo Mutual y ₡5 millones en MUCAP, sin incluir gastos de formalización.
Cooperativas autorizadas: qué perfil de ingreso aceptan
En 2026, las cooperativas autorizadas por el BANHVI para tramitar bonos de vivienda y créditos hipotecarios incluyen a Coopealianza, Coocique, Coopeande N.º 1, Coopeande N.º 7, Coopenae, Coopemep y Coopesparta. Coopealianza, por ejemplo, publica mínimos de ingreso bruto de ₡450.000 mensuales y maneja deducciones distintas según si existe convenio con planilla o no. La recomendación es preguntar directamente por «crédito de vivienda con ingresos no salariales», porque no todos los productos de cada cooperativa aplican igual para quienes trabajan por cuenta propia.
Ventajas y limitaciones reales de estas opciones
Las cooperativas y mutuales muestran mayor flexibilidad que la banca estatal para trabajadores independientes en cuanto al tipo de ingreso que aceptan, pero siguen exigiendo trazabilidad bancaria, antigüedad demostrable de la actividad y declaraciones en orden. Para quien tiene ingresos sin documentar o historial crediticio limitado, este camino también presentará dificultades. Dos años de declaraciones tributarias, estados de cuenta consistentes y una certificación de contador forman el piso mínimo para que la solicitud avance; con menos que eso, las probabilidades se reducen notablemente. Vale la pena explorar estas opciones, pero con expectativas ajustadas al expediente real.
Bancos estatales y privados: ¿una opción real sin contrato de trabajo?
BCR, Banco Nacional, Banco Popular y bancos privados como BAC forman parte del listado de entidades autorizadas por el BANHVI para tramitar bonos y financiamiento. Sin embargo, sus productos principales de vivienda tienen requisitos diseñados principalmente para asalariados, lo que los hace menos accesibles para quienes no tienen relación laboral formal.
El caso del BCR y sus productos de vivienda
Casa Fácil del BCR, por ejemplo, publica como requisito explícito la continuidad salarial mínima de seis meses, lo que complica el acceso para quienes no tienen relación laboral formal. Otros productos del mismo banco pueden tener condiciones distintas, pero requieren consulta directa y un perfil muy sólido para que la aprobación sea viable.
Cuándo sí tiene sentido acercarse a un banco privado
Si el trabajador independiente cuenta con declaraciones tributarias de dos o más años, estados de cuenta bancarios consistentes, historial crediticio limpio y bajo nivel de endeudamiento, algunos bancos privados pueden analizar la solicitud. Las tasas del Banco Nacional rondan entre 8,25% y 10,50% en dólares, y entre 9,75% y 13,25% en colones para créditos hipotecarios, según el producto y el perfil. Es un camino posible para perfiles robustos, pero más exigente y con tasas generalmente superiores a las que ofrece el INVU para perfiles similares.
Qué opciones hay para comprar vivienda sin contrato de trabajo: el Plan del INVU
Los Planes de Ahorro y Préstamo del INVU representan la alternativa más estructurada y accesible en Costa Rica para personas sin contrato de trabajo. A diferencia de la banca tradicional, no exigen fiadores ni constancias salariales. Funcionan con un esquema de ahorro previo que, según la modalidad del plan, puede equivaler al 25% o al 35% del valor del inmueble, y financian el resto con garantía del Estado costarricense; los porcentajes exactos dependen del plan específico y conviene consultarlos directamente con el INVU. Para un trabajador independiente con ingresos reales pero sin nómina, este suele ser el punto de partida más sólido.
Cómo funciona el plan del INVU paso a paso
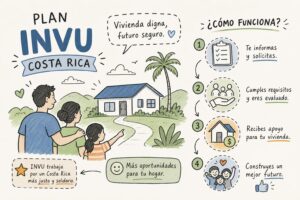
El cliente se inscribe en un plan de ahorro con plazos entre 2 y 10 años, según el monto que necesita y el tiempo disponible. Al completar la etapa de ahorro, accede al financiamiento del porcentaje restante. Las tasas son fijas durante todo el crédito: desde 7% anual para planes de 2 años con préstamo a 4 o 5 años, hasta 9% en planes de 10 años con financiamiento a 12 o 13 años, según la escala publicada por el INVU. Eso contrasta favorablemente con las tasas variables de la banca, donde la cuota puede aumentar con el tiempo.
Modalidades disponibles y cuál conviene según el perfil
El INVU ofrece distintas modalidades de plan según el punto de partida del solicitante. El plan estándar es el punto de entrada para quien empieza desde cero. Quienes ya tienen parte del capital requerido o un historial de ahorro previo pueden ingresar en etapas más avanzadas del proceso, lo que reduce considerablemente el tiempo total hasta acceder al préstamo. Cabe aclarar que las denominaciones específicas de cada modalidad corresponden a la nomenclatura oficial del INVU, por lo que conviene confirmarlas directamente con la institución. La elección correcta depende del monto del inmueble, el ahorro disponible y el plazo preferido; no existe una respuesta única válida para todos los perfiles.
Acompañamiento especializado: por qué marca la diferencia en los Planes del INVU
El proceso tiene detalles que no son evidentes si se navega sin guía: qué modalidad conviene según el monto y el plazo disponible, cómo estructurar el ahorro para acortar el tiempo hasta el préstamo, qué tipo de inmueble financia el INVU (lote, construcción, apartamento de alquiler) y cómo optimizar cada etapa para no perder meses por errores evitables. Ricardo Audino Diaz, de Planes del INVU San Pedro, se especializa en estos planes y puede orientar desde el inicio según el perfil específico de cada persona. Conocer cada modalidad con antelación acorta considerablemente el tiempo hasta el desembolso.
Qué documentos necesita si trabaja de forma independiente
Independientemente de la entidad que elija, presentar la documentación adecuada es lo que separa una solicitud aprobada de una rechazada. El error más común no es la falta de ingresos: es la falta de evidencia ordenada de esos ingresos. A continuación se detallan los documentos que más pesan ante cualquier entidad financiera en Costa Rica.
Los documentos que más peso tienen
El expediente de un trabajador independiente descansa sobre tres elementos: la certificación de ingresos emitida por un Contador Público Autorizado (CPA), los estados de cuenta bancarios y las declaraciones tributarias. Para el INVU en particular, el CPA debe indicar desde cuándo se ejerce la actividad, el tipo de actividad y los ingresos brutos y netos de los últimos 12 meses. En cuanto al período cubierto por los estados de cuenta, las entidades varían: algunas piden entre 3 y 6 meses, otras hasta 12; conviene confirmar el rango aceptado con cada institución antes de armar el expediente. Faltando más de uno de estos elementos, la solicitud raramente avanza en ninguna entidad.
Documentos complementarios que refuerzan el expediente
La patente municipal, la inscripción tributaria, las facturas electrónicas emitidas, los contratos de servicios activos y el récord crediticio de la SUGEF completan el expediente. Para el Plan INVU, el historial de ahorro constante durante la etapa de ahorro funciona en sí mismo como prueba de disciplina financiera: el INVU incorpora ese comportamiento en su evaluación, algo que los bancos comerciales valoran con otros mecanismos. Si existen ingresos complementarios por pensión, alquiler o remesas, también deben documentarse con comprobantes.
Cómo organizar el expediente para acelerar la aprobación
Conviene presentar los documentos ordenados cronológicamente e incluir una breve nota que explique cualquier variación en los ingresos, detalle especialmente útil para trabajadores independientes cuyos flujos no son lineales. Además, es importante garantizar que los estados de cuenta muestren depósitos recurrentes relacionados con la actividad económica. Esas dos medidas reducen las solicitudes de información adicional que retrasan el proceso semanas o meses. Una carpeta bien organizada transmite seriedad desde antes de que la entidad haga un solo cálculo.
Codeudor, fiador y garantía hipotecaria: cuándo tiene sentido pedir apoyo
Si los ingresos propios no alcanzan el nivel que exige la entidad, agregar un codeudor con ingresos demostrables puede ser la diferencia entre aprobación y rechazo. Sin embargo, estas figuras legales no son equivalentes y quien firma como apoyo asume consecuencias reales que deben entenderse antes de pedir el favor.
Diferencia entre codeudor, fiador y avalista en Costa Rica
El codeudor responde como obligado principal junto al solicitante; el banco lo analiza casi como si fuera el deudor mismo. El fiador solidario puede ser cobrado directamente sin que el acreedor tenga que agotar primero las gestiones contra el deudor. El avalista, en pagarés y títulos valores, asume la obligación de forma directa respecto del pago del título. No son lo mismo, y las consecuencias para quien firma son distintas en cada caso.
Qué debe demostrar quien va a apoyar la solicitud
La persona que firma como codeudor o fiador necesita presentar empleo vigente o ingresos demostrables, historial crediticio aceptable, bajo nivel de endeudamiento y, en muchos casos, que la cuota del préstamo no supere el 30% de su ingreso neto. Si la entidad es una cooperativa con requisitos de afiliación, el fiador debe cumplirlos también. No basta con tener voluntad de ayudar: la entidad lo analiza como si fuera el solicitante principal.
Los riesgos reales de ser fiador o codeudor
Ser codeudor reduce la capacidad de crédito propia del firmante, compromete su patrimonio y afecta su historial si el deudor incumple. Retirarse de esa posición después de firmado el contrato requiere aprobación expresa de la entidad, lo que en la práctica lo hace casi imposible sin cancelar el crédito completo. Estos riesgos deben conversarse con claridad antes de pedir el favor, porque una relación familiar o personal no limita en nada la responsabilidad contractual.
Pasos concretos para aumentar sus posibilidades de aprobación
Saber que hay opciones no es suficiente si no se sabe cómo activarlas. Lo que sigue es un plan de acción concreto para quien ya tomó la decisión de avanzar.
Primero: defina su ingreso demostrable y organice la documentación
Antes de acercarse a cualquier entidad, debe tener claro cuánto ingresa mensualmente y cómo puede probarlo. Si esa cifra no es sólida todavía, el primer paso es fortalecer la trazabilidad bancaria: depositar los ingresos de forma regular y consistente durante al menos seis meses antes de solicitar cualquier crédito. Ese historial bancario vale más de lo que muchos piensan al momento de la evaluación.
Segundo: solicite una precalificación en las entidades correctas
Para cooperativas y mutuales, la precalificación como trabajador independiente permite entender qué tan cerca está el perfil de calificar y qué documentos faltan. Para el Plan INVU, contactar a un asesor especializado permite entender desde el inicio qué modalidad conviene, cuánto ahorrar, en cuánto tiempo se puede acceder al financiamiento y qué tipo de inmueble aplica para el caso específico. Audino Diaz, de Planes del INVU San Pedro, ofrece esa orientación para quien quiera explorar esta ruta. Esa claridad desde el principio evita meses de trámite perdido.
Tercero: compare el costo total, no solo la cuota mensual
La tasa de interés, los seguros, los gastos notariales, el plazo del financiamiento y las condiciones de modificación del plan determinan cuánto pagará en total, no solo mensualmente. El Plan INVU ofrece tasas fijas de entre 7% y 9% anual durante todo el crédito, lo que elimina el riesgo de que la cuota aumente con el tiempo. Un crédito bancario con tasa variable puede parecer más barato en el primer año y resultar más caro en el quinto. Para quien trabaja por cuenta propia, esa certeza de cuota fija tiene un valor adicional que no aparece en ninguna tabla comparativa.
Opciones para comprar vivienda sin contrato de trabajo: resumen y próximos pasos
Las opciones para comprar vivienda sin contrato de trabajo en Costa Rica son concretas y accesibles para quien sabe cuál le corresponde. El Bono Familiar de Vivienda del BANHVI es el punto de partida para familias con ingresos dentro del límite establecido. Las cooperativas y mutuales autorizadas son una alternativa viable para trabajadores independientes con documentación sólida y cierto nivel de ahorro. Los bancos estatales y privados pueden funcionar para perfiles con historial crediticio robusto y varios años de declaraciones. Y el Plan de Ahorro y Préstamo del INVU es la ruta más estructurada para quienes trabajan por cuenta propia y no tienen fiador ni constancia salarial.
Descartar la posibilidad de comprar vivienda sin haber explorado estas alternativas es perder tiempo que podría estar acumulando en un plan de ahorro. La diferencia entre quien llega al financiamiento en dos años y quien lo consigue en diez no siempre es el dinero: muchas veces es haber hablado a tiempo con quien conoce el camino por dentro.
Ricardo Audino Diaz, de Planes del INVU San Pedro, ofrece asesoría personalizada para determinar qué opción se ajusta mejor a su situación actual, qué modalidad de plan le conviene, cuánto necesita ahorrar y cómo estructurar ese proceso paso a paso. Comuníquese para una consulta inicial y empiece a construir el camino hacia su vivienda con información real, no con supuestos.