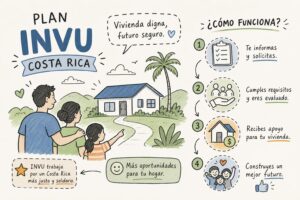
Qué es el Plan INVU y cómo solicitarlo son dos preguntas que muchas familias costarricenses se hacen cuando descubren que el banco les cerró la puerta. Si no tiene empleo formal o su historial crediticio no cumple los requisitos bancarios, la respuesta suele ser un «no» rotundo. El Plan de Ahorro y Préstamo del INVU existe precisamente para cambiar esa realidad: es una alternativa con garantía del Estado costarricense que le permite ahorrar una parte del valor del inmueble y financiar el resto sin constancias salariales ni el estudio crediticio que exige un banco.
En Nueveporciento, el equipo de Ricardo Audino Díaz en San Pedro trabaja exclusivamente con Planes del INVU y ayuda a personas en esa situación a entender el sistema y a solicitarlo sin tropiezos. Este artículo le explica, paso a paso, qué es el Plan INVU, cuáles son sus modalidades, quién califica y cómo solicitar el Plan INVU en 2026.
Qué es el Plan INVU: ahorro previo con respaldo del Estado
El Plan de Ahorro y Préstamo del INVU es un sistema en dos etapas. En la primera, usted ahorra entre el 25% y el 35% del valor total del inmueble durante un plazo que va de 2 a 10 años. En la segunda, el INVU financia el saldo restante, hasta el 75%, mediante un préstamo hipotecario con tasa fija del 7% anual sobre saldos, según lo establecido por el Instituto. No es un banco comercial: es el Instituto Nacional de Vivienda y Urbanismo, con respaldo directo del Estado costarricense.
El plan no solo cubre la compra de una casa terminada. Puede usarlo para comprar un lote, construir desde cero, comprar lote y construir en el mismo acto, o realizar reparaciones y ampliaciones. Cada finalidad tiene límites de monto distintos, pero todas siguen la misma lógica: ahorro previo más financiamiento estatal.
La diferencia fundamental respecto a una hipoteca bancaria es la puerta de entrada. Los bancos suelen exigir empleo formal y estudio crediticio para acceder a un préstamo. Para abrir un Plan INVU, en cambio, no se exige constancia salarial ni estudio crediticio. En eso radica la diferencia con cualquier producto bancario: la puerta de entrada está abierta para casi cualquier persona con capacidad de ahorro mensual, lo que lo convierte en una opción real para trabajadores independientes, emprendedores y quienes no califican en el sistema bancario tradicional.
Las tres modalidades del plan: básico, maduro y avanzado
El plan básico es la modalidad inicial para quienes empiezan a ahorrar desde cero. Usted define el monto contratado, el porcentaje de ahorro mensual y el plazo. Al cumplir las condiciones del contrato, el plan «madura» y habilita el acceso al crédito. Es la opción más común para jóvenes adultos que planifican con tiempo su primera vivienda.
Un plan maduro es aquel que ya completó la etapa de ahorro, con las cuotas pagadas puntualmente y el plazo cumplido según lo contratado. Si alguien le traspasa un plan maduro, usted hereda el recorrido ya hecho y puede solicitar el financiamiento de forma más inmediata. Esta modalidad es muy buscada porque acorta significativamente el tiempo de espera antes de acceder al préstamo.
Los planes avanzados son contratos en curso con un porcentaje de ahorro ya acumulado, superior al de un plan básico recién iniciado. Representan una ventaja real para quien los adquiere, porque parte de un avance ya consolidado y puede acceder al financiamiento en aproximadamente 18 a 24 meses, en lugar de esperar el plazo completo. En Nueveporciento asesoran a cada cliente sobre cuál modalidad se ajusta mejor a su perfil económico y sus plazos reales; lo que conviene a un emprendedor de 30 años no es necesariamente lo mismo que le sirve a una pareja con ahorros ya acumulados.
Quién puede acceder al plan y qué no se le va a pedir
Para abrir un Plan INVU solo necesita ser mayor de edad, tener una identificación vigente y pagar la primera cuota de ahorro. No se exige constancia salarial ni estudio crediticio en esta etapa. En eso radica la diferencia con cualquier producto bancario convencional: la puerta de entrada está abierta para casi cualquier persona con capacidad de ahorro mensual.
El plan está disponible para nacionales y extranjeros residentes con DIMEX o pasaporte vigente. Los extranjeros también deben presentar una declaración jurada protocolizada que indique su estado civil en el país de origen. Emprendedores, comerciantes, trabajadores por cuenta propia y cualquier persona que genere ingresos sin contrato laboral formal pueden suscribirse. Las personas jurídicas también pueden participar, lo que abre la puerta a inversionistas que desean construir apartamentos de alquiler como fuente de ingreso pasivo.
Cuando llega el momento de solicitar el financiamiento, el INVU sí revisa la capacidad de pago del solicitante. Personas con operaciones morosas ante el Instituto no pueden tramitar el crédito. En esa etapa se piden comprobantes de ingresos, un reporte del Centro de Información Crediticia de la SUGEF y documentación del inmueble. Si es asalariado, presenta una constancia salarial reciente; si no lo es, una certificación de ingresos firmada por un contador público autorizado con sus respaldos. La necesidad de fiadores depende del análisis de crédito en esa etapa y debe verificarse directamente con el INVU. Conocer estos requisitos con anticipación le permite prepararse mucho antes de que el plan complete su ciclo.
Cuánto debe ahorrar y cómo se calcula la cuota mensual
El monto mínimo para suscribir un plan es de ₡10.000.000 y el máximo general por unidad habitacional llega a ₡155.000.000. Los topes varían según la finalidad del crédito:
- Compra de terreno: hasta ₡67.000.000
- Construcción en lote propio: hasta ₡88.000.000
- Compra de vivienda nueva o usada: hasta ₡146.000.000
- Compra de lote y construcción en el mismo acto: hasta ₡155.000.000
- Ampliaciones, reparaciones o mejoras: hasta ₡45.000.000
La cuota de ahorro mensual equivale al porcentaje elegido (25% o 35%) del monto contratado, dividido entre el número de meses del plazo. Por ejemplo, con un contrato de ₡50.000.000 a cinco años y un 25% de ahorro, usted debe acumular ₡12.500.000 en 60 meses, lo que representa aproximadamente ₡208.000 por mes en ahorro puro, más los cargos administrativos del plan. Este cálculo es una referencia; la cifra exacta debe confirmarse con la herramienta oficial del INVU.
La tasa de financiamiento parte del 7% anual fijo sobre saldos. Los plazos de ahorro disponibles son 2, 3, 4, 5, 7 y 10 años. El plazo que elija afecta directamente el monto de la cuota mensual durante la etapa de ahorro: a más plazo, menor cuota mensual, pero más tiempo antes de acceder al crédito. Elegir bien ese equilibrio es parte del trabajo que hace un asesor especializado desde el primer día.
Cómo solicitar el Plan INVU en 2026: paso a paso
El primer paso es conectarse con un comisionista autorizado por el Instituto, o presentarse directamente en la Plataforma de Servicios del INVU. Verifique siempre que el asesor esté debidamente autorizado antes de firmar cualquier documento. Un comisionista con experiencia le ayuda a elegir el monto, la modalidad y el plazo más conveniente según su situación económica real, no según un esquema genérico.
Con el asesor, defina cuánto vale el proyecto que tiene en mente, qué porcentaje de ese valor va a ahorrar y en cuántos años quiere hacerlo. Este es el momento de calcular si la cuota mensual resultante cabe en su presupuesto actual sin comprometer su estabilidad financiera. No elija un monto ambicioso si la cuota lo va a ahogar mes a mes; la constancia en los pagos es lo que determina si el plan llega a madurar.
Después de definir las condiciones, complete y firme el formulario oficial de «Solicitud de Suscripción de Planes de Ahorro y Préstamo», presente su identificación vigente y pague la primera cuota. Desde ese momento, el plan está activo. Las cuotas siguientes se pueden pagar en cajas del INVU, por deducción salarial, mediante el comisionista autorizado o por conectividad bancaria con las entidades habilitadas por el Instituto.
Cómo solicitar el financiamiento cuando el plan está maduro
Antes de solicitar el crédito, confirme que su plan está formalmente maduro: las cuotas pagadas y el plazo cumplido según lo contratado. Esta verificación se tramita mediante la Plataforma de Servicios del INVU o electrónicamente a través de los canales autorizados. Su comisionista puede gestionar este trámite por usted, lo que ahorra tiempo y reduce el riesgo de errores en la documentación.
Una vez en la etapa de financiamiento, seleccione la finalidad del crédito: compra de vivienda, compra de lote, construcción, compra de lote más construcción, o reparaciones. Cada finalidad tiene documentación específica adicional. Complete el formulario oficial de «Solicitud de Préstamo» y entregue el expediente completo por los canales indicados por el Instituto. Un expediente incompleto detiene el proceso; uno bien armado desde el inicio lo acelera.
Si el expediente está completo y sin observaciones, el INVU resuelve la solicitud en aproximadamente 20 días naturales. El trámite completo, incluyendo avalúo, estudio registral y formalización, puede extenderse a 30 o 60 días naturales. Los expedientes con observaciones o problemas documentales pueden tardar hasta 90 días. La formalización final se realiza mediante escritura de crédito ante notario público.
Documentos que necesita para completar la solicitud del crédito
Documentos generales
Para toda solicitud de préstamo INVU se requiere un conjunto de documentos base. Reunirlos con anticipación es lo que marca la diferencia entre un trámite ágil y uno que se alarga semanas innecesariamente:
- Cédula, pasaporte o DIMEX vigente y en buen estado
- Informe registral de la propiedad
- Plano catastrado con visado municipal, si corresponde
- Certificación de impuestos territoriales y municipales al día
- Número de cuenta IBAN en colones para el desembolso
- Reporte crediticio del Centro de Información Crediticia de la SUGEF
- Declaración jurada en formato INVU
Documentos para construcción o compra con obra
Para construcción o compra de lote más construcción se agregan los planos constructivos con sellos del CFIA y la municipalidad, el presupuesto de obra en formato INVU y el permiso de construcción, salvo que la municipalidad certifique que no se requiere. Para compra de inmueble, se necesita una carta de intenciones u opción de venta con vigencia mínima de 90 días naturales. La lista exacta varía según la finalidad, por lo que conviene revisar el expediente específico en la sección oficial de Financiamiento del INVU antes de presentar nada.
La constancia de condiciones de crédito merece atención aparte. Es el documento que certifica el monto suscrito, el ahorro acumulado y las condiciones del préstamo al que tendrá derecho según su plan. Para solicitarla, complete el formulario del INVU, adjunte copia de su cédula vigente y pague el costo del trámite, que al momento de publicación asciende a ₡5.837. El pago puede realizarse al Banco Nacional con el IBAN CR55015100010010120000 o al Banco de Costa Rica con el IBAN CR64015201001000541000, usando la cédula jurídica del INVU: 4-000-042134. Todo se envía al correo [email protected] y el plazo de resolución es de 15 días naturales. Verifique estos datos directamente con el INVU antes de realizar el pago, ya que pueden actualizarse. Este documento le permite planificar con precisión el monto real del crédito al que podrá acceder.
Por qué contar con asesoría especializada cambia el resultado
El sistema del INVU tiene más variables de las que parece a primera vista: modalidades, plazos, porcentajes de ahorro, finalidades del crédito, documentación por etapas y formularios específicos para cada trámite. Un error en cualquiera de esos puntos puede retrasar el proceso meses o hacer que el expediente sea devuelto con observaciones. Un asesor especializado le ayuda a elegir el plan correcto desde el inicio, evitar errores de documentación y anticipar los requisitos del crédito mucho antes de que el plan complete su ciclo.
Nueveporciento, el equipo de Ricardo Audino Díaz con base en San Pedro, se dedica exclusivamente a los Planes del INVU. No venden seguros ni gestionan créditos bancarios: todo su conocimiento está concentrado en este sistema, lo que les permite dar una asesoría mucho más precisa que la de un agente financiero generalista. Conocen las modalidades básicas, maduras y avanzadas en detalle, identifican qué plan conviene según el perfil real de cada cliente y acompañan el proceso desde la suscripción hasta la firma ante notario.
Si ya sabe que quiere iniciar un Plan INVU en 2026 pero no sabe por dónde empezar, comuníquese con el equipo de Nueveporciento. Según declara la empresa, ofrecen una primera consulta sin costo, en la que le ayudan a calcular la cuota que mejor se ajusta a su capacidad de ahorro actual. Cuanto antes empiece el plan, antes accede al financiamiento. Llame o escríbales hoy para confirmar si el plan encaja en su situación y arrancar el proceso con claridad.
Lo que sigue ahora que tiene el mapa completo
El Plan de Ahorro y Préstamo del INVU es una de las alternativas de financiamiento habitacional más accesibles de Costa Rica para quienes no califican en el sistema bancario, precisamente porque no exige los filtros tradicionales para abrir el plan. Ahorre entre el 25% y el 35%, cumpla el plazo elegido entre 2 y 10 años, y el Estado financia el resto a una tasa fija del 7% anual. Las modalidades básica, madura y avanzada permiten adaptarlo a distintos perfiles y etapas de planificación.
Ahora tiene el mapa completo: definición del sistema, diferencias entre modalidades, requisitos según la etapa, cálculo de cuota, pasos para iniciar el ahorro y proceso para solicitar el crédito cuando el plan haya completado su ciclo. Si le quedó claro qué es el Plan INVU y cómo solicitarlo, el siguiente paso ya no es informarse: es actuar. Contáctese con Nueveporciento, confirme que el plan encaja en su situación y dé el primer paso. El equipo de Ricardo Audino Díaz en San Pedro está disponible para orientarle sin rodeos, sin jerga innecesaria y con el enfoque puesto en lo que realmente le conviene a usted.