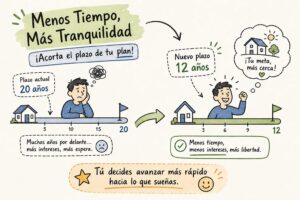
Sí, puede cambiar su plan del INVU a uno de menor plazo, pero únicamente en esa dirección: de un plazo mayor a uno menor, nunca al contrario. Para que el trámite proceda, el suscriptor debe cumplir condiciones específicas de antigüedad y pago continuo de cuotas, y el plan de destino debe estar vigente en el catálogo actual del INVU. En las siguientes secciones encontrará los requisitos exactos según la fecha de su contrato, cuánto cuesta el ajuste, qué documentos necesita y los pasos concretos para gestionar el cambio.
Lo que debe saber antes de seguir leyendo
- Solo en una dirección: El INVU autoriza el traspaso únicamente de un plan de mayor plazo a uno de menor plazo; una vez en el plan corto, no existe la posibilidad de revertirlo por este mecanismo.
- Mínimo de cuotas requerido: Si su contrato es posterior al 22 de agosto de 2017, necesita 24 cuotas continuas y puntuales. Si es anterior a esa fecha, debe haber cumplido la mitad del plazo del plan al que desea cambiarse.
- El ajuste tiene un costo: Debe cancelar la diferencia acumulada entre ambas cuotas, los intereses vigentes y un costo administrativo, todo en el mismo acto.
- La maduración es otro trámite: No confunda el cambio de plan con el estudio de maduración; son procesos distintos para momentos distintos del ciclo de ahorro.
- Puede gestionarlo con un asesor: Un comisionista autorizado puede tramitar el cambio en su nombre, con el poder notarial correspondiente.
¿Puedo cambiar mi plan del INVU a uno de menor plazo?
El INVU confirma en su portal oficial que cambiar de plan de ahorro y préstamo está permitido, con una condición no negociable: solo puede moverse de un plazo más largo a uno más corto. Esta regla es unidireccional. Si hoy tiene un plan de 10 años y se traslada a uno de 5 años, no podrá volver al plan de 10 años mediante este mismo trámite. Además, el plan de destino debe estar vigente en el catálogo actual del INVU en el momento en que solicita el cambio, porque no todos los plazos intermedios están disponibles en todo momento.
Conviene entender esto desde el principio para no tomar una decisión apresurada. Una vez que acorta el plazo, la cuota mensual sube de inmediato y el compromiso es mayor. Por eso, antes de iniciar el proceso, lo más sensato es calcular con precisión cuánto costará el ajuste y si su situación económica le permite asumir la nueva cuota mes a mes sin contratiempos.
¿Qué significa en la práctica reducir el plazo del plan?
Imagine a alguien que suscribió un plan de 10 años y lleva 3 años ahorrando. Si decide trasladarse a un plan de 5 años, el INVU recalcula su situación: cuánto debió haber pagado si desde el inicio hubiera estado en el plan corto, cuánto pagó realmente y cuál es la diferencia. Esa diferencia, más los intereses, debe cancelarse al momento del cambio. A partir de ahí, la cuota mensual corresponde al plan de 5 años, que es más alta que la del plan original de 10 años.
El sistema de ahorro y préstamo del INVU maneja plazos de entre 2 y 10 años, según el portal oficial de la institución. No todos los planes intermedios están disponibles simultáneamente, por lo que antes de hacer la cita es importante confirmar cuáles están vigentes y cuál encaja mejor con su perfil y objetivos.
Por qué el INVU no permite el sentido inverso
El INVU fundamenta esta restricción en la intención de mantener la disciplina de ahorro del sistema: el ahorro y préstamo está diseñado para consolidar el compromiso, no para extenderlo indefinidamente. Si un suscriptor necesita más tiempo o más flexibilidad, existen otros mecanismos, como la suspensión temporal de cuotas, que son distintos al cambio de plan y no implican modificar el contrato de la misma manera.
Esta restricción también protege al suscriptor. Saber que el compromiso solo puede aumentarse, nunca reducirse, obliga a tomar la decisión con mayor cuidado y a evaluar la capacidad de pago real antes de dar el paso.
¿Cuántas cuotas necesita llevar para cambiar su plan del INVU a uno de menor plazo?
El requisito varía según la fecha en que firmó su contrato con el INVU. Para planes suscritos a partir del 22 de agosto de 2017, la condición es haber completado 24 cuotas continuas, es decir, dos años de ahorro puntual sin interrupciones, según confirma el portal oficial del INVU. Para planes anteriores a esa fecha, la condición es diferente: debe haber cumplido al menos la mitad del período de ahorro del plan al que desea trasladarse.
Esta distinción es importante porque cambia el cálculo según el plan de destino, no según el plan de origen. Si tiene un contrato anterior a agosto de 2017 y quiere pasarse a un plan de 4 años, necesita haber completado al menos 2 años de ahorro, independientemente del plazo del plan que tiene actualmente. Si quiere pasarse a un plan de 6 años, el mínimo sería 3 años.
La diferencia entre contratos antes y después de agosto de 2017
Para los contratos más recientes (agosto de 2017 en adelante), el requisito es fijo: 24 meses continuos de ahorro, sin importar a qué plan corto quiera cambiarse. Este criterio es más sencillo de entender y verificar. Para los contratos más antiguos, el cálculo depende del plan de llegada, por lo que conviene hacer la consulta al INVU con el número de contrato en mano para obtener el dato exacto.
En ambos casos, las cuotas deben estar pagadas puntualmente. Si tiene algún atraso o el historial de pagos muestra interrupciones, el INVU no autorizará el cambio hasta que esa situación se regularice. Por eso, antes de agendar la cita, revise el estado actual de su contrato.
¿Qué ocurre si aún no completó el mínimo requerido?
El INVU no autoriza el cambio si no se cumplen los requisitos establecidos. Si solicita la cita y al momento de presentarse no reúne las cuotas mínimas, el trámite no procederá y tendrá que esperar hasta alcanzar el umbral. Para no perder tiempo, verifique el estado de su contrato antes de iniciar cualquier gestión: confirme la fecha de inicio, el número de cuotas pagadas y si tiene algún atraso pendiente; así llega a la cita con todo en orden.
¿Qué es el estudio de maduración y en qué se diferencia del cambio de plan?
El estudio de maduración y el cambio de plan se confunden con frecuencia, pero son trámites para momentos completamente distintos del ciclo de ahorro. El estudio de maduración es la verificación formal de que un contrato completó su período de ahorro; es el paso previo para avanzar hacia la fase de crédito. El cambio de plan, en cambio, ocurre durante el período de ahorro, con el objetivo de acortarlo. Uno se solicita cuando ya terminó de ahorrar; el otro, cuando todavía está ahorrando y quiere hacerlo más rápido.
La siguiente tabla resume las diferencias clave entre ambos trámites para que pueda identificar cuál aplica a su situación:
| Característica | Cambio de plan | Estudio de maduración |
|---|---|---|
| ¿Cuándo se solicita? | Durante el período de ahorro | Al completar el período de ahorro |
| Propósito | Acortar el plazo de ahorro | Verificar que el plan completó su ciclo |
| ¿Aprueba el préstamo? | No | No |
| Costo | Diferencia de cuotas + intereses + costo administrativo | ₡2.066 por contrato (IVA incluido) |
| Plazo de resolución | En el mismo acto (presencial) | 20 días naturales |
| Dónde se tramita | Plataforma de Servicios del INVU o comisionista autorizado | Correo: [email protected] |
Cuándo pedir el estudio de maduración y cómo solicitarlo
El estudio de maduración se solicita cuando el plan ya completó su período de ahorro y el suscriptor quiere avanzar a la fase de crédito. Según el portal del INVU, la documentación se envía al correo [email protected] con el asunto «Solicitud de Maduración» y el nombre completo del solicitante. El costo es de ₡2.066 por contrato, IVA incluido, y el plazo de resolución es de 20 días naturales desde que el INVU recibe la solicitud completa.
Es importante aclarar que la maduración no equivale a la aprobación del préstamo. Después de ese estudio, todavía deben analizarse el crédito, la garantía, el inmueble o proyecto y la capacidad de pago. Conviene solicitarla con al menos 20 días de anticipación antes de presentar los requisitos del crédito para no retrasar el proceso.
¿Cuáles son los requisitos del estudio de maduración?
Según el portal oficial del INVU, la documentación requerida incluye el formulario de solicitud de estudio de contratos maduros, una identificación vigente y legible del suscriptor, y el comprobante del pago del costo del trámite. Si actúa un tercero en nombre del suscriptor, debe aportar un poder notarial con antigüedad máxima de un mes. El INVU advierte que documentos incompletos o ilegibles pueden impedir que el trámite se resuelva dentro del plazo de 20 días, así que conviene revisar que todo esté en orden antes de enviar la solicitud.
¿Cuánto va a costar cambiar a un plan de menor plazo del INVU?
El cambio de plan no es gratuito. Según el portal del INVU, el suscriptor debe cancelar la diferencia acumulada entre las cuotas del plan actual y las del plan de menor plazo, los intereses vigentes al momento del cambio y el costo administrativo establecido por el INVU. Todo debe cancelarse en el mismo acto: ya sea en efectivo o mediante cuenta del BCR.
El monto total puede variar considerablemente según cuánto tiempo lleva en el plan actual, qué tan grande es la diferencia entre las cuotas de ambos planes y cuáles son los intereses aplicables en ese momento. No hay una cifra fija: cada contrato es distinto y el cálculo depende de variables propias de cada caso.
Cómo se calcula la diferencia entre cuotas acumuladas
El cálculo es directo, según lo establece el INVU: se toma la cuota mensual del plan corto al que desea cambiarse, se resta la cuota que usted ha estado pagando en su plan actual y se multiplica esa diferencia por el número de cuotas ya pagadas. A ese resultado se le agregan los intereses vigentes al momento de solicitar el cambio. Para ilustrarlo con un ejemplo hipotético: si alguien pagó ₡30.000 mensuales durante 36 cuotas en un plan de 10 años, pero la cuota del plan de 5 años hubiera sido ₡50.000, la diferencia por cuota es ₡20.000 y el ajuste base rondaría los ₡720.000, más los intereses aplicables. El monto exacto siempre depende del contrato específico y de las condiciones vigentes.
Cómo saber el monto exacto antes de la cita
El portal del INVU recomienda solicitar la verificación del monto por escrito antes de presentarse a la cita. Esto le permite conocer con anticipación cuánto debe tener disponible ese día y planificar el pago sin sorpresas. Si el monto resulta mayor de lo esperado, puede evaluar si el momento es el adecuado o si conviene esperar un poco más. Llegar a la cita sin el dinero suficiente implica perder el turno y volver a agendar, lo que retrasa todo el proceso innecesariamente.
¿Qué gana y qué sacrifica al reducir el plazo de su plan INVU?
Acortar el plazo de un plan de ahorro no es automáticamente bueno ni malo: depende de su situación económica actual y de sus metas a mediano plazo. Hay ventajas reales, pero también hay costos que conviene evaluar con honestidad antes de tomar la decisión. No se trata de recomendar o desaconsejar de forma genérica, sino de entender qué cambia concretamente en su caso.
Ventajas concretas de acortar el plazo de ahorro
La ventaja más evidente es que termina antes el período de ahorro y puede acceder al crédito en menos tiempo. Esto es especialmente valioso si su situación económica mejoró desde que suscribió el plan original y ahora puede asumir una cuota más alta sin dificultad. Además, al acortar el plazo, las cuotas mensuales son más altas y el ahorro acumulado crece más rápido, lo que reduce el monto que necesita financiar al final. En el préstamo posterior, pagar en menos años también reduce el total de intereses que cancela a lo largo de la vida del crédito.
Las desventajas que conviene evaluar antes de decidir
El primer costo es inmediato: la cuota mensual sube de un día para otro al concretar el cambio, y esa cuota más alta llega para quedarse durante el resto del período de ahorro. Además, el ajuste por la diferencia acumulada debe pagarse de una sola vez en el momento del trámite, lo que exige tener ese monto disponible sin comprometer su liquidez mensual. Si sus ingresos son variables o si tiene otros compromisos financieros importantes, este desembolso inicial puede no ser conveniente en este momento, aunque el objetivo de acortar el plazo sea completamente válido. La clave está en hacer los cálculos primero y tomar la decisión con información, no con prisa.
Requisitos para cambiar su plan del INVU a uno de menor plazo: documentos y pasos
El proceso no es complicado. No existe un formulario previo que llenar: el INVU registra el cambio directamente en el sistema una vez que verifica los requisitos y el suscriptor cancela el ajuste correspondiente, según confirma el portal oficial de la institución. Lo que sí debe tener listo es la documentación de identidad y el dinero para el pago.
Qué llevar el día de la cita
Debe presentar su documento de identidad vigente y en buen estado: cédula de identidad costarricense, DIMEX o pasaporte. Si otra persona realiza el trámite en su nombre, debe presentar un poder notarial con antigüedad máxima de un mes, conforme a los requisitos del INVU para trámites ante terceros. El dinero para el ajuste, los intereses y el costo administrativo debe estar disponible ese mismo día; si paga mediante cuenta del BCR, tenga los fondos listos antes de presentarse. No necesita llevar ningún formulario impreso: el INVU lo gestiona directamente en el sistema al momento de la atención.
Cómo agendar la cita y dónde presentarse
El trámite se realiza presencialmente en la Plataforma de Servicios del INVU. Según información institucional publicada por la misma entidad, los cambios de plan se atienden los martes y viernes de 8:00 a. m. a 12:45 p. m., y la cita se solicita enviando un correo a [email protected]. Sin embargo, el portal del trámite también indica atención de lunes a viernes; por esta discrepancia, conviene confirmar el horario exacto directamente con el INVU al solicitar su cita para evitar contratiempos. También puede iniciar el proceso electrónicamente a través de la sección «Trámites y Servicios» del portal del INVU, dentro del trámite denominado «Financiamiento: cambiar plan de ahorro y préstamo». Adicionalmente, el trámite puede gestionarse a través de un comisionista autorizado, lo que resulta útil si prefiere delegar la coordinación por completo.
¿Cómo saber si el cambio realmente le conviene antes de hacer el trámite?
No todos los suscriptores se benefician igual de reducir su plazo de ahorro. La conveniencia del cambio depende de varios factores al mismo tiempo: el tiempo que lleva ahorrando, el monto suscrito, su capacidad de pago actual y la finalidad del plan, ya sea compra de lote, construcción de casa o apartamentos de alquiler. Un análisis que solo considera «quiero terminar antes» puede llevarlo a asumir compromisos que su flujo mensual no puede sostener mes a mes sin tropiezos.
Por qué la misma decisión puede ser excelente para unos y equivocada para otros
Imagine a alguien que lleva 4 años en un plan de 10 años, tiene ingresos estables y quiere avanzar rápido hacia su primera vivienda: para ese perfil, trasladarse a un plan de menor plazo del INVU puede ser una decisión muy acertada. Ahora imagine a alguien en la misma situación de ahorro, pero con ingresos variables, como un emprendedor o trabajador independiente con meses buenos y meses más ajustados. Para ese perfil, la cuota más alta puede convertirse en un problema si llega un período difícil. El análisis previo no es un formalismo; es lo que evita comprometer el plan completo por no poder sostener el nuevo nivel de cuota de forma continua.
Cómo evaluamos su plan antes de recomendar el cambio
Nueveporciento ofrece asesoría personalizada y gestiona planes del INVU desde San Pedro. Conocemos todas las modalidades disponibles del INVU: básicas, maduras y avanzadas. Nueveporciento puede gestionar trámites y coordinar citas relacionadas con los planes del INVU.
Antes de acortar su plan del INVU, hay un paso que no puede saltarse
El INVU sí permite cambiar un plan de ahorro a uno de menor plazo, siempre que se cumplan las cuotas mínimas según la fecha del contrato, el plan de destino esté vigente y el suscriptor pueda cubrir el ajuste el día del trámite. El proceso tiene pasos claros y la documentación es sencilla: identificación vigente y el monto del ajuste disponible. No hay formularios previos que completar ni pasos burocráticos innecesarios.
Saber cuánto cuesta el ajuste, confirmar que el plan de destino está disponible y calcular si la cuota nueva es sostenible marca la diferencia entre un trámite exitoso y uno lleno de sorpresas. Reducir el plazo de su plan de ahorro del INVU puede ser una decisión financieramente inteligente, si se toma con la información correcta y en el momento adecuado.
Si quiere saber si este cambio le conviene y cuánto costaría en su caso específico, contáctenos en Nueveporciento, Planes del INVU San Pedro. Nueveporciento revisa contratos y brinda asesoría sobre planes del INVU.
Preguntas frecuentes
Si no puedo ir personalmente, puede otra persona hacer el trámite por mí?
Sí, otra persona puede realizar el trámite presentando un poder notarial con antigüedad máxima de un mes. Además, el INVU admite que un comisionista autorizado gestione el cambio en su nombre siempre que cuente con el poder notarial correspondiente.
Con qué medios de pago puedo cancelar el ajuste el día de la cita?
Puede cancelar el ajuste en efectivo o mediante cuenta del BCR en el mismo acto. Debe llevar los fondos disponibles ese día porque todo el monto (diferencia acumulada, intereses y costo administrativo) se exige al momento de tramitar el cambio.
Qué pasa si tengo cuotas atrasadas o interrupciones en los pagos?
Si hay atrasos o interrupciones, el INVU no autorizará el cambio hasta que la situación se regularice. Por eso conviene revisar el estado del contrato antes de agendar la cita y corregir cualquier atraso para no perder el turno.
Cuál es el horario y cómo hago la cita para el trámite presencial?
La cita se solicita por correo a [email protected] y el trámite se atiende presencialmente en la Plataforma de Servicios del INVU. El INVU publica atención los martes y viernes de 8:00 a. m. a 12:45 p. m., aunque el portal también indica atención de lunes a viernes, por lo que conviene confirmar el horario exacto al solicitar la cita.