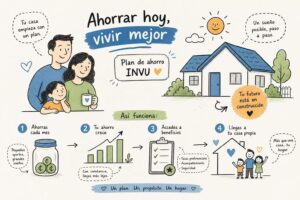
¿Puede un trabajador informal solicitar un plan del INVU sin documentos de empleo? Sí: el Plan de Ahorro y Préstamo solo requiere cédula de identidad vigente y el pago de la primera cuota de ahorro para abrirse; no pide constancia salarial ni comprobante de empleo desde el primer día. La parte más delicada llega cuando el plan alcanza la fase de crédito, porque ahí sí necesitás demostrar capacidad de pago, aunque eso no significa necesariamente una planilla ni un contrato con patrono. En Nueveporciento acompañamos a emprendedores, comerciantes y trabajadores por cuenta propia que llegan con exactamente esa duda.
Lo que separa a quienes avanzan de quienes se quedan sin respuesta no es tener un empleo formal: es llegar con los documentos correctos y saber a qué programa aplicar. El sistema del INVU tiene tres grandes vías, cada una con sus propias reglas de ingreso, y conocerlas te ahorra tiempo y frustración.
Puntos clave
- Apertura sin planilla: Podés abrir un Plan de Ahorro y Préstamo del INVU solo con tu cédula de identidad y la primera cuota de ahorro, sin ningún comprobante de empleo.
- Dos fases, dos criterios: La etapa de ahorro no evalúa tu condición laboral; el crédito posterior sí lo hace, pero acepta documentación alternativa a la constancia salarial.
- El CPA es el documento clave: La certificación de ingresos emitida por un Contador Público Autorizado es el respaldo principal para quienes trabajan de forma independiente o informal.
- El Bono tiene su propia puerta: Si los ingresos brutos del hogar no superan ₡1.615.932 mensuales, el Bono Familiar de Vivienda puede ser la ruta más adecuada para tu caso.
- El expediente debe ser coherente: Un conjunto de documentos que cuenten la misma historia (declaración fiscal, facturas y estados bancarios relacionados) convence más que cualquier papel aislado.
- Trabajo Social del INVU puede orientarte: Si tu situación es compleja, el Área de Trabajo Social evalúa el caso de forma integral y te indica la vía correcta.
¿Puede un trabajador informal solicitar un plan del INVU sin documentos de empleo?
Lo que dice el INVU sobre los requisitos de acceso
Según la información oficial del INVU, los requisitos para suscribir un Plan de Ahorro y Préstamo son exactamente dos: presentar la cédula de identidad vigente y pagar la primera cuota de ahorro. El ahorro es voluntario en cuanto al monto y no depende de un vínculo laboral formal con ningún patrono. Eso significa que podés iniciar el plan aunque trabajes de forma independiente, aunque cobres por servicios, aunque administres un negocio propio o aunque tus ingresos lleguen de múltiples fuentes distintas.
La diferencia entre abrir un plan y obtener el préstamo posterior
El sistema tiene dos momentos con lógicas distintas, y confundirlos es el error más común. Durante la etapa de ahorro, el INVU no indaga en tu condición laboral: simplemente requiere que cumplas con tus cuotas de manera regular a lo largo del plazo acordado, que puede ir de 2 a 10 años. Cuando llegás a la fase del crédito, la institución sí evalúa tu capacidad de pago, pero eso no equivale a pedirte una planilla. Existen documentos alternativos aceptados para quienes no tienen empleo formal, y más adelante los detallamos con precisión.
Por qué la informalidad no es una exclusión automática
El INVU reconoce que los planes están dirigidos tanto a personas asalariadas como independientes que puedan demostrar ingresos y capacidad de pago. La palabra clave aquí es «demostrar»: no importa tanto el canal por el que entraron esos ingresos, sino que podás acreditarlos de manera creíble ante la institución. Un comerciante con facturas electrónicas, estados de cuenta coherentes y una certificación de un Contador Público Autorizado tiene herramientas suficientes para construir ese expediente. La informalidad laboral no cierra la puerta del INVU; lo que cierra esa puerta es llegar sin documentación de respaldo.
¿Qué opción del sistema encaja mejor con tu perfil informal?
Plan de Ahorro y Préstamo: pensado para quien puede ahorrar
Esta es la vía más abierta para un trabajador independiente o informal con capacidad de generar ingresos regulares. No exige relación laboral formal para abrirse y ofrece plazos de entre 2 y 10 años. Al ser un programa público, su esquema difiere del de un banco comercial: no requiere fiadores para la apertura del plan y la evaluación considera las particularidades de cada perfil. Si podés ahorrar de forma disciplinada y documentar tus ingresos al momento del crédito, este plan es, en la mayoría de los casos, la alternativa más adecuada para quien trabaja por cuenta propia.
Bono Familiar de Vivienda: si los ingresos son bajos o el caso es de vulnerabilidad
El Bono Familiar de Vivienda está gestionado por el INVU como entidad autorizada del BANHVI y está dirigido a hogares de bajos ingresos, mujeres jefas de hogar, personas con discapacidad, adultos mayores y familias en riesgo. La ausencia de una constancia salarial no excluye de entrada: la elegibilidad se determina por la situación económica del hogar según los criterios del BANHVI, no por tener un contrato de trabajo. El primer paso es acudir a la Plataforma de Servicios del INVU para una entrevista de precalificación; en esa primera etapa no es necesario presentar documentos.
CREDINVU: crédito hipotecario para clase media sin ahorro previo obligatorio
CREDINVU es un crédito hipotecario orientado a clase media que no exige un período de ahorro previo como el Plan de Ahorro y Préstamo. No está diseñado específicamente para perfiles sin comprobantes laborales: requiere demostrar ingresos y capacidad de pago mediante documentación aceptable para el INVU. Para tu perfil como trabajador informal, el Plan de Ahorro y Préstamo generalmente te da más flexibilidad en los criterios de acceso; CREDINVU es una opción a evaluar según las particularidades de tu caso.
| Opción | ¿Requiere planilla? | ¿Requiere ahorro previo? | Perfil más adecuado | Límite de ingresos |
|---|---|---|---|---|
| Plan de Ahorro y Préstamo | No para abrir; documentación alternativa para el crédito | Sí (2 a 10 años) | Independientes con capacidad de ahorro y posibilidad de documentar ingresos | Sin límite máximo fijo; evalúa capacidad de pago |
| Bono Familiar de Vivienda | No; evalúa condición socioeconómica del hogar | No | Hogares de bajos ingresos, en situación de vulnerabilidad o riesgo | Hasta ₡1.615.932 brutos mensuales del hogar |
| CREDINVU | Sí, o documentación equivalente aceptable | No | Clase media con ingresos demostrables | Sin límite máximo fijo; evalúa capacidad de pago |
Documentos alternativos cuando no hay planilla: ¿qué acepta el INVU?
Certificación de ingresos emitida por un Contador Público Autorizado (CPA)
La certificación de un CPA activo y registrado ante el Colegio de Contadores Públicos de Costa Rica es el documento principal para quienes no reciben salario formal. Debe identificar al destinatario específico, detallar la actividad económica, el tiempo de ejercerla, los ingresos brutos, los costos, los gastos y el promedio mensual neto. No es un trámite que se hace «a quien interese»: es un documento técnico que respalda tu capacidad de pago con firma, sello y número de colegiado del profesional. Antes de encargarla, consultá al INVU el período mínimo de análisis que solicitan, porque presentar una certificación que no cubre el rango de meses requerido genera retrasos innecesarios.
Estados de cuenta y comprobantes bancarios de los últimos 6 a 12 meses
Los estados de cuenta bancarios muestran el flujo de ingresos y la regularidad de los depósitos. Un depósito aislado no demuestra por sí solo que sea ingreso laboral o comercial: su fuerza probatoria aumenta cuando cada abono está relacionado con una factura, un recibo, un contrato o un comprobante de transferencia de un cliente. Mantener los ingresos de tu actividad en una cuenta propia, separada de transferencias familiares o préstamos personales, es fundamental para que el expediente sea legible y convincente para el evaluador.
Facturas electrónicas, recibos, cuentas de cobro y contratos de servicios
Las facturas electrónicas verificables y los recibos de honorarios demuestran operaciones facturadas: el concepto, el valor, la fecha y la identidad del cliente. Los contratos vigentes de prestación de servicios agregan un elemento de continuidad futura que el evaluador valora especialmente. Cuando estos documentos coinciden con los movimientos en tu estado de cuenta bancario, el conjunto construye una historia coherente sobre tus ingresos; eso es exactamente lo que el INVU necesita ver para valorar positivamente el expediente.
Declaraciones de renta, comprobantes de pago a la CCSS como independiente y otros respaldos
Las declaraciones de renta presentadas ante el Ministerio de Hacienda son uno de los respaldos más sólidos porque acreditan los ingresos reportados ante la autoridad tributaria. Los comprobantes de cotización a la CCSS como trabajador independiente refuerzan el expediente como documentación complementaria. También pueden incluirse estados financieros del negocio, registros de ventas, permisos municipales o constancias de inscripción tributaria. Una carta personal de ingresos sin ninguno de estos respaldos no suele ser suficiente por sí sola: necesitás documentos que conecten los depósitos con la actividad que los genera.
¿Cómo armar un expediente de ingresos que el INVU tome en serio?
El principio de coherencia: que los documentos cuenten la misma historia
El criterio más importante no es la cantidad de papeles, sino su coherencia. Un expediente que combina la certificación del CPA, estados bancarios con depósitos regulares, facturas relacionadas con esos depósitos y una declaración de renta que coincide con los montos reportados resulta mucho más convincente que cualquier documento aislado, por muy oficial que sea. Cuando los números del estado de cuenta, las facturas y la certificación del CPA apuntan en la misma dirección, el evaluador puede valorar la capacidad de pago con claridad. Esa coherencia interna es lo que hace que un expediente de trabajador informal pese tanto como el de un asalariado.
Cuántos meses de historial necesitás presentar
El período mínimo habitual para un trámite de crédito de vivienda es seis meses, aunque algunas gestiones pueden requerir hasta doce. Antes de encargar la certificación al CPA, confirmá con el área de crédito del INVU cuál es exactamente el rango de tiempo que solicitan para ese tipo de trámite. Si iniciás el proceso con suficiente anticipación, podés ir acumulando ese historial de forma ordenada antes de llegar a la etapa del crédito, lo que hace el proceso mucho más fluido.
Qué hacer si tus depósitos no se ven regulares o hay abonos que no son ingresos laborales
Los depósitos irregulares o los abonos extraordinarios son una señal de alerta para cualquier evaluador. Si vendiste un activo, recibiste un préstamo de un familiar o tuviste un mes con ingresos inusualmente altos, explicalo por escrito y adjuntá la documentación que respalde ese depósito específico. No dejes que el evaluador interprete un préstamo como ingreso recurrente, ni que reste credibilidad a un mes de altos ingresos por no entender su origen. La transparencia en la explicación de los movimientos extraordinarios refuerza, no debilita, el expediente.
¿Qué pasa con el Bono Familiar de Vivienda si no tenés comprobantes de empleo?
Quién puede calificar aunque no trabaje en planilla
El Bono Familiar de Vivienda está dirigido a hogares de bajos ingresos, y la ausencia de una planilla no es en sí misma un factor de exclusión. El INVU, como entidad autorizada del BANHVI, evalúa la situación económica del hogar de forma integral: ingresos, composición familiar, condición de vivienda actual, vulnerabilidad y gastos. Una familia que vive del comercio informal, de la prestación de servicios o de actividades estacionales puede calificar si su situación económica real se enmarca dentro de los criterios del programa. La decisión final sobre la aprobación corresponde al BANHVI, no al INVU.
El papel de la condición socioeconómica del hogar y el límite de ingresos vigente
El límite de ingresos familiares brutos para acceder al Bono Familiar de Vivienda es de ₡1.615.932 mensuales, según la información publicada por el INVU. Ese monto corresponde a la suma de los ingresos brutos de todas las personas que trabajan en el núcleo familiar, antes de deducciones. El BANHVI establece este tope y puede actualizarlo; por eso conviene confirmar el límite vigente directamente con la Plataforma de Servicios del INVU al momento de acercarse a tramitar, porque una cifra desactualizada puede llevar a conclusiones incorrectas sobre la elegibilidad.
Cómo funciona la precalificación inicial sin necesidad de documentos
El primer paso para el Bono Familiar de Vivienda es acudir a la Plataforma de Servicios del INVU para una entrevista de precalificación. En esa primera etapa no es necesario presentar documentos: la entrevista permite identificar si el caso cumple los criterios básicos antes de invertir tiempo en reunir un expediente completo. Si precalificás, el Área de Trabajo Social del INVU puede orientarte sobre qué documentos de respaldo necesitarás para continuar el trámite, incluyendo las alternativas aceptadas para demostrar ingresos informales.
Pasos concretos para presentar tu solicitud en el INVU
Paso 1: Identificá cuál trámite corresponde a tu caso
El primer movimiento es definir si tu situación corresponde al Plan de Ahorro y Préstamo, al Bono Familiar de Vivienda o a CREDINVU. Esa decisión depende de tu nivel de ingresos, tu capacidad de ahorro y tu condición de vulnerabilidad. Si no tenés claridad sobre cuál aplica, el correo general del INVU es el punto de partida: [email protected] o la central 4037-6300. Describí brevemente tu situación y pediles que te orienten hacia el área correcta antes de agendar cualquier cita.
Paso 2: Agendá cita con el área correcta según tu gestión
El INVU atiende la mayoría de gestiones mediante cita previa. Para solicitudes de crédito, la atención presencial es los lunes, miércoles y jueves de 8:00 a. m. a 12:00 del mediodía, y la cita se agenda escribiendo a [email protected]. Para traspasos y cambios de plan de contratos de ahorro, la atención es los martes y viernes de 8:00 a. m. a 12:45 p. m., con cita a través de [email protected]. Si tu caso involucra vulnerabilidad o necesitás que valoren tu situación socioeconómica de forma integral, el Área de Trabajo Social atiende los viernes de 8:00 a. m. a 1:30 p. m., con cita solicitada a [email protected], indicando tu lugar de residencia, teléfono y una breve descripción del caso.
Paso 3: Preparás tu expediente de ingresos antes de la cita
Reuní con anticipación los documentos que respalden tus ingresos: la certificación del CPA, estados de cuenta de los últimos seis meses como mínimo, facturas o recibos relacionados con esos depósitos, declaraciones de renta si las tenés y comprobantes de cotización a la CCSS como trabajador independiente. Organizalos de forma que cuenten una historia coherente, y preparate para explicar cualquier movimiento extraordinario. Si vas a tramitar el Plan de Ahorro y Préstamo, recordá que para abrirlo solo necesitás la cédula y la primera cuota; los documentos de ingresos son relevantes para la etapa posterior del crédito.
Paso 4: Presentás el caso en el Área de Trabajo Social si hay dudas sobre elegibilidad
Si tu situación es compleja, si no sabés exactamente qué documentos presentar o si hay condiciones especiales en tu caso (familia numerosa, discapacidad, riesgo habitacional), el Área de Trabajo Social del INVU es el recurso más valioso. Sus profesionales analizan la situación familiar, social y económica de forma integral; no se limitan a revisar si tenés una planilla, sino que valoran el conjunto del caso. La sede central del INVU está en avenida 9, calles 3 bis y 5, Barrio Amón, San José, con atención de lunes a viernes de 8:00 a. m. a 3:00 p. m.; confirmá previamente si se exige cita para el área que necesitás.
¿No sabés cuál opción te conviene? Podés evaluarlo con una asesoría personalizada
Por qué cada caso informal necesita análisis individual
Las reglas generales son un punto de partida, no una respuesta definitiva. Algunos trabajadores independientes tienen facturas electrónicas y declaraciones de renta que los acercan mucho al perfil del Plan de Ahorro y Préstamo; otros solo cuentan con estados de cuenta y necesitan una estrategia distinta para armar el expediente. Hay quienes califican para el Bono Familiar de Vivienda sin saberlo, y hay quienes podrían acortar el plazo de un plan existente con una asesoría puntual. La situación de cada persona es diferente, y tratarla como un caso genérico puede costar tiempo y dinero que no es necesario perder.
Cómo Nueveporciento ayuda a trabajadores sin planilla a identificar su mejor ruta
En Nueveporciento, Planes del INVU San Pedro, nos especializamos exclusivamente en los Planes de Ahorro y Préstamo del INVU y conocemos en detalle todas las modalidades disponibles: básicas, maduras y avanzadas. Atendemos a trabajadores independientes, comerciantes, emprendedores y personas sin historial crediticio que buscan una vía de financiamiento habitacional dentro del sistema público. Nuestra asesoría personalizada está orientada a identificar cuál es el instrumento correcto para tu perfil específico y a prepararte para llegar al INVU con un expediente sólido, sin constancias salariales.
Agendá tu asesoría con Ricardo Audino Diaz
Ricardo Audino Diaz, de Planes del INVU San Pedro, puede evaluar tu caso particular y orientarte sobre cuál plan conviene más según tus ingresos, tu capacidad de ahorro y tu objetivo habitacional, ya sea comprar lote, construir casa o financiar apartamentos de alquiler. Los planes se adaptan a perfiles sin historial crediticio o sin relación laboral formal, con plazos que van de 2 a 10 años y la posibilidad de cambiar de modalidad si tu situación económica mejora. Para agendar una consulta, ponete en contacto con nuestro equipo en San Pedro y contanos tu caso.
La informalidad no cierra las puertas del INVU
Sí: un trabajador informal puede solicitar un plan del INVU sin documentos de empleo para abrirlo, y esa no es una afirmación optimista, sino lo que establece la normativa del sistema. La clave está en documentar los ingresos correctamente y elegir el instrumento adecuado según el perfil: el Plan de Ahorro y Préstamo para quien tiene capacidad de ahorro e ingresos demostrables, el Bono Familiar de Vivienda para hogares de bajos ingresos, y el Área de Trabajo Social del INVU como puerta de entrada cuando la situación requiere una valoración más integral.
Los dos puntos de acción son claros. Podés ir directamente a la Plataforma de Servicios del INVU para iniciar el proceso; o podés agendar primero una asesoría con Nueveporciento para llegar al INVU con claridad sobre qué presentar, a qué área dirigirte y cómo armar un expediente que el sistema tome en serio. Llegar preparado marca una diferencia real entre una solicitud que avanza y una que se detiene en la primera ventanilla.
No tener planilla es el punto de partida, no el obstáculo. Con la documentación correcta y el instrumento adecuado, el camino al financiamiento habitacional dentro del sistema público es real y concreto.
Preguntas frecuentes
¿Qué necesito exactamente para abrir un Plan de Ahorro y Préstamo si no tengo planilla?
Podés abrir un Plan de Ahorro y Préstamo solo con la cédula de identidad vigente y el pago de la primera cuota de ahorro. Los documentos de ingresos son relevantes más adelante, en la fase de crédito, pero para la apertura no se exige constancia salarial ni contrato con patrono.
Si mis ingresos son irregulares o hay depósitos extraordinarios, cómo lo presento ante el INVU?
Debés explicar por escrito los depósitos extraordinarios y adjuntar la documentación que los respalde; la transparencia sobre movimientos no recurrentes refuerza el expediente. Además, conviene que los depósitos relacionados con tu actividad estén vinculados a facturas, recibos o contratos y que la certificación del Contador Público Autorizado y los estados bancarios muestren coherencia.
Cómo agendo una cita en el INVU según el trámite que necesite?
Hay que agendar con el área correspondiente usando los correos y horarios establecidos: para solicitudes de crédito escribir a [email protected] (lunes, miércoles y jueves 8:00–12:00), para traspasos y cambios a [email protected] (martes y viernes 8:00–12:45) y para Trabajo Social a [email protected] (viernes 8:00–13:30) indicando lugar de residencia, teléfono y descripción del caso. Si no sabés qué trámite corresponde, podés contactar el correo general [email protected] o la central 4037-6300 para orientación previa.
No sé cuál opción del INVU me conviene; cómo lo resolvemos?
Podés recibir una asesoría personalizada con nosotros en Nueveporciento para identificar el instrumento más adecuado según tus ingresos, capacidad de ahorro y objetivo habitacional. Nuestro equipo, y en particular Ricardo Audino Diaz de Planes del INVU San Pedro, puede evaluar tu caso y orientarte sobre qué documentos preparar y qué vía seguir.
Por MBA. Ricardo Audino Díaz, Asesor Autorizado del INVU, Código C210 (210).