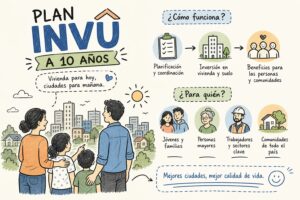
El plan INVU 10 años funciona en dos etapas: durante 120 meses usted deposita su cuota mensual de ahorro, acumula el 25% del monto suscrito y, al cerrar ese período, el INVU financia el 75% restante con una tasa fija y garantía del Estado costarricense. No necesita fiadores ni constancias salariales para suscribirse. El plazo de 10 años es el máximo disponible dentro del sistema, lo que lo convierte en la opción con las cuotas de ahorro más bajas de toda la tabla.
Este artículo le muestra cómo calcular su cuota mensual estimada, cómo comparar los escenarios de ahorro y préstamo según el inmueble que busca, si este plazo le conviene a su perfil y los pasos concretos para arrancar. En Nueveporciento estructuramos cada plan según los ingresos reales y el horizonte de compra de cada persona, lo que comienza por entender bien las reglas del juego.
Puntos clave del plan INVU 10 años
- Dos etapas, una meta: usted ahorra el 25% del monto suscrito durante 120 meses; el INVU financia el 75% restante al finalizar.
- Sin fiadores ni constancias salariales: la etapa de ahorro no exige demostrar ingresos ni presentar garantías personales.
- Cuota de referencia: según la calculadora oficial del INVU, la cuota mensual equivale aproximadamente a ₡2.083 por cada millón suscrito (resultado de dividir el 25% del monto entre 120 meses). Los valores exactos pueden variar por cargos administrativos; confirme siempre con la calculadora del INVU o con su asesor autorizado.
- Tasa fija al finalizar: puede elegir entre 12 años al 7% o 13 años al 9% para el préstamo hipotecario.
- Destinos elegibles: compra de lote, construcción de vivienda o construcción de apartamentos para alquiler.
- El monto define el tope: el financiamiento máximo queda fijo desde el primer día del contrato. El tope equivale al 75% del monto suscrito, sujeto además a los límites por destino según la tabla vigente del INVU. Elegir bien ese monto desde el inicio es determinante.
¿Cómo opera el plan INVU 10 años?
Las dos etapas del sistema: ahorro primero, préstamo después
El sistema de planes de ahorro y préstamo del INVU no es un banco. Es un mecanismo de ahorro previo con respaldo estatal: usted ahorra durante el plazo pactado y, al completarlo, puede solicitar el financiamiento para adquirir su inmueble. Durante los 10 años de ahorro, el INVU administra sus cuotas y las acredita a su contrato. Al llegar al mes 120 con las cuotas al día, el plan queda maduro y habilita la etapa del préstamo.
El plazo de 10 años es el máximo del sistema, que abarca opciones desde 2 hasta 10 años. Al distribuir el ahorro requerido en más meses, la cuota mensual resulta más baja que en cualquier otro plazo disponible. Para quien no necesita el inmueble en el corto plazo y prefiere comprometer una cuota pequeña hoy, este plazo ofrece la entrada más cómoda al sistema.
Para qué puede usar el financiamiento al finalizar el ahorro
Los destinos elegibles abarcan compra de lote, construcción de vivienda en lote propio, compra de casa nueva o usada, y construcción de apartamentos para alquiler. Esa última opción convierte este plan en una herramienta útil para pequeños inversores inmobiliarios que buscan financiar proyectos generadores de ingreso pasivo con aval gubernamental. El monto máximo de financiamiento varía según el destino: hasta ₡155 millones para compra de lote y construcción conjunta, y hasta ₡146 millones para compra de vivienda, según la tabla vigente del INVU en Costa Rica.
El monto suscrito al inicio del contrato determina el tope del financiamiento futuro: el INVU puede financiar hasta el 75% de ese monto, sin superar los límites por destino establecidos en la normativa institucional. Si suscribe ₡40 millones hoy, el INVU no financiará más de ₡30 millones al final, independientemente de cuánto haya subido el precio del inmueble en esos 10 años. Por eso, elegir el monto con criterio desde el primer día evita sorpresas al momento de solicitar el crédito.
¿Cuánto tiene que ahorrar y cuánto le financia el INVU?
La proporción 25/75 y por qué existe
El sistema exige que usted aporte el 25% del monto total suscrito durante la etapa de ahorro. El INVU financia el 75% restante mediante un préstamo hipotecario con tasa fija. Esa proporción se mantiene igual para todos los suscriptores, sin importar si trabajan en relación de dependencia o de forma independiente, y sin que se les exija demostrar ingresos para suscribir el contrato.
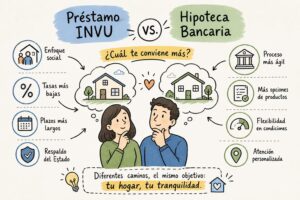
A diferencia de una hipoteca bancaria tradicional, donde la entidad revisa salarios, historial crediticio y fiadores antes de aprobar, el plan del INVU le da acceso al sistema desde el primer día con solo su cédula y la primera cuota. La revisión de capacidad de pago se realiza en la etapa del préstamo, no antes. Completar la etapa de ahorro sin atrasos es, en la práctica, la forma en que usted demuestra disciplina financiera ante el sistema.
Escenarios concretos según el valor del inmueble que busca
El mejor punto de partida es trabajar al revés: identifique el valor aproximado del inmueble que busca y use el 25% como referencia del ahorro total requerido. Si el inmueble objetivo está en ₡60 millones, el monto suscrito sería ₡60 millones, el ahorro total requerido sería ₡15 millones durante 120 meses y el INVU podría financiar hasta ₡45 millones. A continuación, los escenarios más consultados:
| Monto suscrito | Ahorro requerido (25%) | Financiamiento INVU (75%) |
|---|---|---|
| ₡20.000.000 | ₡5.000.000 | ₡15.000.000 |
| ₡40.000.000 | ₡10.000.000 | ₡30.000.000 |
| ₡60.000.000 | ₡15.000.000 | ₡45.000.000 |
| ₡80.000.000 | ₡20.000.000 | ₡60.000.000 |
¿Cuánto paga cada mes durante los 10 años de ahorro?
La fórmula base para estimar su cuota mensual
La cuota mensual de ahorro en el plan INVU 10 años resulta de dividir el 25% del monto suscrito entre los 120 meses del plan, lo que equivale a aproximadamente ₡2.083 por cada millón de colones suscrito. La calculadora oficial del INVU puede arrojar un valor ligeramente diferente, ya que incorpora cargos administrativos que varían según el contrato. Utilice esta cifra como estimación de referencia y confirme la cuota exacta con el INVU o con su asesor autorizado antes de suscribirse.
La ventaja de esta estimación es que le permite hacer un cálculo rápido antes de ir a una cita. Si suscribe ₡30 millones, su cuota ronda los ₡62.500 al mes. Si suscribe ₡50 millones, ronda los ₡104.167. Con esos números sobre la mesa, es más fácil conversar con un asesor sobre qué monto tiene sentido según su flujo de caja actual.
Tabla de cuotas mensuales estimadas según monto suscrito
| Monto suscrito | Cuota mensual estimada |
|---|---|
| ₡10.000.000 | ≈ ₡20.833 |
| ₡20.000.000 | ≈ ₡41.667 |
| ₡30.000.000 | ≈ ₡62.500 |
| ₡40.000.000 | ≈ ₡83.333 |
| ₡60.000.000 | ≈ ₡125.000 |
Los montos más pequeños generan cuotas que pueden caber cómodamente en el presupuesto de jóvenes o personas con ingresos moderados, lo que les permite entrar al sistema desde ya y aumentar el monto suscrito conforme mejora su capacidad económica. Según el criterio orientador habitual en la asesoría de planes del INVU, se procura que la cuota de ahorro no supere el 30% del ingreso neto mensual del suscriptor, de modo que no comprometa la liquidez cotidiana.
¿Cuánto puede suscribir según la cuota que puede destinar al ahorro?
La fórmula también funciona al revés. Si puede destinar ₡100.000 al mes al ahorro, el monto suscrito aproximado es ₡48 millones. Si puede destinar ₡125.000 mensuales, el monto suscrito ronda los ₡60 millones. Y si su presupuesto mensual para ahorro es de ₡200.000, el monto suscrito aproximado sube a ₡96 millones, con un potencial de financiamiento cercano a ₡72 millones al final del período.
Este ejercicio invertido es uno de los primeros que realizamos en Nueveporciento con cada persona que nos consulta: partimos de lo que puede ahorrar cómodamente cada mes y de ahí determinamos el monto suscrito realista. Suscribir un monto demasiado alto con la esperanza de ajustarse después casi siempre genera atrasos, y los atrasos afectan directamente la maduración del plan.
¿Qué tasa y condiciones aplican al préstamo después del período de ahorro?
Las dos opciones de plazo y tasa para quienes completan 10 años de ahorro
Al completar los 10 años de ahorro, el suscriptor puede elegir entre dos condiciones para el préstamo hipotecario: 12 años al 7% anual fijo, o 13 años al 9% anual fijo. Ambas tasas se aplican sobre saldos, por lo que la cuota mensual pactada no varía durante el plazo elegido. Estas condiciones son exclusivas del plan de ahorro de 10 años y no deben confundirse con las de CREDINVU, que tiene una estructura diferente: 7% los primeros tres años y 10% los 17 años restantes, en un plazo total de 20 años.
Elegir entre ambas opciones no es trivial. El plazo de 13 años reduce la cuota mensual del préstamo frente al de 12 años, pero la tasa más alta eleva el costo total pagado en intereses de forma significativa. Para la mayoría de los perfiles, el plazo de 12 años al 7% resulta más conveniente si la cuota mensual resultante es manejable dentro del presupuesto familiar.
Cómo el plazo del préstamo afecta la cuota mensual futura
La diferencia entre ambas opciones es de aproximadamente ₡1.702 más por mes por cada millón financiado cuando elige el plazo de 13 años al 9%. Para un préstamo de ₡30 millones, la cuota a 12 años al 7% ronda los ₡308.400 mensuales, mientras que la cuota a 13 años al 9% sube a ₡359.460, es decir, ₡51.060 más cada mes. Para ₡50 millones financiados, esa diferencia mensual llega a ₡85.100.
| Monto financiado | 12 años al 7% | 13 años al 9% | Diferencia mensual |
|---|---|---|---|
| ₡10.000.000 | ₡102.800 | ₡119.820 | +₡17.020 |
| ₡20.000.000 | ₡205.600 | ₡239.640 | +₡34.040 |
| ₡30.000.000 | ₡308.400 | ₡359.460 | +₡51.060 |
| ₡50.000.000 | ₡514.000 | ₡599.100 | +₡85.100 |
| ₡75.000.000 | ₡771.000 | ₡898.650 | +₡127.650 |
A estos montos deben sumarse los costos de formalización notarial, pólizas de vida y daños, y otros cargos que el INVU aplica al momento de formalizar el crédito. Esos rubros no siempre aparecen en las calculadoras de referencia, pero impactan el costo real del financiamiento.
¿Para qué perfil de cliente es ideal el plazo de 10 años?
Quién se beneficia más de una cuota baja distribuida en largo plazo
El plan INVU 10 años es la opción más adecuada para quien puede comprometerse con una cuota mensual moderada hoy, pero no requiere el inmueble en el corto plazo. El perfil central es el de personas jóvenes, entre 25 y 35 años, que están planificando su primera vivienda en Costa Rica. También resulta especialmente conveniente para trabajadores independientes que no pueden acreditar ingresos fijos mediante constancias salariales, y para quienes no tienen historial crediticio en la banca tradicional. En todos esos casos, el plan ofrece una entrada al sistema sin los filtros que normalmente bloquean el acceso al crédito convencional.
En Nueveporciento analizamos los ingresos reales y el horizonte de compra de cada persona antes de recomendar un plazo. Si los números confirman que el plan de 10 años produce el mejor resultado para su caso, lo estructuramos con ese plazo. Si un plan más corto genera más valor neto al final, también se lo decimos.
¿Quién debería evaluar un plazo diferente?
Para quien necesita el financiamiento en menos de cinco años, el plan de 10 años no es la opción correcta. Los planes de 2, 3 o 4 años exigen cuotas más altas pero adelantan significativamente el acceso al préstamo. Dentro del sistema también existen los planes maduros, que ya completaron la etapa de ahorro y están listos para solicitar el crédito, y los planes avanzados, que tienen entre el 50% y el 79% del ahorro completado. Adquirir uno de esos contratos de otro suscriptor puede reducir el tiempo de espera de forma importante, aunque requiere verificar el estado del contrato directamente con el INVU y formalizar la cesión ante la institución.
El asesor correcto le muestra el costo total de cada escenario antes de que firme cualquier contrato: cuánto paga de ahorro, cuánto paga de préstamo, cuánto tarda en tener las llaves y si ese resultado vale más que una alternativa bancaria.
¿Puede adelantar la fecha del financiamiento sin esperar los 10 años completos?
Qué ocurre si aumenta su cuota mensual de ahorro
Sí, es posible adelantar la disponibilidad del financiamiento aumentando la cuota mensual de ahorro. Si el objetivo es acumular el 25% del monto suscrito en el menor tiempo posible, cualquier incremento en la cuota reduce proporcionalmente los meses necesarios para alcanzar esa meta. Por ejemplo, si la cuota base permite completar el ahorro en 120 meses y usted la aumenta un 50%, el tiempo de ahorro se reduce a aproximadamente 80 meses, adelantando el acceso al financiamiento en unos 3 años y 4 meses.
Sin embargo, el contrato del plan determina si se admiten esos aumentos y cómo se aplican. No siempre es posible sustituir cuotas futuras con depósitos adelantados ni acelerar el plan de forma libre: debe confirmarse directamente con el INVU o con su comisionista autorizado qué modalidades de incremento acepta el contrato específico que usted firmó.
Alternativas dentro del sistema para acortar el camino
Además de aumentar la cuota, existen otras rutas para quien quiere acceder al financiamiento antes. Una opción es cambiar a un plan de menor plazo una vez iniciado el ahorro, lo cual está sujeto a las condiciones del contrato y a la aprobación del INVU. Otra alternativa es adquirir un plan avanzado o maduro de otro suscriptor: al ceder el contrato ante el INVU, usted asume el historial de ahorro del titular anterior y puede llegar al financiamiento con menos meses de espera. Si necesita comprar o construir de forma inmediata, también puede explorar CREDINVU, el crédito hipotecario directo del INVU que no requiere etapa de ahorro previa, aunque se habilita por períodos y su presupuesto es limitado. Cada alternativa tiene ventajas y costos distintos que deben evaluarse caso por caso con un asesor que conozca el sistema a fondo.
¿Qué necesita para iniciar su plan de ahorro hoy?
Documentos y requisitos básicos
El proceso de suscripción exige muy pocos documentos y es accesible para la gran mayoría de personas. Los requisitos básicos son: ser mayor de edad, presentar la cédula de identidad vigente, completar y firmar la solicitud de suscripción de planes de ahorro y préstamo, y pagar la primera cuota. No se requiere constancia salarial ni ningún tipo de certificación de ingresos en la etapa de ahorro. Para personas extranjeras, el tipo de documento aceptado debe confirmarse directamente con el INVU, ya que el criterio puede variar según la condición migratoria.
El trámite puede realizarse presencialmente en la Plataforma de Servicios del INVU o a distancia mediante firma digital a través de un comisionista autorizado. En ese segundo caso, la documentación se envía escaneada en formato PDF, incluyendo la cédula por ambos lados, lo que facilita el proceso para personas que no pueden desplazarse hasta las oficinas.
Pasos para suscribirse al plan
- Defina el monto del contrato según el valor estimado del inmueble que busca. Use la proporción 25/75 como guía: el 25% es lo que usted ahorrará; el 75% es lo que el INVU financiará al final.
- Seleccione el plazo de 10 años y estime su cuota mensual de ahorro dividiendo el 25% del monto suscrito entre 120. Confirme la cuota exacta con la calculadora oficial del INVU antes de firmar.
- Contacte a un comisionista autorizado por el INVU o preséntese en la Plataforma de Servicios del INVU. El comisionista puede gestionar el trámite completo a distancia si así lo prefiere.
- Complete y firme la solicitud junto con su cédula de identidad y realice el pago de la primera cuota de ahorro.
- Configure su método de pago mensual: puede pagar en las cajas del INVU, mediante deducción salarial, por conectividad bancaria con el BNCR o el BCR, o a través de su comisionista autorizado.
El plan INVU 10 años funciona; la clave está en estructurarlo bien desde el inicio
El plan INVU 10 años ofrece una combinación difícil de encontrar en el mercado financiero costarricense: cuotas de ahorro accesibles, sin fiadores, sin constancias salariales, con una tasa fija garantizada por el Estado y con flexibilidad de destino para el financiamiento. Para quien puede planificar con ese horizonte, es una herramienta sólida que no depende de si trabaja en relación de dependencia o de forma independiente, ni de si tiene historial crediticio en la banca tradicional.
El detalle que más afecta el resultado final no es el plan en sí, sino el monto suscrito desde el primer día. Suscribir un monto demasiado bajo limita el financiamiento futuro cuando los precios de los inmuebles han subido. Suscribir uno demasiado alto genera una cuota mensual que presiona el presupuesto y aumenta el riesgo de atrasos. Encontrar ese punto de equilibrio requiere un análisis honesto de ingresos actuales, metas de plazo y tipo de inmueble objetivo.
Ricardo Audino Díaz, desde Planes del INVU San Pedro en San José, Costa Rica, trabaja exactamente con ese análisis para cada persona que consulta. El proceso arranca por escuchar su situación real, calcular los escenarios posibles y definir juntos el monto suscrito ideal, la cuota realista y el camino más corto hacia el financiamiento. Si quiere saber cuál es su número y cómo estructurar su plan según su situación específica, consulte su caso con nuestro equipo para estructurar el plan a partir de su realidad financiera.
Preguntas frecuentes
¿Qué ocurre si me atraso en las cuotas durante los 10 años de ahorro?
El atraso impide que el plan madure y retrasa o puede incluso bloquear el acceso al financiamiento; completar el ahorro sin atrasos es la forma práctica de demostrar disciplina financiera ante el sistema. Además, los atrasos afectan directamente la maduración del plan y por tanto el momento en que podrá solicitar el préstamo. Por eso recomiendo ajustar el monto suscrito a una cuota que pueda mantener sin atrasos.
¿Puedo cambiar el monto suscrito o pagar cuotas adelantadas para reducir el tiempo de ahorro?
Depende del contrato: el contrato del plan determina si se admiten aumentos de cuota, sustitución de cuotas futuras o adelantos y cómo se aplican esos incrementos. Aumentar la cuota reduce proporcionalmente los meses necesarios para alcanzar el 25% del monto suscrito, pero siempre hay que confirmar con el INVU o con su comisionista autorizado qué modalidades acepta el contrato específico. En la práctica conviene definir el monto suscrito con criterio desde el inicio para evitar ajustes forzados que generen atrasos.
Si el valor del inmueble sube durante los 10 años, ¿el INVU financia la diferencia o aumenta el monto del préstamo?
No: el INVU financia hasta el 75% del monto suscrito originalmente y no aumentará ese tope aunque el precio del inmueble suba. Por ejemplo, si suscribe ₡40 millones, el tope de financiamiento será ₡30 millones al final, independientemente de la evolución del mercado. Por eso es clave elegir el monto suscrito con criterio desde el primer día para evitar sorpresas al solicitar el crédito.
¿Puedo comprar un plan maduro o avanzado de otro suscriptor para acortar el tiempo de espera?
Sí, adquirir un contrato maduro o avanzado de otro suscriptor puede reducir el tiempo de espera porque usted asume el historial de ahorro del titular anterior. Esa cesión debe verificarse y formalizarse directamente ante el INVU para que el trámite sea válido. Recomiendo verificar el estado del contrato con el INVU y formalizar la cesión ante la institución antes de cualquier pago.