Para comparar alternativas de financiamiento inmobiliario en Costa Rica, empiece por el uso del inmueble. Una vivienda, una obra para alquilar y la participación en un proyecto de inversión no tienen necesariamente las mismas fuentes de financiamiento ni las mismas garantías.
Elegir mal el instrumento de financiamiento puede encarecer un proyecto rentable o, peor aún, dejarlo sin salida cuando los plazos se acortan y los costos suben. Por eso, antes de firmar cualquier contrato, conviene comparar no solo la tasa nominal sino también el porcentaje financiado, los costos de formalización y el destino que permite el inmueble.
Lo más importante de este artículo
- Finalidad. Aclarar si se trata de vivienda, construcción, alquiler o inversión en un proyecto cambia las opciones disponibles.
- Plazo y moneda. Compará ofertas escritas con el mismo monto, plazo y moneda.
- Garantía. Revisá la prioridad de la garantía, el riesgo de incumplimiento y los costos de ejecución.
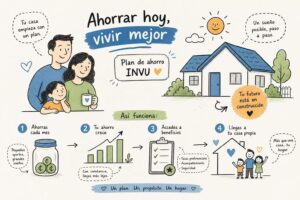
- Etapas del SAP. Primero se ahorra y después puede solicitarse un crédito para una finalidad admisible, sujeto a requisitos.
- Tasa del SAP. Es fija para la opción de crédito escogida, desde el 7% anual.
¿Por qué la hipoteca bancaria no siempre encaja en una inversión inmobiliaria?
Una entidad puede aplicar criterios diferentes a vivienda e inversión. Antes de cotizar, explique si comprará para vivir, construir o alquilar e identifique el destino que el producto permite.
Hay una distinción importante que muchos inversores descubren tarde: la hipoteca habitacional y la hipoteca para propiedad de inversión no son el mismo producto. Varias líneas habitacionales están diseñadas exclusivamente para que el solicitante habite el inmueble, y sus condiciones prohíben arrendarlo o usarlo con fines comerciales. Eso significa que quien financie un apartamento con una hipoteca habitacional y lo arriende puede estar incumpliendo el contrato.
Compare los gastos de formalización, avalúos y seguros con el tiempo durante el cual espera mantener el financiamiento.
Alternativas a la hipoteca para invertir: crédito de construcción por etapas
El crédito de construcción libera fondos en tramos conforme avanza la obra, verificada por un inspector designado por el banco. Durante el período de construcción, el solicitante paga intereses únicamente sobre el monto efectivamente desembolsado, lo que reduce el costo inicial frente a recibir todo el dinero de una sola vez. Una vez concluida la obra, el saldo pendiente se convierte en una hipoteca de largo plazo, generalmente de 20 a 30 años.
Requisitos y documentación
Para obtener esta línea, el banco normalmente exige planos aprobados por el Colegio Federado de Ingenieros y Arquitectos, permiso municipal de construcción, certificación de uso de suelo, contrato firmado con el constructor, presupuesto desglosado, cronograma físico-financiero y avalúo del terreno. Si el presupuesto no resulta realista o el constructor no tiene referencias verificables, el banco puede rechazar la solicitud.
Tasas y riesgos principales
En una oferta de crédito de construcción, distinga la tasa durante la obra de la que aplicará después. Solicite el calendario de desembolsos y confirme sobre qué saldo se cobran intereses.
Préstamo puente: cuando la velocidad es la ventaja
Un préstamo puente cubre un faltante temporal entre dos operaciones, por ejemplo una compra y una venta pendiente. Su monto, garantía y vencimiento se negocian con la entidad.
Antes de firmar, compare el costo de los intereses, la formalización y la prórroga, y evalúe qué pasaría si la venta o el financiamiento esperado se atrasan.
Este producto solo conviene cuando existe una fuente de repago clara y próxima. Usarlo para cubrir indefinidamente una deuda cuya salida no está definida es el camino más directo a perder la garantía. La velocidad de aprobación es su principal ventaja, pero no compensa el riesgo si la estrategia de salida no está asegurada antes de firmar.
Leasing inmobiliario y crédito con garantía hipotecaria: dos rutas menos conocidas
En el arrendamiento financiero inmobiliario, la entidad adquiere el inmueble y conserva la propiedad registral durante el contrato. El usuario paga un canon periódico por el uso del bien y, al final del plazo, puede ejercer una opción de compra por el valor residual previamente pactado, renovar el contrato o devolver el inmueble. Para comparar esta alternativa con una hipoteca, el cálculo debe incluir la totalidad de cánones, seguros, impuestos a cargo del usuario y el valor residual de la compra, no solo la cuota mensual.
Antes de comparar el arrendamiento financiero con un crédito de vivienda, confirme que la entidad ofrece el inmueble y el uso que necesita, y cuál es el costo de la opción de compra.
Un crédito con garantía hipotecaria puede utilizar un inmueble propio como respaldo. La entidad define los usos del dinero, el monto, la prioridad de la hipoteca y los costos de formalización.
Crowdfunding inmobiliario y préstamos entre particulares: financiamiento fuera del sistema bancario
En un esquema de financiamiento colectivo, varias personas aportan recursos a un proyecto. Determine desde el inicio si adquiere un derecho de crédito o una participación en el negocio.
Antes de transferir fondos, verifique la entidad responsable, el contrato, los permisos y la supervisión que corresponda al esquema concreto. Los rendimientos proyectados dependen del resultado del proyecto.
En un préstamo entre particulares, las condiciones y los documentos se pactan entre las partes. Pida por escrito moneda, plazo, interés, comisiones, garantía y la forma de resolver un incumplimiento.
Cuándo considerar el Sistema de Ahorro y Préstamo del INVU
En el SAP elegís un plan de ahorro y solicitás el crédito una vez cumplida su maduración. La tasa anual se mantiene fija para la modalidad de crédito escogida, desde el 7%. La tasa que cambia del 7% al 10% pertenece a CredINVU, otra línea. Verificá que el uso del inmueble sea una finalidad autorizada para tu operación.
El Plan 2 prevé el 35% de ahorro y el 65% de financiamiento sobre el monto suscrito. El Plan 3 prevé 30% y 70%. En los planes de 4, 5, 7 y 10 años corresponde un 25% de ahorro y un 75% de financiamiento previsto. Este cálculo no se realiza sobre el valor de mercado del inmueble.
La compra de vivienda, de lote o la construcción tienen expedientes distintos. Si el proyecto se destinará a alquiler, verificá que la finalidad concreta sea admisible. La adquisición de participaciones en una empresa o proyecto no equivale a un crédito de vivienda del SAP.
Comparación de costos, tasas y plazos entre todas las alternativas
| Financiamiento | Tasa y gastos | Plazo | Monto | Disponibilidad | Qué revisar | Uso a valorar |
|---|---|---|---|---|---|---|
| Crédito de construcción | Cotización por etapa y moneda | Según la obra y el crédito | Según avalúo y presupuesto | Desembolsos por avance | Planos, permisos, presupuesto e inspecciones | Obra con calendario y presupuesto definidos |
| Préstamo puente | Cotización, comisiones y costo de prórroga | Según contrato | Según garantía y fuente de repago | Depende del expediente | Capacidad para pagar si la salida se retrasa | Necesidad temporal de fondos |
| Arrendamiento financiero | Canon y opción de compra | Según contrato | Condiciones por inmueble | Según oferta | Uso permitido, pago final y gastos | Uso de un inmueble con opción de compra |
| Crédito con garantía hipotecaria | Cotización de la entidad | Según contrato | En función de la garantía y de las condiciones | Evaluación de la solicitud | Prioridad de la hipoteca y destino autorizado | Financiamiento respaldado por un inmueble |
| Financiamiento colectivo o entre particulares | Condiciones de cada proyecto o contrato | Según acuerdo | Depende de la operación | Según proyecto | Derechos del aportante, riesgos y liquidez | Participación o préstamo según el instrumento |
| Sistema de Ahorro y Préstamo del INVU | Tasa de crédito fija según la opción elegida, desde el 7% anual | 2 a 10 años de ahorro y 4 a 13 de crédito según el plan | 65%, 70% o 75% de financiamiento previsto del monto suscrito | Una vez maduro el contrato, sujeto al expediente | Finalidad habitacional admisible y garantía hipotecaria | Proyecto de vivienda cuya finalidad cumpla las condiciones del SAP |
Las condiciones comerciales de terceros se verifican con una cotización fechada. En el SAP el plazo de ahorro y el plazo del crédito son distintos. La garantía y la finalidad se revisan en el expediente.
Más allá de la tasa nominal, hay variables que cambian el costo real de cada alternativa. La moneda de la deuda frente a la moneda de los ingresos es la más importante: una tasa baja en dólares puede resultar más cara que una tasa mayor en colones si los alquileres del inversor se cobran en colones y el tipo de cambio sube. A eso se suman las penalidades por cancelación anticipada, el costo de inscripción registral y el porcentaje del avalúo que financia el banco, que puede diferir del precio de compra.
La documentación para cotizar varía por producto. Empiece por definir monto, destino del inmueble, plazo y garantía. Para un plan nuevo del SAP no se exige constancia salarial para iniciar el ahorro.
¿Cómo elegir la alternativa correcta según tu situación?
Si ya tenés una propiedad y querés apalancarla, el crédito con garantía hipotecaria es la ruta más directa: usás el inmueble libre de gravámenes como respaldo para obtener liquidez y financiar la nueva compra o construcción. Si el plazo es corto y la fuente de repago es clara, un préstamo puente puede ser más rápido, aunque más caro. Ninguna de las dos opciones requiere vender lo que ya tenés.
Si querés construir apartamentos para alquiler, verificá primero el uso permitido y las condiciones de la línea que vas a cotizar. Solicitá un presupuesto por etapas y revisá el calendario de desembolsos.
Si trabajás por cuenta propia, podés iniciar el ahorro del SAP sin constancia salarial. Los requisitos de ingresos en el crédito dependen de la operación. Por ejemplo, una hipoteca de segundo grado contempla documentación adicional.
Si solo querés invertir en una parte de un proyecto, revisá los derechos que te otorga la participación y cómo podrías recuperar el aporte. Analizá esa alternativa por separado del financiamiento habitacional.
La decisión correcta depende de tres factores
Para elegir entre las alternativas a la hipoteca para invertir en bienes raíces en Costa Rica, hay que partir de tres factores concretos: el acceso a ingresos demostrables, el plazo que se puede sostener sin tensionar el flujo de caja y el destino del inmueble. Un inversor con salario formal y permisos en orden probablemente encuentre su mejor condición en un crédito de construcción bancario. Un emprendedor sin constancia salarial que quiere construir tiene en el Plan del INVU su alternativa más accesible y con mayor respaldo, siempre que el destino del proyecto se ajuste a las condiciones del programa.
Si tenés en mente un proyecto de vivienda concreto, calculá tu cuota de ahorro para el monto que estimás. Si ya completaste esa etapa, revisá los requisitos de crédito según la finalidad.
Preguntas frecuentes
¿Cuánto tiempo debo ahorrar antes de poder acceder al préstamo del INVU con Nueveporciento?
Podés solicitar el crédito cuando el contrato cumpla los aportes y el tiempo de maduración requeridos. Los plazos de ahorro son de 2, 3, 4, 5, 7 o 10 años. La aprobación y el desembolso dependen de la finalidad, la garantía y la documentación.
¿Qué documentos debo preparar si quiero que Nueveporciento me asesore en un Plan del INVU?
Para una primera consulta, tené a mano el monto que buscás, cuánto podrías ahorrar al mes y la finalidad del proyecto. Si ya tenés un contrato, agregá el plazo y el estado de tus aportes. Ricardo podrá indicarte qué documentos corresponden a tu etapa.
Si evalúo una oportunidad por crowdfunding, ¿qué debo verificar antes de aportar capital?
Antes de aportar, revisá quién es titular del proyecto y qué derecho adquirirías. Verificá los permisos necesarios, la trayectoria del promotor, los riesgos, la posibilidad de recuperar tu dinero y el tratamiento fiscal con un profesional independiente.
¿El arrendamiento financiero inmobiliario es una alternativa real para comprar apartamento y alquilarlo en Costa Rica?
Consultá si la entidad ofrece arrendamiento financiero para el uso residencial y de alquiler que tenés previsto. Revisá el canon, los pagos finales, los gastos y el mecanismo para ejercer la opción de compra.
¿Qué riesgo tiene usar un préstamo puente si no tengo una salida de pago clara y próxima?
El riesgo principal es perder la garantía: usar un préstamo puente sin una fuente de repago definida puede llevar a no poder cancelar el principal en el vencimiento y, por ende, a perder el bien dado en garantía. La velocidad de aprobación no compensa ese riesgo si la estrategia de salida no está asegurada antes de firmar.