Sí, se puede invertir en bienes raíces sin hipoteca bancaria. En Costa Rica hay varias vías, y aquí explicamos seis: el plan de ahorro y préstamo del INVU, la compra de un lote con financiamiento del vendedor o del desarrollador, la coinversión con socios, la compra de contado, los fondos de inversión inmobiliaria y el financiamiento colectivo. Unas implican deuda, aunque no con un banco comercial, y otras se pagan con capital propio o compartido.
Esa diferencia pesa más que el nombre de cada opción. Una deuda con el vendedor de un lote exige cuotas y garantías, y un fondo inmobiliario exige capital disponible y paciencia para recuperarlo. Elegir bien depende de cuánto puede ahorrar, de cuánto riesgo tolera y de si necesita liquidez.
Escribimos desde Ricardo Audino Diaz, Planes del INVU San Pedro, conocidos como Nueveporciento, una asesoría para personas que no calzan en la banca tradicional. En este artículo comparamos requisitos, costos y riesgos de cada vía, para que usted decida con números y no con prisas.
Lo esencial antes de elegir
- Sin banco, no siempre sin deuda: el plan del INVU empieza como ahorro y genera una deuda si después se concede y usa el préstamo; el financiamiento del vendedor es deuda desde el inicio. La compra de contado, los fondos y la coinversión usan capital, aunque una sociedad o un fondo puede tener endeudamiento propio.
- Plan del INVU: se ahorra entre 25% y 35% del valor y, si el préstamo se aprueba, se financia hasta el 75% restante, en plazos de 2 a 10 años.
- Todo por escrito: escritura pública, notario costarricense y revisión del título en el Registro Nacional.
- Liquidez baja: un inmueble, un fondo cerrado o un proyecto colectivo no se convierten en efectivo de un día para otro.
- Rendimiento real: descuente mantenimiento, meses sin inquilino, impuestos y comisiones, y considere la inflación y la variación cambiaria antes de comparar.
¿Qué significa realmente invertir sin hipoteca bancaria y qué opciones existen en Costa Rica?
Significa financiar un inmueble sin pasar por un préstamo hipotecario de un banco comercial. Existen alternativas con deuda, con capital propio y con capital compartido, y cada una tiene reglas distintas. Las seis que presentamos son una selección, no una lista exhaustiva: también existen, por ejemplo, los préstamos privados y el arrendamiento con opción de compra.
Opciones con deuda y opciones sin deuda personal
«Sin hipoteca bancaria» no siempre significa «sin deuda». El plan de ahorro y préstamo del INVU y el financiamiento del vendedor pueden implicar deudas que no pasan por un banco comercial. En el caso del INVU, la deuda aparece cuando se concede y se utiliza el préstamo; en el del vendedor, desde que se firma la compra. En ambos usted asume cuotas y consecuencias si deja de pagar.
La compra de contado, la coinversión y los fondos inmobiliarios funcionan con capital, propio o compartido. Usted puede aportar capital sin contraer una deuda personal, pero una sociedad o un fondo puede endeudarse por su cuenta, así que conviene revisar las condiciones de cada vehículo. En estas vías no hay cuota de préstamo a su nombre, pero sí hay dinero inmovilizado y riesgo de mercado. Saber en qué grupo cae su opción le dice qué clase de presión financiera va a enfrentar.
Las seis vías en una mirada rápida
- Plan del INVU: ahorro programado con garantía estatal y financiamiento del saldo.
- Lote con financiamiento del vendedor o desarrollador: prima inicial y saldo en cuotas.
- Coinversión con socios: copropiedad directa o sociedad.
- Compra de contado: la más simple y la que concentra más capital.
- Fondos de inversión inmobiliaria: participaciones reguladas por SUGEVAL.
- Financiamiento colectivo: varios inversionistas aportan a un proyecto específico.
Por qué tanta gente busca salir del esquema bancario
Muchas personas no pueden presentar constancia salarial porque trabajan por cuenta propia. Otras no tienen fiador, tienen un historial crediticio limitado o no cuentan con empleo formal. Para ellas, la puerta del banco se cierra antes de empezar a comparar tasas.
Ese es el público que atendemos: familias, emprendedores, comerciantes, trabajadores independientes, jóvenes que planifican su primera vivienda e inversionistas pequeños que quieren construir apartamentos de alquiler. Para todos ellos conviene conocer las seis vías antes de decidir.
¿Cómo funciona el plan de ahorro y préstamo del INVU como alternativa a la hipoteca?
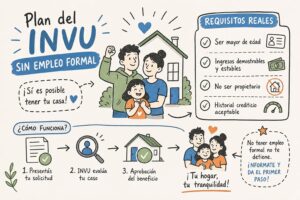
Usted ahorra de forma programada una parte del valor del inmueble y, cuando el plan cumple sus condiciones, puede solicitar el préstamo al INVU, que lo financia sujeto a estudio y aprobación. Es una deuda con respaldo del Estado, sin pasar por un banco comercial.
Ahorro programado con garantía estatal
La propuesta que gestionamos permite ahorrar entre un 25% y un 35% del valor total del inmueble y financiar hasta el 75% restante. Los plazos van de 2 a 10 años. El dinero sirve para comprar un lote, construir una casa o construir apartamentos de alquiler.
La lógica es de disciplina: primero se ahorra, después se financia. Por eso encaja con quien puede planificar cuotas constantes pero no puede demostrar ingresos fijos ante un banco.
Abrir el plan y pedir el préstamo: dos momentos con requisitos distintos
Según el INVU, para abrir un plan basta con ser persona física mayor de edad o persona jurídica, presentar una identificación vigente (cédula, DIMEX o pasaporte), firmar el formulario oficial de suscripción y pagar la primera cuota. No se pide constancia salarial, fiador, avalúo ni estudio crediticio para abrirlo, porque el ahorro es voluntario. Este perfil encaja con trabajadores independientes, emprendedores, comerciantes y jóvenes de 25 a 40 años.
Al solicitar el préstamo, en cambio, el INVU pide otros documentos y el crédito queda sujeto a estudio y aprobación. Los principales son:
- comprobantes de ingresos (los trabajadores independientes pueden presentar una certificación de ingresos de un contador público autorizado);
- informe registral y plano catastrado;
- avalúo del inmueble;
- certificaciones de impuestos al día.
El INVU también exige solicitar con anticipación el estudio de maduración del contrato, normalmente con al menos 20 días naturales. Conviene confirmar las condiciones vigentes directamente con el INVU antes de decidir.
Planes básicos, maduros y avanzados, y posibilidad de cambiar de plan
Básico, avanzado y maduro describen el estado de avance del contrato:
- Básico: empieza desde cero y hay que esperar el plazo elegido, de 2 a 10 años.
- Avanzado: ya acumula parte del ahorro y del tiempo, y puede requerir aproximadamente 18 a 24 meses adicionales según el contrato.
- Maduro: ya cumplió el plazo y el ahorro exigido, y puede iniciar el trámite del préstamo, sujeto al estudio y aprobación del INVU.
La madurez no significa aprobación automática. También existe la posibilidad de cambiar de plan para acortar el plazo. En Ricardo Audino Diaz, Planes del INVU San Pedro (Nueveporciento) ofrecemos asesoría personalizada para elegir el monto y la modalidad más convenientes en cada caso, incluidos los planes maduros y avanzados.
¿Es buena idea comprar un lote con financiamiento del vendedor o del desarrollador?
Puede serlo si la operación queda bien documentada y usted puede cubrir una prima alta y cuotas en plazos cortos. Es una deuda privada con el vendedor, y su seguridad depende de la escritura y de la garantía.
Cómo se estructura la compra de un lote financiada
El comprador paga una prima inicial y cancela el saldo en cuotas durante el plazo pactado, con intereses o sin ellos, según el contrato. Según IMMO Costa Rica Real Estate, algunas operaciones manejan primas de entre 30% y 50% del precio, aunque no existe un porcentaje obligatorio. Conviene verificar la fecha de esa referencia, pues los datos de mercado cambian.
El interés es negociable y depende del riesgo, la prima y el plazo. Los plazos suelen ser relativamente cortos y a veces incluyen un pago global, es decir, un pago grande al vencimiento. Ese pago final puede ser difícil de cubrir, así que conviene calcularlo desde el primer día.
Hipoteca a favor del vendedor o fideicomiso de garantía
Cuando el título se traspasa al comprador antes de pagar todo, el vendedor suele pedir una hipoteca inscrita en el Registro Nacional a su favor. Si usted paga todo, la hipoteca se cancela. Si incumple, el vendedor puede ejecutar la garantía mediante el proceso correspondiente, que puede terminar en una subasta judicial.
La hipoteca no es la única estructura. También puede usarse un fideicomiso de garantía, en el que el fiduciario mantiene la titularidad jurídica hasta que se cumplan las obligaciones. La estructura más equilibrada es la que traspasa el lote al comprador desde el cierre y respalda el saldo con una hipoteca inscrita.
Qué debe quedar por escrito antes de pagar el primer colón
La operación debe constar en escritura pública, preparada o revisada por un notario-abogado costarricense independiente. Antes de pagar, verifique en el Registro Nacional que el vendedor sea el titular y que el lote esté libre de gravámenes o limitaciones no reveladas.
El contrato debe fijar precio, prima, saldo, tasa, cuotas y fechas, pago global si existe, mora y consecuencias del incumplimiento, quién conserva la posesión y cómo se cancela la hipoteca. Un acuerdo verbal o privado deja al comprador mucho más expuesto, sobre todo si el vendedor conserva el título hasta el último pago. En proyectos nuevos, algunos desarrolladores ofrecen financiamiento directo, con pagos durante la construcción o después de la entrega. Aplique la misma revisión legal.
¿Se puede comprar de contado o con socios reduciendo el riesgo de perder dinero?
Presupuestar todos los gastos y documentar quién es dueño de qué reduce los riesgos, pero no garantiza evitar pérdidas por meses sin inquilino, daños en el inmueble o caída de su valor. Comprar de contado simplifica el trámite pero concentra el capital, y comprar con socios reparte el riesgo pero exige un acuerdo detallado.
Compra de contado: la vía más simple y la que concentra más capital
Un presupuesto real incluye el precio, los impuestos, la escrituración, el avalúo, el registro, los honorarios, la inspección y los seguros. Pague de forma trazable, con transferencias y comprobantes, y evite entregar efectivo o anticipos sin contrato.
Cierre con escritura pública inscrita, porque un contrato privado por sí solo puede no proteger plenamente la propiedad. El riesgo principal es poner todo su dinero en un solo inmueble, del que luego es difícil salir rápido.
Coinversión: copropiedad directa o sociedad
En la copropiedad directa, cada persona aparece en la escritura con un porcentaje, por ejemplo 60/40 o 50/50. Los porcentajes deberían guardar relación con lo aportado, salvo que se pacte otra cosa.
En la sociedad, la entidad compra el inmueble y los participantes poseen acciones o participaciones. Puede servir para una inversión de renta o para varios inmuebles, pero normalmente implica constitución, contabilidad, declaraciones y posibles impuestos adicionales. La estructura adecuada depende del uso del inmueble y de si habrá renta o reventa.
El convenio de socios que evita pleitos
Aparte de la escritura, necesita un convenio revisado por abogado y notario. Debe fijar la aportación de cada persona, el reparto de gastos y rentas, quién administra, qué pasa si un socio deja de pagar, el derecho de preferencia para que los demás compren primero su participación, el avalúo independiente para valorarla y cómo se resuelven los desacuerdos, por mediación o arbitraje.
¿Cómo invertir en fondos inmobiliarios o financiamiento colectivo con poco dinero?
Ninguna de las dos vías requiere comprar ni administrar un inmueble.
Fondos de inversión inmobiliaria regulados por SUGEVAL
Según El Financiero, operan alrededor de 14 fondos inmobiliarios administrados por 10 SAFI, las sociedades administradoras de fondos de inversión. Como la cifra puede haber cambiado desde esa publicación, conviene consultar el listado vigente de SUGEVAL. Los fondos deben mantener al menos 80% de sus activos en bienes raíces.
Normalmente son fondos cerrados: las participaciones no se rescatan ante el fondo y pueden requerir venta en el mercado secundario, mediante la Bolsa Nacional de Valores. Un ejemplo es el Fondo de Inversión Inmobiliario Zeta, administrado por Banco Popular, que según su propio documento exige una inversión mínima de US$1.000 y se dirige a inversionistas de perfil agresivo y horizonte de largo plazo.
Financiamiento colectivo inmobiliario: más flexible, menos estandarizado
Aquí varias personas aportan capital a un proyecto, normalmente mediante una plataforma digital. Puede ser deuda, donde usted presta al promotor y recibe intereses, o capital, donde adquiere una participación económica en el proyecto.
La oferta local es menos estandarizada que la de los fondos regulados. La liquidez es baja: el capital puede quedar inmovilizado durante meses o años.
Qué verificar antes de invertir en cualquiera de las dos
Confirme si el fondo, la SAFI, el puesto de bolsa o la plataforma está autorizado por SUGEVAL o si opera desde otra jurisdicción. Lea el prospecto o el contrato: activos, plazo, endeudamiento, comisiones, distribución de rendimientos y condiciones de salida.
Distinga entre rendimiento proyectado y garantizado, porque en bienes raíces normalmente no hay garantía. Consulte el tratamiento tributario y desconfíe de ofertas que prometan rentabilidades fijas elevadas sin explicar la estructura legal ni los riesgos.
¿Cuál opción cuesta menos, rinde más y arriesga menos? Comparación lado a lado
Ninguna gana en todo. La que cuesta menos al entrar puede ser la más difícil de vender, y la más líquida puede exigir más capital inicial.
Tabla comparativa de las seis vías
| Vía | ¿Hay deuda? | Requisito de entrada | Costos principales | Riesgo principal | Facilidad para recuperar el dinero |
|---|---|---|---|---|---|
| Plan del INVU | Ahorro al inicio; deuda con respaldo estatal si se concede y usa el préstamo, sin banco comercial | Identificación vigente, formulario y primera cuota; ahorro de 25% a 35% del valor | Cuotas de ahorro y, luego, cuota del préstamo | Esperar el plazo del plan; el préstamo depende del estudio y la aprobación del INVU | A confirmar según las condiciones de retiro, cesión o cancelación del contrato |
| Lote financiado | Sí, con el vendedor o desarrollador | Prima alta, con referencias de 30% a 50% | Intereses negociables y gastos de escritura e inscripción | Incumplimiento, ejecución de la garantía o problemas de título | Baja |
| Coinversión | No a nombre del inversionista, salvo que se pacte; una sociedad puede endeudarse | Aporte proporcional y convenio de socios | Los gastos de compra; en sociedad, constitución y contabilidad | Conflictos entre socios sin convenio | Depende del convenio y del derecho de preferencia |
| Contado | No | Capital completo más gastos de cierre | Impuestos, escrituración, avalúo, registro, honorarios, inspección, seguros | Concentrar todo el capital en un inmueble | Baja: vender puede tomar meses |
Cómo leer la tabla: liquidez, control y costo real
El rendimiento nominal no es el rendimiento neto ni el real. Para saber cuánto gana en verdad, descuente mantenimiento, meses sin inquilino, impuestos y comisiones, y luego ajuste por inflación y, si invierte en una moneda distinta de la de sus gastos, por la variación cambiaria. En un alquiler, un mes sin inquilino pesa tanto como un gasto fijo.
La liquidez cambia mucho entre vías. Los inmuebles se venden despacio, los fondos dependen del mercado secundario y el financiamiento colectivo inmoviliza el capital durante años. En cambio, un inmueble propio le da control sobre el uso y la administración, algo que un fondo o una plataforma no ofrecen.
Los errores que más se repiten
El primero es firmar sin revisión legal, sobre todo un contrato privado o una promesa de compraventa. El segundo es no verificar el título ni los gravámenes en el Registro Nacional antes de entregar dinero.
Los otros dos son entrar a una sociedad o copropiedad sin convenio por escrito y confiar en rendimientos prometidos sin leer el prospecto. Los documentos y la revisión independiente ayudan a prevenir estos cuatro errores y a reducir sus consecuencias, aunque no eliminan todos los riesgos.
¿Qué modalidad le conviene según su perfil y su meta?
Depende de si puede demostrar ingresos, de cuánto tiempo tiene y de si busca vivienda propia o renta. Estas son las combinaciones que vemos con más lógica para cada perfil.
Si es trabajador independiente o no tiene constancia salarial
El plan del INVU es la vía principal. Para abrirlo no se pide constancia salarial, fiador, avalúo ni estudio crediticio. Al solicitar el préstamo sí se piden comprobantes de ingresos, como la certificación de un contador público autorizado, y el financiamiento, sujeto a estudio y aprobación, puede llegar hasta el 75% del valor del inmueble. Por eso encaja con quienes la banca tradicional deja fuera.
En Ricardo Audino Diaz, Planes del INVU San Pedro lo asesoramos para elegir plan, monto y modalidad según su caso, porque ahí se juega buena parte del resultado.
Si es joven y está planeando su primera vivienda o su primer lote
Un plan a 10 años le da tiempo para ahorrar con cuotas planificadas. También puede combinarlo con un lote financiado por el vendedor, siempre que la prima y las cuotas le calcen y todo conste en escritura pública.
Si ya está en un plan y quiere moverse más rápido, evalúe cambiar de modalidad para acortar el plazo.
Si quiere construir apartamentos de alquiler o invertir en pequeño
El plan del INVU sirve para construir apartamentos de alquiler. La coinversión permite repartir el riesgo con otros, y los fondos inmobiliarios le dan diversificación sin administrar propiedades. Cada una cubre una debilidad distinta de las otras.
Si ya participa en un plan INVU, puede revisar con nosotros si conviene cambiar de modalidad, acortar el plazo o aprovechar los planes maduros y avanzados.
Cómo pedir asesoría en Nueveporciento
Cuéntenos su caso, su capacidad de ahorro y el plazo que tiene en mente. Esos tres datos sirven para iniciar la conversación, y a partir de ahí lo orientamos sobre qué modalidad puede convenirle. Operamos desde San Pedro, en San José.
Invertir sin banco es posible: elija con números, no con prisas
Hay varios caminos para invertir en bienes raíces sin hipoteca bancaria, y aquí repasamos seis. Unos llevan deuda y otros no, y cada uno exige requisitos, costos y riesgos distintos. Un inmueble de contado exige capital, un lote financiado exige una prima alta y los fondos y el financiamiento colectivo exigen paciencia para recuperar el dinero.
El plan del INVU es un ejemplo concreto en Costa Rica: permite abrir el plan sin fiador ni constancia salarial, con ahorro programado de entre 25% y 35% del valor y plazos de 2 a 10 años, y puede financiar hasta el 75% restante si el préstamo se aprueba, para lo cual se piden comprobantes de ingresos y otros documentos. Si quiere saber cuál modalidad le calza, comuníquese con Ricardo Audino Diaz, Planes del INVU San Pedro (Nueveporciento) y agende una asesoría personalizada.
Preguntas frecuentes
¿Necesito demostrar ingresos para abrir un plan del INVU?
No necesita demostrar ingresos para abrir un plan del INVU. Para solicitar el préstamo después sí debe presentar comprobantes de ingresos, y el crédito queda sujeto a estudio y aprobación.
¿Un plan maduro del INVU garantiza que me aprueben el préstamo?
No, un plan maduro no garantiza la aprobación del préstamo. La madurez significa que usted ya cumplió el plazo y el ahorro exigido y puede iniciar el trámite, sujeto al estudio y la aprobación del INVU.
¿Qué pasa si dejo de pagar un lote financiado por el vendedor?
Si usted deja de pagar, el vendedor puede ejecutar la garantía mediante el proceso correspondiente. Si hay una hipoteca a favor del vendedor, el proceso puede terminar en una subasta judicial.
¿Puedo sacar mi dinero de un fondo inmobiliario cuando lo necesite?
No necesariamente puede recuperar su dinero de inmediato. Los fondos inmobiliarios normalmente son cerrados, por lo que usted puede necesitar vender sus participaciones en el mercado secundario.
¿Qué gastos debo considerar antes de comprar una propiedad de contado?
Además del precio, debe considerar impuestos, escrituración, avalúo, registro, honorarios, inspección y seguros. Le recomendamos pagar mediante transferencias y conservar los comprobantes, además de cerrar con escritura pública inscrita.