Los beneficios del Plan INVU para familias costarricenses son ocho y cada uno responde a una barrera real del sistema bancario tradicional: acceso sin fiadores, sin constancia salarial, con respaldo del Estado costarricense, plazos de ahorro de 2 a 10 años, cuota fija durante el préstamo, múltiples usos del financiamiento, inembargabilidad del ahorro acumulado y la posibilidad de acortar el plazo con planes maduros o avanzados. Conocerlos en detalle le permite saber, antes de firmar cualquier contrato, si este sistema se adapta a su situación.
En Nueveporciento, el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro, nos especializamos exclusivamente en los Planes de Ahorro y Préstamo del INVU. Esa especialización nos permite identificar cuál modalidad maximiza cada uno de los ocho beneficios según el perfil económico de cada familia. Este artículo recorre esos beneficios uno por uno para que usted sepa si el Plan INVU es su camino hacia la vivienda propia.
Lo que debe saber antes de seguir leyendo
- Sin fiadores ni nómina: Para abrir el plan solo necesita cédula vigente y pagar la primera cuota. No hay estudio de crédito en esta etapa inicial.
- Respaldo estatal: El INVU es una institución autónoma del Estado costarricense, lo que da certeza legal sobre las condiciones del plan durante todo su plazo.
- Ahorro inembargable: Las sumas acumuladas en el plan están protegidas frente a embargos de acreedores personales mientras permanecen dentro del sistema.
- Plazos de 2 a 10 años: Existen seis modalidades para adaptarse a distintas capacidades de ahorro mensual, desde el Plan 2 hasta el Plan 10.
- Tasa fija garantizada: La cuota del financiamiento no cambia durante el plazo del préstamo, siempre que se trate de un crédito del Sistema de Ahorro y Préstamo con tasa fija pactada al momento de la formalización.
- Múltiples destinos: El financiamiento cubre compra, construcción en lote propio, compra de lote con construcción, remodelación y cancelación de hipoteca existente.
¿Por qué el Plan INVU es diferente a un crédito bancario tradicional?
El problema que resuelve el Plan INVU para muchas familias costarricenses
El sistema bancario costarricense opera con filtros que excluyen a una parte significativa de la población: exige constancia salarial, fiador solvente e historial crediticio sólido. Para un trabajador independiente, un comerciante o una persona que nunca ha tenido tarjeta de crédito, esos requisitos convierten el préstamo hipotecario en algo prácticamente inalcanzable. Muchas familias pasan años buscando un fiador que no aparece o tratando de acumular un historial que el banco nunca termina por considerar suficiente.
El Plan INVU rompe esa lógica. En lugar de que la familia demuestre su solvencia desde el primer día, el sistema le pide que la construya progresivamente mediante el ahorro, con el respaldo del Estado costarricense como garantía institucional. Eso cambia completamente quién puede acceder al financiamiento habitacional en Costa Rica.
Cómo funciona el plan en dos etapas: ahorro y financiamiento
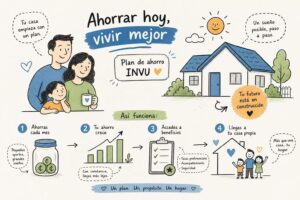
El funcionamiento es directo. Durante la primera etapa, la familia ahorra un porcentaje del monto suscrito, que va del 25% al 35% según el plan elegido, en cuotas mensuales fijas durante el plazo contratado. Al completar esa etapa, el INVU otorga el financiamiento hipotecario por el saldo restante, que puede llegar hasta el 75% del monto total. No es un préstamo que se pide de un día para otro: es un proceso de planificación que convierte el ahorro disciplinado en la llave de acceso al crédito.
Esta mecánica tiene una consecuencia poderosa para las familias que ingresan al sistema: el ahorro acumulado funciona como el aporte inicial que en la banca exigen de entrada, pero aquí se construye a lo largo del tiempo, con cuotas ajustadas a la capacidad real del hogar.
Beneficios del Plan INVU para familias costarricenses: sin fiadores y sin constancia salarial
Qué significa que no se necesite fiador
En un crédito bancario convencional, el fiador responde con su propio patrimonio si el deudor principal no paga. Conseguir a alguien dispuesto a asumir esa responsabilidad es, para muchas familias, el obstáculo más difícil de superar. El Plan INVU elimina esa figura por completo: la garantía del financiamiento recae sobre el inmueble mismo mediante hipoteca, con el respaldo del Estado costarricense detrás de la operación. Ningún tercero necesita comprometer su nombre ni sus bienes.
El impacto práctico es considerable. Familias que llevan años paralizadas porque ningún conocido acepta ser fiador pueden iniciar su plan sin depender de nadie más. La relación es directamente entre la familia y el INVU, sin intermediarios personales que puedan negarse o retirarse.
Por qué no pedir constancia salarial al abrir el plan cambia todo
Para suscribir el plan, la documentación requerida se reduce a identificación vigente, el formulario de suscripción firmado y el pago de la primera cuota. No hay constancia salarial, no hay estudio de crédito ni consulta a centrales de riesgo en esta etapa. Eso abre la puerta a emprendedores, comerciantes, trabajadores independientes y trabajadores por cuenta propia que no pueden demostrar ingresos fijos con un papel de un empleador.
Es importante aclarar que la evaluación de ingresos sí ocurre cuando llega el momento de solicitar el préstamo. En esa etapa, los trabajadores independientes pueden presentar una certificación de ingresos emitida por un contador público autorizado, lo cual es más flexible que la constancia salarial que exige un banco. La diferencia es que esa evaluación llega después de haber demostrado capacidad de ahorro durante años, no antes de haber empezado.
Garantía del Estado e inembargabilidad: dos beneficios del Plan INVU que protegen a su familia
El aval del Estado costarricense: qué protege exactamente
El INVU es una institución autónoma del Estado costarricense, no una financiera privada ni una cooperativa sujeta a las variaciones del mercado. Esa condición tiene consecuencias concretas para la familia que suscribe un plan: las reglas del contrato están amparadas por el marco institucional del Estado y no pueden modificarse de forma arbitraria. El régimen jurídico de los contratos brinda una protección legal que reduce significativamente el riesgo de cambios unilaterales en las condiciones pactadas.
Para una familia que compromete su ahorro durante 5, 7 o 10 años, esa certeza institucional vale mucho. Saber que el plan seguirá vigente bajo las mismas condiciones pactadas, con el Estado como garante, reduce la incertidumbre que acompaña cualquier compromiso financiero a largo plazo.
Inembargabilidad del ahorro acumulado: un escudo para su dinero
El ahorro acumulado dentro del Sistema de Ahorro y Préstamo del INVU tiene protección legal frente a embargos promovidos por acreedores personales mientras los fondos permanecen dentro del sistema. Esto significa que si la familia atraviesa una situación económica difícil, incluso si existe una orden judicial de un acreedor externo, ese acreedor no puede ejecutar un embargo sobre ese ahorro como si fuera una cuenta bancaria ordinaria.
Una cuenta de ahorros en un banco comercial no cuenta con esa protección: cualquier acreedor con una orden judicial puede ejecutar el embargo sobre el saldo disponible. El ahorro en el Plan INVU funciona como un escudo patrimonial que protege lo que la familia ha construido mes a mes. Esta protección aplica mientras los fondos permanecen dentro del sistema; los montos que ya salieron del plan o fueron retirados quedan sujetos a las reglas ordinarias.
Beneficio 5: plazos de ahorro de 2 a 10 años según su capacidad
Tabla comparativa de los planes INVU: plazos, porcentajes y cuotas estimadas
El Sistema de Ahorro y Préstamo del INVU ofrece seis modalidades, con plazos que van de 2 a 10 años. La siguiente tabla muestra las condiciones de cada plan, con cuotas mensuales estimadas calculadas sobre un monto suscrito de referencia de ₡50 millones, según datos del INVU.
| Plan | Plazo de ahorro | Ahorro requerido | Financiamiento | Cuota est. mensual (₡50M) |
|---|---|---|---|---|
| Plan 2 | 2 años | 35% | 65% | ₡729.167 |
| Plan 3 | 3 años | 30% | 70% | ₡416.667 |
| Plan 4 | 4 años | 25% | 75% | , * |
| Plan 5 | 5 años | 25% | 75% | ₡208.333 |
| Plan 7 | 7 años | 25% | 75% | , * |
| Plan 10 | 10 años | 25% | 75% | ₡104.167 |
* La cuota estimada para el Plan 4 y el Plan 7 varía según el monto suscrito y la fecha de ingreso al sistema. Consúltenos para obtener el cálculo correspondiente a su caso.
¿Cuál plazo conviene más según el perfil familiar?
No existe un plan universalmente mejor: todo depende de la capacidad de ahorro mensual de cada hogar. Quien tiene ingresos estables y elevados puede optar por el Plan 2, acumula el 35% requerido en solo dos años y accede antes al financiamiento. En el extremo opuesto, el Plan 10 distribuye el 25% de ahorro en una década, genera la cuota mensual más baja del sistema y lo convierte en la opción ideal para personas con ingresos variables, trabajadores independientes o quienes están comenzando a planificar su primera vivienda a largo plazo.
El Plan 4 es un punto de equilibrio real: acumula el 25% requerido en cuatro años con una cuota mensual manejable. Para familias con ingresos estables pero no muy altos, suele ser un punto de partida conveniente. En Nueveporciento hacemos esta evaluación de forma personalizada para cada familia antes de recomendar cualquier modalidad.
Beneficio 6: cuota fija durante todo el préstamo
Qué significa tener cuota y tasa fijas durante el financiamiento
En la banca comercial costarricense, muchos créditos hipotecarios operan con tasas variables atadas a indicadores como la tasa básica pasiva. Eso significa que la cuota mensual puede subir sin previo aviso si el mercado de tasas se mueve. El Plan INVU garantiza una tasa fija que se determina al formalizar el crédito y no varía durante todo el plazo del préstamo. Para el Plan 10, por ejemplo, la familia puede elegir entre 12 años al 7% anual fijo o 13 años al 9% anual fijo, con cuotas estables desde el primer mes hasta el último.
Las tasas fijas del sistema van del 7% al 9% anual según el plan de ahorro y el plazo de financiamiento elegido, de acuerdo con las tarifas vigentes publicadas por el INVU. Esa predictibilidad es un activo financiero real: la familia sabe exactamente cuánto pagará cada mes, sin importar lo que ocurra con las tasas del mercado a lo largo de los años.
Cómo la estabilidad de la cuota protege el presupuesto familiar
Planificar el presupuesto de un hogar con una cuota hipotecaria variable es un ejercicio de incertidumbre permanente. Saber exactamente cuánto pagará cada mes durante 12 o 13 años permite organizar los demás gastos con claridad: alimentación, educación, salud, ahorro adicional. No hay ajustes por inflación de tasa, no hay renegociaciones sorpresivas, no hay meses en que la cuota sube y el presupuesto no alcanza.
Para familias con ingresos ajustados, esa estabilidad puede ser la diferencia entre mantener el crédito al día o enfrentar problemas de pago. La cuota fija convierte una obligación financiera a largo plazo en un gasto predecible, lo que representa una ventaja concreta frente a cualquier alternativa con tasa variable.
Beneficio 7: múltiples usos del financiamiento INVU
Compra de vivienda, lote y construcción: los topes actuales
Una idea frecuente es que el Plan INVU solo sirve para comprar una casa nueva terminada. La realidad es mucho más amplia. Para compra de vivienda nueva o usada, el tope de financiamiento es de hasta ₡146 millones. Para quien quiere comprar un lote y construir, el tope sube hasta ₡155 millones. Para quien ya tiene terreno propio y solo necesita financiar la construcción, el monto máximo es de ₡88 millones. Todos estos montos están sujetos a avalúo y a las condiciones vigentes del INVU al momento de la formalización, según la información publicada en el Portal del INVU.
Esa amplitud convierte al Plan INVU en una herramienta de inversión inmobiliaria accesible. Los planes de ahorro y préstamo del INVU también cubren la construcción de apartamentos de alquiler, lo que abre una vía de ingreso pasivo para pequeños inversores que buscan financiar proyectos con aval gubernamental sin recurrir a un banco comercial. Los requisitos y límites aplicables a esta modalidad deben verificarse directamente con el INVU al momento de la postulación.
Remodelación, mejoras y cancelación de hipoteca existente
El financiamiento también aplica para ampliaciones, reparaciones y mejoras de la vivienda, con un tope de hasta ₡45 millones. Eso es relevante para familias que ya tienen casa propia pero necesitan un cuarto adicional, una reparación estructural urgente o una mejora que aumente el valor del inmueble. No hace falta comprar una propiedad nueva para aprovechar el sistema.
Además, el Plan INVU puede usarse para cancelar una hipoteca preexistente cuando fue constituida para una finalidad habitacional autorizada. Para familias que actualmente tienen un crédito con un banco y pagan una tasa variable alta, trasladar esa deuda al sistema del INVU puede representar una mejora real en las condiciones del financiamiento. Es un uso del plan que vale la pena explorar con asesoría especializada antes de tomar la decisión.
Beneficio 8: posibilidad de acortar el plazo con planes maduros y avanzados
Qué son los planes maduros y los planes avanzados del INVU
Un plan maduro es aquel que ya completó la etapa de ahorro en tiempo y cuotas, con los pagos cumplidos puntualmente. Quien adquiere un plan maduro puede iniciar de inmediato la gestión del préstamo, sujeto al estudio, los requisitos y la aprobación del INVU. No es un desembolso automático, pero sí elimina el período de ahorro que normalmente toma años. Un plan avanzado, en cambio, ya acumuló una parte importante del ahorro, generalmente al menos el 50% del monto requerido, según la información disponible en el INVU, pero todavía no completó el plazo. Quien adquiere un plan avanzado hereda el tiempo ya acumulado y solo debe completar la parte pendiente.
Ambas modalidades se adquieren mediante el traspaso o cesión formal de un contrato existente ante la Plataforma de Servicios del INVU o a través de un comisionista autorizado. Una venta privada sin formalizar ante el INVU no es suficiente. Antes de pagar por un plan avanzado o maduro, es fundamental verificar directamente con el INVU que el contrato existe, está al día y puede cederse.
Cambiar de modalidad para acelerar el acceso al préstamo
Los suscriptores activos también tienen la opción de cambiar su plan a una modalidad de menor plazo si su capacidad de pago mejora con el tiempo. Si una familia empezó con el Plan 10 porque era lo que podía asumir en ese momento, pero tres años después sus ingresos aumentaron, puede cambiar de plan para acortar el plazo de acceso al financiamiento. Esa flexibilidad no existe en un crédito bancario, donde las condiciones son prácticamente inamovibles una vez firmadas.
Esta posibilidad convierte al Plan INVU en un sistema que evoluciona con la familia, en lugar de una estructura rígida que la encadena a condiciones que quizás ya no se ajustan a su realidad económica. Es uno de los beneficios menos conocidos del sistema y uno de los que más diferencia hace a largo plazo.
¿Cómo postular al Plan INVU: pasos para familias costarricenses?
Los pasos para abrir el plan y mantenerlo activo
El proceso tiene seis pasos claros que la familia debe seguir en orden. Comenzar bien desde el primer paso evita demoras y correcciones costosas más adelante.
- Definir el monto del proyecto y la modalidad que se ajusta a la capacidad de ahorro familiar.
- Contactar a un comisionista autorizado o acudir directamente a la Plataforma de Servicios del INVU para iniciar la suscripción.
- Firmar la solicitud de suscripción y pagar la primera cuota de ahorro.
- Mantener las cuotas de ahorro al día durante todo el plazo pactado.
- Solicitar el estudio de maduración al completar el ahorro; el INVU tiene un plazo oficial de 20 días naturales para resolverlo.
- Preparar y presentar el expediente crediticio completo para que el INVU inicie el análisis, el avalúo y la revisión registral.
Cuánto tiempo tarda la aprobación y qué documentos preparar
Una vez presentado el expediente completo, el INVU tarda aproximadamente 24 días hábiles en tramitar y aprobar el crédito cuando la documentación está en orden y sin observaciones. En la práctica, cuando intervienen avalúos, estudios registrales o correcciones documentales, el plazo suele extenderse a entre 30 y 60 días naturales. Los casos con mayor complejidad pueden tomar entre 2 y 4 meses. Este tiempo no incluye el período previo de ahorro.
Los documentos que forman parte del expediente crediticio incluyen identificación vigente, comprobante de ingresos o certificación contable para trabajadores independientes, autorización o reporte crediticio de la SUGEF, certificación de cuenta IBAN, informe registral, plano catastrado, impuestos territoriales y municipales al día, y los formularios que solicite el INVU. Tener todos estos documentos listos antes de presentar el expediente reduce significativamente el tiempo de espera.
Por qué Nueveporciento maximiza estos beneficios para su familia
En Ricardo Audino Diaz, Planes del INVU San Pedro, operamos desde San Pedro con asesoría personalizada y especialización exclusiva en los Planes de Ahorro y Préstamo del INVU. Eso significa que conocemos en detalle todas las modalidades disponibles, básica, madura y avanzada, y podemos evaluar cuál de los ocho beneficios aplica con más fuerza al perfil económico de su familia.
Acompañamos a la familia desde la selección del plan hasta la formalización del crédito, incluyendo la preparación del expediente y el seguimiento ante el INVU. Si su familia está lista para dar el primer paso, contáctenos directamente y le explicamos qué modalidad le conviene según su situación real.
Los beneficios del Plan INVU para familias costarricenses: un camino concreto hacia la vivienda propia
Los ocho beneficios del Plan INVU forman un conjunto coherente diseñado para abrir el acceso a la vivienda a familias que el sistema bancario tradicional deja afuera. Los dos primeros eliminan las barreras de entrada: sin fiador y sin constancia salarial para comenzar. Los dos siguientes dan seguridad legal: garantía estatal e inembargabilidad del ahorro. El quinto se adapta a cada presupuesto con seis plazos distintos, y el sexto protege el futuro con una cuota fija que no sube. El séptimo amplía los usos posibles, desde compra hasta remodelación y cancelación de hipotecas, y el octavo permite acelerar el proceso con planes maduros y avanzados o cambiando de modalidad si la situación económica mejora.
Ninguno de estos beneficios opera de forma aislada. Su valor real está en cómo se combinan para crear una vía de acceso a la vivienda que respeta la realidad de cada familia costarricense. Un trabajador independiente puede iniciar hoy, sin nómina y sin fiador, y en 10 años optar a un financiamiento con tasa fija, sujeto a aprobación, respaldado por el Estado. Una familia que ya tiene un plan puede cambiar de modalidad y llegar antes al préstamo.
No navegue este proceso solo. El sistema del INVU tiene opciones, pero elegir la modalidad equivocada puede costar años. En Nueveporciento, el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro, hacemos la evaluación personalizada para que su familia entre al plan que realmente le conviene desde el primer día. Contáctenos en San Pedro y damos el primer paso juntos.
Preguntas frecuentes
¿Qué documentos debo preparar para abrir un Plan INVU y mantenerlo activo?
Necesita cédula vigente, el formulario de suscripción firmado y pagar la primera cuota para abrir el plan; para mantenerlo activo debe conservar las cuotas al día. Además, para cuando solicite el estudio de crédito necesitará identificación vigente, comprobante de ingresos o certificación contable si es trabajador independiente, autorización o reporte crediticio de la SUGEF, certificación de cuenta IBAN, informe registral, plano catastrado, impuestos territoriales y municipales al día y los formularios que solicite el INVU. Tener todo esto listo antes de presentar el expediente reduce significativamente el tiempo de espera.
Si mejoran sus ingresos, ¿puede cambiar de plan para acceder antes al préstamo?
Sí, usted puede cambiar su modalidad a un plan de menor plazo si su capacidad de pago mejora. Ese cambio acorta el tiempo de ahorro pendiente y permite acceder antes al financiamiento, siempre que cumpla los requisitos que exija el INVU. Esta flexibilidad transforma el plan en un sistema que evoluciona con la familia.
¿Cuánto tiempo tarda la aprobación del crédito una vez presentado el expediente completo?
El INVU tarda aproximadamente 24 días hábiles en tramitar y aprobar el crédito cuando la documentación está en orden y sin observaciones. En la práctica, con avalúos, estudios registrales o correcciones documentales el plazo suele extenderse a entre 30 y 60 días naturales, y los casos más complejos pueden tomar entre 2 y 4 meses. Estos tiempos no incluyen el período previo de ahorro.
¿Cómo se formaliza la compra de un plan maduro o avanzado y qué precauciones debe tomar?
La adquisición de un plan maduro o avanzado debe formalizarse mediante el traspaso o cesión ante la Plataforma de Servicios del INVU o a través de un comisionista autorizado; una venta privada sin formalizar ante el INVU no es suficiente. Antes de pagar por un plan avanzado o maduro conviene verificar directamente con el INVU que el contrato existe, está al día y puede cederse. Esa verificación evita pagos por contratos que no pueden transferirse.
¿Qué topes de financiamiento aplica según el destino (compra, lote, construcción, remodelación)?
Los topes actuales son: hasta ₡146 millones para compra de vivienda nueva o usada, hasta ₡155 millones para compra de lote con construcción, hasta ₡88 millones para construcción en lote propio y hasta ₡45 millones para ampliaciones, reparaciones o mejoras. Esos montos están sujetos a avalúo y a las condiciones vigentes del INVU al momento de la formalización. Para usos específicos como construcción de apartamentos de alquiler o cancelación de hipoteca existente, se aplican los requisitos y límites que verifique el INVU.
Por MBA. Ricardo Audino Díaz, Asesor Autorizado del INVU, Código C210 (210).