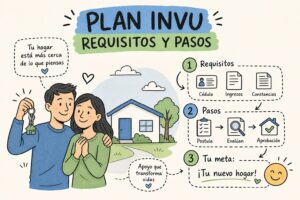
Si se pregunta qué plan del INVU conviene más cuando trabaja por cuenta propia, la respuesta más frecuente es el Plan de Ahorro y Préstamo (SAP): no exige constancias salariales, evalúa la capacidad de pago con base en el ingreso real y permite financiar hasta el 75% del valor del inmueble sin necesidad de fiadores. Si su situación laboral no encaja en los esquemas del banco tradicional, este programa del Estado costarricense está diseñado precisamente para usted. En Nueveporciento, Ricardo Audino Díaz, Planes del INVU San Pedro, ofrecemos asesoría personalizada para independientes que buscan acceder a su primera vivienda con respaldo estatal.
En este artículo explicamos cuál modalidad del INVU se ajusta mejor a ingresos variables, qué documentos acepta la institución en lugar de una constancia de trabajo y los pasos concretos para preparar una postulación que no le devuelvan.
Lo que necesita saber antes de postular
- Sin constancia salarial: El INVU evalúa la capacidad de pago con certificación de un contador y estados bancarios, no con un contrato laboral.
- Regla del 50%: La cuota mensual del crédito no debe superar el 50% de su ingreso neto promedio, según los criterios de la institución.
- Financiamiento de hasta el 75%: Con un ahorro previo del 25% del valor del proyecto, el INVU puede financiar el resto, sin fiadores.
- Planes de 2 a 10 años: Puede elegir el plazo de ahorro que mejor se adapte a su flujo de caja como independiente.
- Cambio de plan posible: Si su situación mejora, puede cambiar a un plan de menor plazo para acortar el camino hacia su vivienda.
- El expediente es clave: Un archivo incompleto es la principal causa de demoras; prepararlo bien desde el inicio marca toda la diferencia.
¿Por qué el INVU no le pide constancia salarial si trabaja por cuenta propia?
La creencia de que el INVU solo atiende a empleados con contrato formal es, simplemente, equivocada. La institución no evalúa si usted tiene patrono; evalúa si puede pagar la cuota mensual del crédito de manera sostenida. Esa distinción lo cambia todo para quienes generan ingresos de forma independiente.
Lo que el INVU evalúa en lugar de un contrato laboral
En vez de una constancia salarial, el INVU analiza el flujo real de ingresos: historial bancario, antigüedad de la actividad económica y una certificación emitida por un Contador Público Autorizado. Este profesional resume la actividad del solicitante, el tiempo que lleva ejerciéndola y el promedio de ingresos netos, preferiblemente de los últimos 12 meses. También revisa el historial de la SUGEF para verificar el comportamiento de pago y las obligaciones existentes.
Un banco hipotecario convencional, en cambio, basa su análisis en constancias de empleo, colillas del seguro social y en muchos casos exige fiadores con trabajo formal. El INVU opera con una lógica distinta: lo que importa es que el ingreso sea real, demostrable y suficiente para sostener la cuota pactada.
La regla del 50%: cómo se calcula su capacidad de pago
El criterio central del INVU es que la cuota mensual del crédito no supere el 50% del ingreso neto del solicitante. Si usted tiene un ingreso neto promedio de ₡800.000 mensuales, la cuota del préstamo no debería exceder los ₡400.000. Este cálculo se hace con el promedio de los meses disponibles, no con el mes de mayor ingreso, lo que hace el sistema más justo para quienes tienen ingresos variables por temporada o por proyecto.
Para un independiente cuyo ingreso fluctúa, la clave está en documentar bien el promedio, no en demostrar que cada mes gana exactamente lo mismo. Un expediente bien armado, con varios meses de estados bancarios y la certificación del contador, puede reflejar con claridad esa capacidad de pago real.
Los tres programas del INVU y cuál aplica realmente a su situación
En 2026, el INVU mantiene tres líneas principales: el Plan de Ahorro y Préstamo, el CREDINVU y el Bono Familiar de Vivienda. Para un trabajador independiente, no todas estas opciones son igual de accesibles ni igual de convenientes.
Plan de Ahorro y Préstamo: la opción natural para ingresos variables
El Plan de Ahorro y Préstamo, conocido como SAP, es el programa más flexible para personas con ingresos independientes. Funciona en dos etapas: primero se ahorra durante un plazo de entre 2 y 10 años, y luego el INVU financia el proyecto habitacional. No se construye sobre un historial crediticio corporativo, sino sobre el compromiso de ahorro del propio solicitante, lo que lo hace más accesible para quienes no tienen relación laboral con un patrono.
El SAP permite financiar hasta el 75% del valor del inmueble sin fiadores ni constancias salariales, con tasas fijas que deben confirmarse con el INVU al momento de la consulta, ya que están sujetas a variación. Además, si durante el período de ahorro su situación financiera mejora, puede cambiar de plan para acortar el plazo. Esa flexibilidad es especialmente valiosa para un independiente cuyo negocio puede crecer con los años.
Cuándo el Bono Familiar de Vivienda puede sumar a su caso
El Bono Familiar de Vivienda no es un crédito: es un subsidio estatal no reembolsable que puede complementar el financiamiento cuando el solicitante califica socioeconómicamente. En 2026, el límite de ingreso familiar es de ₡1.454.226 mensuales. Si trabaja por cuenta propia y su ingreso familiar se encuentra por debajo de ese tope, vale la pena explorar si puede combinarlo con el SAP.
Para independientes con ingresos medios o altos, el bono no es la ruta principal. Pero para quienes están en etapas tempranas de su actividad y aún generan ingresos bajos, puede representar un aporte significativo que reduce el monto a financiar; aunque la decisión final sobre el otorgamiento corresponde al BANHVI, no al INVU.
CREDINVU: para qué perfil aplica y por qué no es la primera opción
El CREDINVU es un crédito hipotecario sin ahorro previo, pero está sujeto a disponibilidad presupuestaria y a períodos específicos de apertura. Para un trabajador independiente sin historial bancario robusto o sin varios años de declaraciones tributarias que respalden sus ingresos, el SAP ofrece más estabilidad y mayor certeza de acceso. El CREDINVU puede ser una opción válida cuando hay convocatoria abierta y el solicitante ya tiene un perfil financiero bien consolidado.
¿Cuánto necesita ahorrar según el plan que elija?
El porcentaje de ahorro requerido depende del plazo que escoja. A mayor plazo, menor es el porcentaje de ahorro inicial, lo que facilita el camino para quienes tienen ingresos variables y necesitan cuotas de ahorro más cómodas.
Porcentajes de ahorro y financiamiento según el plazo
La siguiente tabla refleja los parámetros del Sistema de Ahorro y Préstamo del INVU; verifique los valores vigentes directamente con la institución antes de inscribirse.
| Plazo de ahorro | Ahorro requerido | Financiamiento del INVU |
|---|---|---|
| 2 años | 35% | 65% |
| 3 años | 30% | 70% |
| 4 años | 25% | 75% |
| 5 a 10 años | 25% | 75% |
Para un trabajador con ingresos que varían de mes a mes, los plazos de 4 a 7 años permiten acumular el 25% requerido de forma más cómoda que el plan de 2 años. La cuota mensual de ahorro es menor y el margen de maniobra es mayor. Además, ese período sirve para consolidar el historial bancario que el INVU revisará al momento de aprobar el crédito.
Montos máximos de financiamiento según el tipo de proyecto
Estos son los topes de inversión vigentes en 2026 según el tipo de proyecto, conforme a la información publicada por el INVU. No son montos automáticos: la institución los aprueba según la capacidad de pago, el avalúo y la garantía de cada caso. Confirme los valores actualizados directamente con el INVU antes de postular.
- Compra de vivienda nueva o usada: hasta ₡146.000.000
- Compra de lote y construcción: hasta ₡155.000.000
- Construcción en lote propio: hasta ₡88.000.000
- Compra de terreno: hasta ₡67.000.000
- Mejoras y ampliaciones: hasta ₡45.000.000
Conocer estos topes con anticipación le permite planificar el tipo de proyecto que realmente puede financiar, sin esperar a la etapa de crédito para descubrir que el monto que buscaba no está disponible para su modalidad.
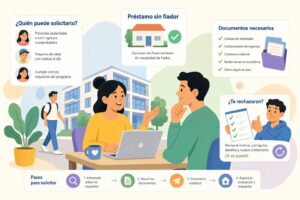
¿Qué documentos acepta el INVU como prueba de sus ingresos?
Esta es la sección que más preguntas genera entre trabajadores independientes, y con razón. No tener recibo de nómina no significa no tener documentación; significa que hay que organizar una diferente. El INVU lo sabe y tiene instrumentos para evaluarla.
La certificación de contador: el documento ancla
La certificación de ingresos emitida por un Contador Público Autorizado es el documento principal para una persona no asalariada. Este profesional debe detallar la actividad económica del solicitante, el tiempo que lleva ejerciéndola y el promedio de ingresos netos, preferiblemente de los últimos 12 meses. No es un documento que se consigue en un día, pero sí es el que da mayor peso al expediente.
Además de la certificación, conviene incluir las declaraciones de renta completas con su comprobante de recepción ante el Ministerio de Hacienda. Si la actividad está registrada como contribuyente, ese registro activo también refuerza el expediente. Estar al día con las obligaciones tributarias y con la CCSS no es opcional: el INVU lo verifica.
Estados bancarios, facturas electrónicas y comprobantes de ventas
Los estados de cuenta bancarios de al menos 6 meses recientes son un respaldo fundamental. Lo que el INVU busca en esos documentos es que los depósitos se conecten visiblemente con la actividad económica declarada. Transferencias sin origen claro, retiros en efectivo constantes o movimientos inconsistentes generan preguntas que retrasan el proceso.
Complementar con facturas electrónicas emitidas, recibos por honorarios, contratos vigentes con clientes o reportes de ventas ayuda a trazar ese vínculo entre lo que el contador certifica y lo que muestran los estados bancarios. Cuanto más clara sea esa conexión, más fluida será la revisión del expediente.
Cómo organizar el expediente para que no lo devuelvan
Un expediente desordenado es, en la práctica, un expediente incompleto. Ordene todos los documentos de forma cronológica, separe los ingresos por fuente si tiene más de una actividad e incluya una portada o índice que facilite la revisión. Antes de entregar, confirme con la oficina del INVU si acepta copias simples o requiere documentos certificados, y cuántos meses exactos de estados de cuenta solicita para el programa al que postula.
Si el INVU solicita documentos adicionales una vez entregado el expediente, responda de inmediato. Cada día de demora en aportar un documento faltante es un día más antes de la aprobación. La meta institucional del INVU es tramitar el crédito del SAP en 20 a 25 días hábiles con el expediente completo; llegar a esa etapa con todo en orden es responsabilidad del solicitante.
¿Qué plan del INVU conviene más según su perfil como independiente?
No existe una respuesta única para todos los trabajadores independientes. El plan más conveniente depende de cuánto tiempo lleva en su actividad, qué tan estables son sus ingresos y con cuánta rapidez necesita acceder a la vivienda. A continuación se presentan tres perfiles concretos con su recomendación directa.
Si soy trabajador por cuenta propia y apenas estoy comenzando: ¿qué plan del INVU me conviene?
El Plan 7 o el Plan 10 son los más adecuados para esta etapa. El plazo largo permite consolidar historial bancario y acumular el 25% de ahorro requerido a un ritmo más tranquilo, sin comprometer el flujo de caja de un negocio que todavía está creciendo. Esos años también sirven para construir el expediente de ingresos que el INVU revisará al momento del crédito: declaraciones de renta, certificaciones contables, estados bancarios con movimientos claros y consistentes.
Quien llega a la etapa de crédito con 7 o 10 años de trayectoria documentada tiene un expediente mucho más sólido que quien intenta postular con 12 meses de actividad. El tiempo en un plan largo no se desperdicia: se usa para fortalecer el perfil.
Si ya lleva varios años con trayectoria e ingresos más estables
El Plan 4 o el Plan 5 son los que mejor combinan velocidad y solidez para este perfil. El ahorro del 25% es alcanzable en menos tiempo y el solicitante ya cuenta con varios años de declaraciones de renta que respaldan de manera convincente su ingreso ante el INVU. Esta es la situación que suele producir los expedientes más ordenados y las aprobaciones más fluidas.
Un trabajador independiente con 3 a 5 años de actividad documentada, estados bancarios consistentes y un contador que certifique sus ingresos tiene, en la práctica, un perfil tan sólido como el de un asalariado formal. La diferencia está en el tipo de documentos que presenta, no en la calidad de su capacidad de pago.
Si necesita moverse en el menor tiempo posible
El Plan 2 o el Plan 3 permiten llegar al crédito más rápido, pero con un costo: el ahorro requerido sube al 30 o 35%, lo que exige una cuota mensual de ahorro considerablemente mayor. Para un independiente con ingresos variables, comprometerse a esa cuota alta durante 2 años requiere disciplina y un flujo de caja muy consistente.
Si elige esta ruta, sea honesto con su situación financiera antes de inscribirse. Una cuota de ahorro que no puede sostener genera atrasos que complican la postulación al crédito. Si sus ingresos tienen temporadas bajas, un plan de 2 años puede generar más presión que beneficio.
Del ahorro al crédito: así funciona el proceso completo
Entender las etapas del proceso elimina la sensación de que el INVU es una caja negra. Hay pasos claros, con tiempos conocidos, y saber qué viene después de cada uno le permite prepararse con anticipación.
La etapa de ahorro: qué hacer mientras acumula
El período de ahorro no es tiempo de espera pasiva. Durante esos meses o años, el trabajador independiente debe mantener sus obligaciones tributarias al día, construir un historial bancario limpio y reunir la documentación de ingresos que necesitará al final. También es el momento para revisar si conviene cambiar de plan a uno de menor plazo, una opción disponible dentro del SAP si la situación financiera mejora.
Quienes usan bien el período de ahorro llegan a la etapa de crédito con un expediente ya prácticamente listo. Quienes no lo hacen, descubren que necesitan varios meses adicionales para reunir los documentos que el INVU solicita antes de aprobar el préstamo.
La aprobación del crédito: plazos y lo que puede acelerar el proceso
El INVU tiene como meta institucional tramitar los créditos del SAP en 20 a 25 días hábiles, siempre que el expediente esté completo y sin observaciones. Ese plazo no incluye la obtención de planos, permisos, avalúos ni el estudio de maduración del contrato, que debe gestionarse aproximadamente 20 días naturales antes de presentar los requisitos del financiamiento. Considerando esos pasos adicionales, el proceso completo suele extenderse entre 30 y 60 días naturales.
La causa más frecuente de demoras no es la institución: es el expediente incompleto. Documentos faltantes, certificaciones vencidas o estados bancarios de un período diferente al solicitado obligan al INVU a devolver el expediente, lo que reinicia el conteo. Un archivo organizado, con todo lo requerido desde el primer día, es la forma más efectiva de acelerar el proceso.
Cómo preparar una postulación sólida si sus ingresos son variables
No hay que esperar a estar «listo» para empezar a prepararse. Hay acciones concretas que puede tomar hoy, antes incluso de inscribirse en el plan, que marcan la diferencia al momento de la aprobación del crédito.
Acciones que fortalecen su expediente antes de inscribirse
Asegúrese de estar inscrito ante el Ministerio de Hacienda y al día con sus obligaciones ante la CCSS como trabajador independiente. Estos elementos son verificables y su ausencia genera observaciones inmediatas en el INVU.
Tenga presente que reunir al menos 6 meses de movimientos bancarios claros, que reflejen la actividad económica de forma ordenada, requiere precisamente eso: seis meses naturales de actividad documentada. Los depósitos de clientes deben ser trazables y consistentes con lo que va a declarar. Los trámites administrativos como la inscripción ante Hacienda pueden resolverse en pocas semanas, pero esta parte de la documentación necesita tiempo.
Gestione también una certificación contable del promedio de sus ingresos de los últimos 12 meses con un Contador Público Autorizado. Cuanto antes tenga estas bases resueltas, más tranquilo llega a la etapa de adjudicación y financiamiento.
¿Qué plan del INVU conviene más a un trabajador por cuenta propia? La asesoría de Planes del INVU San Pedro
En Ricardo Audino Díaz, Planes del INVU San Pedro, ofrecemos asesoría personalizada para trabajadores independientes que quieren acceder a su primera vivienda mediante el INVU. Revisamos el perfil específico de cada persona y recomendamos el plan, el monto y la modalidad más conveniente para su caso, tomando en cuenta el tipo de ingresos, el plazo disponible y el proyecto habitacional que tiene en mente.
Cada uno de esos errores tiene un costo en tiempo, y el tiempo es lo que más importa cuando se trata de acceder a vivienda propia. Contáctenos y cuéntenos su situación; estamos en San Pedro y atendemos a independientes de todo el país.
Su primera vivienda es posible aunque trabaje por cuenta propia
El INVU tiene una vía real para personas que generan sus ingresos de forma independiente. El Plan de Ahorro y Préstamo suele ser la opción más accesible para quienes trabajan por cuenta propia y pueden documentar sus ingresos; sin embargo, la elección más conveniente depende del perfil individual y de la disponibilidad de CREDINVU o bonos. Lo que sí es claro: el SAP no exige constancias salariales, evalúa la capacidad de pago con base en ingresos reales y permite financiar hasta el 75% del valor del inmueble sin fiadores. La clave no está en tener un contrato de trabajo; está en preparar bien el expediente desde el primer día.
Si está comenzando su actividad, un plan de largo plazo le da el tiempo para consolidar el perfil que el INVU necesita ver. Si ya lleva años trabajando de forma independiente, probablemente tiene más documentación de la que cree: declaraciones de renta, estados bancarios y un contador que puede certificar sus ingresos. Lo que muchos independientes descubren al explorar esta ruta es que no estaban tan lejos como pensaban.
El primer paso es entender qué plan del INVU conviene más a su situación específica. Comuníquese con nosotros en Planes del INVU San Pedro y demos juntos ese primer paso.
Preguntas frecuentes
¿Necesito fiadores si trabajo por cuenta propia para acceder al Plan de Ahorro y Préstamo (SAP)?
No; el SAP puede financiar hasta el 75% del valor del inmueble sin necesidad de fiadores. Requiere que usted tenga el ahorro previo (25% según el plazo elegido) y que el INVU verifique su capacidad de pago con la documentación alternativa que acepta la institución.
¿Qué documentos puedo presentar en lugar de una constancia salarial?
Puede presentar una certificación de ingresos emitida por un Contador Público Autorizado, estados bancarios, declaraciones de renta con comprobante de recepción, y comprobantes de ventas como facturas electrónicas o recibos por honorarios. También conviene estar inscrito ante el Ministerio de Hacienda, al día con la CCSS y presentar documentación que conecte los depósitos bancarios con la actividad económica; el INVU revisa además el historial de la SUGEF.
¿Cómo calcula el INVU mi capacidad de pago si mis ingresos son variables?
El INVU calcula la capacidad de pago con base en el promedio de ingresos disponibles (preferiblemente de los últimos 12 meses) y aplica la regla de que la cuota no debe superar el 50% del ingreso neto promedio. Para sostener esa evaluación pide estados bancarios y la certificación del contador que respalde el flujo real de ingresos y la antigüedad de la actividad.
Si entrego el expediente completo, cuánto tarda el trámite del crédito SAP?
Con el expediente completo, el INVU tiene como meta tramitar el crédito del SAP en 20 a 25 días hábiles. Considerando la obtención de planos, permisos, avalúos y el estudio de maduración del contrato, el proceso completo suele extenderse entre 30 y 60 días naturales.