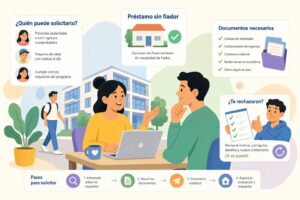
Si se pregunta quién puede pedir un préstamo del INVU sin fiador, la respuesta abarca tanto a trabajadores asalariados como a independientes y pensionados, siempre que demuestren ingresos estables, cuenten con un historial crediticio aceptable ante la SUGEF y ofrezcan la propiedad como garantía hipotecaria. El fiador no es el eje del sistema: lo son la capacidad de pago y el respaldo del inmueble.
La confusión sobre el fiador surge porque muchas personas asimilan el INVU a los bancos comerciales o a las cooperativas de crédito, donde ese requisito aparece con frecuencia. El INVU opera bajo una lógica distinta: en lugar de exigir que una tercera persona respalde la operación con su propio patrimonio, acepta la propiedad que usted adquiere o construye como garantía de primer grado.
Este artículo lo guía desde la evaluación de su elegibilidad hasta la entrega del expediente. Veremos los dos programas disponibles, el Plan de Ahorro y Préstamo y el CredINVU, los documentos que necesita según su perfil, el puntaje de la SUGEF que debe cumplir y cómo corregir las causas más frecuentes de rechazo. En Nueveporciento nos especializamos exclusivamente en planes del INVU y acompañamos a familias y trabajadores costarricenses en cada etapa de este proceso desde nuestra oficina en San Pedro.
Lo que debe saber antes de empezar
- Sin fiador no es sin requisitos: El INVU evalúa ingresos, historial crediticio y capacidad de pago en todos los casos; la propiedad sustituye al fiador como garantía.
- Dos programas disponibles: El Plan de Ahorro y Préstamo exige ahorrar entre el 25% y el 35% del monto durante 2 a 10 años; el CredINVU otorga crédito directo sin etapa de ahorro.
- Asalariados e independientes califican: Los asalariados necesitan más de seis meses con el mismo empleador; los independientes presentan certificación de ingresos de un Contador Público Autorizado.
- Relación cuota-ingreso del 50%: Todas las cuotas mensuales juntas, incluida la del nuevo crédito, no pueden superar la mitad del salario neto.
- El historial en la SUGEF es decisivo: Para ciertos trámites, el INVU exige un puntaje final de 1,9999 y un nivel de comportamiento de pago igual o menor a 1.
- La mayoría de rechazos se pueden corregir: Expediente incompleto, ingresos mal documentados y problemas registrales tienen solución si se aborda la causa de fondo.
¿Qué significa realmente «sin fiador» en un préstamo del INVU sin fiador?
La garantía hipotecaria toma el lugar del fiador
En el sistema del INVU, la propiedad que usted compra, construye o mejora funciona como garantía principal del préstamo, constituida en hipoteca de primer grado a favor del Instituto. Esa garantía real es lo que permite al INVU prescindir de una tercera persona que respalde la operación con su patrimonio. El sistema no premia la confianza personal entre partes: premia la solidez del inmueble y la capacidad de pago del solicitante.
El INVU no acepta garantías sustitutivas ni colaterales en los programas reglamentados. La hipoteca sobre el inmueble financiado no es una opción entre varias: es la única forma de garantía que el sistema reconoce. Intentar reemplazarla con otro activo o con un instrumento diferente no es una alternativa válida dentro de estos programas.
Lo que sí exige el INVU aunque no haya fiador
La ausencia de fiador no elimina ni simplifica el análisis de riesgo. El INVU realiza un estudio crediticio completo a través del Centro de Información Crediticia de la SUGEF, evalúa los ingresos del solicitante y verifica que la relación cuota-ingreso no supere el 50% del salario neto. Esos tres filtros se aplican en la mayoría de los casos, con variaciones según el programa y la modalidad específica.
Además, el solicitante debe suscribir un seguro de vida que cubra el saldo pendiente del crédito y obtener la aceptación de la aseguradora para emitir las pólizas requeridas. Si ya existe otro contrato vigente con el INVU, todas las obligaciones anteriores deben estar al día antes de que el Instituto tramite una nueva solicitud. «Sin fiador» describe la estructura de la garantía, no el nivel de exigencia del proceso.
¿Quién puede pedir un préstamo del INVU sin fiador?
Trabajadores asalariados: el requisito de los seis meses
El INVU exige que los trabajadores asalariados lleven más de seis meses laborando para el mismo empleador al momento de presentar la solicitud. Ese umbral mínimo le permite al Instituto verificar que los ingresos son estables y no circunstanciales. Tanto empleados del sector público como del sector privado pueden aplicar bajo este perfil.
La estabilidad laboral no es solo un número de meses: el expediente debe documentarla. Una constancia salarial reciente, firmada y sellada por el patrono, es el documento que prueba esa continuidad y, junto con el reporte de la SUGEF, forma la base del análisis de crédito para asalariados. Cuanto más claro y ordenado esté ese documento, más fluido será el proceso.
Trabajadores independientes: demostrar ingresos sin constancia salarial
Los emprendedores, comerciantes y trabajadores por cuenta propia enfrentan el mismo proceso que los asalariados, con una diferencia central: no tienen patrono que emita una constancia de trabajo. Para este perfil, el INVU acepta una certificación de ingresos emitida por un Contador Público Autorizado (CPA) que detalle ingresos brutos y netos, la actividad económica, la antigüedad en esa actividad y un desglose de los gastos utilizados para calcular el ingreso neto.
Ese documento no funciona solo. El INVU también solicita estados de cuenta bancarios, declaraciones de renta y comprobantes de IVA para verificar que los ingresos reportados coinciden con los movimientos reales y con lo declarado ante la CCSS. Preparar bien ese paquete documental desde el inicio marca la diferencia entre un trámite que avanza y uno que se detiene por inconsistencias.
Pensionados y otros perfiles habilitados
Los pensionados presentan una constancia oficial del monto de la pensión emitida por la entidad correspondiente, la CCSS, la Junta de Pensiones o el INS, según el caso, como comprobante de ingresos. Ese documento reemplaza tanto a la constancia salarial como a la certificación del CPA y permite que el análisis de capacidad de pago siga el mismo camino que para los demás perfiles. Cuando la pensión proviene del exterior, el solicitante debe consultar directamente con el INVU los requisitos adicionales de validación que aplican.
Las personas que ya participan en un plan INVU activo y desean acceder a financiamiento adicional pueden hacerlo siempre que estén al día con todas sus obligaciones previas con el Instituto. Antes de reunir documentos para una nueva solicitud, conviene revisar el estado del contrato vigente. En Nueveporciento ayudamos a cada perfil a identificar la modalidad más conveniente antes de dar ese primer paso.
Dos vías para acceder al préstamo del INVU sin fiador: Plan de Ahorro y Préstamo vs. CredINVU
Plan de Ahorro y Préstamo: primero ahorrar, luego recibir el crédito
El Plan de Ahorro y Préstamo funciona en dos etapas: una fase de ahorro programado seguida del desembolso del crédito habitacional. El porcentaje que debe ahorrarse varía según el plazo elegido: 35% en el plan de dos años, 30% en el de tres años y 25% en los planes de cuatro, cinco, siete y diez años. Al completar la etapa de ahorro, el INVU financia el porcentaje restante hasta los topes establecidos por finalidad. Estos porcentajes y plazos corresponden a los requisitos vigentes en 2026; consulte el portal oficial del INVU (invu.go.cr) para verificar cualquier actualización.
Los montos máximos dependen del destino del crédito: hasta ¢155 millones para compra de lote y construcción en el mismo acto; ¢146 millones para compra de casa; ¢88 millones para construcción en lote propio; ¢67 millones para compra de terreno y ¢45 millones para ampliaciones y mejoras. Estos topes están publicados en invu.go.cr y pueden actualizarse; verifíquelos antes de definir el monto. Este es el producto central en el que nos especializamos en Nueveporciento, con modalidades básicas, maduras y avanzadas según el perfil del solicitante. La posibilidad de cambiar de plan durante el proceso permite acortar el plazo y optimizar el costo total del financiamiento.
CredINVU: crédito directo sin etapa de ahorro
El CredINVU otorga financiamiento habitacional sin exigir ahorro previo. El solicitante accede al crédito directamente si demuestra ingresos suficientes y cumple los requisitos de capacidad de endeudamiento INVU, con un monto que va de ¢20 millones a ¢120 millones y un plazo de 20 años. La tasa es del 7% fijo durante los primeros tres años y del 10% fijo durante los diecisiete restantes. El programa puede financiar hasta el 80% del valor del inmueble según el avalúo. Estos términos corresponden a las condiciones publicadas en invu.go.cr para 2026; consúltelas directamente para confirmar su vigencia.
Aunque el CredINVU generalmente no exige fiador, el INVU puede solicitar un codeudor si la evaluación individual del expediente así lo determina. Esa posibilidad no convierte al programa en uno que exija fiador de forma general, pero es importante tenerla en cuenta al planificar la solicitud. Si la evaluación de ingresos plantea dudas, contar con un codeudor sólido puede ser la diferencia entre la aprobación y el rechazo.
¿Cuál conviene según su situación?
| Criterio | Plan de Ahorro y Préstamo | CredINVU |
|---|---|---|
| Ahorro previo requerido | 25%–35% del monto contratado | No |
| Plazo total | 2–10 años de ahorro, más el plazo del préstamo posterior | 20 años (240 cuotas) |
| Monto máximo | Hasta ¢155 millones según finalidad | Hasta ¢120 millones |
| Tasa de interés | Variable según plan y modalidad | 7% los primeros 3 años; 10% los 17 restantes |
| Fiador | No requerido; garantía hipotecaria | Generalmente no; posible codeudor según evaluación |
| Ideal para | Quienes pueden planificar y ahorrar a mediano plazo | Quienes necesitan crédito sin etapa de ahorro |
Documentos que el INVU pedirá para evaluar su capacidad de pago
Si es asalariado: constancia salarial y récord crediticio
La constancia salarial debe ser original, tener menos de un mes de emitida y estar firmada y sellada por el patrono. Debe indicar el salario bruto y neto, el puesto, el tipo de nombramiento, la antigüedad, las deducciones activas y si existe algún embargo sobre el salario. Un documento que omite alguno de esos datos puede generar una prevención y detener el trámite.
Junto a la constancia, el INVU requiere el reporte del Centro de Información Crediticia de la SUGEF y una declaración jurada de todas las deudas activas, donde se listen bancos, cooperativas, tarjetas y otros acreedores con monto original, saldo, cuota mensual y fecha de vencimiento. Esa declaración debe ser completa y exacta: una inconsistencia entre lo declarado y lo que muestra el reporte de la SUGEF activa una señal de alerta inmediata.
Si trabaja por cuenta propia: la certificación del CPA
La certificación de ingresos del Contador Público Autorizado debe incluir la fecha de emisión, la identificación del solicitante, la actividad económica y la fecha desde que la ejerce, los ingresos brutos y netos de los últimos doce meses y un desglose detallado de los gastos utilizados para calcular el ingreso neto. Además, debe llevar la firma, el sello y los datos profesionales del CPA, y estar dirigida al INVU o indicar que se emite para un trámite de crédito ante esa institución.
Ese informe del CPA se complementa con estados de cuenta bancarios recientes, la última declaración de renta y las declaraciones de IVA de los últimos meses. El ingreso certificado debe coincidir con lo reportado ante la CCSS y con los movimientos bancarios. Dicho reporte es una de las barreras más frecuentes para los trabajadores independientes, no porque el requisito sea imposible de cumplir, sino porque preparar ese paquete sin errores ni inconsistencias requiere orden y tiempo.
Documentos del inmueble que servirá de garantía
El INVU solicita el plano catastrado y un estudio registral reciente de la finca. Si el crédito es para construcción, el plano debe contar con el visado municipal. También se requieren certificaciones de impuestos territoriales y municipales al día, junto con una cuenta bancaria IBAN para el desembolso del préstamo.
En casos de hipoteca de segundo grado, el Instituto puede exigir adicionalmente un documento de la entidad acreedora que certifique el comportamiento de pago de la hipoteca de primer grado durante los últimos doce meses. Resolver cualquier problema registral antes de presentar la solicitud es fundamental: un gravamen sin cancelar o un plano sin visado puede detener el trámite indefinidamente, y esos problemas son más costosos de resolver una vez que el expediente ya está en revisión.
¿Qué puntaje de la SUGEF necesita para el préstamo INVU sin fiador y cómo revisarlo antes de aplicar?
El criterio crediticio que el INVU examina primero
Para ciertos trámites, el INVU exige que el reporte del Centro de Información Crediticia de la SUGEF muestre un puntaje final de 1,9999 y un nivel de comportamiento de pago igual o menor a 1. En términos prácticos, ese umbral significa que no existen atrasos significativos ni deudas en cobro judicial en el historial del solicitante. Es el filtro más difícil de corregir a corto plazo si hay problemas reales de historial, porque la actualización del reporte depende de que las entidades acreedoras informen los cambios.
El puntaje aplica tanto al solicitante principal como al codeudor cuando el INVU lo requiera. En el caso específico de una hipoteca de segundo grado, los parámetros aceptados son distintos: el nivel de comportamiento puede estar entre 0 y 2, y el comportamiento histórico de pago también entre 0 y 2. Conocer el programa exacto al que va a aplicar determina qué puntaje debe cumplir, por eso es importante definir la modalidad antes de revisar el reporte.
Cómo revisar su historial y qué hacer si tiene problemas
El reporte de la SUGEF puede solicitarse directamente al Centro de Información Crediticia; el solicitante debe autorizar su consulta. Revisar ese reporte antes de presentar el expediente es una de las acciones más útiles que puede tomar, porque le permite identificar problemas con tiempo suficiente para corregirlos.
Si el reporte contiene errores, la vía es contactar a la entidad acreedora que registró la información incorrecta y pedirle que actualice los datos ante la SUGEF. Conserve cartas de cancelación o arreglos de pago y adjúntelas al expediente para respaldar la corrección. Si el problema no es un error sino una deuda real con atrasos activos, la solución es cancelar la deuda, esperar a que la entidad reporte la actualización a la SUGEF y luego presentar la solicitud con el historial corregido. Presentar antes de que el reporte se actualice no acelera el proceso: lo detiene.
Causas frecuentes de rechazo y cómo corregirlas antes de presentar el expediente
Ingresos insuficientes o relación cuota-ingreso desfavorable
Si la suma de todas las cuotas mensuales actuales más la cuota del nuevo crédito supera el 50% del salario neto, el INVU rechaza la solicitud. Por ejemplo, con un salario neto mensual de ¢1.000.000, el total de cuotas no puede superar ¢500.000. Si ya paga ¢200.000 en otras deudas, el margen disponible para el crédito INVU es de ¢300.000 como máximo.
La corrección directa es reducir o cancelar deudas existentes antes de aplicar, o solicitar un monto menor que genere una cuota dentro del rango permitido. Para los trabajadores independientes, un ingreso mal certificado o inconsistente con los estados de cuenta bancarios activa este rechazo de inmediato: el INVU no acepta ingresos que no puedan verificarse con documentación concreta.
Expediente incompleto o con inconsistencias entre documentos
El reglamento del Sistema de Ahorro y Préstamo exige que la solicitud esté completada correctamente. Nombres, números de cédula, ingresos y firmas deben coincidir exactamente con los documentos de respaldo: si la constancia salarial reporta un salario diferente al que refleja la declaración jurada de deudas, el expediente genera una prevención de inmediato.
La corrección empieza en la fuente: corregir primero el documento de origen, ya sea el Registro Civil, el patrono, el banco o el contador, y luego presentar la versión actualizada al INVU con una carta que enumere cada observación y el documento que la corrige. Pida al INVU la prevención por escrito antes de actuar; resolver observaciones que no ha leído con exactitud puede generar más confusión en lugar de menos.
Problemas con el inmueble o la operación
Gravámenes no cancelados, problemas registrales, planos sin visado municipal o un destino del crédito que no coincide con el programa generan rechazos o detienen el trámite. El INVU tampoco tramita ciertas compraventas entre cónyuges ni solicitudes en las que el solicitante integra la sociedad vendedora.
La corrección implica resolver el problema registral antes de presentar la solicitud, no después. Un estudio registral previo evita sorpresas costosas y permite identificar gravámenes, anotaciones o inconsistencias con tiempo suficiente para resolverlas. Si la operación tiene una incompatibilidad legal de fondo, como un conflicto de interés con el vendedor, es necesario cambiar la estructura de la operación antes de continuar con el trámite.
Pasos para solicitar el préstamo y presentar un expediente que avance
De la evaluación inicial a la entrega del expediente
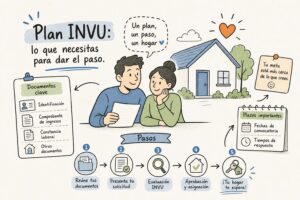
- Obtenga el reporte de la SUGEF y verifique que el puntaje y el nivel de comportamiento de pago cumplen el umbral exigido para el programa al que va a aplicar.
- Defina el programa: Plan de Ahorro y Préstamo si puede planificar y ahorrar a mediano plazo, o CredINVU si necesita crédito directo sin etapa de ahorro.
- Reúna los documentos según su perfil: constancia salarial o certificación de CPA, declaración jurada de deudas y documentación registral y catastral del inmueble.
- Complete el formulario oficial del INVU verificando que cada dato coincida exactamente con los documentos adjuntos: nombres, cédulas, ingresos y firmas deben ser idénticos en todos los papeles.
- Entregue el expediente completo con su propia lista de verificación y solicite acuse de recibo con fecha.
Qué hacer si el INVU emite una prevención o un rechazo
Pida el motivo formal por escrito antes de actuar. Una explicación verbal puede omitir detalles o generar malentendidos; el documento oficial le dice exactamente qué observación debe corregir y en qué plazo. Con esa información en mano, clasifique el problema en una de estas categorías: crédito, ingresos, documentos, inmueble o requisito legal.
Corrija la causa de fondo, no solo agregue más papeles. Si el problema es financiero, revise el monto solicitado o el plazo; si es documental, corrija el documento de origen antes de volver a presentarlo; si es registral, resuelva la situación en el Registro Nacional antes de continuar. Si el rechazo es definitivo, pregunte directamente al INVU si procede recurso, nueva solicitud o cambio de programa.
Dónde obtener asesoría personalizada antes de presentar su solicitud
El proceso del INVU tiene muchas variables según el perfil del solicitante: asalariado, independiente o pensionado; plan básico, maduro o avanzado; compra de casa, construcción o mejoras. Un error en el expediente puede retrasar meses el trámite y, en algunos casos, obligar a empezar desde cero. Si quiere revisar su caso antes de presentar una solicitud de préstamo INVU sin fiador, en Nueveporciento, especializados exclusivamente en planes del INVU con base en San Pedro, lo orientamos para identificar la modalidad correcta, preparar el expediente sin errores y definir el monto y el plazo según su situación real.
Lo que necesita saber antes de dar el primer paso
Califica para un crédito habitacional del INVU sin fiador quien puede demostrar ingresos estables, tiene un historial crediticio aceptable ante la SUGEF y puede ofrecer la propiedad como garantía hipotecaria. El fiador no es la barrera principal: lo son la capacidad de pago y el estado del historial crediticio.
Los dos programas disponibles atienden perfiles distintos. El Plan de Ahorro y Préstamo es la opción para quienes pueden planificar a mediano plazo y están dispuestos a ahorrar entre el 25% y el 35% del monto antes de recibir el préstamo. El CredINVU es la ruta para quienes necesitan acceso a crédito sin esa etapa previa. Elegir el programa correcto desde el inicio ahorra tiempo, documentación innecesaria y frustraciones evitables.
La mayoría de los rechazos son corregibles si el expediente se prepara bien desde el principio. Revisar el reporte de la SUGEF con anticipación, preparar bien la certificación de ingresos y realizar un estudio registral previo elimina las causas más frecuentes de detención. Si desea revisar su situación particular y definir el mejor camino hacia su vivienda propia, contáctenos en Nueveporciento: le ayudaremos a entender qué programa le conviene, qué documentos necesita y cómo presentar un expediente que avance sin tropiezos.
Preguntas frecuentes
¿El INVU puede pedir un codeudor aunque el programa sea «sin fiador»?
Sí, el INVU puede solicitar un codeudor en la evaluación del CredINVU si la evaluación individual del expediente así lo determina. Esa posibilidad no convierte al programa en uno que exija fiador de forma general, pero es importante considerarla al planificar la solicitud. Contamos con experiencia para orientar cuándo un codeudor puede mejorar las probabilidades de aprobación.
Si ya pagué una deuda, ¿cuánto tarda en reflejarse la corrección en la SUGEF antes de aplicar?
La corrección tarda hasta que la entidad acreedora reporte la actualización a la SUGEF. Presentar la solicitud antes de que el reporte se actualice no acelera el proceso y puede detenerlo; por eso es necesario esperar la actualización y conservar cartas de cancelación o arreglos de pago para adjuntar al expediente. Nosotros le recomendamos verificar el reporte actualizado antes de entregar la solicitud.
¿Puedo cambiar del Plan de Ahorro y Préstamo al CredINVU durante el trámite?
Sí, existe la posibilidad de cambiar de plan durante el proceso para acortar el plazo u optimizar el costo total del financiamiento. Ese cambio permite ajustar la estrategia según su situación, pero conviene definir la modalidad antes de presentar el expediente para evitar documentación innecesaria. En Nueveporciento lo asesoramos sobre si conviene cambiar de plan según su caso.
Si mi pensión viene del exterior, ¿puedo aplicar igual al INVU sin fiador?
Puede aplicar, pero debe consultar directamente con el INVU los requisitos adicionales de validación que aplican cuando la pensión proviene del exterior. La constancia oficial de la pensión es el comprobante que reemplaza la constancia salarial o la certificación del CPA, y la validación adicional depende del INVU. Podemos ayudarle a preparar la documentación y a gestionar la consulta previa con el Instituto.