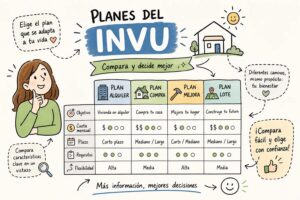
La tabla comparativa de planes del INVU 2026 muestra seis opciones de ahorro y préstamo que funcionan en dos etapas: durante la primera, el titular ahorra entre un 25% y un 35% del monto total contratado; durante la segunda, el INVU financia el porcentaje restante. Los seis planes están identificados por su duración: 2/4, 3/6, 4/7, 5/8, 7/10 y 10/12. El primer número indica los años de ahorro y el segundo, el plazo máximo del crédito posterior.
La diferencia entre elegir un plan de cinco años y uno de siete no es solo de tiempo: cambia la cuota mensual que vas a pagar, el porcentaje mínimo que debés ahorrar y el financiamiento al que accedés al final.
Este artículo está organizado para que lo usés como guía práctica: empezá por la tabla comparativa principal, avanzá hacia los ejemplos de cuota en colones concretos y terminá en la sección de requisitos y trámites, donde encontrás los pasos exactos para suscribir un plan o cambiarte a uno más corto.
Lo que necesitás saber de un vistazo
- Seis planes disponibles: Los plazos de ahorro van de 2 a 10 años; el porcentaje mínimo que debés ahorrar varía entre 25% y 35% según el plan elegido.
- La cuota depende del monto y el plan: El INVU aplica un factor mensual por cada millón de colones contratado; multiplicás ese factor por tu monto y obtenés tu cuota de ahorro estimada.
- Dos cuotas distintas: La cuota de ahorro y la cuota del crédito son independientes. La segunda comienza cuando terminás la primera etapa.
- Sin fiadores ni constancias salariales: Para suscribir un plan nuevo no se requiere fiador, estudio crediticio ni constancia de empleo formal.
- Montos entre ₡10 millones y ₡155 millones: El límite máximo varía según el destino del financiamiento (lote, construcción, compra de vivienda), según la información publicada por el INVU.
- Cambio de plan posible: Se puede pasar a un plan de menor plazo cumpliendo un tiempo mínimo de ahorro y pagando un costo administrativo de ₡2.066, según información publicada por el INVU.
Tabla comparativa de los seis planes del INVU en 2026
Los seis planes: plazos, porcentajes y condiciones básicas
La siguiente tabla comparativa de planes del INVU reúne los datos fundamentales de cada opción según la información publicada por el INVU. Con esta referencia podés ver, de un solo vistazo, cuánto tiempo debés ahorrar, qué porcentaje del monto total debés completar y qué financiamiento recibís al final de esa etapa.
| Plan | Plazo de ahorro | Ahorro mínimo requerido | Financiamiento posterior | Plazo del préstamo |
|---|---|---|---|---|
| 2/4 | 2 años | 35% | 65% | 4 años |
| 3/6 | 3 años | 35% | 65% | 6 años |
| 4/7 | 4 años | 30% | 70% | 7 años |
| 5/8 | 5 años | 25% | 75% | 8 años |
| 7/10 | 7 años | 25% | 75% | 10 años |
| 10/12 | 10 años | 25% | 75% | 12 años |
Los planes de 2 y 3 años exigen el mayor esfuerzo de ahorro: un 35% del monto contratado en el menor tiempo posible. El plan de 4 años reduce ese porcentaje al 30%, y los planes de 5, 7 y 10 años lo bajan al 25%. Los montos contratables van desde ₡10.000.000 hasta ₡155.000.000, según la información publicada por el INVU, y el techo varía según el destino: compra de terreno, construcción en lote propio, compra de vivienda nueva o usada, entre otros.
¿Qué significa cada columna de la tabla de planes del INVU?
El «plazo de ahorro» es la primera etapa del plan: el período durante el cual hacés depósitos mensuales hasta alcanzar el porcentaje requerido. No es el tiempo total que tardás en tener tu vivienda; es solo la primera fase antes de que el INVU otorgue el crédito.
El «porcentaje de ahorro» es lo que aportás vos, y el «financiamiento posterior» es lo que el INVU presta una vez completada esa etapa. Por ejemplo, en el plan 5/8, aportás el 25% del monto contratado y el INVU financia el 75% restante con un crédito a 8 años. Ambos porcentajes suman siempre el 100% del monto contratado. El «plazo del préstamo» es el tiempo que tenés para pagar ese crédito, y empieza a correr después de terminar el período de ahorro, no de forma simultánea.
¿Cuánto pagás al mes según el monto que contratás?
Tabla de cuotas del INVU: el factor mensual por millón de colones
Para estimar tu cuota de ahorro mensual, el INVU aplica un factor fijo por cada millón de colones contratados. Ese factor varía según el plan y la fórmula es directa: dividís tu monto contratado entre un millón y multiplicás el resultado por el factor correspondiente. La siguiente tabla muestra los factores disponibles para los planes más comunes, calculados con base en la información publicada por la calculadora oficial del INVU.
| Plan | Factor mensual por cada ₡1.000.000 |
|---|---|
| 3 años | ₡9.445 |
| 4 años | ₡6.042 |
| 5 años | ₡4.834 |
| 7 años | ₡3.453 |
| 10 años | ₡2.417 |
El factor del plan de 2 años no está publicado de forma estándar, por lo que debe consultarse directamente con el INVU o con un asesor autorizado.
¿Qué cuota genera cada plan para un mismo monto contratado?
Para ver el impacto del plazo en el bolsillo, el siguiente ejemplo usa un monto de referencia de ₡30.000.000. La diferencia entre el plan más corto y el más largo es sustantiva: pasás de pagar ₡283.350 al mes a pagar ₡72.510, aunque aceptás esperar siete años más para acceder al crédito. Estos valores se obtienen aplicando los factores publicados por la calculadora oficial del INVU.
| Plan | Cuota mensual de ahorro estimada para ₡30.000.000 |
|---|---|
| 3 años | ₡283.350 |
| 4 años | ₡181.260 |
| 5 años | ₡145.020 |
| 7 años | ₡103.590 |
| 10 años | ₡72.510 |
Pasar del plan de 3 años al de 10 años reduce la cuota mensual de ahorro en más de la mitad. Sin embargo, esa diferencia también amplía en siete años el tiempo antes de acceder al financiamiento. La decisión correcta depende de tu situación particular, no de cuál número se ve mejor en la tabla.
¿Cómo se calcula la cuota con ejemplos reales?
Ejemplo con un plan de ₡20.000.000
Aplicando los factores publicados por la calculadora oficial del INVU, la cuota mensual de ahorro para un plan de ₡20.000.000 varía según el plazo elegido. La tabla también muestra el ahorro total que debés acumular durante esa etapa y el financiamiento que recibirías al completarla.
| Plan | Cuota mensual de ahorro estimada | Ahorro total requerido | Financiamiento posterior |
|---|---|---|---|
| 3 años | ₡188.900 | ₡7.000.000 (35%) | ₡13.000.000 (65%) |
| 4 años | ₡120.840 | ₡6.000.000 (30%) | ₡14.000.000 (70%) |
| 5 años | ₡96.680 | ₡5.000.000 (25%) | ₡15.000.000 (75%) |
| 7 años | ₡69.060 | ₡5.000.000 (25%) | ₡15.000.000 (75%) |
| 10 años | ₡48.340 | ₡5.000.000 (25%) | ₡15.000.000 (75%) |
Ejemplo con un plan de ₡50.000.000
Para un monto contratado de ₡50.000.000, las cuotas de ahorro se amplían proporcionalmente. En el plan de 5 años, el ahorro requerido sería ₡12.500.000 y el financiamiento posterior quedaría en ₡37.500.000. La cuota mensual de ahorro estimada sería ₡241.700, mientras que en el plan de 10 años bajaría a ₡120.850.
| Plan | Cuota mensual de ahorro estimada | Ahorro total requerido | Financiamiento posterior |
|---|---|---|---|
| 3 años | ₡472.250 | ₡17.500.000 (35%) | ₡32.500.000 (65%) |
| 4 años | ₡302.100 | ₡15.000.000 (30%) | ₡35.000.000 (70%) |
| 5 años | ₡241.700 | ₡12.500.000 (25%) | ₡37.500.000 (75%) |
| 7 años | ₡172.650 | ₡12.500.000 (25%) | ₡37.500.000 (75%) |
| 10 años | ₡120.850 | ₡12.500.000 (25%) | ₡37.500.000 (75%) |
Estos valores son estimaciones calculadas con los factores publicados por la calculadora oficial del INVU. Los montos exactos pueden variar por cargos administrativos, modalidad del contrato y las condiciones vigentes al momento de la suscripción. Usá estos valores como punto de partida para orientar tu decisión, no como cifras contractuales definitivas.
¿Qué financia el INVU una vez que terminás de ahorrar?
La etapa del préstamo: monto, tasa y plazo
Al completar la etapa de ahorro, el INVU financia el porcentaje restante del monto contratado: 65% para los planes de 2 y 3 años, 70% para el plan de 4 años, y 75% para los planes de 5, 7 y 10 años. Ese crédito tiene una tasa de referencia del 7% anual fijo sobre saldos, según la información publicada por el INVU. El porcentaje exacto depende del plan y la opción seleccionada al momento de formalizar el crédito; confirmá las condiciones vigentes directamente con el INVU antes de suscribir.
El plazo del préstamo va de 4 a 12 años según el plan, y ese período es independiente y posterior al plazo de ahorro ya cumplido: no se suman, se suceden. Esto significa que el tiempo total para tener la vivienda pagada incluye ambas etapas por separado.
Ejemplo de cuota del préstamo para ₡20 millones y ₡50 millones
Para ver la diferencia entre la cuota de ahorro y la cuota del crédito, tomá un proyecto de ₡20.000.000 en el plan de 5 años: el 75% financiado representa un préstamo de ₡15.000.000. Aplicando una tasa del 7% anual, la cuota mensual del crédito ronda los ₡116.279 durante el período inicial del préstamo. Esa cuota es adicional a lo que pagaste durante los cinco años de ahorro, y comienza una vez completada esa primera etapa.
Para un proyecto de ₡50.000.000 en el mismo plan, el préstamo sería de ₡37.500.000. La cuota mensual estimada durante el período inicial al 7% anual es de aproximadamente ₡290.698. Estos valores son cálculos de referencia; la cuota definitiva varía según seguros, gastos administrativos, avalúo y las condiciones exactas de aprobación. La calculadora oficial del INVU entrega la cotización contractual precisa para cada caso.
Plan a 10 años contra planes cortos: ¿cuál te conviene más?
Ventajas del plan a 10 años
El plan de 10 años ofrece la cuota mensual de ahorro más baja del sistema: el 25% requerido se distribuye en 120 meses, lo que reduce significativamente la carga mensual. Es la opción más adecuada para trabajadores independientes, emprendedores o personas con ingresos variables que no pueden comprometer una cuota alta sin afectar su liquidez. También permite planificar con horizonte largo sin sacrificar el flujo mensual de caja, lo que resulta especialmente útil cuando los ingresos no son fijos ni predecibles.
En la etapa del préstamo, el plan de 10 años ofrece opciones de financiamiento de hasta 12 años al 7% anual fijo, según la opción elegida al momento de formalizar el crédito con el INVU. Esa tasa fija le da previsibilidad al presupuesto durante toda la etapa del préstamo.
Cuándo elegir un plan más corto
Si la compra o construcción es urgente y no podés esperar diez años, los planes de 2 a 4 años permiten llegar al financiamiento mucho antes, aunque exigen una cuota mensual considerablemente mayor. El plan de 2 años requiere ahorrar el 35% del monto contratado en solo 24 meses: la cuota es la más alta del sistema, pero el acceso al crédito es el más rápido disponible.
El riesgo del plan de 10 años también es real: durante una década pueden cambiar los ingresos, el tamaño de la familia, la zona donde querés vivir o el valor del inmueble que tenés en mente. Una cuota mensual baja no compensa siempre ese costo de oportunidad si las circunstancias cambian de fondo antes de llegar al préstamo.
El punto de equilibrio: el plan a 5 años
El plan de 5 años combina una cuota de ahorro razonable con un período de espera manejable para la mayoría de familias. El ahorro requerido es el 25% del monto, el financiamiento posterior es el 75% y el plazo del crédito es de hasta 8 años. Para un contrato de ₡30.000.000, la cuota mensual de ahorro estimada es de ₡145.020, frente a ₡283.350 del plan de 3 años y ₡72.510 del plan de 10 años. Ese rango en colones concretos ayuda a ver cuál escenario se adapta mejor a tu capacidad real de pago mensual.
¿Qué necesitás para suscribir un plan o cambiarte a uno más corto?
Requisitos y documentos para abrir un plan nuevo
Suscribir un plan del INVU no requiere fiador, constancia salarial ni estudio crediticio. El proceso parte de requisitos básicos que la mayoría de personas puede cumplir sin trámites complejos. Para abrir un plan nuevo, los documentos y condiciones son los siguientes:
- Ser mayor de edad.
- Presentar cédula de identidad, DIMEX o pasaporte vigente y en buen estado.
- Completar y firmar el formulario oficial «Solicitud de Suscripción de Planes de Ahorro y Préstamo» del INVU.
- Pagar la primera cuota de ahorro.
El trámite puede realizarse directamente en la Plataforma de Servicios del INVU o mediante un asesor autorizado por el INVU. Si la gestión se hace a distancia, el INVU solicita enviar los documentos escaneados en PDF, incluida la identificación por ambos lados, o utilizar firma digital. El plan queda activo al completar el formulario, presentar la identificación y pagar la primera cuota.
Cómo funciona el cambio de plan y qué condiciones aplican
El INVU permite cambiar a un plan de menor plazo, no a uno más largo. Los requisitos varían según cuándo se suscribió el contrato original:
- Contratos adquiridos antes de agosto de 2017: haber cumplido al menos la mitad del plazo del plan al que se desea cambiar.
- Contratos iniciados desde el 22 de agosto de 2017: contar con 24 meses continuos de ahorro.
Los documentos necesarios para el trámite son: identificación vigente y en buen estado, solicitud del cálculo oficial del ajuste correspondiente y dinero disponible para cancelar la diferencia de cuotas más los intereses aplicables. Si otra persona gestiona el trámite en representación del titular, debe presentar un poder notarial con un máximo de un mes de emitido. El costo administrativo del trámite es de ₡2.066 por contrato, IVA incluido, según la información publicada por el INVU.
Cuando el trámite se realiza de forma presencial y los requisitos y el pago están completos, el cambio se registra durante la misma atención. Las gestiones a distancia pueden demorar más según el tiempo de revisión de documentos y la coordinación con el INVU o el asesor autorizado.
¿Por qué elegir el plan sin asesoría puede salirte más caro de lo que creés?
Los errores más comunes al escoger un plan del INVU
El error más frecuente es elegir el plan de 10 años solo porque tiene la cuota mensual más baja, sin calcular la cuota del préstamo posterior ni el costo total de intereses durante todo el proceso. Una cuota de ahorro baja puede parecer atractiva hasta que se suma lo que se pagará en la etapa del crédito.
Otro error común es contratar un monto que no se corresponde con el valor real del inmueble objetivo. Eso obliga a renegociar o cambiar de plan con costo adicional, proceso que además exige cumplir un tiempo mínimo de ahorro previo antes de poder hacer la modificación. Confundir la cuota de ahorro con la cuota del crédito también lleva a subestimar el gasto mensual total durante la segunda etapa, lo que desajusta el presupuesto familiar justo cuando más se necesita estabilidad.
Cómo un asesor especializado transforma la tabla en una decisión concreta
Pensá en alguien con ingresos variables que elige el plan de menor cuota sin revisar si puede sostener el compromiso durante diez años: la tabla muestra el número, pero no lee la situación. Nueveporciento —el equipo de Ricardo Audino Diaz en San Pedro— ofrece asesoría personalizada en Planes del INVU para primera vivienda, construcción o inversión.
La asesoría es personalizada y no requiere presentar constancias salariales ni fiadores para iniciar el proceso. Un asesor autorizado en planes del INVU detecta si un plan de 5 años le conviene más que uno de 7 según tu caso, o si tu perfil califica para opciones que no siempre aparecen en la tabla pública, como contratos maduros o avanzados. Esa lectura personalizada es la diferencia entre elegir el plan más barato en papel y elegir el que más te beneficia en la práctica.
La tabla es el mapa, pero el plan correcto es el que se ajusta a tu realidad
Usar bien la tabla comparativa de planes del INVU requiere entender la relación entre tres variables: el plazo de ahorro, el porcentaje mínimo requerido y la cuota mensual resultante. Los seis planes disponibles van de 2 a 10 años de ahorro; el porcentaje mínimo oscila entre el 25% y el 35%; y la cuota mensual se estima multiplicando el monto contratado, expresado en millones, por el factor correspondiente. La cuota del crédito es independiente y posterior a esa etapa de ahorro, y ambas deben considerarse en el presupuesto total.
Los ejemplos de cuota de este artículo son un punto de partida útil para orientar la comparación, no cifras contractuales definitivas. Los valores exactos los entrega la calculadora oficial del INVU o un asesor autorizado, porque pueden variar por cargos administrativos, modalidad del contrato y condiciones vigentes al momento de suscribir.
Si querés un análisis basado en tu situación económica particular, el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro (Nueveporciento), está disponible para orientarte. Contactanos directamente para saber cuál de los seis planes se adapta mejor a tu capacidad de ahorro, tu plazo y tu objetivo de vivienda.
Preguntas frecuentes
¿Necesito fiador o constancia salarial para abrir un plan del INVU?
No, para suscribir un plan nuevo no se requiere fiador ni constancia salarial. Debés ser mayor de edad, presentar identificación vigente, completar y firmar la solicitud oficial y pagar la primera cuota; el trámite puede hacerse en la Plataforma de Servicios del INVU o mediante un asesor autorizado, enviando los documentos escaneados en PDF o usando firma digital si gestionás a distancia.
¿Los plazos de ahorro y del préstamo se suman al total que tardaré en pagar la vivienda?
No, los plazos no se superponen: el plazo del préstamo comienza después de que completás la etapa de ahorro. El tiempo total hasta tener la vivienda pagada incluye ambas etapas por separado, porque la etapa del préstamo sucede tras finalizar la etapa de ahorro.