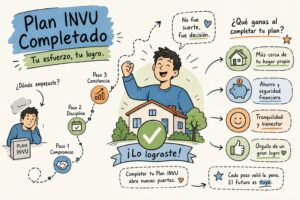
¿Qué sucede después de completar el período de ahorro en el INVU? Completar ese período no activa el desembolso automático del préstamo: lo que activa es la solicitud del estudio de maduración, que es el primer trámite de una secuencia de tres etapas bien definidas: maduración, análisis del crédito y formalización hipotecaria. Con el expediente completo y sin inconvenientes registrales, el tiempo total desde el cierre del ahorro hasta recibir el dinero ronda los 45 a 90 días naturales.
Esta distinción es fundamental porque muchos ahorrantes llegan al final de su plan esperando que el INVU les notifique directamente. La realidad es la contraria: el titular debe dar el primer paso, y hacerlo con el expediente completo desde el inicio marca la diferencia entre avanzar en pocas semanas o esperar meses por documentos que pudieron prepararse antes. En Nueveporciento, Ricardo Audino Diaz, Planes del INVU San Pedro, acompañamos a nuestros clientes exactamente en esta recta final, donde los detalles documentales tienen más peso que en cualquier otra etapa.
En este artículo encontrás respuesta a cinco preguntas concretas sobre qué sucede después de completar el período de ahorro en el INVU: qué pasos siguen después del cierre, qué documentos debés tener listos, cuánto tiempo esperar en cada etapa, cómo rastrear tu expediente y qué ocurre si algo sale mal o decidís no continuar.
Lo que necesitás saber antes de seguir
- No hay desembolso automático: terminar el período de ahorro convierte el plan en «maduro», pero el crédito requiere un análisis independiente que empieza después del cierre.
- El plazo total es de 45 a 90 días: con el expediente completo y sin problemas registrales, ese es el rango orientativo desde el cierre hasta el desembolso.
- El primer trámite es el estudio de maduración: los plazos de análisis corren desde esa presentación, no desde el último depósito.
- Los documentos deben estar listos antes de la solicitud: reunirlos después prolonga el proceso innecesariamente.
- El dinero ahorrado no se pierde si no calificás: la devolución o el traspaso son las salidas habituales; la pérdida del capital no es la consecuencia automática.
- Hay seguimiento en línea disponible: el portal del INVU permite consultar el estado de la operación crediticia con credenciales virtuales.
¿Qué sucede después de completar el período de ahorro en el INVU?
El plan maduro no es un préstamo aprobado. Completar el plazo y el número de cuotas pactadas convierte el plan en «maduro», pero eso solo habilita al titular para iniciar formalmente la solicitud del crédito. El INVU no transfiere fondos de manera automática: la aprobación del préstamo requiere un análisis independiente que ocurre después del cierre, con revisión documental, avalúo y estudio registral propios.
Al cerrar el período de ahorro se abren dos rutas. La primera es solicitar la activación del crédito para continuar hacia la compra, construcción o mejora del inmueble declarado en el plan. La segunda es pedir el retiro total o parcial de los ahorros acumulados, lo que implica abandonar el beneficio del financiamiento. Antes de autorizar cualquiera de las dos opciones, el INVU verifica que los pagos se hayan realizado puntualmente y que el titular no tenga obligaciones vencidas con la institución.
Lo más importante en las primeras semanas después del cierre es presentar el formulario de estudio de maduración sin demora. Los plazos de análisis del crédito corren desde esa presentación, no desde el último depósito al plan. Quien espera semanas para iniciar el trámite simplemente retrasa el proceso por ese mismo período, sin ninguna razón administrativa que lo justifique.
El estudio de maduración: el primer trámite que activa el proceso de crédito
El estudio de maduración es la verificación oficial de que el plan cumplió con el plazo pactado, el número de cuotas y la puntualidad de los pagos. Sin una resolución favorable de este estudio, el INVU no abre el expediente de crédito ni emite la constancia con el monto de financiamiento disponible. Es el punto de partida de todo lo que sigue, por eso conviene iniciarlo lo antes posible.
La solicitud puede presentarse por dos canales: presencialmente en la Plataforma de Servicios del INVU con cita previa, o mediante la plataforma electrónica de trámites en línea. Para este paso se necesitan el formulario de estudio de maduración debidamente completado, la identificación vigente del titular y el comprobante de pago correspondiente. Si otra persona actúa en representación del titular, debe presentar un poder con no más de un mes de emitido.
El INVU tarda aproximadamente 20 días naturales en emitir la resolución de maduración desde que recibe la solicitud con todos los requisitos completos. Ese plazo aplica cuando la documentación está en orden; cualquier error u omisión reinicia el conteo. Por eso, verificar cada documento antes de presentar la solicitud es el punto donde tenés control real sobre el resultado en esta etapa.
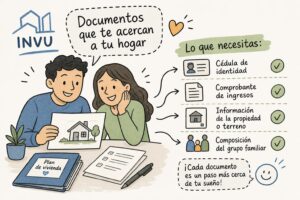
¿Qué documentos necesitás tener listos para solicitar el préstamo?
El INVU exige un conjunto de documentos base, independientemente del destino del financiamiento. Reunirlos antes de presentar la solicitud de maduración, y no después, evita semanas de espera innecesaria. Los requisitos concretos pueden variar según la línea de crédito; consultá la lista oficial del INVU para tu caso específico.
Documentos generales para todos los casos
Los documentos que el INVU solicita en todos los casos son:
- Solicitud de préstamo completa con la información del proyecto.
- Identificación vigente y legible del solicitante: cédula, pasaporte o DIMEX.
- Informe registral actualizado de la propiedad.
- Plano catastrado, con visado municipal cuando corresponda.
- Certificación de impuestos territoriales y municipales al día.
- Certificación de cuenta bancaria IBAN en colones para recibir el desembolso.
- Declaración jurada en el formato oficial del INVU.
- Seguro de vida sobre el saldo del crédito, cuando aplica para personas físicas.
Documentos según el destino del financiamiento
Según el destino del financiamiento, se agregan documentos específicos. Para la compra de lote o vivienda terminada se necesitan la carta de intenciones u opción de compra del vendedor y el avalúo del inmueble. Para construcción, los planos constructivos en formato digital con sellos del CFIA y de la municipalidad, el presupuesto detallado de obra firmado por el profesional responsable y el permiso de construcción (o la carta municipal que confirme que no se requiere). Para ampliación o mejoras, los planos de las mejoras proyectadas, el presupuesto y, en algunos casos, una inspección previa.
La lista puede variar según el caso concreto. El INVU puede pedir requisitos adicionales durante el análisis, especialmente cuando la situación laboral o la garantía presentan particularidades. Una revisión anticipada del expediente con un asesor especializado identifica esos vacíos antes de que el INVU los señale formalmente, lo que ahorra tiempo y evita sorpresas.
¿Cuánto tiempo tarda el INVU desde el cierre del ahorro hasta el desembolso?
El procedimiento tras el cierre de ahorro en el INVU se divide en tres tramos con plazos diferenciados. La tabla siguiente resume los tiempos orientativos con el expediente completo y sin inconvenientes registrales. Estos rangos son estimaciones basadas en la práctica habitual; los plazos oficiales pueden consultarse en la normativa vigente del INVU:
| Etapa | Plazo aproximado |
|---|---|
| Cierre del ahorro → resolución de maduración | 20 días naturales |
| Maduración aprobada → aprobación del crédito | 30 a 60 días naturales |
| Crédito aprobado → firma de escritura y desembolso | 15 a 30 días naturales |
| Total estimado | 45 a 90 días naturales |
Varios factores pueden alargar esos plazos de forma significativa. Los documentos incompletos o vencidos obligan a repetir pasos y reinician conteos. Los problemas en el Registro Nacional, como gravámenes no inscritos, medidas cautelares o propiedades sin plano catastrado vigente, pueden paralizar el proceso semanas enteras. Las demoras en el avalúo del inmueble, la obtención de permisos municipales o los trámites notariales complejos al momento de la formalización hipotecaria también suman días al total.
La forma más práctica de usar estos plazos y notificaciones del INVU es planificar con margen. Si el plan vence y el proyecto ya está definido, el objetivo concreto es entregar el expediente completo el mismo día que se solicita la maduración. Con 90 días de margen antes de una fecha crítica, como el vencimiento de un contrato de arrendamiento o el inicio de una obra, hay espacio suficiente para que el proceso avance sin presión.
¿Cómo consultás el estado de tu expediente en el INVU?
El portal del INVU tiene una sección específica llamada «Consulte su operación» que permite revisar el estado de la operación crediticia de forma remota. Para acceder a los servicios virtuales se necesitan credenciales asignadas por la institución. Si no las tenés, debés solicitarlas mediante el formulario de Credenciales Virtuales disponible en el mismo portal; según el procedimiento publicado por el INVU, los usuarios se crean diariamente durante la jornada laboral y la clave llega al correo registrado en un archivo PDF adjunto. Si no llegan al correo principal, revisá la carpeta de correo no deseado.
Canales de consulta disponibles
Para expedientes de crédito en análisis activo, el INVU también acepta consultas por correo electrónico. La respuesta habitualmente tarda entre 2 y 5 días hábiles según la carga de trabajo, por lo que conviene usar este canal para consultas puntuales y no para seguimiento cotidiano. La atención presencial requiere cita previa agendada en la plataforma del INVU; el día habilitado varía según el tipo de trámite, y enviar la solicitud de cita al correo o funcionario incorrecto puede impedir que el sistema la habilite. Para trámites de titulación de propiedades INVU o UFIBI existe un canal de correo específico, diferente al que corresponde a los créditos.
Para cualquier consulta, sea en línea, por correo o de forma presencial, es necesario tener a mano el número de expediente (que se asigna al presentar la solicitud de maduración), el nombre completo del titular, el número de cédula y el tipo de trámite con la etapa aproximada en que se encuentra el proceso. Sin esos datos, la consulta no puede procesarse con rapidez. Verificá ahora el estado de tu expediente en el portal del INVU para confirmar en qué etapa se encuentra tu trámite.
¿Qué pasa con tus ahorros si no calificás para el crédito o decidís retirarte?
El dinero acumulado no desaparece. La devolución o el traspaso son las salidas habituales; la pérdida del capital no es la consecuencia automática de no continuar con el plan. El capital acumulado y sus rendimientos siguen siendo reclamables en la mayoría de los casos, aunque las condiciones concretas dependen del programa y su reglamento.
Las salidas posibles para quien no continúa son tres. La devolución total permite al titular retirar el saldo acumulado; pueden aplicarse comisiones, retenciones o impuestos según el reglamento, y si la cancelación es anticipada al plazo pactado, el INVU aplica una retención del 4% del valor total del contrato, de acuerdo con las disposiciones reglamentarias vigentes. El traspaso permite, en algunos casos, conservar el saldo para una postulación futura dentro del sistema. La retención temporal aplica cuando el titular no fue seleccionado en una adjudicación del INVU pero desea volver a postular; el saldo permanece sin moverse hasta la siguiente oportunidad.
Lo que sí puede perderse al salir del plan es la antigüedad acumulada, el derecho a participar en esa convocatoria específica, los subsidios asociados y los rendimientos preferenciales vinculados al tiempo de permanencia. Retirar los ahorros antes de completar el período puede causar la exclusión automática del beneficio de financiamiento, según el reglamento vigente. Si el inmueble objetivo cambió de precio o de disponibilidad antes del cierre, puede convenir ajustar el monto del plan o cambiar de modalidad antes de solicitar la maduración, en lugar de retirarse directamente. Consultá con un asesor especializado las opciones disponibles según tu tipo de plan y el tiempo de permanencia acumulado.
Los errores que más retrasan el desembolso y cómo evitarlos
El error más frecuente es presentar la solicitud con certificaciones de impuestos o informes registrales que vencen antes de que el INVU complete el análisis. Estos documentos tienen plazos de vigencia cortos, y si caducan durante el proceso, deben solicitarse de nuevo, lo que reinicia partes del análisis. La solución es pedirlos con la fecha más reciente posible y verificar su estado justo antes de entregar el expediente, no semanas antes.
El segundo error crítico es no revisar la situación registral del inmueble con anticipación. Gravámenes no inscritos, medidas cautelares o propiedades sin plano catastrado actualizado pueden paralizar el proceso semanas. Lo ideal es encargar un estudio registral preliminar del inmueble antes de presentar la solicitud de préstamo, no esperar a que el INVU lo señale como impedimento. Cuando el problema aparece en esa etapa, ya se perdieron semanas de análisis.
El tercer error es subestimar la etapa de formalización hipotecaria. El INVU exige una hipoteca en primer grado a favor de la institución, con las pólizas de vida, desempleo e incendio debidamente aceptadas por la aseguradora. Si la aseguradora no acepta emitir las pólizas a favor del INVU, el crédito no puede finiquitarse. Verificar esa aceptabilidad antes de llegar a esta etapa evita bloqueos de último momento.
Por qué el acompañamiento profesional reduce los tiempos
En esta recta final del período de ahorro INVU, los errores documentales son la causa principal de demoras. Un asesor que conoce el proceso por dentro identifica los puntos de fallo antes de que se conviertan en rechazos formales, lo que en la práctica se traduce en menos idas y vueltas con el INVU. El equipo de Ricardo Audino Diaz, Planes del INVU San Pedro acompaña a sus clientes desde la solicitud de maduración hasta la firma de la escritura, sin que tengás que descifrar solo los formularios, los plazos ni los funcionarios responsables de cada etapa. No se trata de depender de alguien más, sino de contar con quien conoce de primera mano dónde están los obstáculos del proceso.
Conclusión: ¿Qué sucede después de completar el período de ahorro en el INVU?
El resumen es claro: completar el período de ahorro activa la maduración; la maduración aprobada abre el expediente de crédito; el crédito aprobado lleva a la formalización hipotecaria, y la hipoteca inscrita con las pólizas aceptadas desencadena el desembolso. Con el expediente en orden desde el primer día, ese recorrido toma entre 45 y 90 días naturales. La preparación documental anticipada es la única variable que el ahorrante controla directamente para acortar esos plazos.
No hay sorpresas en este proceso si se conocen de antemano las etapas, los documentos y los plazos. Lo que sí genera demoras son los expedientes armados a último momento con documentos vencidos y los problemas registrales que aparecen cuando el INVU ya inició el análisis. Esos escenarios pueden extender el proceso más allá de los 90 días estimados, y en casos con múltiples inconvenientes acumulados, varios meses.
Si querés saber exactamente en qué etapa está tu plan, qué documentos te faltan y cómo preparar el expediente para que el proceso avance sin tropiezos, podés contactar a Ricardo Audino Diaz, Planes del INVU San Pedro para una consulta personalizada. Estamos en San Pedro y conocemos cada detalle de los planes del INVU: básicos, maduros y avanzados. El siguiente paso es tuyo.
Preguntas frecuentes
¿Cómo obtengo las credenciales virtuales para consultar mi expediente en línea?
Debés solicitarlas mediante el formulario de Credenciales Virtuales disponible en el portal del INVU; los usuarios se crean diariamente durante la jornada laboral y la clave llega al correo registrado en un archivo PDF adjunto. Si no recibís el PDF, revisá la carpeta de correo no deseado y asegurate de haber usado el correo correcto al solicitar las credenciales.
¿Puede otra persona presentar la solicitud de estudio de maduración en mi nombre?
Sí, otra persona puede actuar en representación del titular, pero debe presentar un poder con no más de un mes de emitido. Además, la solicitud presentada por un representante debe incluir los mismos documentos requeridos y cumplir los plazos y requisitos para que el conteo de 20 días naturales de maduración comience.
¿Qué costos o retenciones aplican si decidís retirar los ahorros en lugar de continuar con el crédito?
La devolución total puede incluir comisiones, retenciones o impuestos según el reglamento, y si la cancelación es anticipada al plazo pactado el INVU aplica una retención del 4% del valor total del contrato. También podés perder beneficios como la antigüedad acumulada, derechos en convocatorias y subsidios asociados al plan.
¿Puedo cambiar el monto o el inmueble declarado antes de solicitar la maduración?
Sí, es posible ajustar el monto del plan o cambiar de modalidad antes de solicitar la maduración cuando el inmueble objetivo cambió de precio o disponibilidad. Conviene hacer ese ajuste antes de presentar la solicitud para evitar tener que retirar el dinero o reenfocar el expediente durante el análisis.