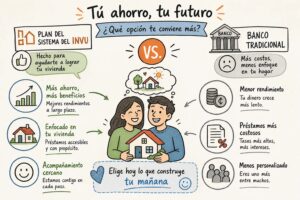
Si estás comparando INVU vs banco vivienda en Costa Rica, la respuesta corta es esta: el Sistema de Ahorro y Préstamo del INVU es la ruta más accesible si no tenés constancia salarial ni un historial crediticio sólido; un banco puede ofrecerte condiciones igualmente competitivas si tenés empleo formal y un récord limpio en la SUGEF. Ambas opciones financian vivienda, pero funcionan con lógicas completamente distintas en cuanto a requisitos, costos y tiempos.
Entender esas diferencias antes de comprometerte con cualquiera de las dos puede significar la diferencia entre un proceso ágil y uno que se queda atascado a mitad del camino. Este artículo desglosa cada variable punto por punto, con números reales de 2026, para que puedas tomar una decisión informada según tu perfil financiero concreto.
Lo más importante antes de seguir
- Acceso sin nómina: El INVU acepta certificación de ingresos de un Contador Público Autorizado (CPA), por lo que trabajadores independientes y emprendedores tienen una ruta viable sin necesidad de constancia salarial.
- Tasas fijas del INVU: El Sistema de Ahorro y Préstamo del INVU aplica tasas fijas anuales sobre saldo, que van desde 7% hasta 9% según el plan y el plazo elegidos.
- Los bancos pueden ser más rápidos: Un banco puede desembolsar entre 2 y 4 semanas si el expediente está completo; el INVU requiere al menos 20 días naturales solo para el estudio de maduración, más los pasos siguientes.
- El costo total va más allá de la tasa: Seguros, avalúos, gastos notariales y comisiones determinan cuánto pagás realmente. Comparar solo la tasa nominal es un error frecuente.
- El INVU no exige fiadores: El respaldo del Estado costarricense elimina la necesidad de un fiador, lo que simplifica considerablemente el proceso para quienes no tienen esa red de apoyo.
¿Cómo funciona cada opción de financiamiento?
Antes de comparar números, vale la pena entender la lógica de cada sistema. El INVU y un banco hipotecario no son dos versiones del mismo producto: son modelos financieros distintos que responden a perfiles de persona diferentes.
El Sistema de Ahorro y Préstamo del INVU: la lógica del ahorro previo
El INVU funciona en dos etapas. Primero, el solicitante acumula un ahorro durante un período que va de 2 a 10 años, según la modalidad elegida. En términos generales, el INVU financia hasta el 80% del valor del inmueble, por lo que el solicitante aporta el 20% restante; ese aporte se va acumulando precisamente durante la fase de ahorro previo. El porcentaje exacto requerido varía según el plan y la modalidad, por lo que conviene consultar la tabla de modalidades vigente antes de asumir un número específico. Una vez completada esa fase, el INVU otorga el préstamo para cubrir el porcentaje restante, con garantía del Estado costarricense.
Dentro del sistema existen tres grandes modalidades: planes básicos, planes maduros y planes avanzados. Los planes maduros y avanzados permiten acortar el proceso o aprovechar condiciones especiales según el perfil del cliente; en los planes maduros, por ejemplo, el período de ahorro previo puede reducirse si el solicitante demuestra capacidad de aporte acelerado, mientras que los planes avanzados están orientados a quienes ya tienen un ahorro significativo acumulado. Lo que distingue al INVU de cualquier banco es que no exige fiadores ni constancias salariales: el historial de ahorro y la capacidad de pago certificada son suficientes para acceder al financiamiento.
El banco hipotecario: cómo funciona un crédito hipotecario convencional
En un banco, el proceso empieza directamente con la solicitud de crédito. No hay período de ahorro previo obligatorio. El banco evalúa el perfil crediticio, la capacidad de pago inmediata, el historial en la SUGEF y las garantías disponibles. Si el perfil califica, el banco financia un porcentaje del valor del inmueble según el avalúo, y el contrato se formaliza con una hipoteca inscrita como garantía real sobre la propiedad.
La ventaja de esta ruta es la velocidad: si el expediente está completo y el perfil es sólido, un banco puede desembolsar en 2 a 4 semanas. La desventaja es que los requisitos son más rígidos, especialmente para quienes no tienen empleo formal o no pueden presentar una constancia salarial convencional.
¿Qué diferencia hace la garantía estatal del INVU?
Contar con el respaldo del Estado costarricense no es un detalle menor. Esa garantía es precisamente lo que le permite al INVU prescindir de fiadores: el riesgo del préstamo queda cubierto de otra manera. En un banco, la relación es estrictamente contractual entre la institución y el deudor, y la exigencia de garantías adicionales depende del perfil individual.
Para personas sin historial crediticio extenso o sin empleo formal, esa diferencia es determinante. Según lo establece el marco normativo del SAP, la garantía estatal permite al INVU evaluar la solicitud con criterios distintos a los que aplica la banca comercial, lo que amplía el acceso para perfiles que la banca tradicional suele rechazar o condicionaría a requisitos adicionales.
INVU vs banco vivienda: ¿quién puede calificar en cada sistema?
Esta es la pregunta más práctica que cualquier persona debe resolver antes de invertir tiempo en cualquier trámite. Los requisitos no son iguales, y confundirlos puede llevar a meses de gestiones en la ruta equivocada.
Requisitos del INVU: edad, ingresos y estabilidad laboral
Para acceder al Sistema de Ahorro y Préstamo del INVU, el solicitante debe ser mayor de edad y tener un récord crediticio en la SUGEF sin morosidad. La relación cuota-ingreso no puede superar el 50% del salario neto. Para personas asalariadas, se requiere más de seis meses laborando para la misma empresa. Para no asalariados, una certificación de ingresos emitida por un CPA sustituye la constancia salarial.
El monto mínimo de ahorro varía según el plan y la modalidad elegida, por lo que no existe un único número aplicable a todos los casos. Lo que sí aplica universalmente es que el INVU no tramita solicitudes de personas con operaciones morosas activas ante esa institución; si tenés una deuda en mora con el INVU, ese es el primer obstáculo que resolver antes de iniciar cualquier trámite.
Lo que pide un banco: historial crediticio y constancias salariales
Los bancos costarricenses centran su análisis en la capacidad de pago inmediata. Para personas asalariadas, piden constancia salarial reciente, historial de los últimos 12 meses en la CCSS, estados de cuenta de los últimos tres meses y autorización para consultar el perfil en la SUGEF. Para trabajadores independientes, piden certificación de CPA, declaraciones tributarias, estados de cuenta de otras instituciones y evidencia de la actividad económica.
En algunos casos se exige un codeudor o fiador, especialmente si la relación deuda-ingreso está ajustada. El peso del análisis recae en la solidez del perfil crediticio actual, no en un historial de ahorro disciplinado.
¿Qué pasa si sos trabajador independiente o no tenés empleo formal?
Para este perfil, el banco exige más: declaración de renta, historial de ingresos comprobado por períodos definidos y, en muchos casos, garantías adicionales o un codeudor con ingresos formales. El INVU, en cambio, acepta la certificación de un CPA como única comprobación de ingresos, sin necesidad de constancia salarial ni fiadores.
Para la mayoría de trabajadores independientes, emprendedores y comerciantes en Costa Rica, el INVU es la ruta más realista. No porque los bancos sean inaccesibles en teoría, sino porque en la práctica los requisitos documentales se convierten en obstáculos que el INVU no impone.
INVU vs banco vivienda: tasas, plazos y porcentajes financiables
Aquí está la información que más busca quien compara ambas opciones. Los datos de 2026 muestran diferencias concretas que vale la pena analizar con cuidado.
Tabla comparativa: INVU vs banco vivienda
| Variable | INVU (SAP) | Banco tradicional |
|---|---|---|
| Porcentaje financiable | Hasta 80% (línea Crece Mujer: 90–100%) | Variable según perfil y avalúo; usualmente 70–85% |
| Plazo máximo del préstamo | 20 años | 20–30 años según institución |
| Monto financiable | ₡20M a ₡120M (₡35M–₡58M en Crece Mujer, sujeto a tope por unidad habitacional según línea) | Variable; definido por capacidad de pago y avalúo |
| Tipo de tasa | Fija anual sobre saldo (7%–9% según plan) | Fija inicial + variable (TBP o Prime + margen); colones: ~9,75%–13,25%; dólares: ~7,25%–10,50% |
| Exige ahorro previo | Sí (2–10 años según modalidad) | No |
| Requiere fiador | No | En algunos casos sí |
| Requiere constancia salarial | No (CPA acepta para independientes) | Sí para asalariados; certificación CPA para independientes |
| Garantía estatal | Sí | No |
¿Cuánto del valor de tu vivienda financia cada opción?
El INVU cubre hasta el 80% del valor del inmueble según avalúo, lo que significa que el solicitante debe aportar el 20% restante, parte del cual se acumula durante el período de ahorro previo. La línea Crece Mujer es una excepción notable: financia entre el 90% y el 100% del valor para montos entre ₡35M y ₡58M, lo que reduce considerablemente el aporte inicial requerido.
En los bancos, el porcentaje financiable varía según el perfil del cliente, el avalúo del inmueble y el programa específico. Algunos bancos llegan hasta el 85% del valor, pero en perfiles ajustados pueden exigir un aporte inicial mayor. No existe un porcentaje único que aplique a todos: cada solicitud se evalúa de forma individual.
Plazo máximo y su impacto en la cuota mensual
El INVU ofrece un plazo máximo de 20 años para el préstamo. Los bancos pueden llegar hasta 30 años dependiendo de la institución y el programa. Ese detalle importa más de lo que parece. Tomando como referencia un préstamo de ₡60M al 8% anual calculado con amortización estándar (sistema francés): a 15 años la cuota mensual aproximada es ₡574.000, mientras que a 20 años baja a cerca de ₡501.000, una diferencia de ₡73.000 al mes. Sin embargo, el plazo mayor implica más intereses acumulados al final del crédito.
La elección del plazo no debe basarse únicamente en cuál cuota se puede pagar hoy, sino en cuánto costará el crédito en total al finalizar. Ambas cosas cuentan en el análisis.
¿Cuánto cuesta realmente tramitar cada opción?
La tasa de interés es el número más visible, pero no es el único que determina el costo total del financiamiento. Hay gastos que muchas personas descubren tarde y que pueden cambiar la decisión.
Comisiones de apertura, avalúos y seguros
El INVU no cobra gastos administrativos de apertura ni comisiones sobre el monto del crédito, según se establece en la normativa del SAP vigente en 2026. Los bancos, en cambio, pueden cobrar entre 0% y 1,5% del monto como comisión de apertura, aunque algunos la eliminan según campaña o perfil del cliente. El avalúo del inmueble lo paga el solicitante en ambos casos; el monto depende del valor de la propiedad y del profesional valuador.
Los seguros de vida e incendio son obligatorios en ambas opciones y se calculan sobre el saldo del crédito. Su impacto acumulado durante 15 o 20 años puede ser significativo: representan un porcentaje de costo adicional que no aparece en la tasa nominal pero sí en el estado de cuenta mensual.
Gastos notariales y de formalización
Tanto el INVU como los bancos requieren escritura hipotecaria. Eso implica honorarios notariales, impuestos de traspaso, timbres y gastos de registro en el Registro Nacional. Estos costos no son negociables y deben presupuestarse antes de iniciar cualquier trámite. Para construcciones, el INVU también aplica un costo de fiscalización del 1,5% sobre el monto desembolsado.
El error más común es llegar al proceso sin haber calculado estos gastos. Solicitar un desglose completo de todos los costos de formalización antes de firmar nada puede evitar sorpresas desagradables cuando el proceso ya está avanzado.
Por qué no alcanza con comparar solo la tasa nominal
El costo real del crédito es la suma de la tasa nominal, los seguros mensuales, la comisión de apertura y todos los gastos de formalización amortizados a lo largo del plazo. Dos productos con tasas nominales similares pueden tener costos totales muy distintos si uno incluye seguros más caros o una comisión inicial mayor.
Antes de tomar una decisión, pedí a cada institución un estado de cuenta proyectado o un resumen de costos totales que incluya todos los cargos. Esa es la única forma de comparar INVU y banco de vivienda con precisión real.
¿Cuánto tiempo tarda cada proceso de principio a fin?
El tiempo es un factor que pocas personas consideran al inicio y que después genera presión cuando hay una opción de compra por vencer o un proyecto de construcción esperando. Conocer los plazos reales de cada opción permite planificar sin sorpresas.
Los pasos del INVU: del estudio de maduración al desembolso
El proceso del INVU sigue una secuencia definida. Primero, el solicitante debe gestionar el estudio de contratos maduros, que debe solicitarse al menos 20 días naturales antes de presentar los requisitos del crédito; ese plazo de resolución es de 20 días naturales. Luego se presenta la solicitud formal con todos los documentos del solicitante y del inmueble. A continuación vienen el avalúo, el análisis técnico y legal, y la aprobación formal.
Una vez aprobado el crédito, se procede a la formalización mediante escritura hipotecaria y al cumplimiento de las condiciones previas al giro, entre ellas aportar el IBAN en colones y contratar el seguro de incendio cuando corresponde. Para compras, la primera cuota inicia 30 días naturales después de la firma de escritura. En construcciones, la cuota se calcula 30 días después sobre el monto desembolsado hasta ese momento.
Los pasos con un banco: de la solicitud al giro
Con un banco, el flujo típico es: precalificación, solicitud formal con expediente completo, avalúo del inmueble, análisis de crédito interno, aprobación, formalización notarial y desembolso. Si el expediente está completo y el inmueble no tiene problemas registrales, el plazo puede ser de 2 a 4 semanas. En casos complejos, con problemas registrales o demoras en avalúos, el proceso puede extenderse hasta 90 días.
El factor más determinante para acortar el plazo con un banco es tener el expediente documental completo desde el primer día. Cada documento faltante reinicia parte del proceso de revisión.
¿Qué podés hacer para que cualquiera de los dos procesos sea más ágil?
Hay pasos concretos que reducen los tiempos en cualquiera de las dos rutas:
- Verificar el estado de tus propiedades en el Registro Nacional antes de iniciar el trámite.
- Revisar tu récord en la SUGEF y resolver cualquier inconsistencia con anticipación.
- Definir desde el inicio el tipo de operación que vas a realizar: compra de vivienda terminada, compra de lote, construcción o lote más construcción. Cambiar el propósito a mitad del trámite reinicia parte del proceso.
- Tener todos los documentos del inmueble en orden: plano catastrado, certificación de impuestos municipales al día y personería si aplica.
¿Qué conviene más: INVU vs banco vivienda según tu perfil?
Toda la información anterior cobra sentido cuando la aplicás a tu situación concreta. Estos tres perfiles cubren la mayoría de las personas que comparan ambas opciones en Costa Rica.
Si sos asalariado formal con historial crediticio sólido
Con este perfil, calificás en ambas opciones. La decisión pasa por comparar el costo total del banco frente al del INVU, considerando el porcentaje que cada uno financia y el tiempo que tardás en tener el dinero disponible. Un banco puede ofrecer respuesta más rápida y, en algunos programas, montos mayores. El INVU ofrece una tasa fija garantizada durante todo el plazo, sin el riesgo de que la tasa suba cuando termine el período fijo inicial que aplica la mayoría de bancos.
Si la velocidad es prioritaria y tu expediente está perfecto, un banco puede ser la ruta más eficiente. Si querés estabilidad en la cuota durante 20 años sin variaciones vinculadas a la TBP o al Prime, el INVU tiene una ventaja concreta.
Si sos trabajador independiente, emprendedor o no tenés constancia salarial
Para este perfil, el INVU es la ruta más realista y accesible. No porque sea la única opción, sino porque está diseñado para aceptar exactamente este tipo de situación: ingresos certificados por un CPA en lugar de constancia salarial, sin exigencia de fiadores y con un modelo de ahorro previo que funciona como demostración de disciplina financiera. Los bancos pueden procesar a trabajadores independientes, pero los requisitos documentales son más extensos y el margen de maniobra es menor.
Ricardo Audino Diaz, conocido como Nueveporciento en Planes del INVU San Pedro, trabaja exclusivamente con planes del Sistema de Ahorro y Préstamo del INVU y se ha especializado en orientar exactamente a este perfil: trabajadores independientes, emprendedores y comerciantes que necesitan una ruta de financiamiento habitacional que no dependa de un contrato laboral. La asesoría personalizada permite identificar el plan y la modalidad que mejor se adapta a la situación concreta de cada persona.
Si tu objetivo es invertir: lote, construcción o apartamentos
El INVU permite financiar construcción según modalidad (lote propio, lote más construcción o una combinación de ambos), lo que lo hace relevante para pequeños inversionistas inmobiliarios. Antes de asumir que aplica para un proyecto con destino de alquiler, conviene confirmar con la institución cuáles finalidades están expresamente habilitadas para cada línea, ya que las condiciones varían según el tipo de operación. La ruta bancaria para inversión puede ser igualmente válida, pero suele ser más exigente en garantías y perfil crediticio.
Para proyectos de inversión, la asesoría especializada es más importante todavía, porque los plazos, montos y modalidades del INVU cambian según si el proyecto es construcción en lote propio, lote más construcción o una combinación de ambos. Elegir la modalidad equivocada sin orientación puede significar perder condiciones ventajosas disponibles para ese caso específico.
El primer paso concreto que podés dar hoy
Toda la información de este artículo tiene un límite claro: describe el mapa general, pero no reemplaza el análisis de tu caso específico. El siguiente movimiento es llevar esa información a una revisión personalizada.
Por qué la asesoría especializada cambia el resultado
La mayor diferencia entre quienes obtienen el financiamiento que necesitan y quienes no lo obtienen no está en el producto financiero elegido: está en si alguien con experiencia real los orientó correctamente desde el inicio. Un expediente incompleto puede detener el proceso por semanas; elegir la modalidad incorrecta puede significar perder meses de gestión. Son errores que, con orientación adecuada desde el principio, se evitan.
Ricardo Audino Diaz, conocido como Nueveporciento en Planes del INVU San Pedro, está especializado exclusivamente en los planes del Sistema de Ahorro y Préstamo del INVU. Conoce todas las modalidades, básicas, maduras y avanzadas, y ha acompañado a familias y trabajadores independientes en Costa Rica a lo largo de su trayectoria profesional. Ese conocimiento específico reduce la posibilidad de errores costosos en un proceso que no admite muchos.
Qué preguntar antes de comprometerte con cualquier opción
Antes de firmar cualquier documento con el INVU o con un banco, hacé estas preguntas y pedí las respuestas por escrito:
- ¿Cuál es el costo total del crédito, incluyendo seguros, comisiones y gastos de formalización?
- ¿Cuánto es el aporte mínimo que debo tener disponible antes de iniciar el trámite?
- ¿Cuál es el plazo real de resolución para mi tipo de operación específica?
- ¿Puedo cambiar de plan o modalidad si mis condiciones económicas cambian durante el proceso?
Cómo evaluar tu caso con Nueveporciento
Nueveporciento ofrece asesoría personalizada para determinar si el INVU o un banco es la mejor ruta según el perfil financiero de cada persona. El proceso parte del caso concreto del cliente: tipo de ingreso, monto disponible para ahorro, proyecto habitacional y tiempo disponible. A partir de ahí, Ricardo identifica la modalidad más conveniente y acompaña todo el proceso hasta el desembolso.
Si tenés dudas sobre cuál de las dos rutas encaja con tu situación, el primer paso es una consulta sin compromiso. Podés ponerte en contacto directamente con Nueveporciento en Planes del INVU San Pedro para revisar tu caso.
Conclusión: en la comparación INVU vs banco vivienda, la decisión correcta depende de tu perfil
El INVU favorece a quienes no tienen acceso fluido a la banca tradicional: trabajadores independientes, personas sin historial crediticio extenso y quienes no pueden presentar fiadores. Su garantía estatal, las tasas fijas y la flexibilidad de perfil son ventajas concretas para ese segmento. Los bancos pueden ser más ágiles y ofrecer montos mayores para perfiles con historial sólido y empleo formal, aunque las tasas variables representan un riesgo real a largo plazo.
Ninguna de las dos opciones es universalmente mejor. La correcta es la que se ajusta a tu perfil financiero, al tipo de proyecto que tenés en mente y al tiempo disponible para el proceso. Lo que sí aplica en todos los casos es que avanzar sin haber calculado el costo total ni revisado todos los requisitos con anticipación cuesta tiempo y dinero.
Antes de decidir, consultá con alguien que conozca ambas rutas a fondo. Nueveporciento, Ricardo Audino Diaz en Planes del INVU San Pedro, es ese punto de partida: especializado en el sistema del INVU, con la experiencia para orientarte hacia la opción que realmente tiene sentido para tu situación. Ese es el primer paso que más diferencia hace.
Preguntas frecuentes
¿Qué documentos conviene tener listos antes de empezar cualquier trámite con el INVU o un banco vivienda?
Tenés que tener listos los documentos de identificación y los que prueben ingresos y la situación del inmueble: constancia salarial (para asalariados) o certificación de ingresos de un CPA (para independientes), historial de la CCSS de 12 meses y estados de cuenta recientes si el banco los pide, además de plano catastrado, certificación de impuestos municipales al día y la documentación de personería si aplica. Revisá también tu récord en la SUGEF y el estado registral de cualquier propiedad en el Registro Nacional para evitar demoras.
¿Cuánto dinero deberías presupuestar antes de iniciar el trámite para cubrir gastos adicionales al crédito?
No alcanza con la cuota: debés presupuestar seguros obligatorios (vida e incendio), el avalúo del inmueble, gastos notariales, impuestos de traspaso, timbres y gastos de registro y posibles comisiones de apertura bancarias; además, si aplica, el INVU cobra fiscalización del 1,5% sobre el monto desembolsado en construcciones. El monto mínimo de ahorro requerido por el INVU varía según el plan y la modalidad, por lo que hay que confirmar el aporte inicial específico para la línea que vayas a solicitar.
¿Cuánto tiempo tarda únicamente el estudio de maduración del INVU?
El estudio de maduración del INVU tiene un plazo de resolución de 20 días naturales. Ese trámite es el primer paso y debe solicitarse al menos 20 días naturales antes de presentar los requisitos del crédito, por lo que forma parte del tiempo total del proceso.
¿Necesitás fiador para acceder al Sistema de Ahorro y Préstamo del INVU o para un crédito en un banco?
No, el INVU no exige fiadores gracias a la garantía estatal que respalda sus préstamos; esa garantía permite evaluar solicitudes sin exigir avales personales. En cambio, los bancos pueden pedir fiadores o codeudores en algunos casos, sobre todo si la relación deuda-ingreso está ajustada o el perfil no es suficientemente sólido.