Un asesor autorizado del INVU, conocido oficialmente como comisionista autorizado, es una persona física o jurídica habilitada por el Instituto Nacional de Vivienda y Urbanismo para comercializar los Planes de Ahorro y Préstamo. No es funcionario del INVU; es un intermediario certificado que aparece en el listado oficial publicado en invu.go.cr. En octubre de 2026, ese registro cuenta con 14 comisionistas activos, cada uno identificado con un código único que le distingue de cualquier persona que opere sin respaldo oficial.
El INVU utiliza comisionistas autorizados para ampliar la cobertura de comercialización de los planes y garantizar orientación personalizada a cada familia costarricense. Los comisionistas están autorizados y capacitados según el Instituto para atender al cliente desde el primer cálculo hasta la entrega de documentos, y dominan cada modalidad disponible. Esa delegación tiene reglas claras: quien no aparece en el listado oficial no está autorizado para vender ni para recaudar fondos del sistema, sin excepción.
Este artículo explica qué hace exactamente ese asesor, cómo diferenciarlo de alguien que opera sin autorización y cómo puede ayudarle a elegir el plan correcto para su situación económica.
Lo que necesita saber antes de continuar
- Quién es el comisionista: Un intermediario certificado por el INVU para vender Planes de Ahorro y Préstamo; no es funcionario del Instituto ni puede modificar condiciones oficiales.
- Cómo verificarlo: Consulte el mapa de «Comisionistas Autorizados» en invu.go.cr o llame al 4037-6300 antes de firmar cualquier documento.
- Sin requisitos bancarios al inicio: La etapa de ahorro no exige constancia salarial, fiador ni estudio crediticio; solo cédula vigente y primera cuota.
- Tres modalidades clave: Los planes básicos, maduros y avanzados no son equivalentes; la elección correcta depende de su perfil económico y horizonte de tiempo.
- El riesgo es real: Tratar con alguien no autorizado puede significar pérdida de dinero o un plan que nunca se registra en el INVU.
¿Qué es exactamente un asesor autorizado del INVU?
El término oficial es «comisionista autorizado», aunque en la práctica muchos clientes lo llaman asesor de ventas o simplemente asesor de planes. La distinción de nombre no es trivial: el INVU identifica a cada persona con un código específico que aparece en su registro público. Si la persona que lo atiende no puede mostrarle ese código, la conversación debe detenerse ahí.
Su función principal es comercializar los Planes de Ahorro y Préstamo, orientar al cliente sobre las modalidades disponibles y gestionar la documentación inicial del plan. Opera por contrato o autorización comercial con el INVU, no por una relación de empleo público. Eso significa que trabaja con el respaldo institucional del Instituto, pero no pertenece a su estructura de personal.
Lo que puede hacer es asesorar, calcular cuotas reales según el monto objetivo del cliente, gestionar documentos y recibir pagos únicamente por los canales autorizados. Lo que no puede hacer es modificar las condiciones del plan, alterar tarifas ni ofrecer garantías que el INVU no haya aprobado. Tampoco puede presentarse como funcionario del Instituto; debe identificarse siempre con su código de comisionista.
¿En qué se diferencia de un funcionario interno del INVU?
La distinción legal es clara y tiene consecuencias prácticas para el cliente: el comisionista mantiene una relación contractual y mercantil con el INVU, mientras que el funcionario interno mantiene una relación de empleo público. Son figuras distintas con responsabilidades, potestades y formas de remuneración diferentes.
El comisionista recibe una comisión del 2% vinculada a la intermediación, monto que proviene del cliente, ingresa transitoriamente al INVU y luego se traslada al comisionista según las condiciones contractuales. El funcionario percibe salario y beneficios derivados de su relación laboral con el Instituto. Ninguno de los dos puede hacer lo que corresponde al otro: el comisionista no puede tramitar, aprobar ni resolver asuntos que exigen potestad institucional; el funcionario no actúa como canal de ventas independiente.
Para el cliente, comprender esta diferencia resuelve un punto de confusión frecuente: sus derechos de suscripción pertenecen al INVU, no al comisionista. Si surge un problema operativo o un conflicto, puede acudir directamente al Instituto llamando al 4037-6300 o escribiendo a [email protected], con independencia de quién lo atendió. El comisionista es el canal de entrada al sistema; el INVU es quien administra el plan.
¿Por qué importa tanto que el asesor esté certificado?
La masificación del contacto por redes sociales ha multiplicado los perfiles que simulan ser asesores legítimos. Algunos usan fotos de oficinas, logotipos del INVU y terminología correcta, pero no aparecen en ningún listado oficial. El INVU es explícito al respecto: cualquier persona, página o red social que no figure en su registro no está habilitada para comercializar ni recaudar fondos del Sistema de Ahorro y Préstamo.
El riesgo concreto no es teórico. Quien contrata con alguien no autorizado puede perder el dinero de las cuotas pagadas, tener sus documentos personales en manos equivocadas o descubrir, meses después, que su plan nunca se registró en el INVU. No existe un plan de respaldo para esos casos porque la relación nunca fue con el Instituto.
Trabajar con un comisionista oficial da lo opuesto: el plan queda registrado y administrado por el INVU, entidad pública, y las condiciones son exactamente las que publica el Instituto. La asesoría cubre todas las modalidades disponibles. Durante la etapa de ahorro no se exigen fiadores ni constancias salariales; esa apertura es parte del diseño del sistema y la regla establecida por el INVU que los comisionistas autorizados deben aplicar.
¿Cómo verificar que un asesor autorizado del INVU aparece en el listado oficial?
El proceso es directo y no toma más de cinco minutos. Ingrese a invu.go.cr y localice la sección «Comisionistas Autorizados». Ahí encontrará un mapa con las personas y empresas habilitadas para la venta de planes, con sus datos de contacto y códigos de identificación. Ese mapa se actualizó en octubre de 2026 y refleja los 14 comisionistas activos en este momento.
Luego, solicite al asesor que lo está atendiendo su identificación oficial y su código de comisionista. Verifique que el nombre, el código y la razón social, si representa a una empresa, coincidan exactamente con los datos publicados. Si hay cualquier discrepancia, deténgase. No entregue dinero ni firme documentos hasta que los datos cuadren con precisión.
Si tiene dudas o no puede acceder al sitio en ese momento, llame directamente al INVU al 4037-6300. Una llamada es suficiente para confirmar si una persona está habilitada. Para trámites directos de suscripción, el correo institucional es [email protected]. La sede central del INVU está en avenida 9, calles 3 bis y 5, Barrio Amón, San José, si prefiere acudir en persona.
¿Cómo puede un asesor autorizado del INVU ayudarle a elegir el plan correcto?
No existe un plan universal porque los perfiles económicos de los clientes son distintos. Un trabajador independiente sin constancia salarial no tiene el mismo horizonte de ahorro que un adulto joven de 28 años que planifica su primera vivienda a 10 años, ni el mismo objetivo que un inversor que quiere construir apartamentos de alquiler. El asesor cruza esas variables con las modalidades disponibles para recomendar la combinación más eficiente.
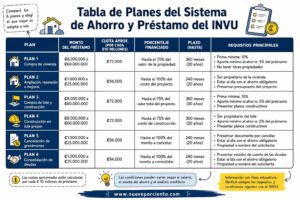
En 2026, el INVU ofrece seis planes según el período de ahorro: 2, 3, 4, 5, 7 y 10 años. La elección del plazo afecta directamente el monto de la cuota mensual, la tasa del financiamiento y el tiempo real hasta recibir el crédito. Un plan de 2 años implica cuotas altas y acceso más rápido; un plan de 10 años reduce la presión mensual pero exige más paciencia. Ninguno es mejor en términos absolutos; el mejor es el que se ajusta a la capacidad real del cliente.
| Modalidad | Plazo de ahorro | Perfil que conviene | Consideración clave |
|---|---|---|---|
| Plan 2 | 2 años | Capacidad de ahorro mensual alta, necesidad urgente de vivienda | Cuota elevada; acceso rápido al financiamiento |
| Plan 3 | 3 años | Quien busca llegar al crédito antes que con los plazos largos | Cuota alta; equilibrio entre rapidez y esfuerzo |
| Plan 4 | 4 años | Alternativa intermedia para equilibrar rapidez y cuota | Buena opción si los planes cortos resultan demasiado exigentes |
| Plan 5 | 5 años | Quienes necesitan reducir cuota sin esperar mucho | Punto de equilibrio popular entre tiempo y esfuerzo mensual |
| Plan 7 | 7 años | Ingresos variables o ajustados, sin urgencia inmediata | Cuotas manejables; plazo de espera considerable |
| Plan 10 | 10 años | Jóvenes que planifican a largo plazo, poca capacidad mensual | Máxima flexibilidad mensual; requiere compromiso prolongado |
Además de los planes según plazo, el sistema distingue entre planes básicos, maduros y avanzados. Un plan básico inicia desde cero con el plazo completo. Un plan maduro ya lleva ahorros acumulados por otro suscriptor, lo que permite acortar el tiempo de espera para acceder al financiamiento. Un plan avanzado permite cuotas mayores o una estructura diseñada para quienes pueden comprometer más capital desde el inicio. El asesor explica las implicaciones de cada combinación y también orienta sobre qué ocurre si el perfil económico del cliente mejora durante el proceso y se desea cambiar de modalidad.
Por qué la especialización marca la diferencia
La oficina de Ricardo Audino Díaz, comisionista número 210 con base en San Pedro, trabaja exclusivamente con planes del INVU. Esa especialización significa que toda la consulta se enfoca en encontrar el plan más eficiente para su caso: el monto correcto, la modalidad adecuada y el plazo que se ajusta a lo que puede ahorrar cada mes sin comprometer su estabilidad económica. Al no diversificar en otros productos, el conocimiento sobre cada modalidad del sistema es profundo y aplicado directamente a su perfil. Esa concentración evita los errores costosos que ocurren cuando alguien elige un plan sin entender del todo sus implicaciones.
¿Qué necesita para iniciar su plan con un asesor autorizado?
La barrera de entrada al sistema es baja por diseño. Para abrir la etapa de ahorro, solo necesita su cédula de identidad vigente y el pago de la primera cuota, cuyo monto depende del plan y el contrato elegido. Si es extranjero, puede presentar pasaporte o DIMEX según corresponda. El comisionista le facilita el formulario de Solicitud de Suscripción de Planes de Ahorro y Préstamo, que usted completa y firma para formalizar la apertura.
No se necesita constancia salarial, orden patronal, fiador ni estudio crediticio para comenzar. El ahorro es voluntario y el Sistema de Ahorro y Préstamo está diseñado para funcionar sin los requisitos que aplica la banca tradicional. Eso lo hace accesible para trabajadores independientes, emprendedores, comerciantes y cualquier persona que no puede acreditar ingresos fijos mediante una planilla.
La etapa de ahorro y la etapa de préstamo tienen requisitos distintos. Cuando llegue el momento de solicitar el financiamiento, el INVU solicitará documentación adicional según la finalidad del préstamo: compra de lote, construcción, ampliación, reparación o cancelación de una hipoteca existente. En esa segunda etapa se piden formularios específicos, documentos registrales del inmueble, planos, opción de venta y otros documentos según el caso. El comisionista acompaña esa etapa también y guía al cliente sobre qué preparar con anticipación para no retrasar el desembolso cuando llegue el momento.
Señales para identificar un asesor confiable y evitar estafas
Hay señales claras que exigen que usted se detenga antes de avanzar. Si la persona no puede mostrar su código de comisionista o su nombre no aparece en el listado de invu.go.cr, no está autorizada. Si solicita pagos en efectivo sin recibo oficial o a cuentas personales no vinculadas al INVU, es una señal de alerta inmediata. Si ofrece condiciones diferentes a las publicadas oficialmente, tasas menores, plazos que no existen o beneficios que el INVU no otorga, está improvisando o engañando.
- Presiona para cerrar el trato sin darle tiempo de verificar en el sitio oficial.
- Usa perfiles de redes sociales con información incompleta o sin código de comisionista visible.
- No puede explicar claramente la diferencia entre modalidades básica, madura y avanzada.
- No menciona el listado oficial ni sugiere que lo verifique antes de comprometerse.
Las buenas prácticas para elegir bien desde el inicio son igualmente concretas. Siempre verifique el nombre y el código en el mapa oficial antes de entregar cualquier documento o dinero. Pida que la primera reunión sea informativa, sin compromisos, para evaluar si el asesor responde sus dudas con claridad y sin presión. Pregúntele directamente cuántos planes ha gestionado, en qué modalidades se especializa y si puede mostrarle ejemplos de cálculos reales con montos parecidos al suyo.
Confirme también que los pagos de cuotas ingresen por los canales autorizados por el INVU. El Instituto no realiza cobro domiciliario de cuotas mediante visita física en efectivo. Si alguien se presenta en su casa a cobrar en efectivo sin entregar recibo oficial, ese mecanismo no corresponde al procedimiento autorizado y debe verificarse antes de entregar nada.
El asesor correcto puede cambiar el resultado de su plan
Un comisionista autorizado del INVU no es un trámite burocrático. Es la persona que puede hacer que su plan de ahorro funcione de verdad desde el primer mes, o convertirse en un problema costoso si no cuenta con la certificación que corresponde. La diferencia entre los dos escenarios se resuelve con pasos concretos: verificar en el listado oficial, confirmar el código y elegir a alguien especializado en planes del INVU que pueda asesorarle según su perfil económico real.
Si ya está listo para iniciar, la ruta más directa es consultar el mapa de comisionistas en invu.go.cr o llamar al INVU al 4037-6300 para confirmar que la persona que lo atiende está habilitada. También puede comunicarse directamente con la oficina de Ricardo Audino Díaz, comisionista número 210 con base en San Pedro, al teléfono 2224-2867 o por WhatsApp al 8874-8989.
El sistema existe para que familias, trabajadores independientes e inversores accedan a vivienda con garantía del Estado, sin los requisitos que aplica la banca tradicional. Aprovechar ese sistema de verdad empieza por trabajar con un asesor autorizado del INVU: alguien certificado para guiarle, que conoce cada modalidad y cuya única responsabilidad durante la consulta es encontrar el plan que mejor se ajusta a su situación.
Preguntas frecuentes
¿Qué documentos me van a pedir cuando llegue la etapa de préstamo?
Le van a pedir documentación adicional según la finalidad del préstamo, como formularios específicos, documentos registrales del inmueble, planos y opción de venta cuando corresponda. Yo le indico que prepare con anticipación esos papeles para evitar retrasos en el desembolso cuando toque solicitar el financiamiento.
¿Por qué nunca debo pagar cuotas en efectivo a alguien que venga a mi casa?
No debe pagar en efectivo a quien venga a su casa porque el INVU no realiza cobro domiciliario de cuotas en efectivo y sin recibo oficial. Yo le aconsejo exigir que los pagos ingresen por los canales autorizados y pedir recibo oficial antes de entregar cualquier dinero.
Si ya pagué a una persona que no aparece en el listado oficial, qué riesgo corro?
Corre el riesgo real de perder el dinero y de que su plan nunca se registre en el INVU, porque la relación no fue con la institución. Yo le digo que no existe un plan de respaldo para esos casos y que debe contactar al INVU al 4037-6300 o a [email protected] para reportar la situación.
Cómo puedo confirmar que mis pagos de cuota se registraron correctamente en el sistema?
Debe verificar que los pagos ingresen por los canales autorizados por el INVU y conservar el recibo oficial que le entreguen. Yo le recomiendo cruzar el comprobante con la información del comisionista y, si tiene dudas, llamar al INVU al 4037-6300 para confirmar el registro.