Saber cuánto ahorrar para casa en Costa Rica es el primer paso real hacia la compra de una vivienda. Antes de cerrar cualquier trato, necesitás tener listo entre el 14% y el 40% del precio del inmueble: ese rango combina el enganche y los gastos de cierre, y el número exacto depende del tipo de financiamiento que elijas. Si optás por un banco comercial, el total ronda el 15%–25% (enganche más cierre); si evaluás los planes del INVU, el rango sube al 30%–40%, pero a cambio eliminás fiadores, constancias salariales y el historial crediticio impecable que exige la banca; si trabajás con un financiador privado, calculá entre el 20% y el 40%.
Este artículo te muestra cómo calcular el monto exacto que debés ahorrar para tu casa, cuánto tiempo te tomará según tu ingreso mensual y dónde colocar ese dinero mientras llegás a la meta. Para que llegués preparado a cualquier conversación con un especialista, los números y ejemplos de aquí son el mejor punto de partida.
Lo que necesitás saber antes de empezar
- Enganche más cierre: el ahorro total requerido combina el enganche (10%–35% según el financiamiento) más los gastos de cierre (3,5%–6,5% adicional del precio de compra).
- El avalúo manda: los bancos financian sobre el avalúo, no sobre el precio pactado; si el avalúo resulta menor, cubrís la diferencia con recursos propios.
- INVU vs. banco: el INVU exige más ahorro previo (25%–35%), pero elimina fiadores y constancias salariales; la banca pide menos enganche, pero más documentación e historial crediticio.
- Capacidad de pago: como referencia prudente, destiná entre el 30% y el 35% de tu ingreso neto al ahorro mensual para vivienda; si superás ese umbral de forma consistente, es señal de que el plazo es demasiado corto o la propiedad está fuera de rango para tu situación actual.
- Instrumento correcto: guardar el ahorro en una cuenta sin rendimiento es perder poder de compra frente a la inflación; usá certificados a plazo escalonados o fondos de inversión de corto plazo según tu horizonte de compra.
¿Cuánto cuesta la vivienda que querés comprar?
Antes de calcular cuánto ahorrar para casa, necesitás un precio de referencia concreto. Los valores varían mucho entre provincias, entre zonas dentro de una misma provincia y entre tipos de inmueble, por lo que usar «el promedio del país» como base puede llevarte a subestimar o sobreestimar tu meta de ahorro para vivienda.
La siguiente tabla resume precios orientativos de oferta en 2026. Son precios anunciados, no precios de cierre, así que en la práctica podés negociar a la baja. Aun así, sirven para fijar un punto de partida realista según la región que te interesa.
| Provincia / Región | Vivienda básica | Vivienda media | Vivienda alta/premium |
|---|---|---|---|
| San José y GAM | $100.000–$180.000 | $200.000–$400.000 | $500.000 en adelante |
| Heredia | $110.000–$190.000 | $220.000–$450.000 | $550.000 en adelante |
| Alajuela | $80.000–$150.000 | $160.000–$320.000 | $400.000 en adelante |
| Cartago | $70.000–$130.000 | $140.000–$280.000 | $350.000 en adelante |
| Guanacaste | $150.000–$300.000 | $350.000–$750.000 | $1.000.000 en adelante |
| Limón / Caribe | $60.000–$130.000 | $140.000–$300.000 | $400.000 en adelante |
| Zona Norte / Zona Sur | $65.000–$140.000 | $140.000–$300.000 | $350.000 en adelante |
Hay un detalle crítico que muchos compradores descubren tarde: el banco calcula el financiamiento sobre el avalúo, no sobre el precio pactado con el vendedor. Si acordás pagar ₡100 millones por una casa, pero el avalúo bancario arroja ₡90 millones, y el banco financia el 80% del avalúo, recibís ₡72 millones del préstamo en lugar de ₡80 millones. La diferencia de ₡8 millones adicionales sale de tu bolsillo, sin previo aviso si no lo planificás desde el principio.
Para trabajar con los cálculos de este artículo, elegí un precio concreto ahora. Podés usar ₡80 millones para una vivienda básica en provincia, ₡120 millones para una vivienda media en el Gran Área Metropolitana o $200.000 para una opción media-alta. Ese número se convierte en tu base para todo lo que sigue.
¿Cuánto enganche necesitás según el tipo de financiamiento?
El enganche no es un porcentaje fijo. Cambia según quién te presta el dinero, y esa diferencia puede representar varios años de ahorro adicional. Entender las opciones disponibles es lo que te permite elegir la ruta más conveniente para tu perfil.
| Criterio | Banco comercial | Plan INVU | Promotora / Preventa | Financiamiento del desarrollador |
|---|---|---|---|---|
| Enganche típico | 10%–20% | 25%–35% | 10%–30% | 20%–40% |
| Exige fiador | Generalmente sí | No | Varía por proyecto | Varía |
| Requiere constancia salarial | Sí | No | Varía | Varía |
| Ahorro previo formal requerido | No | Sí, de 2 a 10 años | No | No |
Sobre una casa de ₡100 millones, la diferencia entre financiar el 80% y el 90% parece pequeña en porcentaje, pero en colones significa ₡10 millones adicionales que debés tener ahorrados antes de firmar. Según el ingreso familiar, eso puede equivaler a dos o tres años más de ahorro: consultá el escenario que corresponde a tu ingreso mensual neto para evaluarlo con precisión. El BCR ofrece productos que financian hasta el 95% del avalúo en colones para primera vivienda, con un aporte aproximado de solo el 5%, aunque con requisitos más estrictos de ingreso demostrable y plazo mínimo de empleo.
El porcentaje más alto de ahorro previo que exigen los planes del INVU (25%–35%) no es una desventaja disfrazada. Es la condición que hace posible acceder al financiamiento sin fiadores, sin constancias salariales y sin un historial crediticio perfecto. El Estado costarricense respalda la operación precisamente porque el cliente ya demostró disciplina de ahorro durante el plazo del plan. Para trabajadores independientes, emprendedores o personas sin acceso a la banca tradicional, esa es la diferencia entre poder o no poder comprar casa.
Los gastos de cierre que casi nadie incluye en el presupuesto
El enganche no es lo único que debés tener en efectivo el día del cierre. Los gastos notariales, impuestos y trámites registrales suman entre el 3,5% y el 6,5% adicional del precio de compra, y son obligatorios independientemente del tipo de financiamiento que uses.
| Concepto | Porcentaje aproximado | Ejemplo: casa ₡100 millones | Ejemplo: casa ₡75 millones |
|---|---|---|---|
| Impuesto de traspaso | 1,5% | ₡1.500.000 | ₡1.125.000 |
| Honorarios del notario (más 13% IVA) | 1%–1,5% | ₡1.130.000–₡1.695.000 | ₡848.000–₡1.271.000 |
| Derechos de registro y timbres | 0,5%–0,8% | ₡500.000–₡800.000 | ₡375.000–₡600.000 |
| Estudio registral y certificaciones | Variable | ₡100.000–₡300.000 | ₡80.000–₡200.000 |
| Avalúo y cargos bancarios (si hay hipoteca) | Variable | ₡100.000–₡300.000 | ₡100.000–₡250.000 |
| Total típico | 3,5%–6,5% | ₡3.500.000–₡6.500.000 | ₡2.625.000–₡4.500.000 |
La regla práctica es esta: si comprás al contado, reservá el 4%–5% del precio para cierre. Si comprás con hipoteca, reservá el 4,5%–6%. Si la operación involucra una sociedad anónima o trámites adicionales de debida diligencia, subí ese estimado al 5%–6,5%. Ignorar estos costos es el error más común que cometen los compradores primerizos.
El impuesto de traspaso se calcula sobre el mayor valor entre el precio declarado y el valor fiscal registrado en el Registro Nacional. Esto significa que si el valor fiscal de la propiedad es superior al precio que negociaste, el impuesto se calcula sobre el valor fiscal. Verificá ese dato antes de cerrar los números.
Cómo calcular tu meta de ahorro total
Con el precio del inmueble, el porcentaje de enganche y los gastos de cierre claros, el cálculo de tu meta de ahorro para casa es directo. Aplicá estos tres pasos con el precio que elegiste al inicio del artículo.
Paso 1: Precio de la casa × porcentaje de enganche = enganche requerido.
Paso 2: Precio de la casa × 5% (estimación prudente de cierre) = gastos de cierre.
Paso 3: Enganche + gastos de cierre = meta total de ahorro.
El tipo de financiamiento que elegís determina directamente cuánto necesitás ahorrar antes de poder comprar: a mayor porcentaje de enganche exigido, mayor la meta total, pero también menores los requisitos de documentación y garantías. La siguiente tabla ilustra esa diferencia con tres precios concretos.
| Escenario | Enganche 15% (banco) | Cierre 5% | Meta total banco | Enganche 30% (INVU) | Meta total INVU |
|---|---|---|---|---|---|
| Casa ₡80 millones (básica, provincia) | ₡12.000.000 | ₡4.000.000 | ₡16.000.000 | ₡24.000.000 | ₡28.000.000 |
| Casa ₡120 millones (media, GAM) | ₡18.000.000 | ₡6.000.000 | ₡24.000.000 | ₡36.000.000 | ₡42.000.000 |
| Casa $200.000 (media-alta) | $30.000 | $10.000 | $40.000 | $60.000 | $70.000 |
El escenario del avalúo inferior merece atención especial. Si acordás comprar la casa de ₡120 millones pero el avalúo arroja ₡108 millones (un 10% menos), y el banco financia el 80% del avalúo, recibís ₡86,4 millones en lugar de ₡96 millones. Esos ₡9,6 millones adicionales salen de tu ahorro. Tu meta real sube de ₡24 millones a casi ₡34 millones, y ese ajuste aparece apenas días antes del cierre si no lo planificás con anticipación.
¿Cuánto ahorrar para casa según el plazo que te proponés?
Con la meta total definida, el siguiente paso es dividirla en cuotas mensuales. Tomemos el escenario de la casa de ₡120 millones con el modelo del INVU: una meta total aproximada de ₡42 millones incluyendo gastos de cierre.
- En 24 meses: ₡1.750.000 mensuales.
- En 60 meses: ₡700.000 mensuales.
- En 120 meses: ₡350.000 mensuales.
Los planes del INVU van exactamente de 2 a 10 años, y ese rango no es coincidencia. Está diseñado para que el plazo de ahorro se adapte a distintas capacidades de ingreso: no gana quien gana más, sino quien planifica con más consistencia.
Los bancos costarricenses usan como referencia que la cuota hipotecaria no supere el 30%–35% del ingreso mensual neto, y que el endeudamiento total no exceda el 40%. Aplicá esa misma lógica a tu cuota de ahorro: si destinás más del 35%–40% de tu ingreso neto al ahorro para vivienda, es señal de que el plazo es demasiado corto o la propiedad está fuera de rango para tu situación actual. Con el ingreso promedio por hogar costarricense de aproximadamente ₡1.209.825 mensuales (dato INEC 2025), una cuota de ahorro de ₡350.000 representa el 29%, dentro del margen razonable para el plazo de 10 años.
Si los números no cierran con el plazo que querés, tenés tres palancas concretas: ampliá el plazo, bajá el precio objetivo o sumá una fuente adicional de ingreso para acelerar el ahorro.
El modelo INVU: plan de ahorro para casa con respaldo del Estado
El plan de ahorro y préstamo del INVU funciona con una lógica distinta a la del banco. No te prestás el dinero desde el día uno: primero ahorrás tu parte durante el plazo del plan (entre 2 y 10 años), y al completarlo accedés al préstamo por el porcentaje restante sin necesidad de fiadores, constancias salariales ni historial crediticio intachable. El Estado costarricense respalda la operación, y el financiamiento aplica para compra de lote, construcción de casa y apartamentos de alquiler.
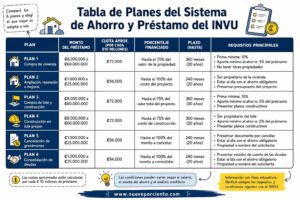
El porcentaje de ahorro requerido varía según el plazo que elijas:
- Plazo de 2 o 3 años: ahorrás el 35% del monto del contrato.
- Plazo de 4 años: ahorrás el 30%.
- Plazo de 5, 7 o 10 años: ahorrás el 25%.
Hay tres modalidades disponibles según el perfil del cliente. Los planes básicos son el punto de entrada: se abren desde cero, sin importar si la persona tiene historial crediticio o no, y el plazo puede ir de 2 a 10 años según la capacidad de ahorro mensual. Los planes maduros son planes ya existentes que han alcanzado cierto porcentaje de avance y que pueden adquirirse de un titular anterior, lo que permite acortar el tiempo de espera para el préstamo de forma significativa. Los planes avanzados son opciones con mayor porcentaje de ahorro completado, donde el acceso al financiamiento es más próximo. Si tu situación económica mejora durante el plan, consultá directamente con el INVU para confirmar las condiciones vigentes de migración entre modalidades.
El monto contratado, el plazo y la cuota mensual que te corresponden se calculan en función del precio del inmueble que buscás: ese cálculo no es genérico. Ricardo Audino Diaz, Planes del INVU San Pedro, ofrece asesoría especializada en todas las modalidades disponibles y puede construir una proyección personalizada según el precio del inmueble que tenés en mente, tu plazo ideal y tu capacidad mensual real.
Dónde guardar tu ahorro para que rinda mientras llegás a la meta
Guardar el dinero en una cuenta corriente sin rendimiento es, en la práctica, perder poder de compra frente a la inflación. En Costa Rica hay instrumentos accesibles que permiten hacer crecer tu meta de ahorro para casa sin asumir riesgos innecesarios, y la elección correcta depende de cuándo necesitás el dinero.
| Instrumento | Rendimiento aproximado anual | Liquidez | Riesgo |
|---|---|---|---|
| Cuenta de ahorro tradicional | 0%–1% | Alta | Muy bajo |
| Cuenta de alto rendimiento / ahorro programado | 2%–5% | Variable | Bajo |
| Certificado a plazo en colones (bancos públicos)* | 4,6%–4,8% neto (12–36 meses) | Baja antes del vencimiento | Muy bajo |
| Fondo de inversión de corto plazo** | ~4%–5% variable | Alta | Bajo (no garantizado) |
| Fondo de renta fija de corto plazo | 4%–8% orientativo | Media | Bajo a moderado |
* Tasas de referencia según tarifario del BCR; el rendimiento neto asume retención del impuesto sobre intereses vigente. Verificá la tasa publicada al momento de contratar.
** Los rendimientos de fondos de inversión de corto plazo son variables y no están garantizados. Consultá el prospecto actualizado con su operadora.
La distribución recomendada para un horizonte de 2 a 5 años es la siguiente:
- 20%–30% en cuenta líquida o fondo de inversión de corto plazo, para emergencias y acceso inmediato.
- 40%–60% en certificados a plazo escalonados con vencimientos de 6, 12 y 24 meses, para capturar rendimiento sin sacrificar acceso total.
- 20%–30% en fondo de renta fija, solo si podés tolerar variaciones temporales de valor sin necesitar el dinero de inmediato.
La moneda del ahorro debe coincidir con la moneda de la compra: si comprás en colones, no asumás riesgo cambiario colocando todo en dólares solo porque la tasa parece mejor.
El error más costoso en esta etapa es buscar el rendimiento más alto posible en instrumentos con penalización por retiro anticipado, cuando la meta tiene una fecha concreta. Más de un comprador ha quedado atrapado en un certificado a plazo a 3 años justo cuando apareció la casa ideal. La prioridad de un plan de ahorro para casa es preservar el capital y mantener accesibilidad, no maximizar el rendimiento a cualquier costo. Un certificado a plazo paga más que una cuenta corriente precisamente porque inmoviliza el dinero: elegí el plazo que se alinee con tu horizonte de compra, no el que pague la tasa más alta.
Tu plan de acción concreto
Con los números claros, lo que separa a quien compra de quien sigue calculando dentro de cinco años no es el ingreso: es la ejecución. Estos son los pasos para pasar del cálculo a la acción.
Paso 1: Definí tu precio objetivo y calculá tu meta total ahora mismo
Tomá el precio concreto que elegiste al inicio del artículo, aplicá la fórmula de los tres pasos de la sección de cálculo y anotá el número. Un monto de ahorro meta escrito con fecha deja de ser una intención vaga y se convierte en un objetivo financiero real. Sin ese número concreto no hay plan.
Paso 2: Abrí un instrumento separado y automatizá el ahorro mensual
El ahorro para vivienda debe estar en una cuenta o instrumento completamente separado de tu gasto corriente. Cuando el dinero está mezclado, se gasta. La automatización elimina la fricción del «lo que me queda al final del mes», porque ese remanente casi nunca existe. Configurá una transferencia automática el mismo día que recibís tu ingreso, antes de gastar en cualquier otra cosa.
Paso 3: Consultá con un especialista antes de comprometerte con un plazo
Los cálculos de este artículo son orientativos y sirven para que llegués a cualquier conversación financiera con claridad. El monto exacto, el plan más conveniente y el plazo óptimo para tu caso dependen de variables específicas que solo se evalúan en una consulta directa. Ricardo Audino Diaz, Planes del INVU San Pedro, puede construir esa proyección personalizada, especialmente si estás evaluando los planes del INVU como alternativa al crédito bancario convencional. Si sos trabajador independiente, si no tenés fiador o si simplemente no calificás en un banco tradicional, esa conversación puede abrir un camino que no sabías que existía.
Ahora ya sabés cuánto ahorrar para casa y tenés un método concreto para lograrlo. Los números de hoy son el punto de partida: el siguiente movimiento es escribir tu meta, abrir el instrumento de ahorro y agendar esa consulta.
Preguntas frecuentes sobre cuánto ahorrar para casa en Costa Rica
¿Cuánto necesito para la entrada de la casa con un banco comercial?
Con un banco comercial típico en Costa Rica, necesitás entre el 10% y el 20% del valor del avalúo como enganche, más un 4,5%–6% adicional en gastos de cierre. En total, presupuestá entre el 15% y el 26% del precio de la propiedad disponible en efectivo antes de firmar.
¿Cuánto necesito para la entrada de la casa con el INVU?
Con el INVU el aporte propio varía según el plazo del plan: el 35% si ahorrás 2 o 3 años, el 30% a 4 años, y el 25% a partir de 5 años. A eso se suman los gastos de cierre (3,5%–6,5%), por lo que la meta total de ahorro para casa con el INVU ronda el 30%–40% del precio del inmueble.
¿Cómo funciona el plan de ahorro para casa del INVU?
Primero ahorrás tu porcentaje durante el plazo del plan (entre 2 y 10 años) mediante cuotas mensuales fijas. Al completar el plazo, el INVU desembolsa el préstamo por el porcentaje restante sin exigir fiadores, constancias salariales ni historial crediticio impecable. Es la vía principal de acceso a vivienda para trabajadores independientes y personas sin acceso a la banca tradicional.
¿Qué pasa si el avalúo es menor que el precio acordado?
El banco financia un porcentaje del avalúo, no del precio pactado. Si el avalúo resulta menor, la diferencia entre lo que el banco presta y el precio real sale de tu bolsillo. Por eso siempre es prudente incluir un margen adicional del 5%–10% sobre tu meta de ahorro como colchón ante esa eventualidad.