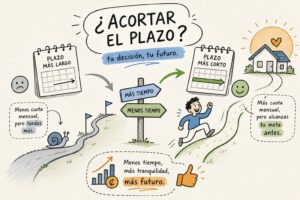
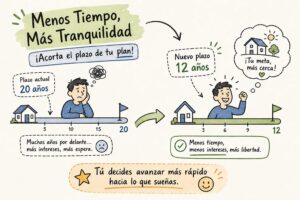
Si te preguntás qué pasa si querés acortar el plazo de tu plan INVU, la respuesta corta es: sí podés hacerlo, pero el proceso depende de en cuál de las dos etapas del sistema te encontrás. Si todavía estás ahorrando, implica un cambio formal de contrato. Si ya tenés el préstamo activo, se hace mediante abonos extraordinarios al capital. En cada caso, los costos y los efectos sobre tu cuota son completamente distintos. Esta guía te explica qué pasa en cada escenario, cómo se calcula el nuevo monto que pagarías cada mes y qué pasos seguir si decidís avanzar.
Quienes ya trabajan con un asesor especializado en los planes del INVU saben que esta decisión no se toma de forma genérica, porque los números cambian según el saldo, la tasa y los meses que te quedan. Lo que aplica para una persona con 8 años restantes en un plan 10 puede ser completamente distinto de lo que corresponde a alguien con 3 años restantes en un plan 5.
Lo que debés saber antes de decidir
Antes de iniciar cualquier trámite para acortar el plazo de tu plan INVU, conviene tener claros estos puntos:
Dos etapas, dos procesos: si estás ahorrando, el cambio implica modificar formalmente tu contrato; si ya tenés el préstamo activo, acortar el plazo se hace con abonos extraordinarios al capital.
El costo administrativo: cambiar el plan de ahorro tiene un costo de ₡2.066 con IVA incluido por contrato, más el ajuste económico correspondiente, según lo publicado en la ficha «Cambiar plan de ahorro y préstamo» del portal del INVU (invu.go.cr).
Sin comisión en la etapa crediticia: el INVU no cobra penalización por pagos anticipados ni por cancelar anticipadamente el préstamo del Sistema de Ahorro y Préstamo (SAP), según el portal institucional.
El requisito de los 24 meses: para planes iniciados desde el 22 de agosto de 2017, debés tener al menos 24 meses continuos de ahorro y estar al día en tus cuotas para poder cambiar de plan.
El ahorro real en intereses: reducir el plazo puede generar un ahorro importante, como los cerca de ₡694.764 del ejemplo que verás más adelante, pero ese beneficio solo tiene sentido si el aumento en la cuota cabe cómodamente en tu presupuesto mes a mes.
La aprobación no es automática: el INVU evalúa cada solicitud y tiene la facultad de aprobar o rechazar el cambio, incluso cuando se presentan todos los requisitos.
¿Qué pasa si querés acortar el plazo de tu plan INVU en la etapa de ahorro versus la del préstamo?
Esta es la confusión más común. Cuando hablás de reducir el plazo de tu plan INVU, el procedimiento varía por completo según en cuál de las dos etapas del sistema te encontrás. Confundir una con otra lleva a buscar el trámite equivocado y a preparar documentos que no corresponden.
Si todavía estás ahorrando: se llama cambio de plan
En la etapa de ahorro, acortar el plazo implica cambiar formalmente tu contrato a un plan con un período más corto. Esto requiere cumplir un tiempo mínimo de ahorro, pagar un ajuste económico y modificar la cuota mensual que venís aportando. No es un simple aviso al INVU: es un trámite con documentos, cita presencial y costo administrativo real. El cambio, además, solo procede hacia un plan más corto; el INVU no permite pasar de un plan corto a uno más largo.
Los planes de ahorro del INVU van de 2 a 10 años. Si estás en un plan 7 y querés pasarte a un plan 4, por ejemplo, el INVU recalcula lo que te falta aportar bajo las condiciones del plan más corto y te cobra la diferencia más los intereses vigentes. Ese ajuste económico puede ser significativo, y por eso conviene calcularlo antes de tomar la decisión.
Si ya tenés el préstamo activo: se hacen abonos extraordinarios al capital
En la etapa del crédito, reducir el plazo significa hacer pagos extraordinarios que se aplican directamente al saldo de capital. La cuota pactada en la escritura no cambia, pero con cada abono extra reducís los meses que le quedan al préstamo. Este camino no exige cambiar el contrato ni pagar comisión alguna, según confirma el portal del INVU para la línea de crédito del SAP.
El procedimiento es sencillo: depositás en la cuenta del SAP y le comunicás a Cobros que el abono se aplique al capital. El efecto es inmediato: el saldo baja y con él el plazo restante, aunque la cuota mensual siga siendo la misma.
¿Hay algún costo o penalización por querer reducir el plazo?
Depende de en qué etapa estés. Muchas personas asumen que el INVU cobra penalización en todos los casos, y eso no es correcto. La respuesta cambia completamente según si hablás del período de ahorro o del crédito ya activo.
En la etapa de ahorro sí hay costos reales
Si querés cambiar a un plan más corto durante el período de ahorro, el INVU aplica un costo administrativo de ₡2.066 con IVA incluido por contrato, según la ficha «Cambiar plan de ahorro y préstamo» del portal del INVU (invu.go.cr). Además de ese costo fijo, debés pagar el ajuste que resulta de la diferencia entre lo que venías aportando en el plan anterior y lo que correspondía aportar en el plan más corto, más los intereses vigentes sobre esa diferencia.
No es una penalización en sentido estricto: es un rebalanceo del contrato para que todo cuadre financieramente. La lógica es que el plan más corto exige una cuota mensual mayor, y si durante los meses anteriores aportaste una cuota más baja, debés cubrir esa diferencia acumulada. El INVU calcula ese ajuste con los meses reconocidos, los valores de cada plan y los intereses al día del cambio.
En la etapa del crédito no hay comisión por prepagar
El INVU no cobra comisión por pagos anticipados ni por cancelar anticipadamente el préstamo del SAP, según lo establece el portal institucional. Podés depositar en la cuenta del SAP, indicarle a Cobros que el abono va al capital, y listo: reducís el saldo y con ello el plazo restante. La cuota mensual sigue igual, pero pagás menos meses.
¿Cómo recalcula el INVU la cuota si acortás el plazo?
Cuando se hace un cambio de plan en la etapa de ahorro, la nueva cuota se calcula usando el método de amortización francesa: misma cuota fija cada mes, pero con una proporción creciente que va al capital. El saldo pendiente, la tasa aplicable y el nuevo número de meses son los tres datos que determinan el resultado.
La fórmula detrás del cálculo
La ecuación que se aplica es C = P × i / (1 − (1 + i)^−n), donde C es la nueva cuota mensual, P es el saldo de capital pendiente, i es la tasa mensual expresada como decimal y n es la cantidad de meses del nuevo plan.
Si querés verificar el resultado en Excel, la función es: =PAGO(tasa_mensual; nuevo_plazo_meses; −saldo_pendiente). Por ejemplo, para un saldo de ₡5.000.000 con una tasa del 12% anual a 36 meses: =PAGO(12%/12; 36; −5000000). Es importante aclarar que este cálculo corresponde únicamente al componente financiero del préstamo. La cuota real puede incluir seguros, gastos administrativos u otros cargos propios del INVU que se suman al resultado de la fórmula. Por eso siempre conviene confirmar el monto exacto directamente con el INVU antes de formalizar cualquier cambio.
Ejemplo ilustrativo con números concretos
Tomemos un caso concreto: saldo pendiente de ₡5.000.000, tasa nominal anual del 12% (equivalente al 1% mensual) y la decisión de pasar de 60 meses restantes a 36 meses. Con el plazo original de 60 meses, la cuota mensual aproximada es de ₡111.222, con un total pagado de ₡6.673.320 y unos ₡1.673.320 en intereses. Al reducir el plazo a 36 meses, la cuota sube a aproximadamente ₡166.071, con un total pagado de ₡5.978.556 y unos ₡978.556 en intereses. Estas cifras son ejemplos ilustrativos calculados con la fórmula de amortización francesa descrita arriba.
La diferencia mensual es de unos ₡54.849 adicionales cada mes. Ese es exactamente el número que tenés que evaluar antes de decidir: si ese incremento cabe en tu presupuesto de forma cómoda y sostenida durante los 36 meses, el cambio puede tener mucho sentido. Si te deja ajustado cada fin de mes, la ecuación cambia.
¿Cuánto podés ahorrarte en intereses al acortar el plazo?
El ahorro en intereses es el argumento más poderoso a favor de este cambio, y conviene verlo en colones concretos para que la decisión sea clara. Los porcentajes suenan bien en abstracto, pero los colones son los que te dicen si el esfuerzo mensual vale la pena.
El ahorro real en el ejemplo anterior
Siguiendo el mismo caso: con 60 meses de plazo pagarías un total aproximado de ₡6.673.320, de los cuales ₡1.673.320 son intereses. Al reducir a 36 meses, el total cae a ₡5.978.556 y los intereses bajan a ₡978.556. El ahorro estimado en intereses es de alrededor de ₡694.764, al pasar de 60 a 36 meses. Eso es dinero que ya no le pagás al sistema financiero y que se queda en tu bolsillo.
Para tener dimensión: en el primer mes del nuevo plan, con una cuota de ₡166.071, los intereses serían ₡50.000 (₡5.000.000 × 1%) y la amortización de capital sería ₡116.071. El saldo después del primer pago caería a ₡4.883.929. En el mes siguiente, el interés se calcula sobre ese saldo menor, por lo que una parte mayor de la cuota se destina automáticamente a capital. Así funciona la amortización francesa: cada mes pagás más capital y menos intereses.
La otra cara: el aumento mensual que tenés que poder sostener
El mismo cambio que te ahorra ₡694.764 te obliga a pagar ₡54.849 más cada mes durante 36 meses. Si ese incremento no cabe cómodamente en tu presupuesto, el ahorro en intereses se convierte en una fuente de estrés financiero. El análisis no puede limitarse al total ahorrado: tiene que incluir tu flujo de caja mes a mes, considerando gastos fijos, variables y cualquier eventualidad que pueda surgir.
Una alternativa que da flexibilidad, especialmente en la etapa del crédito, es hacer abonos extraordinarios puntuales al capital cuando tenés un excedente, sin comprometerte con una cuota fija más alta cada mes. El efecto sobre el plazo es similar, pero sin la rigidez de una obligación contractual mayor.
¿En qué situaciones realmente conviene acortar el plazo de tu plan INVU?
La respuesta depende de tres variables que casi nadie revisa juntas: tu flujo mensual real, el costo del ajuste y los años que te quedan. Hay casos donde este cambio es claramente conveniente, y otros donde puede comprometer tu estabilidad económica.
Cuándo sí tiene sentido
Conviene considerar el cambio cuando tus ingresos aumentaron de forma estable y el alza en la cuota cabe con holgura en tu presupuesto mensual. También tiene sentido si querés liberar el inmueble de deuda más rápido porque planeás venderlo, alquilarlo o transferirlo en un plazo definido. Y es una opción atractiva si tenés un excedente mensual que de todos modos usarías en ahorros de baja rentabilidad: aplicarlo a reducir una deuda con las tasas fijas del SAP, que van del 7% al 9% anual según el INVU, suele ser más eficiente que dejarlo en una cuenta de ahorro convencional.
Otro escenario favorable es cuando tenés muchos años restantes en el plan. A mayor plazo remanente, mayor es el monto total de intereses que podés evitar. Una persona con 8 o 10 años por delante tiene mucho más que ganar con este cambio que alguien con 2 años restantes.
Cuándo no conviene apresurarse
Si tu ingreso es variable o todavía estás consolidando tu situación económica, comprometerte con una cuota más alta puede ser un riesgo innecesario. Los trabajadores independientes y los emprendedores que usan los planes del INVU por su flexibilidad deben ser especialmente cuidadosos con este punto.
También debés considerar si el ajuste que exige el INVU por el cambio de plan consume una parte importante del ahorro proyectado en intereses. En esos casos, hacer abonos extraordinarios puntuales al capital puede darte el mismo beneficio a largo plazo, sin la rigidez de una cuota mayor cada mes y sin el costo del trámite de cambio.
Requisitos para poder solicitar el cambio de plan
El INVU no permite hacer este cambio en cualquier momento ni a cualquier persona. Hay condiciones específicas que debés cumplir antes de iniciar el trámite, y si no las cumplís el INVU simplemente no aprueba la solicitud. Además, la autorización no es automática: el INVU tiene la facultad de aprobar o rechazar el cambio, incluso cuando se presentan todos los requisitos.
El requisito de los 24 meses continuos
Para los planes iniciados desde el 22 de agosto de 2017, el Reglamento del Sistema de Ahorro y Préstamo exige que hayas completado al menos 24 meses continuos de ahorro. El reglamento también establece que debés haber cumplido la mitad del período del plan al que querés cambiar. Además, debés estar al día en todas tus cuotas, sin excepciones: si tenés pagos atrasados, el INVU no aprueba el cambio hasta que regularicés completamente la situación.
El INVU también puede rechazar la solicitud si el plan al que querés cambiar ya no está vigente, o si no tenés el dinero disponible para pagar el ajuste y el costo administrativo el día de la cita. Cada solicitud se evalúa de forma individual con los datos del contrato específico.
Documentos que necesitás llevar
El trámite es sencillo en términos documentales: tu cédula de identidad, pasaporte o DIMEX vigente y en buen estado. Si actuás como representante del titular, necesitás un poder válido conforme al Código Civil, emitido con no más de un mes de anterioridad. El INVU no exige formularios adicionales para este trámite, según la ficha oficial del portal institucional.
Lo más importante es que el día de la cita tengas disponible el dinero para pagar el ajuste económico, ya sea en efectivo o en tu cuenta del BCR. Llegar sin el monto listo es la causa más frecuente de citas fallidas, y significa volver a agendar desde cero.
Pasos concretos para iniciar el trámite en el INVU
El proceso tiene un orden específico y conviene seguirlo para no perder tiempo ni tener que repetir la cita. Organizar bien los pasos previos a la visita presencial hace toda la diferencia.
Antes de la cita: pedí el cálculo del ajuste
Antes de presentarte, solicitá el cálculo exacto del ajuste que debés pagar. Podés hacerlo escribiendo a los funcionarios del INVU a los correos [email protected], [email protected] o [email protected]. Indicá tu nombre completo, número de contrato, el plan actual y el plan al que querés cambiar. Así llegás a la cita sabiendo exactamente cuánto necesitás tener disponible y no hay sorpresas de último momento.
Este paso previo también te da información para tomar la decisión con datos reales de tu contrato, no con estimaciones generales. El ajuste varía según el monto contratado, la fecha de inicio, los pagos registrados y la diferencia entre las cuotas de ambos planes, por lo que el cálculo es personal e intransferible.
Cómo agendar y qué esperar el día del trámite
Los cambios de plan de ahorro se atienden únicamente los martes y viernes, de 8:00 a.m. a 12:45 p.m., según lo indicado en el portal del INVU al momento de publicar esta guía. Debés solicitar la cita escribiendo a [email protected] con tu nombre completo, número de contrato y el cambio que solicitás. También podés llamar a la central del INVU al 4037-6300 para consultar disponibilidad.
El día de la cita llevá tu identificación vigente, el pago del ajuste listo y los correos que intercambiaste con los funcionarios del INVU como respaldo de las cifras que te indicaron. Si el cambio se aprueba, tiene efecto desde ese momento, no desde la fecha original de suscripción del contrato.
¿Cómo saber si acortar el plazo de tu plan INVU es la mejor decisión para tu caso?
El mismo cambio que le conviene a una persona puede no tener sentido para otra, incluso si ambas tienen saldos similares o están en el mismo tipo de plan. Por eso conviene revisar los números de tu contrato específico antes de decidir.
Por qué cada caso es distinto
El monto del ajuste, los años que te quedan, tu tasa de interés, tu flujo mensual y tus metas a mediano plazo son variables que cambian completamente la ecuación. Una persona con 8 años restantes y una tasa del 9% anual puede ahorrarse una suma importante al acortar el plazo. Otra con 2 años restantes y un saldo pequeño verá un impacto mínimo en los intereses, pero sí tendrá que pagar el costo administrativo del cambio.
Las tasas del SAP van del 7% al 9% anual fijo según el plan y el plazo de cancelación elegido, según lo publicado en el portal del INVU. Esa diferencia de puntos porcentuales entre planes puede cambiar significativamente el análisis de cuánto podés ahorrar con una reducción de plazo.
La siguiente tabla resume las diferencias clave entre los dos caminos posibles para reducir el plazo:
| Característica | Cambio de plan (etapa de ahorro) | Abonos al capital (etapa de crédito) |
|---|---|---|
| Requiere trámite formal | Sí, con cita presencial | No, solo comunicación a Cobros |
| Costo administrativo | ₡2.066 con IVA por contrato | Sin costo |
| Ajuste económico | Sí, diferencia de cuotas más intereses | No aplica |
| Cambia la cuota mensual | Sí, sube al nivel del plan más corto | No, la cuota pactada en escritura no cambia |
| Requisito de tiempo mínimo | 24 meses continuos de ahorro | Ninguno |
| Flexibilidad | Menor, la nueva cuota es obligatoria | Mayor, los abonos son voluntarios |
| Aprobación del INVU | Requerida y no automática | No requerida |
El análisis personalizado que ofrecemos en Nueveporciento
En Nueveporciento, Ricardo Audino Díaz y el equipo de Planes del INVU San Pedro analizamos cada caso de forma individual antes de recomendar cualquier decisión. Revisamos el saldo, la tasa, el tiempo restante en el plan, el ajuste que aplicaría el INVU y cómo se compara con tu capacidad de pago real. No damos recomendaciones genéricas porque los números de cada contrato son distintos.
Cada contrato tiene sus propias condiciones, y saber si acortar el plazo de tu plan INVU te conviene requiere revisar esos datos en conjunto. Si el cambio tiene sentido para tu caso, te orientamos paso a paso para que el trámite salga bien desde el primer intento. Si no te conviene, te explicamos por qué y cuál alternativa tiene más sentido para tu situación. Podés consultarnos antes de tomar cualquier decisión.
Conclusión
Acortar el plazo de tu plan INVU es posible y, en muchos casos, puede representar un ahorro de cientos de miles de colones en intereses. Pero lo que pasa cuando querés acortar el plazo de tu plan INVU depende de si estás en la etapa de ahorro o en la del crédito, de cuánto tiempo llevás aportando, de si cumplís los 24 meses mínimos y de si el aumento en la cuota cabe en tu presupuesto sin comprometer tu estabilidad mensual.
El ahorro puede ser importante: cerca de ₡694.764 en el ejemplo ilustrativo que vimos, al pasar de 60 a 36 meses con un saldo de ₡5.000.000. Pero ese beneficio solo tiene sentido si el ajuste mensual adicional es sostenible y si el costo del trámite de cambio no consume gran parte de lo que esperás ahorrar. Antes de tomar esta decisión, hacé los números con datos reales de tu contrato.
Si querés una evaluación clara de tu caso específico, acercate a nuestro equipo en Nueveporciento, con base en San Pedro. Somos asesores especializados exclusivamente en los planes del INVU, conocemos todas las modalidades disponibles y podemos ayudarte a calcular exactamente qué opciones te convienen según tu situación actual. Consultanos antes de agendar cualquier cita con el INVU: llegar con los números claros hace toda la diferencia.
Preguntas frecuentes
¿Puedo cambiar mi plan del INVU a uno más largo en lugar de uno más corto?
No, no podés cambiar a un plan más largo; el INVU solo permite pasar a un plan más corto durante la etapa de ahorro. El cambio procede únicamente hacia un plan con un período menor y no admite extender la duración del plan original.
¿Cómo pido el cálculo del ajuste antes de la cita en el INVU?
Debés solicitarlo por correo electrónico a los funcionarios indicados: escribí a [email protected], [email protected] o [email protected] con tu nombre completo, número de contrato, el plan actual y el plan al que querés cambiar. Así llegás a la cita sabiendo exactamente cuánto necesitás tener disponible y evitás sorpresas de último momento.
¿En qué días y cómo puedo agendar la cita para el cambio de plan en el INVU?
Las citas para cambios de plan de ahorro se solicitan los martes y viernes, de 8:00 a.m. a 12:45 p.m., y se piden escribiendo a [email protected] con tu nombre completo, número de contrato y el cambio que solicitás. También podés llamar a la central del INVU al 4037-6300 para consultar disponibilidad.
Si no me conviene cambiar formalmente de plan, qué alternativa tengo para reducir el plazo?
Podés hacer abonos extraordinarios puntuales al capital durante la etapa del crédito como alternativa flexible para reducir el plazo sin cambiar la cuota pactada en la escritura. Esa opción permite reducir meses y pagar menos intereses sin la rigidez de una cuota mensual mayor ni el costo administrativo del cambio.