Si querés modificar el plan de ahorro del INVU, esto es lo que necesitás saber desde el principio: el sistema permite exactamente un tipo de cambio en un contrato activo, que es pasar de un plan de mayor plazo a uno más corto. No existe la opción inversa. Cualquier otro cambio de estructura sencillamente no está contemplado en el reglamento, y saberlo evita viajes innecesarios a las oficinas y expectativas equivocadas.
Antes de presentarse al INVU, varios ahorrantes nos consultan en Nueveporciento para saber si el cambio realmente les conviene según su historial de cuotas, el plan al que podrían migrar y el costo real del ajuste. Este artículo cubre todo lo que necesitás saber: los requisitos oficiales, los costos, los documentos, el lugar del trámite y cómo organizar bien la solicitud antes de llegar a ventanilla.
Puntos clave
- Única modificación permitida: el INVU solo autoriza acortar el plazo del plan de ahorro, nunca ampliarlo.
- Requisito mínimo: debés tener al menos 24 meses de ahorro acumulado con cuotas pagadas puntualmente.
- Costo administrativo: el portal del INVU publica ₡2.066 IVA incluido por contrato, más el ajuste de cuotas e intereses.
- Resolución inmediata: cuando los documentos y pagos están en orden, el cambio se aplica el mismo día en las oficinas del INVU.
- El historial no se pierde: los meses de ahorro acumulados se conservan; el conteo no reinicia.
- Opción sin desplazamiento: el trámite también puede gestionarse mediante un comisionista autorizado por el INVU.
¿Qué modificaciones permite el INVU en un plan de ahorro?
El único ajuste autorizado: acortar el plazo
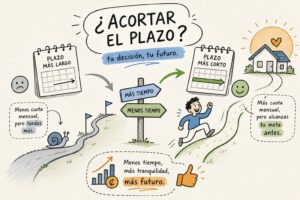
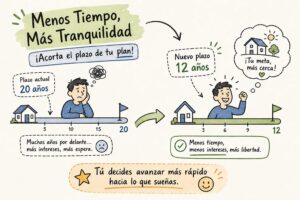
El artículo 11 del Reglamento del Sistema de Ahorro y Préstamo del INVU establece una sola modificación posible sobre un contrato activo: cambiar a un plan de menor duración. Eso significa pasar, por ejemplo, de un plan de 10 años a uno de 6, o de uno de 6 años a uno de 2. Entre los ahorrantes este movimiento se conoce simplemente como «acortar el plan», y el efecto práctico es que la cuota mensual sube, pero el acceso al préstamo se adelanta.
Este cambio no reinicia el historial. Los meses de ahorro ya acumulados se conservan en el contrato; el INVU recalcula cuánto falta según el nuevo plazo y las condiciones aplicables. Si llevabas, por ejemplo, 30 meses en un plan de 10 años y migrás a uno de 5, esos 30 meses cuentan y el sistema ajusta el tiempo restante bajo las condiciones del plan de destino.
Lo que el INVU no autoriza
Ampliar el plazo no es una opción. Si suscribiste un plan de 5 años y querés pasarlo a uno de 8, el INVU no lo permite. La lógica del sistema es clara: el plan de ahorro existe para avanzar hacia el préstamo, no para postergar la meta. Quien quiere reducir la cuota extendiendo el tiempo encontrará que el reglamento no contempla esa opción, y conviene saberlo antes de hacer el viaje a las oficinas.
¿Cuándo podés solicitar el cambio de plan? Condiciones que debés cumplir primero
El tiempo mínimo de ahorro
El requisito principal es haber ahorrado al menos 24 meses de forma continua. El reglamento también expresa esta condición como haber completado la mitad del período de ahorro del plan al que se desea migrar. Por ejemplo: si el plan de destino tiene 4 años de duración, el ahorrante debe haber cumplido al menos 24 meses en su plan actual antes de solicitar la actualización del plan de ahorro INVU. Este cálculo no siempre es evidente, especialmente cuando el plan de destino tiene un plazo cuya mitad supera los 24 meses mínimos.
También es necesario que el plan al que deseás migrar esté vigente al momento de la solicitud. El INVU conserva la facultad de autorizar o rechazar la modificación, y si el plan de destino no está activo en ese momento, el trámite no procede.
La puntualidad en el pago de cuotas
No basta con haber acumulado meses: las cuotas deben haberse pagado de forma puntual. Los atrasos tienen consecuencias directas sobre el derecho al crédito. Si la mora supera los tres meses de gracia, la concesión del préstamo se posterga por un número de meses equivalente a las cuotas no pagadas, menos esos tres meses de gracia. Cinco cuotas atrasadas, por ejemplo, podrían retrasar el crédito en dos meses.
Si tenés cuotas pendientes, conviene regularizarlas antes de solicitar el cambio de plan del INVU, porque la institución puede no autorizar la modificación mientras exista mora. Una vez reactivado el plan, confirmá con el INVU la nueva fecha de maduración y si ya cumplís los requisitos para iniciar el trámite. Nueveporciento ofrece asesoría experta sobre los Planes del INVU.
¿Cuánto cuesta el trámite para modificar tu plan de ahorro INVU?
El costo administrativo oficial
El portal del INVU publica un costo administrativo de ₡2.066, IVA incluido, por contrato. Ese monto puede actualizarse con el tiempo, por lo que conviene confirmarlo al momento de la cita para no llegar con una cifra incorrecta. El costo se aplica por cada contrato que se modifica, no por persona. Ese pago se realiza en el momento mismo del trámite en ventanilla, junto con el ajuste de cuotas.
El pago de diferencia de cuotas e intereses
Este es el componente más variable del costo total y depende de cuánto tiempo llevás en el plan y cuál es la diferencia entre la cuota del plan original y la del plan de destino. El INVU calcula la diferencia acumulada entre ambas cuotas desde el inicio del contrato y aplica los intereses vigentes al momento del cambio. El total puede ser significativo si llevás varios años en un plan de cuota baja.
Según la tabla de cuotas publicada en nueveporciento.com, las cuotas de referencia son aproximadamente ₡2.417 por cada millón contratado en el plan de 10 años y ₡4.834 por millón en el plan de 5 años. Con esas cifras de referencia, alguien con un contrato de ₡10 millones que lleva 36 meses en el plan de 10 años y quiere migrar al de 5 tendría un ajuste aproximado de ₡870.120 más los intereses correspondientes y los ₡2.066 del trámite administrativo. Ese es un ejercicio ilustrativo: el monto definitivo debe solicitarse directamente al INVU, porque el cálculo oficial varía según el contrato y la fecha exacta del cambio. Pedí ese cálculo por adelantado antes de comprometerte con el proceso.
¿Qué documentos tenés que llevar el día del trámite?
Requisitos para modificar el plan de ahorro del INVU: identificación del suscriptor
El INVU acepta como documentos de identificación la cédula de identidad, el pasaporte o el DIMEX, todos vigentes y en buen estado. Si el suscriptor es una persona jurídica, también debe presentarse la identificación del apoderado generalísimo. Vale recordar que para este trámite no se requieren constancias salariales ni comprobantes de ingresos, lo que mantiene la flexibilidad que caracteriza al sistema frente a la banca tradicional.
Si un tercero actúa en tu nombre
Cuando otra persona gestiona el trámite en representación del suscriptor, debe presentar un poder que cumpla las exigencias del Código Civil y que tenga como máximo un mes de emitido al momento de la cita. Este detalle pasa desapercibido con frecuencia y puede hacer que toda la gestión fracase si el poder tiene más de 30 días. Revisá la fecha de emisión antes de la cita, no el día que llegás a ventanilla.
El dinero para cubrir la diferencia de cuotas e intereses debe estar disponible ese mismo día, ya sea en efectivo o en una cuenta del BCR. Llegá con el monto calculado o con margen suficiente, porque el ajuste no puede hacerse en otro momento ni dejarse pendiente para después.
¿Dónde y cómo se tramita el cambio de plan?
En las oficinas del INVU
El trámite puede realizarse presencialmente en la Plataforma de Servicios del INVU, ubicada en la sede central en Avenida 9, calles 3 bis y 5, Barrio Amón, San José. Cuando todos los documentos y pagos están en orden, la resolución es inmediata: el cambio se aplica ese mismo día. El INVU recomienda verificar previamente si se necesita cita antes de presentarse, para evitar esperas innecesarias.
Para consultas previas, podés comunicarte al 4037-6300 o escribir a [email protected]. Confirmar el costo actualizado del ajuste y la disponibilidad de cita por esos canales antes de desplazarte ahorra tiempo y evita que llegués con información desactualizada.
A través de un comisionista autorizado
El trámite también puede gestionarse con un comisionista autorizado por el INVU, lo que evita desplazarse a las oficinas centrales. Los comisionistas son intermediarios habilitados por la institución para facilitar estos procesos: la documentación puede enviarse con firma digital o escaneada en PDF junto con la identificación por ambos lados. Verificá que la persona esté en el registro de comisionistas del INVU o confirmalo llamando al 4037-6300.
Ricardo Audino Diaz opera como asesor e intermediario en planes del INVU desde San Pedro.
Cómo tramitar y modificar tu plan de ahorro INVU: preparación antes de llegar
La información que necesitás tener a mano
El INVU no exige un formulario escrito para el cambio de plan específico; la solicitud se registra en ventanilla o vía comisionista, aunque algunos trámites relacionados sí tienen formularios descargables en el portal de la institución. Llegar organizado acelera la atención y reduce errores. Antes de la cita, necesitás conocer con claridad: el número de contrato, el nombre y plazo del plan actual, el nombre del plan al que querés migrar, la cantidad de meses de ahorro acumulados y el monto de tu cuota actual.
Una plantilla de referencia personal para organizarte
Aunque no es un documento oficial ni tiene validez ante el INVU, muchos ahorrantes llegan mejor preparados cuando organizan su solicitud por escrito antes de la cita. Podés armar un esquema personal con los siguientes datos: nombre completo y número de cédula, número de contrato INVU, plan de origen (plazo y cuota actual), plan de destino (plazo y cuota esperada), meses de ahorro acumulados, y disponibilidad del ajuste económico en efectivo o cuenta BCR. Este esquema es simplemente una herramienta de preparación que reduce errores el día del trámite. No sustituye ningún formulario oficial del INVU.
¿Realmente te conviene acortar el plazo? Esto es lo que cambia en tu plan
Cuota más alta, meta más cercana
Al acortar el plazo, la cuota mensual sube de forma proporcional, pero el ahorrante alcanza el monto requerido antes y puede acceder al préstamo en menos tiempo. El cambio también adelanta la posibilidad de formalizar el financiamiento hipotecario, que puede destinarse a compra de lote, construcción de casa o arrendamiento de apartamentos. La cuota nueva debe ser sostenible para que el cambio cumpla su propósito: si genera atrasos, el acceso al crédito se posterga y el beneficio desaparece.
Casos donde el cambio conviene y casos donde no
La decisión depende de la situación económica específica de cada ahorrante.
| Situación del ahorrante | ¿Conviene cambiar de plan? | Razón principal |
|---|---|---|
| Recibió un aumento de ingresos sostenible | Sí | La cuota más alta es manejable y adelanta el acceso al préstamo |
| Vendió un bien y tiene ahorros adicionales | Sí | Puede cubrir el ajuste acumulado sin comprometer el presupuesto mensual |
| Tiene cuotas atrasadas | No, hasta regularizar | El INVU exige cuotas al día para autorizar el cambio; la mora también afecta el crédito final |
| La cuota nueva compromete el presupuesto del hogar | No | Los atrasos futuros postergan el crédito y anulan el beneficio del cambio |
| Quiere optimizar sin subir la cuota | Evaluar otras opciones | Un asesor puede identificar si un plan maduro o avanzado se adapta mejor al perfil |
El cambio no garantiza por sí mismo la aprobación del préstamo hipotecario. Al formalizar el financiamiento, el monto final depende del avalúo, la capacidad de pago y la garantía, además de la aprobación del proyecto por parte del INVU. Cambiar de modalidad adelanta ese momento, pero no elimina esas condiciones.
Antes de pedir el cambio, consultá con alguien que conozca todos los planes disponibles
Por qué el análisis previo marca la diferencia
Ajustar el plan de ahorro del INVU sin evaluar el escenario completo puede resultar en un desembolso mayor del esperado, o en perder condiciones favorables del plan actual. Un análisis previo debe revisar el historial de cuotas, el monto exacto del ajuste, el plan de destino más conveniente y si el cambio de plan de ahorro INVU realmente acorta el camino al préstamo o simplemente aumenta la cuota sin un beneficio proporcional. Ninguno de esos elementos puede evaluarse bien desde ventanilla el día del trámite.
Además, no siempre el cambio de plan es la única alternativa. Dependiendo del perfil del ahorrante, los planes maduros y los planes avanzados del INVU pueden ofrecer condiciones distintas que vale la pena considerar antes de comprometerse con una modificación de plazo. La diferencia entre elegir bien y elegir a prisa puede traducirse en varios meses de cuotas más altas sin un beneficio real.
Cómo Nueveporciento te ayuda a optimizar tu plan INVU existente
En Planes del INVU San Pedro, Ricardo Audino Diaz trabaja exclusivamente con el sistema de ahorro y préstamo del INVU. Conocemos en profundidad todas las modalidades disponibles, básicas, maduras y avanzadas, y podemos evaluar si el cambio de plan es la mejor opción para tu caso o si existe una alternativa más estratégica según tu historial y perfil económico. Nuestra asesoría está enfocada únicamente en este sistema, lo que nos permite identificar detalles que pueden pasar desapercibidos en una consulta general.
Si tenés un plan activo y estás pensando en ajustarlo, contactá a Ricardo Audino Diaz antes de presentarte al INVU. Una consulta previa te permite llegar con el escenario claro, el monto del ajuste calculado y la seguridad de que la carta de modificación del plan de ahorro INVU o la gestión que estás pidiendo realmente suma a tu camino hacia el préstamo.
Resumiendo: lo que necesitás para modificar tu plan de ahorro con el INVU
Ajustar el plan de ahorro del INVU es posible, pero está acotado a una sola opción: acortar el plazo. Para hacerlo, necesitás al menos 24 meses de ahorro puntual, el plan de destino debe estar vigente, y debés contar con el dinero para cubrir el ajuste de cuotas acumuladas más los intereses vigentes al momento del cambio. El trámite no requiere formulario específico, no exige constancias salariales y tiene resolución inmediata cuando todos los requisitos están en orden.
El costo administrativo publicado por el INVU es de ₡2.066 IVA incluido por contrato, pero el monto real del cambio depende principalmente del ajuste de cuotas acumuladas, que varía según el contrato, los años transcurridos y la diferencia entre ambos planes. Podés gestionar el trámite directamente en la Plataforma de Servicios del INVU en Barrio Amón, San José, o a través de un comisionista autorizado sin necesidad de desplazarte.
El paso más inteligente antes de iniciar cualquier cambio en el contrato es consultarlo con un asesor que conozca el sistema a fondo. Nueveporciento ofrece asesoría personalizada para optimizar planes del INVU. Contactá a Ricardo Audino Diaz en Planes del INVU San Pedro antes de la cita y llegá con la decisión clara.
Preguntas frecuentes
¿Necesito llevar constancias de salario o comprobantes de ingresos para modificar el plan del INVU?
No, no requerimos constancias salariales ni comprobantes de ingresos para este trámite. El reglamento mantiene esa flexibilidad frente a la banca tradicional, por lo que no son exigidos como requisito para solicitar la modificación del plan de ahorro.
¿Qué ocurre si el plan al que quiero migrar no está vigente cuando hago la solicitud?
No podemos tramitar el cambio si el plan de destino no está vigente al momento de la solicitud. El INVU conserva la facultad de autorizar o rechazar la modificación y exige que el plan de destino esté activo para que el trámite proceda.