Acortar el plazo del plan INVU es posible si cumple condiciones específicas. Para contratos iniciados desde el 22 de agosto de 2017, el requisito base es tener al menos 24 meses continuos de ahorro con todas las cuotas pagadas puntualmente, según el portal oficial del INVU. El trámite exige cancelar un ajuste de cuota el mismo día de la cita, más un costo administrativo de ₡2.066 con IVA incluido por cada contrato modificado, según la página de cambio de plan de ahorro y préstamo del portal del INVU. Este artículo le explica quién califica, cuáles son las opciones reales y cada paso del proceso para llegar preparado al INVU.
Hay un detalle que define si el cambio es posible desde hoy o dentro de varios meses más: no basta con los 24 meses generales. El INVU también exige haber cumplido la mitad del período del plan al que desea migrar, y ese requisito puede ampliar el tiempo de espera según cuál sea su plan destino. Conviene entender ambas condiciones juntas antes de agendar cualquier cita.
Lo esencial que debe saber
- Mínimo 24 meses: Para contratos desde el 22 de agosto de 2017, necesita dos años de ahorro continuo y puntual para solicitar el cambio de plazo.
- Mitad del plazo destino: Además de los 24 meses, debe haber cumplido la mitad del período del plan al que desea migrar; ambos requisitos aplican simultáneamente.
- Pago el mismo día: El ajuste de cuotas, los intereses y el costo administrativo se cancelan el día de la cita, en efectivo o desde una cuenta del BCR. Confirme con el INVU si existe alguna excepción o modalidad distinta de pago.
- Solo hacia plazos menores: El INVU permite migrar de un plan largo a uno corto, pero nunca en la dirección contraria.
- Sin formulario previo: El trámite se formaliza directamente en la Plataforma de Servicios del INVU.
¿Tiene derecho a cambiar a un plazo más corto?
Antes de calcular cuánto subirá la cuota o cuándo podría terminar el plan, lo primero es saber si ya cumple las condiciones para solicitar el cambio. El INVU fija dos requisitos de tiempo que deben cumplirse de forma simultánea, y uno de ellos sorprende a muchos suscriptores que llevan años ahorrando.
La regla de los 24 meses y por qué importa
Para los contratos iniciados a partir del 22 de agosto de 2017, la condición base es haber completado 24 meses continuos de ahorro con todos los pagos al día, según el portal oficial del INVU. Una sola cuota atrasada dentro de ese período puede interrumpir la continuidad exigida y postergar la posibilidad de reducir el plazo del plan de ahorro y préstamo. Los atrasos de más de tres meses también difieren la concesión del crédito una vez que el plan madura, descontando el período de gracia.
Si su contrato es anterior al 22 de agosto de 2017, la regla aplicable es distinta: debe haber cumplido la mitad del plazo del plan al que desea migrar, sin el requisito expreso de los 24 meses mínimos. En cualquiera de los dos casos, el primer paso es revisar la fecha exacta de inicio del contrato y el historial de pagos. Un atraso pasado no invalida el contrato, pero sí afecta el cálculo de continuidad y puede desplazar la fecha en que el cambio es viable.
La condición que mucha gente no conoce: la mitad del plazo destino
Incluso si ya lleva más de 24 meses ahorrando sin interrupción, el INVU exige un segundo requisito: haber completado al menos la mitad del período del plan al que desea migrar, según el Reglamento para el Sistema de Ahorro y Préstamo. Si quiere pasar a un plan de 6 años, necesita tener 3 años cumplidos. Si el plan destino es de 4 años, debe llevar al menos 2 años ahorrados. En la práctica, eso significa que en varios escenarios los 24 meses generales no son suficientes por sí solos.
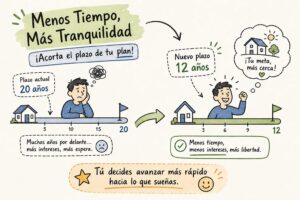
El INVU limita el cambio únicamente hacia plazos menores, nunca hacia plazos mayores. Acortar el plazo del plan INVU siempre implica un mayor compromiso mensual, no uno menor, y la institución exige que el suscriptor demuestre una trayectoria de ahorro sólida antes de autorizar la modificación, conforme al Reglamento para el Sistema de Ahorro y Préstamo y las páginas de planes de ahorro y préstamo del portal institucional.
¿Cuáles son las vías reales para reducir el plazo de su plan?
Cuando alguien quiere terminar su plan antes de la fecha original, hay dos estrategias que se confunden con frecuencia. Una funciona; la otra no produce el resultado que la mayoría espera.
Migrar formalmente a un plan de menor duración
La única forma de acortar el tiempo contractual del plan es tramitar una migración formal ante el INVU. La institución modifica el contrato, recalcula la cuota mensual según el nuevo plazo y cobra el ajuste correspondiente. El cambio no es automático: el INVU debe autorizar la modificación de forma expresa, según el Reglamento para el Sistema de Ahorro y Préstamo.
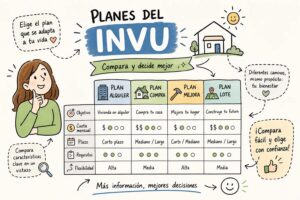
Los plazos de ahorro disponibles actualmente en los planes del INVU son 2, 3, 4, 5, 7 y 10 años. La cuota mensual depende del monto contratado y del porcentaje de ahorro requerido, que varía entre un 25 % y un 35 % según el plan.
| Plazo de ahorro | Porcentaje de ahorro requerido | Cuota aprox. por ₡10 millones | Cuota aprox. por ₡20 millones |
|---|---|---|---|
| 2 años | 35 % | ₡145.833 | ₡291.667 |
| 3 años | 30 % | ₡83.333 | ₡166.667 |
| 4 años | 25 % | ₡52.083 | ₡104.167 |
| 5 años | 25 % | ₡41.667 | ₡83.333 |
| 7 años | 25 % | ₡29.762 | ₡59.524 |
| 10 años | 25 % | ₡20.833 | ₡41.667 |
Cuotas aproximadas según la calculadora de cuotas del INVU. Los montos exactos deben verificarse con las condiciones vigentes de su contrato.
Por qué los abonos extraordinarios solos no recortan el período del plan
Una confusión muy frecuente es pensar que pagar cuotas adicionales o adelantadas reduce automáticamente el plazo del contrato. El INVU funciona de forma distinta: el plan madura únicamente cuando se cumplen de forma simultánea el tiempo establecido en el contrato y el monto de ahorro requerido, según el Reglamento para el Sistema de Ahorro y Préstamo. Pagar más dinero acelera la acumulación del monto, pero no elimina el período de tiempo contratado.
Un abono extraordinario puede ser útil como complemento de la migración formal, no como sustituto. Si al migrar a un plan más corto el ajuste resulta considerable, tener cuotas pagadas con anticipación puede reducir parte del saldo pendiente a regularizar. Pero sin la modificación oficial del contrato, el plazo no cambia y el plan no madura antes de la fecha originalmente pactada.
Requisitos para acortar el plazo del plan INVU: costos y cálculo del ajuste
Esta es la pregunta que más afecta la decisión. Reducir el plazo del plan siempre implica una cuota mensual más alta y un pago único el día del trámite. Conocer ambos costos antes de ir al INVU es indispensable para no llegar con sorpresas.
Cómo calcula el INVU el ajuste de cuota
Al migrar a un plazo menor, la cuota mensual sube porque el mismo monto de ahorro debe completarse en menos tiempo. El INVU calcula el ajuste como la diferencia entre lo que habría pagado mensualmente con el plan nuevo y lo que efectivamente pagó con el plan original, considerando los meses transcurridos. A ese resultado se le aplica una tasa de interés compuesto igual al rendimiento medio de los activos del INVU, que no es una tasa fija publicada y puede actualizarse hasta dos veces por año, según el Reglamento para el Sistema de Ahorro y Préstamo.
Por eso, el monto exacto del ajuste no puede calcularse sin revisar el contrato específico. El INVU emite una liquidación particular para cada caso. Solicite ese cálculo antes de la cita para saber exactamente cuánto llevar el día del trámite; sin ese monto disponible, el cambio no puede formalizarse en esa visita.
Los costos administrativos del trámite
Además del ajuste de cuotas y los intereses, el trámite tiene un costo administrativo de ₡2.066 con IVA incluido por cada contrato que se modifique, según la página de cambio de plan de ahorro y préstamo del portal del INVU. Todo debe cancelarse el mismo día de la cita, en efectivo o desde una cuenta del BCR. Le recomendamos confirmar con el INVU si existe alguna excepción de pago antes de la cita, e ir preparado con el monto exacto para completar el trámite en una sola visita.
¿Cuándo conviene acortar el plazo del plan INVU y cuándo no?
No siempre es la decisión más conveniente. Hay situaciones en que reducir el plazo acelera el acceso al préstamo de forma eficiente, y otras en que el costo financiero inmediato no justifica el beneficio de llegar antes a la meta. Los criterios siguientes le ayudan a evaluar su caso con claridad.
Señales de que acortar el plazo es una buena decisión
El cambio tiene sentido cuando su ingreso mejoró de forma estable y puede absorber una cuota mensual más alta sin comprometer su liquidez habitual. También cuando quiere acceder al préstamo del INVU en menos tiempo y la diferencia de meses que se elimina es significativa. Si el monto del ajuste que debe pagar es razonable comparado con el tiempo de espera que se elimina, la migración formal generalmente conviene.
Otro escenario favorable: si tiene ahorros disponibles para cubrir el ajuste sin recurrir a crédito externo, el desembolso del ajuste no compromete su liquidez y el beneficio de salir antes del período de ahorro puede ser considerable. En ese caso, la migración formal es una herramienta financiera eficiente.
Cuándo conviene pensarlo dos veces
Si el ajuste implica un pago único que compromete su estabilidad financiera inmediata, acortar el plazo puede crear un problema mayor que el que resuelve. Del mismo modo, si ya está en los últimos tramos del plan y la diferencia de tiempo restante es pequeña, el costo del trámite puede no justificarse. Un suscriptor que lleva 8 de 10 años, por ejemplo, enfrenta un ajuste calculado sobre muchos meses de diferencia acumulada y una espera restante muy corta.
Si su situación de ingresos puede cambiar próximamente, como en el caso de trabajadores independientes con proyectos variables o emprendedores en fases de transición, asumir una cuota mensual más alta puede generar problemas de continuidad en el plan. Analizar los números con calma antes de decidir es siempre mejor que actuar por urgencia.
Cómo acortar el plazo del plan INVU: pasos del trámite administrativo
Conocer los pasos exactos evita sorpresas el día de la cita y aumenta considerablemente la probabilidad de completar el trámite en una sola visita al INVU.
Documentos que debe llevar el día de la cita
El INVU no exige ningún formulario previo para este trámite. Lleve su cédula de identidad, pasaporte o DIMEX vigente y en buen estado. Si otra persona realiza el trámite en su nombre, debe presentar un poder notarial con una antigüedad máxima de un mes, conforme a los requisitos legales aplicables. Si el suscriptor es una persona jurídica, también debe presentarse la identificación del apoderado generalísimo.
El dinero para el ajuste de cuotas, los intereses correspondientes y el costo administrativo debe estar disponible ese mismo día, en efectivo o en una cuenta del BCR. Confirme el monto exacto con el INVU antes de la cita: es un paso que no puede saltarse si quiere completar el cambio en una sola visita.
Los pasos del trámite de principio a fin
- Verifique que cumple el plazo mínimo de ahorro continuo según la fecha de inicio de su contrato y que no tiene cuotas pendientes.
- Solicite al INVU o a un comisionista autorizado el cálculo exacto del ajuste de cuotas e intereses para su contrato específico.
- Prepare su identificación vigente y, si corresponde, el poder notarial de quien lo representará, con no más de un mes de emitido.
- Agende su cita a través del Sistema de Citas del sitio web del INVU. Los traspasos y cambios de plan de contratos de ahorro se atienden los martes y viernes de 8:00 a. m. a 12:45 p. m., según el portal del INVU.
- Preséntese puntualmente el día de la cita con todos los documentos y el monto disponible. El sistema contempla un período de gracia de cinco minutos; pasado ese tiempo, la cita se cancela automáticamente, según la sección de citas presenciales del portal del INVU.
- Cancele el ajuste de cuotas, los intereses y el costo administrativo de ₡2.066 con IVA incluido.
- El INVU valida los requisitos y formaliza la modificación del contrato en el sistema.
- Reciba la confirmación de la modificación al correo electrónico registrado en su cita.
Lo que un asesor especializado en planes INVU hace por usted antes del trámite
Llegar al INVU con los documentos correctos es una cosa. Llegar sabiendo exactamente si el cambio le conviene, con el cálculo claro de cuánto subirá su cuota y cuánto pagará de ajuste, es otra. Ahí es donde la asesoría especializada marca la diferencia entre un trámite que se completa y uno que genera más preguntas que respuestas.
Por qué ir al INVU sin asesoría puede salirle caro
Muchos suscriptores llegan a la Plataforma de Servicios del INVU sin haber solicitado previamente el cálculo del ajuste. El resultado es un trámite inconcluso: no pueden completar el cambio ese día porque no tienen el monto exacto disponible. Eso implica agendar una segunda cita, esperar disponibilidad y repetir el proceso con tiempo y costos adicionales.
El problema más frecuente, sin embargo, no es logístico sino financiero: decidir acortar el plazo sin haber comparado los escenarios reales. Cuántos meses se eliminan del plan, cuánto sube la cuota mensual, cuánto es el pago de ajuste y en cuánto tiempo se recupera ese desembolso son preguntas que deben responderse con números concretos antes de tomar la decisión. Actuar sin esa información puede resultar en un compromiso mensual que el suscriptor no estaba preparado para asumir.
Cómo trabajamos con suscriptores que quieren acortar su plazo
En Nueveporciento, Ricardo Audino Diaz revisa el estado actual del contrato y las condiciones específicas de cada suscriptor para determinar si el cambio es viable y si realmente conviene en su situación. Nueveporciento gestiona trámites relacionados con los Planes del INVU desde San Pedro.
La evaluación incluye calcular escenarios comparativos: quedarse en el plan actual versus migrar a uno más corto, con los números reales de cuota, ajuste y tiempo del contrato específico. La idea es que la decisión esté respaldada por datos concretos, no por estimaciones generales. Si quiere revisar si el cambio realmente le conviene antes de agendar cualquier cita en el INVU, puede contactarnos directamente para coordinar una consulta personalizada.
¿Le conviene acortar el plazo? Esto es lo que debe calcular primero
Acortar el plazo del plan INVU es un trámite concreto y viable, siempre que cumpla los requisitos de tiempo y mantenga los pagos al día. El proceso tiene pasos claros, un costo administrativo definido y una documentación sencilla. Lo que determina si es la decisión correcta no es si el trámite es posible en teoría, sino si los números respaldan el cambio en su situación particular.
La clave está en hacer los cálculos antes de presentarse al INVU: cuánto subirá la cuota mensual con el plan destino, cuánto tendrá que pagar de ajuste ese día y si su flujo de ingresos actual puede sostener ese compromiso. Un cambio bien calculado puede acercarle al préstamo varios años antes de lo previsto; uno mal evaluado puede crear una presión financiera que no estaba en el plan.
Si quiere avanzar directamente, el primer paso es solicitar el cálculo del ajuste al INVU y luego agendar su cita a través del Sistema de Citas del sitio web institucional. Si prefiere revisar primero si el cambio realmente le conviene con los datos de su contrato específico, en Nueveporciento estamos disponibles para acompañarle en ese análisis y, si decide avanzar, gestionar la modificación como comisionistas autorizados de los Planes del INVU San Pedro.
Preguntas frecuentes
¿Puedo solicitar el cálculo del ajuste antes de la cita en el INVU?
Sí, puede y debe solicitar el cálculo exacto del ajuste antes de la cita. El INVU emite una liquidación particular para cada caso y sin ese monto disponible no podrá formalizar el cambio en la visita; solicite el cálculo para saber exactamente cuánto llevar el día del trámite.
Si tuve una cuota atrasada dentro de los 24 meses, ¿pierdo la posibilidad de acortar el plazo?
Una cuota atrasada dentro de los 24 meses interrumpe la continuidad exigida y puede postergar la posibilidad de reducir el plazo. Un atraso pasado no invalida el contrato, pero sí afecta el cálculo de continuidad y puede desplazar la fecha en que el cambio es viable.
Los abonos extraordinarios reducen el tiempo del plan por sí solos?
No, los abonos extraordinarios por sí solos no cambian el plazo contractual del plan. Pagar más acelera la acumulación del monto, pero el plan madura sólo cuando se cumplen simultáneamente el tiempo establecido y el monto requerido; los abonos pueden complementar una migración formal, no sustituirla.
Qué ocurre si no llevo el monto exacto el día de la cita?
Si no lleva el monto exacto disponible, no podrá completar el cambio ese día y el trámite quedará inconcluso. Eso obliga a agendar otra cita y repetir el proceso; por eso es imprescindible obtener la liquidación del ajuste y presentarse con la identificación y el dinero correspondientes.