¿Podés usar el INVU para construir apartamentos de alquiler? La respuesta corta es sí, con condiciones importantes que conviene entender antes de comprometer un colón. El CredINVU contempla la construcción de vivienda multifamiliar en lote propio, y eso abre una puerta real para quien quiere desarrollar varios apartamentos con financiamiento respaldado por el Estado costarricense. El límite es de ₡75 millones por unidad habitacional, con un tope general de ₡120 millones para toda la solicitud, y el proyecto debe ser viable según el plan regulador del cantón donde está el terreno. Lo que muy poca gente sabe antes de avanzar es que el INVU no autoriza de forma expresa el alquiler como finalidad del crédito, y su Ley Orgánica incluye restricciones al dominio que pueden impedirte arrendar el inmueble durante hasta diez años.
Moverse en ese entramado regulatorio requiere más que leer el reglamento publicado en el sitio del INVU: también hay que entender cómo encajan el plan regulador municipal, el contrato de crédito específico y la declaración de finalidad que firmás al momento de la solicitud. Un error en cualquiera de esos frentes puede convertir un proyecto prometedor en un inmueble que no podés alquilar ni gravar durante años.
Por eso quienes buscan usar el INVU para construir apartamentos de alquiler se benefician de asesoría especializada en los Planes del INVU. Ricardo Audino Díaz, de Nueveporciento en San Pedro, trabaja con inversores a pequeña escala para estructurar el plan correcto desde el principio: verificar si el proyecto califica, identificar las restricciones concretas del contrato y anticipar cada requisito antes de comprometer tiempo y dinero. Este artículo explica qué dice exactamente el INVU, cuáles son los límites legales y financieros, qué documentos piden, y cuáles son los pasos concretos para avanzar con seguridad.
Puntos clave
- Sí aplica para multifamiliar: el CredINVU tiene una modalidad específica de construcción en lote propio para vivienda multifamiliar, sujeta al plan regulador del cantón.
- Tope por unidad: ₡75 millones por apartamento, con un límite general de ₡120 millones para toda la solicitud de crédito.
- El alquiler no es finalidad expresa: antes de firmar, hay que confirmar por escrito con el INVU si el arrendamiento posterior es compatible con el contrato.
- Restricción legal de hasta 10 años: la Ley Orgánica del INVU puede prohibir alquilar la vivienda adjudicada o financiada mientras estén vigentes las restricciones al dominio.
- Independientes tienen acceso: los trabajadores no asalariados pueden calificar con certificación de un Contador Público Autorizado, sin constancia salarial.
- Asesoría especializada es clave: un asesor con conocimiento profundo del INVU hace la diferencia entre un proyecto viable y uno que el INVU rechaza o que luego no podés alquilar.
¿Qué contempla realmente el CredINVU para vivienda multifamiliar?
El CredINVU tiene una modalidad específica llamada «construcción en lote propio para vivienda multifamiliar». Esta es la vía más directa para quien quiere construir dos o más unidades habitacionales en un mismo terreno con financiamiento del INVU. Para que el proyecto sea viable, el plan regulador del cantón donde se ubica el lote debe permitir expresamente ese tipo de uso residencial, con la densidad, cobertura y altura correspondientes.
El INVU fija un tope de ₡75 millones por unidad habitacional dentro del mismo proyecto, pero ese límite debe leerse junto con el tope general del CredINVU, que es de ₡120 millones independientemente del número de unidades. Si proyectás construir dos apartamentos, no recibirías ₡150 millones aunque los números por unidad lo permitieran: el monto aprobado será el menor entre el tope general de ₡120 millones, el 80% del avalúo del inmueble dado en garantía y la capacidad de pago demostrada por el solicitante. Esos tres filtros operan en simultáneo, y el más restrictivo define el monto final.
Un punto que genera confusión: las finalidades publicadas del CredINVU son compra de terreno, construcción, ampliación, compra de vivienda y cancelación de hipotecas. «Construcción para alquiler» no figura en esa lista. Eso no cierra automáticamente la puerta, pero sí significa que antes de firmar cualquier contrato hay que obtener del INVU una confirmación escrita sobre si el arrendamiento posterior es compatible con la declaración de finalidad y las condiciones de uso del inmueble. No es un portón cerrado: es una pregunta que hay que hacer por escrito y guardar la respuesta.
¿Puedo usar el INVU para construir apartamentos de alquiler sin restricciones legales?
No necesariamente, y la base legal es clara. El artículo 42 de la Ley Orgánica del INVU (Ley N.° 1788) establece que las viviendas adjudicadas o vendidas por el Instituto no pueden ser arrendadas, gravadas, embargadas, vendidas ni traspasadas mientras estén vigentes las restricciones al dominio. Esas restricciones pueden durar hasta diez años desde la fecha de adjudicación o venta, salvo autorización expresa de la Junta Directiva del INVU. Se recomienda consultar el texto consolidado de la Ley N.° 1788 disponible en la Asamblea Legislativa para verificar la redacción vigente del artículo.
La norma se refiere literalmente a viviendas «adjudicadas o vendidas» por el INVU. Para una vivienda únicamente financiada mediante CredINVU, sin adjudicación ni subsidio, el alcance de esa restricción debe verificarse en el contrato específico, en la escritura y en las anotaciones registrales del inmueble. Si el lote no fue adjudicado ni subsidiado por el INVU sino que es propiedad propia del solicitante, la restricción puede ser menor; pero el contrato de crédito puede incluir condiciones de ocupación que hay que revisar con cuidado antes de asumir que podés alquilar libremente.
El paso concreto para confirmar la viabilidad de tu proyecto específico es solicitar al INVU una confirmación escrita, por correo oficial o nota formal, sobre si el alquiler posterior es compatible con el programa bajo el cual se tramita el crédito. Ese mismo proceso debe complementarse con la revisión del plan regulador municipal para confirmar que el uso de suelo permite vivienda multifamiliar en ese lote particular. Este es exactamente el tipo de verificación previa donde un asesor con experiencia en los planes del INVU hace la diferencia: sabe qué preguntas hacerle al Instituto antes de comprometer un colón.
¿Cuánto financia el CredINVU y en qué condiciones para un proyecto de apartamentos?
El CredINVU financia entre ₡20 millones y ₡120 millones para construcción, con un plazo de 20 años y una tasa del 7% anual fija los primeros tres años y del 10% anual fija los 17 años restantes. Estas condiciones corresponden a las publicadas por el INVU; conviene confirmarlas directamente con la institución al momento de tramitar, ya que pueden actualizarse. El porcentaje financiable es hasta el 80% del valor del inmueble dado en garantía, según avalúo. La cuota mensual no puede superar el 50% del ingreso líquido del solicitante y, si corresponde, del codeudor.
Para un proyecto de dos o más apartamentos, la siguiente tabla resume cómo se aplican los topes:
| Criterio | Tope aplicable | Nota práctica |
|---|---|---|
| Por unidad habitacional | ₡75 millones | Todas las unidades en una sola solicitud |
| Límite general del crédito | ₡120 millones | Aplica sin importar cuántas unidades tenga el proyecto |
| Porcentaje financiable | 80% del avalúo | El avalúo lo realiza el INVU sobre el inmueble en garantía |
| Relación cuota-ingreso | Máximo 50% del ingreso líquido | Aplica sobre ingresos del solicitante y codeudor si los hay |
| Inversión previa del solicitante | Máximo 20% del monto solicitado | No debe superarse antes de formalizar el crédito |
Todos los desembolsos se realizan por etapas conforme al avance de la obra, bajo fiscalización institucional del INVU. No es un depósito único al inicio: el dinero llega conforme avanza la construcción y el INVU verifica cada etapa. Eso afecta directamente el flujo de caja del proyecto y debe planificarse desde el presupuesto inicial. Además, el solicitante debe asumir los timbres, los gastos legales y la comisión de fiscalización de obra que cobra el INVU, equivalente al 1,5% sobre el monto financiado.
¿Qué documentos y capacidad de pago exige el INVU para construir apartamentos de alquiler?
La solicitud de CredINVU para construcción multifamiliar requiere documentación del solicitante, del terreno y del proyecto. No basta con entregar papeles: el INVU valida la viabilidad urbanística y técnica del proyecto, la garantía ofrecida, el presupuesto de obra y la capacidad real de pago antes de aprobar cualquier crédito.
Documentación del proyecto y del terreno
- Identificación vigente del solicitante y del codeudor, si aplica.
- Informe registral y plano catastrado del terreno con visado municipal.
- Planos constructivos con sellos del CFIA y la municipalidad.
- Permiso de construcción en dos copias, o constancia municipal de que no se requiere.
- Presupuesto completo de obra en el formulario del INVU, firmado por el profesional responsable y el solicitante.
- Declaración jurada de todas las deudas vigentes, con saldo, cuota mensual y vencimiento.
- Certificación municipal de estar al día en impuestos y servicios.
- Récord crediticio del Centro de Información Crediticia de la SUGEF. El INVU evalúa este historial según sus propios criterios de aprobación; un asesor especializado puede orientarte sobre el umbral aplicable en tu caso concreto.
Demostración de ingresos
Para demostrar ingresos, los asalariados presentan una constancia salarial original del patrono con salario bruto, neto, deducciones, puesto, tipo de nombramiento, fecha de ingreso y situación de embargos. Los trabajadores independientes, que representan buena parte del perfil de inversor inmobiliario a pequeña escala, deben presentar una certificación de ingresos brutos y netos emitida por un Contador Público Autorizado, acompañada de documentos de respaldo. El INVU no exige ser asalariado formal para calificar, pero sí exige demostrar ingresos de forma documentada y verificable.
La regla del 50% de cuota-ingreso es el filtro más exigente para proyectos que se acercan al tope de ₡120 millones. La estrategia práctica es calcular la cuota estimada usando la tasa del 10% a 20 años antes de presentar la solicitud, para saber con certeza si los ingresos declarados son suficientes. Esa simulación evita sorpresas en la etapa de aprobación y permite ajustar el monto solicitado o incorporar un codeudor si los ingresos propios no alcanzan.
¿Qué permisos municipales necesitás antes de construir los apartamentos?
El certificado de uso de suelo es el primer paso, y es obligatorio antes de pedir cualquier permiso de construcción. Este documento lo emite la municipalidad del cantón donde está el lote y confirma si la zona permite vivienda multifamiliar o apartamentos, la densidad máxima, la cobertura, la altura permitida, los retiros frontales y laterales, y los requisitos de estacionamiento. Si el plan regulador no permite vivienda multifamiliar en ese lote, el proyecto es inviable antes de hablar con el INVU o con cualquier entidad financiera.
Con ese certificado, un arquitecto o ingeniero inscrito en el CFIA puede confirmar la cantidad viable de unidades, los metros de cobertura y los estacionamientos requeridos antes de preparar los planos definitivos. Los planos deben cumplir con la Ley de Construcciones, el Código Sísmico, las normas de accesibilidad, seguridad contra incendios, ventilación, manejo de aguas pluviales y residuales, y conexión con la vía pública. No debe iniciarse ninguna obra antes de obtener la licencia municipal: construir sin permiso tiene consecuencias legales directas que pueden paralizar el proyecto y generar multas o demolición.
Según la ubicación y las características del terreno, pueden intervenir otras instituciones. SETENA cuando el proyecto supera determinados umbrales o afecta zonas sensibles; el Ministerio de Salud y el Cuerpo de Bomberos para proyectos multifamiliares; el MOPT si el lote colinda con una ruta nacional; el INVU o la municipalidad para alineamientos de ríos y quebradas; y la Comisión Nacional de Prevención de Riesgos si el terreno tiene pendientes superiores al 25%. La ruta práctica es solicitar el certificado de uso de suelo con el número de finca y el plano catastrado, y dejar que el profesional del CFIA confirme todos los requisitos específicos antes de comprometer recursos.
Pasos concretos para tramitar el CredINVU si querés construir apartamentos de alquiler
El proceso tiene dos fases claras: verificar la viabilidad antes de presentar la solicitud, y reunir los documentos para ejecutar el trámite. Saltarse la primera fase es el error más común y el más costoso.
Paso 1: Solicitá a la municipalidad el certificado de uso de suelo para vivienda multifamiliar o apartamentos en el lote específico. Con el número de finca y el plano catastrado podés hacer ese trámite antes de contactar al INVU, y el resultado te confirmará si el proyecto es urbanísticamente viable desde el principio.
Paso 2: Consultá al INVU por escrito, mediante correo oficial o nota formal, si el alquiler posterior es compatible con el programa bajo el cual tramitarías el crédito. Guardá la respuesta escrita: es el documento que te protege si más adelante surge una interpretación distinta del contrato.
Paso 3: Calculá la cuota estimada usando la tasa del 10% anual a 20 años sobre el monto que pensás solicitar. Compará esa cuota con el 50% de tu ingreso líquido mensual. Si no alcanza, evaluá incorporar un codeudor o ajustar el monto del proyecto.
Paso 4: Contratá al profesional del CFIA para preparar los planos y, si sos trabajador independiente, al Contador Público Autorizado para certificar tus ingresos. Reuní todos los documentos del terreno, del proyecto y de las deudas vigentes.
Paso 5: Presentá la solicitud ante el INVU con el presupuesto de obra en el formulario institucional y esperá el avalúo y la aprobación crediticia. Ese proceso puede tomar varias semanas, así que incorporalo en tu cronograma desde el inicio para no afectar el arranque de la obra.
Paso 6: Una vez aprobado el crédito, ejecutá la obra conforme al cronograma acordado. Los desembolsos se hacen por etapas bajo fiscalización del INVU, por lo que el flujo de caja del proyecto debe planificarse con anticipación para no detener la obra al pasar de una etapa a la siguiente.
¿Qué alternativas existen si el CredINVU no es la vía correcta para tu proyecto?
Si el monto del CredINVU no alcanza para el proyecto o si el perfil del solicitante no cumple los requisitos crediticios, los Planes de Ahorro y Préstamo del INVU pueden ser una ruta más accesible. Según información del INVU, en esta modalidad el solicitante ahorra entre el 25% y el 35% del valor total del proyecto durante un plazo de entre 2 y 10 años, y el Instituto financia el porcentaje restante sin fiadores ni constancias salariales de un patrono; los rangos exactos varían según la modalidad específica. Para inversores que tienen tiempo de planificar y que no tienen urgencia inmediata de construir, esta modalidad puede dar acceso a financiamiento que el banco convencional negaría.
Nueveporciento, con base en San Pedro, trabaja con este perfil de inversor: personas que tienen un lote, que generan ingresos de forma independiente y que quieren construir para generar renta pasiva con respaldo estatal. Ricardo Audino Díaz ayuda a determinar si el CredINVU o un Plan de Ahorro y Préstamo es la modalidad más conveniente según el perfil económico de cada caso, a estructurar la documentación de ingresos para trabajadores independientes y a identificar las restricciones del contrato antes de firmar.
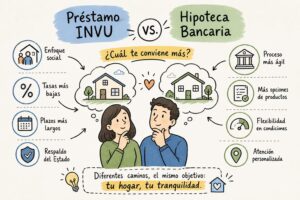
También existen otras vías de financiamiento para inversores inmobiliarios en Costa Rica: cooperativas de crédito, financieras privadas y combinaciones de recursos propios con crédito institucional. La ventaja concreta del INVU frente a esas opciones es clara: garantía del Estado costarricense, ausencia de fiadores y tasas fijas conocidas desde el inicio. Dicho esto, si el proyecto de renta es a gran escala o tiene propósito puramente comercial, puede existir mejor encaje en productos de banca de desarrollo o crédito corporativo que en el CredINVU, diseñado como financiamiento habitacional con límites propios de ese propósito.
Antes de firmar, consultá con quien conoce el INVU por dentro
La diferencia entre un proyecto viable y uno que el INVU rechaza, o que luego enfrenta problemas de restricciones al dominio, está en los detalles del contrato y la modalidad elegida. Un asesor bancario genérico no conoce los límites por unidad del CredINVU, las restricciones al dominio de la Ley Orgánica, ni las preguntas correctas que hay que hacerle al INVU antes de avanzar. La asesoría especializada no es un lujo: es la diferencia entre comprometer años de ahorro en un proyecto que no podés alquilar y estructurar uno que genera renta pasiva con respaldo estatal desde el primer día.
Ricardo Audino Díaz, asesor en Planes del INVU desde San Pedro, trabaja con inversores a pequeña escala que quieren construir y generar renta pasiva. Nueveporciento ayuda a determinar si el CredINVU o un Plan de Ahorro y Préstamo es la ruta correcta para cada perfil, a preparar la documentación de ingresos para trabajadores independientes y a anticipar cada restricción antes de que se convierta en un problema. El conocimiento detallado de todas las modalidades disponibles, incluyendo las básicas, maduras y avanzadas, es lo que diferencia esta asesoría de una orientación genérica.
Si tenés un lote y querés saber si tu proyecto de apartamentos puede financiarse con el INVU, podés consultar con Nueveporciento antes de firmar cualquier documento, contratar profesionales o comprometer recursos. Ese paso previo puede ahorrarte meses de trámites y miles de colones en errores evitables.
Preguntas frecuentes
¿Qué costos adicionales debo considerar además del monto del crédito?
Debés considerar timbres, gastos legales y la comisión de fiscalización de obra del INVU, que equivale al 1,5% sobre el monto financiado. Además, el solicitante puede tener que aportar hasta un 20% de la inversión previa antes de formalizar el crédito y asumir los desembolsos por etapas que afectan el flujo de caja.
¿Cómo influye el avalúo del inmueble en el monto que el INVU aprobará?
El avalúo influye directamente porque el INVU financia hasta el 80% del valor del inmueble dado en garantía. Ese 80% compite con el tope general de ₡120 millones y con la capacidad de pago del solicitante; el filtro más restrictivo entre esos tres define el monto final aprobado.
Si soy trabajador independiente, qué documentación específica me piden para demostrar ingresos?
Como trabajador independiente debés presentar una certificación de ingresos brutos y netos emitida por un Contador Público Autorizado, acompañada de documentos de respaldo. El INVU acepta este mecanismo en lugar de la constancia salarial del patrono, pero valida esos ingresos según sus propios criterios de aprobación.
Cuánto tiempo puede tardar la aprobación y cómo se realizan los desembolsos durante la obra?
La aprobación puede tomar varias semanas y los desembolsos se realizan por etapas conforme al avance de la obra, bajo fiscalización del INVU. Es imprescindible incorporar esos plazos en el cronograma del proyecto porque el dinero no se entrega de una sola vez y la fiscalización condiciona cada desembolso.