Cómo empezar a ahorrar para una vivienda propia en Costa Rica requiere resolver cuatro preguntas en orden: ¿cuánto vale la casa que buscas?, ¿qué porcentaje debes reunir con tu propio ahorro?, ¿cuánto debes depositar cada mes según tu plazo?, y ¿en qué instrumento guardas ese dinero mientras tanto? Con esas cuatro respuestas sobre la mesa, el plan se convierte en aritmética, no en incertidumbre.
Muchas personas no empiezan porque no saben por dónde hacerlo, no necesariamente por falta de disciplina. Si ya estás leyendo esto, tienes la mitad del trabajo hecho. El resto de este artículo desarrolla cada paso con números reales del mercado costarricense en 2026, opciones concretas de instrumentos de ahorro y una ruta de acción para la semana que viene. Entre esas opciones, los Planes de Ahorro y Préstamo del INVU son una alternativa estructurada y accesible, disponible hoy en el país, que Ricardo Audino Diaz asesora desde San Pedro con conocimiento directo del programa.
Puntos clave
- Define tu meta primero: el precio mediano de una vivienda en Costa Rica ronda los ₡130 millones en 2026, pero varía significativamente por provincia.
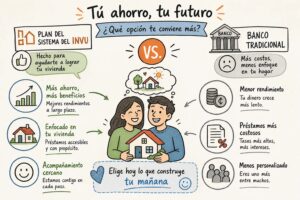
- La cuota inicial depende del financiamiento: la banca comercial exige entre un 10% y un 20%, mientras que el Plan INVU requiere ahorrar entre el 25% y el 35%; las condiciones de elegibilidad varían según el perfil del solicitante.
- La fórmula es simple: meta de ahorro dividida entre los meses del plazo te da tu cuota mensual mínima.
- El instrumento importa: combina certificados de depósito a plazo escalonados, fondos de renta fija y un fondo líquido según tu horizonte de tiempo.
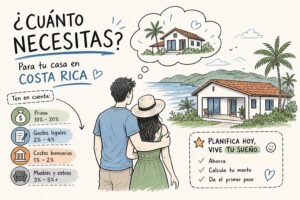
- Los gastos de cierre se olvidan: reserva entre un 3% y un 5% adicional del valor del inmueble para escritura, registro e impuestos.
- El Estado puede ayudarte: el programa Ahorro-Bono-Crédito del BANHVI combina tu esfuerzo de ahorro con un subsidio no reembolsable y un crédito hipotecario.
¿Cómo empezar a ahorrar para una vivienda propia: cuánto necesitas reunir?
Antes de definir cualquier cuota mensual, necesitas anclar un número concreto: el precio de la vivienda que buscas y el porcentaje que debes poner de tu bolsillo. Sin ese ancla, el ahorro se vuelve vago y es muy fácil abandonarlo.
El precio real de una vivienda en Costa Rica en 2026
El precio mediano nacional de una vivienda se ubica cerca de los ₡130 millones en 2026, según una muestra de más de 8.263 anuncios activos en portales inmobiliarios. Esos son precios de oferta, no necesariamente precios finales de compraventa. Dicho esto, el número esconde diferencias provinciales muy importantes que determinan qué tan lejos o cerca estás de tu meta.
| Provincia | Precio mediano aproximado | Equivalente en USD* |
|---|---|---|
| Guanacaste | ₡187 millones | US$407.000 |
| Puntarenas | ₡144 millones | US$313.000 |
| Heredia | ₡140 millones | US$304.000 |
| San José | ₡138 millones | US$300.000 |
| Alajuela | ₡125 millones | US$272.000 |
| Cartago | ₡85 millones | US$185.000 |
| Limón | ₡70 millones | US$152.000 |
*Conversión aproximada usando ₡460 por US$1 (octubre 2026). Precios corresponden a medianas de anuncios activos, no a precios finales de compraventa.
Un detalle que muchas personas ignoran: el precio que aparece en el anuncio no siempre coincide con el valor del avalúo, que es el número que usa el banco o el INVU para calcular el financiamiento. Si el avalúo resulta menor que el precio pactado, el comprador asume la diferencia de su bolsillo. Para quienes buscan su primera vivienda, Cartago (₡85M) y Alajuela (₡125M) son referencias accesibles con las que vale la pena trabajar los números desde el inicio.
Cuota inicial versus prima bancaria: no es lo mismo para todos
La banca comercial tradicional financia hasta el 90% del avalúo, lo que significa que debes tener entre el 10% y el 20% disponible antes de solicitar el crédito hipotecario en Costa Rica. Además de ese porcentaje, el banco exige historial crediticio aprobado, constancias salariales verificables y, en muchos casos, fiadores con patrimonio suficiente.
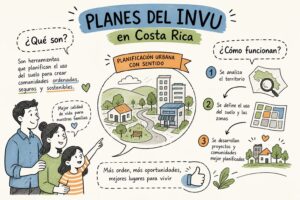
El Plan del INVU funciona distinto. El comprador ahorra entre el 25% y el 35% del valor total del inmueble durante un plazo de 2 a 10 años, y a cambio accede a un financiamiento estatal que cubre el saldo restante. Las condiciones específicas de elegibilidad, incluyendo el análisis de ingresos y las garantías requeridas, varían según el perfil del solicitante y la modalidad del plan; conviene verificarlas directamente con el INVU o con un asesor especializado. Esa diferencia con la banca no es menor: define cuándo debes empezar, a qué ritmo debes ahorrar y qué tan accesible es el proceso para tu perfil económico real.
¿Cuánto deberías ahorrar cada mes según tu plazo?
Una vez que tienes el precio objetivo y el porcentaje que te corresponde reunir, el cálculo de la cuota mensual es directo. No necesitas un asesor para hacer esta primera estimación; sí lo necesitarás para afinarla.
La fórmula básica para calcular tu meta mensual de ahorro para vivienda
El proceso tiene tres pasos. Primero, define el precio objetivo de la vivienda. Segundo, calcula el monto que debes reunir según el tipo de financiamiento que eliges: entre el 25% y el 35% con el INVU, o entre el 10% y el 20% con la banca si calificas. Tercero, divide ese monto entre la cantidad de meses de tu plazo.
La fórmula es: Meta de ahorro ÷ Meses del plazo = Cuota mensual mínima. A esa cifra agrégale un colchón adicional para los gastos de formalización, que detallamos más adelante. El resultado es tu número de arranque.
Ejemplos reales según distintos perfiles y plazos
Para que los números dejen de ser abstractos, considera estos tres casos concretos. En todos se asume un porcentaje de ahorro del 30% del valor de la vivienda, dentro del rango del Plan INVU:
- Caso A: casa en Alajuela a ₡125M, meta del 30% = ₡37,5M, plazo de 5 años (60 meses): cuota mensual de ₡625.000.
- Caso B: la misma meta de ₡37,5M pero en un plazo de 10 años (120 meses): cuota mensual de ₡312.500.
- Caso C: casa en Cartago a ₡85M, meta del 30% = ₡25,5M, plazo de 7 años (84 meses): cuota mensual de ₡303.571.
La conclusión es clara: el plazo importa tanto como el monto. Quien empieza antes tiene cuotas más bajas y llega a la misma meta. Quien posterga la decisión no solo espera más tiempo, sino que a veces termina necesitando cuotas que ya no caben en su presupuesto mensual.
¿Dónde guardar el fondo para vivienda mientras ahorras?
Ahorrar sin elegir bien el instrumento tiene un costo real. El dinero guardado en una cuenta corriente sin rendimiento pierde poder adquisitivo con la inflación. Elegir bien significa equilibrar liquidez y rendimiento según cuánto tiempo falta para usar ese dinero.
Opciones disponibles en el mercado costarricense
Las cuentas de ahorro remuneradas ofrecen liquidez inmediata, pero su rendimiento es bajo. Son útiles para el fondo de emergencia y para los gastos previstos en menos de doce meses, no para acumular la meta de vivienda.
Los certificados de depósito a plazo (CDP) escalonados ofrecen una tasa fija conocida de antemano. El inconveniente es que no tienen liquidez hasta el vencimiento, aunque por eso mismo pagan más. En 2026, un CDP competitivo en colones a doce meses rinde entre un 5,40% y un 5,58% anual bruto en los bancos más grandes del país, según comparativas publicadas por entidades del sistema financiero nacional.
Los fondos de renta fija o mixtos permiten diversificación entre emisores y plazos. Los fondos abiertos permiten reembolsos en hasta dos días hábiles, lo que los hace más flexibles que un CDP para quien necesita acceso antes del vencimiento.
Cuál elegir según tu horizonte de tiempo
La estrategia más eficiente combina instrumentos en lugar de apostar todo a uno solo. Para un plazo de tres años o menos, prioriza certificados de depósito a plazo de corto y mediano plazo más un fondo de corto plazo con alta liquidez. Para un horizonte de cuatro a siete años, combina certificados de depósito escalonados con fondos de renta fija. Para plazos mayores de siete años, puede justificarse mayor exposición a fondos mixtos con algo de variabilidad.
Una nota crítica que pocos mencionan: invierte en la misma moneda de tu meta. Si la casa se paga en colones, ahorra en colones. Invertir en dólares introduce riesgo cambiario que puede desbaratar el plan si el tipo de cambio se mueve en tu contra justo cuando más lo necesitas.
El Plan INVU: cuando tu ahorro tiene un destino claro desde el primer día
Ahorrar de forma libre tiene un riesgo conocido: el dinero acumulado puede terminar en un viaje, en una emergencia o en una compra impulsiva. El Plan de Ahorro y Préstamo del INVU reduce ese riesgo porque desde el primer día el ahorro tiene un único destino posible: tu vivienda.
Cómo funciona el sistema de ahorro y préstamo del INVU
El plan funciona en dos etapas. Durante la primera, el participante ahorra de forma disciplinada durante un plazo de entre dos y diez años, acumulando entre el 25% y el 35% del valor del inmueble que desea adquirir. Durante la segunda, el INVU financia el saldo restante mediante un préstamo estatal de hasta el 75% del valor del bien. La tasa de interés parte desde aproximadamente un 7% anual fija, sin el riesgo de que suba después de un período inicial como ocurre en muchos productos bancarios.
Lo que distingue al plan de una hipoteca bancaria convencional es su perfil de acceso: está diseñado para personas que no pueden demostrar ingresos fijos de forma convencional, como trabajadores independientes, emprendedores y comerciantes. Dicho esto, el INVU sí realiza un análisis de capacidad de pago y de elegibilidad antes de aprobar el financiamiento; las condiciones exactas conviene verificarlas directamente con la institución o con un asesor autorizado. Los planes existen en tres modalidades:
- Básico: parte desde cero en la etapa de ahorro.
- Avanzado: tiene buena parte del ahorro ya acumulado y reduce el tiempo de espera.
- Maduro: ya completó la etapa de ahorro y puede iniciar el trámite del financiamiento de inmediato.
Por qué la asesoría marca la diferencia al escoger la modalidad
No todos los planes son iguales ni sirven para el mismo perfil. El monto mensual que comprometes, el plazo que eliges y la modalidad que seleccionas determinan cuándo puedes acceder al préstamo y en qué condiciones. Una elección equivocada puede significar años adicionales de espera o un monto financiado menor al que podrías haber obtenido.
Ricardo Audino Diaz, asesor en Planes del INVU con base en San Pedro, trabaja con cada cliente para identificar la modalidad que se ajusta mejor a su situación real: la que acorta el plazo y optimiza el monto financiado. Si el flujo de caja mejora durante el proceso, también es posible cambiar de plan para reducir el plazo sin tener que gestionar la burocracia solo. El equipo de Planes del INVU San Pedro acompaña ese proceso de principio a fin. La recomendación es explorar esta opción antes de abrir una cuenta de ahorro libre, no después de haber acumulado varios años sin un destino claro.
¿Qué gastos adicionales debes incluir en tu plan desde el inicio?
Los gastos de cierre son el punto ciego de casi todos los planes de ahorro para vivienda. Muchas personas llegan a su meta, creen que tienen todo listo, y se encuentran con una factura adicional que no presupuestaron. Ese error se corrige fácil si se contempla desde el primer día.
Los costos que nadie menciona al principio
En Costa Rica, los gastos de formalización de una compraventa incluyen varios conceptos que se suman al precio del inmueble. El impuesto de traspaso representa el 1,5% del valor de la operación, calculado sobre el mayor entre el precio declarado y el valor fiscal registrado. Los honorarios notariales y de abogado rondan entre el 1% y el 1,5% más un 13% de IVA sobre esos honorarios, lo que en la práctica equivale a cerca del 1,41% efectivo. Los timbres y derechos registrales suman entre un 0,5% y un 0,85% adicional. En total, solo los costos básicos de formalización representan entre un 3% y un 4% del valor del inmueble; si se suman gastos extraordinarios, el rango puede alcanzar hasta un 4,5%–6,5%.
Además, hay que prever el costo del avalúo del inmueble, que corre por cuenta del comprador y que el banco o el INVU exigen como condición del financiamiento. También aparecen en el primer año el impuesto de bienes inmuebles y las conexiones de servicios, gastos que suelen llegar justo cuando el fondo de ahorro ya está comprometido.
Cómo integrar estos costos en tu presupuesto de ahorro
La recomendación práctica es sumar entre un 3% y un 5% adicional al valor del inmueble como reserva exclusiva para gastos de cierre. Para una casa de ₡125 millones, eso significa apartar entre ₡3,75 millones y ₡6,25 millones adicionales a la cuota inicial. Este dinero debe guardarse en un instrumento separado del ahorro principal, con alta liquidez, para no mezclar las cuentas ni arriesgar el certificado de depósito principal antes de su vencimiento.
¿Hay ayudas del Estado que puedas combinar con tu ahorro?
El esfuerzo de ahorro propio no tiene que ser la única fuente de recursos. El Estado costarricense ofrece subsidios habitacionales que pueden complementar tu plan y reducir el monto que debes acumular.
El Bono Familiar de Vivienda del BANHVI
El Bono Familiar de Vivienda es un subsidio estatal no reembolsable: no se devuelve ni se paga como un préstamo. Puede utilizarse para comprar una vivienda existente, adquirir un lote y construir, o mejorar una vivienda propia mediante el Bono de Reparación, Ampliación, Mejoras o Terminación. El monto varía según el nivel de ingresos del hogar; para las familias de menores recursos puede acercarse a los ₡9,7 millones, según información oficial del BANHVI y del MIVAH.
Los requisitos generales incluyen no tener vivienda propia, no haber recibido el bono antes, pertenecer a un núcleo familiar constituido y tener ingresos dentro del límite establecido. Para 2026, ese tope ronda los ₡1.940.076 mensuales, aunque se actualiza periódicamente. El trámite se realiza a través de una entidad autorizada por el BANHVI y es gratuito; no hay que pagar a ningún intermediario por gestionarlo.
El programa Ahorro-Bono-Crédito: la combinación más potente
El programa conocido como ABC combina las tres herramientas en un solo proceso: el ahorro previo de la familia, el bono del BANHVI y un crédito hipotecario. La familia firma un contrato de ahorro con una entidad autorizada, cumple la meta de acumulación en el plazo acordado, y luego postula al bono y al crédito complementario. Es la opción adecuada para hogares que no califican solo con el subsidio, pero pueden demostrar disciplina de ahorro y asumir una cuota mensual de deuda.
Un punto importante: estos subsidios se tramitan únicamente a través de entidades autorizadas por el BANHVI. Confirmar la elegibilidad antes de diseñar el plan de ahorro para vivienda evita frustraciones después de meses de acumulación. El tiempo de aprobación puede extenderse hasta 180 días hábiles en procesos ordinarios, según los tiempos reportados por entidades autorizadas, aunque el plazo varía según la complejidad del expediente. Conviene iniciar el trámite con anticipación suficiente.
Pasos concretos para arrancar tu plan de ahorro esta semana
La información sin acción no cambia nada. Esta sección convierte todo lo anterior en una ruta de siete días con pasos específicos y en orden.
Del diagnóstico financiero a la primera cuota depositada
- Calcula tu ingreso mensual neto familiar y lista tus gastos fijos actuales. La diferencia es tu margen de ahorro disponible.
- Define la provincia y el tipo de vivienda que buscas. Usa los precios medianos de la tabla como punto de partida para tu precio objetivo.
- Decide el tipo de financiamiento: Plan INVU o banca comercial. Sé honesto sobre tu perfil y consulta los requisitos específicos de cada opción antes de comprometerte.
- Aplica la fórmula: meta de ahorro dividida entre los meses de tu plazo. Ese es tu número mínimo mensual para empezar a ahorrar para la vivienda.
- Separa entre un 3% y un 5% del precio objetivo como reserva de gastos de cierre y guárdala en un instrumento líquido distinto al ahorro principal.
- Elige el instrumento según tu horizonte: certificados de depósito escalonados más un fondo de corto plazo para plazos menores de tres años; combina con fondos de renta fija para plazos de cuatro a siete años.
- Si el Plan INVU es tu ruta, comunícate con Ricardo Audino Diaz, Planes del INVU San Pedro, para evaluar qué modalidad (básica, avanzada o madura) se ajusta mejor a tu situación antes de comprometer cualquier monto.
Cómo mantener el plan sin que se diluya con el tiempo
Revisar el avance del plan cada trimestre es suficiente para mantenerlo en curso. La pregunta que debes responder en cada revisión es simple: ¿se depositó la cuota mensual sin excepción? Si el ingreso familiar sube durante el proceso, la decisión correcta es aumentar la cuota para acortar el plazo, no aumentar el gasto corriente.
El error más común no es dejar de ahorrar de golpe: es romper un certificado de depósito o retirar un fondo antes de tiempo para cubrir algo que en realidad era prescindible. El costo de ese retiro anticipado, en penalizaciones y rendimiento perdido, suele superar el valor del gasto que justificó la ruptura. El fondo de vivienda debe ser intocable salvo para la vivienda misma.
El primer paso es el más difícil
Saber cómo empezar a ahorrar para una vivienda propia no requiere un proceso complicado, pero sí tres decisiones claras desde el inicio: cuánto debes reunir, en cuánto tiempo y dónde guardar ese dinero. Sin esas tres respuestas ancladas en números reales, el esfuerzo mensual pierde dirección y se diluye con el tiempo.
El Plan de Ahorro y Préstamo del INVU resuelve gran parte de esa incertidumbre porque convierte el ahorro libre en un compromiso con un destino concreto de financiamiento. Desde el primer depósito, el dinero tiene una sola función posible. La asesoría de Ricardo Audino Diaz en Planes del INVU San Pedro añade otro elemento clave: que la modalidad que eliges sea la más conveniente para tu perfil y no simplemente la primera que aparece en una búsqueda rápida.
Si llevas tiempo postergando la decisión de armar tu plan de ahorro para la vivienda propia, este es el momento de sentarte, abrir una hoja de cálculo y correr los números. El paso más difícil de construir un fondo para vivienda no es mantenerlo: es empezarlo. Hoy tienes todo lo que necesitas para dar ese primer paso.
Preguntas frecuentes
¿Por qué debo ahorrar en colones si la casa la quiero en Costa Rica?
Debes ahorrar en colones cuando la meta es una vivienda pagada en colones porque evita el riesgo cambiario; si el tipo de cambio se mueve en tu contra justo al necesitar el dinero, tu plan puede desbaratarse. Recomiendo mantener la moneda de la meta para que las variaciones del dólar no alteren la capacidad real de compra de tu ahorro.
¿Qué sucede si el avalúo resulta menor que el precio pactado por la vivienda?
Si el avalúo es menor que el precio pactado, el comprador asume la diferencia de su bolsillo. Esto puede aumentar la cuota inicial necesaria y por eso conviene calcular la meta de ahorro con el avalúo potencial en mente y prever una reserva adicional.
¿Cómo debo separar la reserva para gastos de cierre del ahorro principal?
Debes guardar la reserva para gastos de cierre en un instrumento distinto y con alta liquidez para no mezclar cuentas ni tener que romper certificados de depósito. Recomiendo apartar entre un 3% y un 5% del precio objetivo en un fondo líquido separado para cubrir impuestos, honorarios notariales, timbres y avalúo.
¿Cuánto puede tardar la aprobación del programa Ahorro-Bono-Crédito (ABC)?
La aprobación del programa ABC puede tardar hasta 180 días hábiles en procesos ordinarios. Conviene iniciar el trámite con suficiente anticipación porque los tiempos varían según la complejidad del expediente y se gestionan únicamente a través de entidades autorizadas por el BANHVI.