Para comprar casa en Costa Rica necesitas tener ahorrado entre el 25% y el 35% del valor total de la propiedad. Ese rango cubre el pago inicial que exige el banco o la entidad financiera, más los gastos de cierre que muy pocas personas consideran antes de empezar a buscar. Un ejemplo rápido: si la casa cuesta ₡60 millones, tu meta de ahorro real está entre ₡15 y ₡21 millones antes de firmar cualquier documento. Si te preguntas cuánto dinero necesitás ahorrar para comprar una casa, la respuesta siempre es más alta de lo que circula en redes.
Este artículo desglosa ese número con simulaciones para tres precios de vivienda distintos, te muestra cuánto necesitás guardar por mes según tu plazo y explica cómo el modelo del INVU puede reducir ese esfuerzo inicial sin necesidad de fiadores ni constancias salariales. Si estás en la fase de planificación, estas cifras te dan una hoja de ruta concreta desde hoy.
Lo que debés saber antes de empezar
- Meta total de ahorro: El rango realista es entre el 25% y el 35% del valor de la vivienda, no solo la prima que pide el banco.
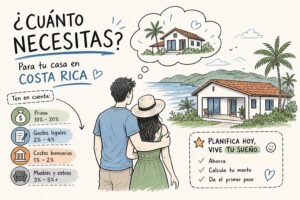
- Gastos de cierre: Suman entre un 3% y un 5% adicional del precio y muy pocas personas los incluyen en su presupuesto inicial.
- Alternativa sin fiadores: Los Planes de Ahorro y Préstamo del INVU permiten financiar hasta el 75% del valor del inmueble sin exigir constancias salariales ni fiadores para suscribir el plan; al solicitar el crédito, el INVU puede requerir documentación adicional según el caso.
- Simulación práctica: Para una vivienda de ₡60 millones en 4 años, la cuota mensual de ahorro equivale a aproximadamente ₡312.500 (meta del 25%, plazo de 4 años, 48 cuotas).
- Trabajadores independientes: El modelo del INVU evalúa tu historial de ahorro dentro del plan, no tu tipo de contrato laboral, lo que abre el acceso a quienes los bancos rechazan.
¿Cuánto debés tener ahorrado antes de buscar casa?
La respuesta corta es que el número real siempre es más alto que el que circula en redes. La mayoría de las personas calcula únicamente la prima, pero esa cifra es solo la parte más visible de lo que vas a necesitar el día del cierre.
El pago inicial no es todo lo que necesitás
La prima es el porcentaje del precio que no financia el banco. Además de esa prima existen los gastos de compraventa: impuesto de traspaso, honorarios notariales, derechos de registro, tasación bancaria y certificaciones. Estos rubros suman entre un 3% y un 5% adicional sobre el precio de la propiedad. Ignorarlos es el error más frecuente que comete quien compra por primera vez, y puede dejarte sin fondos suficientes justo cuando más los necesitás.
Si planificás con base únicamente en la prima, llegás al momento del cierre y descubrís que te faltan entre ₡1.5 y ₡4 millones. Esa brecha aplica para viviendas en el rango de ₡30 a ₡120 millones: en una casa de ₡30 millones los gastos de cierre al 5% suman ₡1.5 millones, y en una de ₡120 millones suben a ₡6 millones, de los cuales ₡4 millones adicionales son los que más sorprenden a quienes no los presupuestaron. Por eso, la meta de ahorro siempre debe incluir ambos componentes desde el primer mes de planificación.
Por qué el 25% es el piso mínimo realista
El razonamiento es directo: si el banco financia el 80% del avalúo y los gastos de cierre representan el 5% del precio, el comprador necesita el 20% de prima más ese 5%, para un total del 25% del valor de la propiedad. En inmuebles donde el avalúo bancario resulta menor que el precio pactado, esa cifra puede subir sin previo aviso, porque el banco financiará el 80% del avalúo, no del precio acordado. Esa diferencia también la tenés que cubrir vos.
Por eso es prudente apuntar al 30% en lugar del mínimo del 25%. Ese margen adicional protege tu plan si el avalúo no coincide con el precio de compra o si aparecen gastos imprevistos durante el proceso.
Los gastos que la mayoría no calcula al comprar
Los gastos asociados a la compraventa de un inmueble en Costa Rica son fijos y obligatorios, pero muy pocas personas los incluyen en su presupuesto. Aquí están desglosados con cifras concretas usando como ejemplo una vivienda de ₡60 millones.
Impuesto de traspaso, notaría y Registro Nacional
El impuesto de traspaso equivale al 1.5% del mayor valor entre el precio declarado y el valor fiscal registral. Para una casa de ₡60 millones, ese impuesto representa ₡900.000. Los derechos de registro y timbres suman aproximadamente entre el 0.5% y el 0.85%, es decir, entre ₡300.000 y ₡510.000 adicionales.
Los honorarios notariales se calculan de forma progresiva por tramos. Para una propiedad de ₡60 millones, el honorario base ronda ₡750.000 a ₡900.000 antes de aplicar el IVA del 13%. Aplicado ese impuesto, el total de los honorarios oscila entre ₡847.000 y ₡1.017.000. Solo estos tres rubros suman entre ₡1.9 y ₡2.7 millones en conjunto.
Tasación, estudio registral y reserva para imprevistos
El avalúo bancario, que el comprador debe pagar cuando hay financiamiento, cuesta entre ₡100.000 y ₡300.000 según la ubicación, el tipo y el tamaño del inmueble. El estudio registral y las certificaciones necesarias suman aproximadamente entre ₡50.000 y ₡150.000 más.
| Concepto | Rango aproximado (vivienda ₡60 millones) |
|---|---|
| Impuesto de traspaso (1.5%) | ₡900.000 |
| Registro y timbres (0.5%–0.85%) | ₡300.000–₡510.000 |
| Honorarios notariales + IVA | ₡847.000–₡1.017.000 |
| Tasación bancaria | ₡100.000–₡300.000 |
| Estudio registral y certificaciones | ₡50.000–₡150.000 |
| Reserva para imprevistos (1%) | ₡600.000 |
| Total estimado de gastos | ₡2.8–₡3.5 millones |
Esos números confirman que reservar el 5% del precio para gastos de cierre es una provisión razonable. Si querés ir con más margen de seguridad, provisioná el 6% y dormís tranquilo el día de la firma.
¿Cuánto pago inicial exigen bancos, cooperativas e INVU?
No todas las entidades financieras miden el acceso al crédito con el mismo criterio. El porcentaje de prima que debés aportar varía de forma significativa según a quién le pidás el financiamiento.
Lo que financian los bancos y cooperativas tradicionales
Los bancos estatales y privados en Costa Rica financian normalmente entre el 70% y el 90% del avalúo, lo que implica primas de entre el 10% y el 30%. Algunas entidades ofrecen financiamiento de hasta el 95% en condiciones muy específicas, pero ese beneficio no está disponible para todos los perfiles. Para compradores sin empleo formal, con historial crediticio limitado o con ingresos variables, la prima exigida sube con frecuencia al 30% o más, y la aprobación se complica considerablemente.
Las cooperativas tampoco tienen un porcentaje único: el monto financiable depende del avalúo, la capacidad de pago verificada y el perfil del solicitante. En general, si no podés presentar constancia salarial o tus ingresos fluctúan, el proceso en banca tradicional se vuelve mucho más largo y con mayor incertidumbre en el resultado.
Tabla comparativa: prima requerida según entidad
Los rangos de la siguiente tabla reflejan las condiciones generales del mercado costarricense en 2026 y son aproximaciones orientativas.
| Tipo de entidad | Porcentaje que financia | Prima típica del comprador | ¿Requiere constancia salarial? |
|---|---|---|---|
| Banco estatal (perfil formal) | 80%–90% | 10%–20% | Sí |
| Banco estatal (perfil menos favorable) | 60%–70% | 30%–40% | Sí |
| Cooperativa de crédito | 70%–85% | 15%–30% | Generalmente sí |
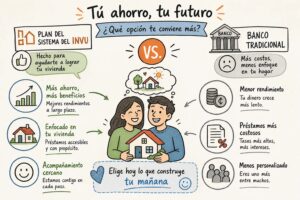
| Plan INVU | Hasta 75% | 25%–35% | No (para suscribir el plan) |
El INVU no financia el mayor porcentaje del mercado, pero es una de las opciones públicas que no exige fiadores ni constancias salariales para suscribir el plan y que cuenta con garantía del Estado costarricense. Para quienes no califican en la banca convencional, esa diferencia es determinante.
Simulaciones reales: cuánto necesitás según el precio de la vivienda
Las siguientes simulaciones aplican el modelo del 25% al 30% sobre tres precios de vivienda representativos del mercado costarricense en 2026, desglosando la meta en prima y gastos estimados. Si querés saber con exactitud cuánto ahorrar para tu casa según el precio que tenés en mente, este es el punto de partida.
Vivienda de ₡30 millones
Este rango aplica a lotes con planos, apartamentos pequeños o casas en zonas periféricas del Gran Área Metropolitana. La prima del 20% equivale a ₡6 millones, y los gastos de cierre del 5% suman ₡1.5 millones, para una meta total de ahorro de ₡7.5 millones. Si querés ir con el escenario conservador del 30%, la meta sube a ₡9 millones.
Vivienda de ₡60 millones
Este precio es referencia para casas medianas en zonas consolidadas de la GAM. Aplicando el modelo del 25%: prima de ₡12 millones más gastos de ₡3 millones dan una meta de ₡15 millones. En el escenario conservador del 30%, la meta llega a ₡18 millones, lo que da margen para absorber un avalúo inferior al precio pactado sin que el plan se descarrile.
Vivienda de ₡120 millones
A este nivel, la brecha entre avalúo y precio de compra puede ser significativa, por lo que la reserva adicional cobra más importancia. La prima del 20% es ₡24 millones y los gastos del 5% suman ₡6 millones, para una meta base de ₡30 millones. El escenario conservador del 30% eleva esa cifra a ₡36 millones.
| Precio de vivienda | Prima (20%) | Gastos (5%) | Meta al 25% | Meta conservadora (30%) |
|---|---|---|---|---|
| ₡30.000.000 | ₡6.000.000 | ₡1.500.000 | ₡7.500.000 | ₡9.000.000 |
| ₡60.000.000 | ₡12.000.000 | ₡3.000.000 | ₡15.000.000 | ₡18.000.000 |
| ₡120.000.000 | ₡24.000.000 | ₡6.000.000 | ₡30.000.000 | ₡36.000.000 |
¿Cuánto ahorrar por mes para llegar a esa meta?
Con la meta total definida, el siguiente paso es convertirla en una cuota mensual que puedas incorporar a tu presupuesto real. La fórmula es directa: dividís la meta total entre el número de meses de tu plazo.
Tabla de ahorro mensual por precio y plazo
Las cifras siguientes usan el 25% del precio como meta base (escenario estándar). La fórmula es: precio de la vivienda × 25% ÷ número de meses.
| Precio de vivienda | Meta (25%) | Ahorro mensual a 2 años | Ahorro mensual a 4 años | Ahorro mensual a 6 años |
|---|---|---|---|---|
| ₡30.000.000 | ₡7.500.000 | ₡312.500 | ₡156.250 | ₡104.167 |
| ₡60.000.000 | ₡15.000.000 | ₡625.000 | ₡312.500 | ₡208.333 |
| ₡120.000.000 | ₡30.000.000 | ₡1.250.000 | ₡625.000 | ₡416.667 |
Si preferís ir con el escenario conservador del 30%, multiplicá cada cuota por 1.2. Por ejemplo, para una vivienda de ₡60 millones en 4 años, la cuota sube de ₡312.500 a ₡375.000 por mes. Esa diferencia mensual es manejable para la mayoría de los perfiles, y el margen de seguridad que agrega vale completamente el esfuerzo.
¿Cuánto ahorrar para la casa si tus ingresos son variables?
Los trabajadores independientes, comerciantes y profesionales por cuenta propia no tienen un salario fijo que garantice la misma cuota todos los meses. La solución práctica es definir una cuota mínima que puedas sostener incluso en los meses más flojos, y aplicar los excedentes de los meses buenos como aportes extraordinarios. Esa estrategia de cuota base más aportes variables funciona mejor que intentar guardar montos irregulares sin un compromiso mínimo.
El esquema de ahorro que elijas también importa. Una cuenta con débito automático elimina la tentación de no apartar el dinero. Un plan estructurado como el del INVU convierte ese compromiso mensual en un requisito formal que registra tu comportamiento de pago al mismo tiempo que acumulás el capital. Ese avance simultáneo es lo que hace tan efectivo el mecanismo: ahorrás y construís tu historial de cara al financiamiento al mismo tiempo.
El modelo INVU: ahorrar entre 25% y 35% y financiar el resto sin fiadores
Los Planes de Ahorro y Préstamo del INVU son el método de referencia más accesible para quienes no califican en la banca tradicional, y para muchos trabajadores formales también representan condiciones muy competitivas.
Cómo funciona el ahorro previo en un plan del INVU
El plan convierte el proceso de ahorro en el requisito principal. El cliente ahorra entre el 25% y el 35% del valor del inmueble durante un plazo que puede ir de 2 a 10 años. Al completar esa meta, accede al financiamiento del 75% restante con garantía del Estado costarricense. Para suscribir el plan no se necesitan fiadores ni constancias salariales y la documentación inicial es mínima: cédula vigente, formulario de suscripción y primera cuota de ahorro. Al momento de solicitar el crédito, el INVU evalúa la documentación correspondiente según el reglamento vigente.
El INVU ofrece distintas modalidades de plan según el perfil y la capacidad de ahorro del cliente. Dependiendo de la modalidad, es posible acortar el plazo o acceder a condiciones preferenciales, y en algunos casos ajustar el esquema durante el proceso si tu situación económica cambia. Consultá directamente con un asesor autorizado las condiciones específicas de cada modalidad y las reglas para modificaciones, ya que los detalles dependen del reglamento interno vigente del INVU.
Nueveporciento: el asesor que hace ese cálculo por ti
Elegir la modalidad correcta del plan del INVU sin asesoría especializada puede costar años de retraso. Si elegís un plazo demasiado largo pagás más tiempo del necesario; si elegís un monto que no corresponde al precio real del inmueble que tenés en mente, llegás al final del plan con un financiamiento insuficiente. Esos errores son evitables con una sola consulta bien hecha.
Ricardo Audino Díaz, de Planes del INVU San Pedro, se dedica a los planes del INVU y su labor es definir cuál modalidad conviene según el precio de la vivienda que el cliente tiene en mente, su situación documental y su capacidad de ahorro mensual, para que el plan arranque bien desde el primer mes. Si estás evaluando esta opción, una consulta personalizada sin compromiso con Nueveporciento te ayuda a organizar tu plan de ahorro para vivienda con los números reales desde el inicio, en lugar de avanzar a ciegas.
Qué documentos necesitás para solicitar el financiamiento
Reunir la documentación con anticipación te pone en ventaja cuando llegue el momento de formalizar la solicitud. Los requisitos varían según la entidad y el perfil del solicitante, pero hay un conjunto base que aplica en casi todos los casos.
Documentos básicos que piden bancos y el INVU
Los documentos universales incluyen cédula vigente o DIMEX, informe registral del inmueble, plano catastrado actualizado, avalúo bancario y estados de cuenta recientes. El banco usa esos estados de cuenta para verificar que el ahorro para la prima es real, estable y proviene de una fuente documentada. Depósitos de origen desconocido o transferencias masivas recientes sin explicación complican la aprobación, así que es mejor mantener el ahorro visible y ordenado desde el principio.
Lo que cambia si sos asalariado versus independiente
Para asalariados, los bancos piden constancia patronal, comprobantes de salario y antigüedad laboral. Para trabajadores independientes, el proceso es más complejo: declaraciones tributarias al día, certificación de ingresos emitida por contador público autorizado y movimientos bancarios de al menos doce meses. Ese nivel de documentación deja fuera a muchos emprendedores y comerciantes que generan ingresos reales pero no pueden formalizarlos en papel de la manera que el banco exige.
Quienes no pueden cumplir esos requisitos encuentran en el modelo del INVU una alternativa concreta: la entidad evalúa el historial de ahorro dentro del plan, no el tipo de empleo. Si mantuviste tus cuotas mensuales al día durante el plazo comprometido, ese comportamiento es la evidencia que respalda tu solicitud de crédito, independientemente de si tenés contrato formal o no.
Pasos para empezar a preparar tu compra hoy
La información sin acción no compra ninguna casa. Estos son los pasos concretos para convertir lo que acabás de leer en un plan real y empezar a acumular cuánto dinero necesitás ahorrar para comprar una casa según tu situación específica.
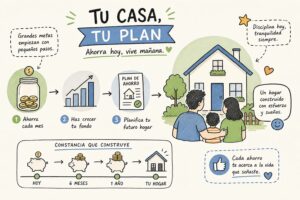
Definí tu precio objetivo y calculá tu meta real. Partí de un rango de precio realista según tu zona de interés y aplicá el 25% a 30% para determinar tu meta total de ahorro. Incluí los gastos de cierre desde el inicio, no como un extra de último momento. Si la vivienda que tenés en mente cuesta ₡60 millones, tu meta es ₡15 millones en el escenario estándar y ₡18 millones en el conservador. Esa cifra es tu norte desde hoy.
Elegí el método de financiamiento antes de empezar a ahorrar. La entidad que elijas determina cuánto necesitás ahorrar y qué documentos debés ir reuniendo. Un banco estatal que financia el 80% te exige prima del 20% más gastos; el INVU acepta el 25% sin fiadores y sin constancia salarial para suscribir el plan, pero requiere que ese ahorro esté depositado dentro del plan. Decidir primero evita que pasés años ahorrando de una forma que no cuenta para la entidad que vas a usar.
La diferencia entre llegar a tu meta en tres años o en seis no depende solo de cuánto ganás, sino de qué tan bien estructurado está tu plan de ahorro para vivienda desde el principio. Si querés hacer ese cálculo con los números reales del mercado actual y con alguien que conoce todas las modalidades disponibles, ponete en contacto con Ricardo Audino Díaz en Planes del INVU San Pedro. La consulta inicial no tiene costo y puede cambiar el rumbo de tu plan de vivienda desde la primera conversación.
Preguntas frecuentes
¿Qué pasa si el avalúo bancario resulta menor que el precio pactado?
Tenés que cubrir la diferencia porque el banco financia el 80% del avalúo y no del precio acordado. Esa brecha puede elevar la prima que debés aportar y por eso es prudente apuntar al 30% en lugar del mínimo del 25% para tener margen si el avalúo sale más bajo.
¿Cuáles son los documentos mínimos para suscribir un plan del INVU?
Los requisitos iniciales para suscribir el plan del INVU son cédula vigente, formulario de suscripción y la primera cuota de ahorro. Al solicitar el crédito después, el INVU puede pedir documentación adicional según su reglamento, pero para empezar la documentación inicial es mínima.
¿Cuánto debería reservar para imprevistos al calcular los gastos de cierre?
Conviene provisionar al menos el 5% del precio para gastos de cierre y considerar hasta un 6% si querés más margen de seguridad. En el ejemplo de una vivienda de ₡60 millones eso incluye una reserva para imprevistos de alrededor de ₡600.000 dentro del total estimado de gastos.
¿Qué ventaja tiene el INVU para trabajadores independientes que no califican en la banca tradicional?
El INVU evalúa el historial de ahorro dentro del plan y no el tipo de contrato laboral, por lo que ofrece acceso a quienes los bancos rechazan por falta de constancia salarial. Esa modalidad permite ahorrar entre el 25% y el 35% en el plan y luego solicitar el financiamiento del 75% restante sin fiadores para suscribir el plan.