Los planes del INVU Costa Rica son un sistema de financiamiento habitacional con garantía del Estado costarricense que funciona en dos etapas: primero ahorrás durante el plazo que elegís (entre 2 y 10 años), y luego el INVU te presta el porcentaje restante del valor del inmueble a una tasa fija que arranca desde el 7% anual. No necesitás fiador ni constancia salarial para abrir el plan. Para trabajadores independientes y familias que no califican en la banca tradicional, porque no pueden presentar una constancia salarial fija ni un historial crediticio impecable, esta característica del sistema es una ventaja concreta y verificable.
En este artículo encontrás todo lo que necesitás para decidir si este sistema es para vos: cuántos planes existen, cuánto pagarías al mes con ejemplos reales en colones, qué documentos necesitás y cómo elegir el plan correcto según tu perfil. Si preferís recibir orientación directa, Ricardo Audino Diaz, asesor de planes del INVU con oficina en San Pedro, te guía desde el primer día con todas las modalidades disponibles.
Lo que necesitás saber antes de empezar
- Sistema en dos etapas: primero ahorrás entre el 25% y el 35% del valor del inmueble, y luego el INVU financia el resto con una cuota fija.
- Seis planes disponibles: el Plan 2, 3, 4, 5, 7 y 10, identificados por los años de la etapa de ahorro.
- Tasas desde el 7% anual: la tasa exacta depende del plan y del plazo de cancelación que elegís al formalizar el préstamo.
- Sin fiador ni nómina para empezar: solo necesitás la cédula de identidad vigente y pagar la primera cuota para inscribirte.
- Monto máximo de ₡155 millones: el tope varía según la finalidad (compra, construcción, lote y construcción juntos).
- Relación cuota-ingreso del 50%: la cuota del préstamo no puede superar la mitad de tu salario neto al momento de tramitar el crédito.
¿Qué son exactamente los planes del INVU y para qué sirven?
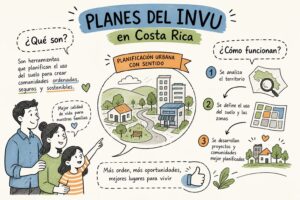
El INVU, que es el Instituto Nacional de Vivienda y Urbanismo, creó este sistema para que personas sin acceso a la banca tradicional puedan financiar una vivienda con respaldo del Estado. No se trata de un banco convencional ni de un fideicomiso privado: es un programa habitacional diseñado para quienes pueden comprometerse a ahorrar mes a mes durante un plazo definido, a cambio de acceder después a un crédito hipotecario con tasa y cuota fijas.
El mecanismo es sencillo. Durante la primera etapa acumulás los aportes mensuales hasta completar la proporción del valor del inmueble que exige el plan elegido. Al terminar esa etapa, el INVU te financia el porcentaje restante mediante un crédito hipotecario cuya cuota no cambia durante toda la vida del préstamo. El contrato vincula ambas etapas desde el momento en que lo firmás, según la normativa del INVU.
¿Para qué podés usar el financiamiento?
Los destinos habilitados por los planes del INVU son más amplios de lo que se suele creer. Podés usar el financiamiento para comprar un lote, construir una vivienda en terreno propio, comprar una casa o apartamento nuevo o usado, o incluso construir apartamentos destinados al alquiler como fuente de ingreso. También está disponible para compra de lote y construcción en el mismo acto, con un tope de hasta ₡155 millones.
Esta flexibilidad contrasta con algunos programas públicos que tienen condiciones más restrictivas en cuanto al destino del financiamiento. Para pequeños inversionistas que quieren construir patrimonio mediante apartamentos de alquiler con aval estatal, esta posibilidad representa una opción que vale la pena evaluar en detalle junto con un asesor autorizado.
Planes del INVU Costa Rica: tipos y diferencias
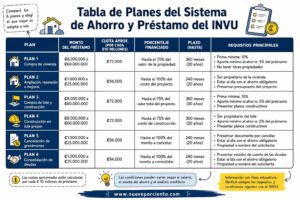
El INVU ofrece seis planes identificados por los años de la etapa de ahorro: Plan 2, Plan 3, Plan 4, Plan 5, Plan 7 y Plan 10. Cada uno exige ahorrar una proporción distinta del monto suscrito y habilita un plazo diferente para cancelar el préstamo posterior. Entender las diferencias entre ellos es el primer paso para elegir bien.
La tabla de los seis planes disponibles
La siguiente tabla resume los datos oficiales publicados por el INVU. Los porcentajes de ahorro y financiamiento para los planes 2, 3 y 5 están publicados explícitamente; para los demás planes, el INVU confirma su existencia y los plazos, pero los porcentajes individuales deben consultarse directamente con la institución o con un asesor autorizado.
| Plan | Años de ahorro | Ahorro requerido | Financiamiento del INVU | Plazo para pagar el préstamo |
|---|---|---|---|---|
| Plan 2 | 2 años | 35% | 65% | 4 a 6 años |
| Plan 3 | 3 años | 30% | 70% | 6 a 9 años |
| Plan 4 | 4 años | Consultar con el INVU | Consultar con el INVU | 7 a 11 años |
| Plan 5 | 5 años | 25% | 75% | 8 a 12 años |
| Plan 7 | 7 años | Consultar con el INVU | Consultar con el INVU | 10 a 12 años |
| Plan 10 | 10 años | Consultar con el INVU | Consultar con el INVU | 12 a 13 años |
¿Más plazo de ahorro significa pagar menos?
La lógica del sistema funciona de forma inversa a la que podría esperarse. Los planes con mayor plazo de ahorro exigen acumular una proporción menor del valor del inmueble antes de acceder al crédito, pero el tiempo total que transcurre antes de obtener el préstamo se extiende considerablemente. Los planes cortos, como el Plan 2 o el Plan 3, requieren cuotas de ahorro mensual más altas porque hay que acumular más en menos tiempo, pero dan acceso al crédito hipotecario mucho más rápido.
Para quienes ya llevan un tiempo inscrito en el sistema, existen los planes maduros y los planes avanzados. Un plan maduro es aquel en el que ya se completó la etapa de ahorro y el suscriptor puede tramitar el préstamo prácticamente de inmediato. Un plan avanzado tiene una parte importante del ahorro ya pagada, entre un 50% y un 79% aproximadamente, lo que permite acceder al financiamiento antes que alguien que empieza desde cero.
Si no querés esperar años antes de iniciar el trámite, consultá con un asesor autorizado, como el equipo de Planes del INVU San Pedro, sobre cómo adquirir un plan maduro o avanzado dentro de los planes del INVU en Costa Rica.
Tasas de los planes del INVU Costa Rica vigentes en 2026
Las tasas de interés de los planes del INVU en Costa Rica en 2026 van del 7% al 9% anual, dependiendo del plan que elegís y del plazo de cancelación que seleccionás para el crédito. No existe una única tasa para todos los casos, y elegir el plazo equivocado puede encarecer el crédito más de lo que pensás.
Cómo varía la tasa según el plan y el plazo de cancelación
El patrón es claro: a mayor plazo de cancelación dentro de cada plan, mayor tasa anual. El punto de menor costo siempre es el plazo más corto disponible para cada plan, que en todos los casos parte del 7%. La siguiente tabla muestra las tasas oficiales publicadas por el INVU.
| Plan | Plazo de cancelación | Tasa anual |
|---|---|---|
| Plan 2 | 4 años | 7,00% |
| Plan 2 | 5 años | 7,00% |
| Plan 2 | 6 años | 7,25% |
| Plan 3 | 6 años | 7,00% |
| Plan 3 | 7 años | 7,50% |
| Plan 3 | 8 años | 7,75% |
| Plan 3 | 9 años | 8,00% |
| Plan 4 | 7 años | 7,00% |
| Plan 4 | 8 años | 7,75% |
| Plan 4 | 9 años | 8,00% |
| Plan 4 | 10 años | 8,25% |
| Plan 4 | 11 años | 8,50% |
| Plan 5 | 8 años | 7,00% |
| Plan 5 | 9 años | 8,00% |
| Plan 5 | 10 años | 8,25% |
| Plan 5 | 11 años | 8,50% |
| Plan 5 | 12 años | 8,75% |
| Plan 7 | 10 años | 7,00% |
| Plan 7 | 11 años | 8,50% |
| Plan 7 | 12 años | 8,75% |
| Plan 10 | 12 años | 7,00% |
| Plan 10 | 13 años | 9,00% |
Qué tasa te conviene según tu capacidad de pago
La decisión sobre el plazo de cancelación es una de las más importantes que tomás en todo el proceso. Quien puede sostener una cuota mensual más alta elige el plazo más corto disponible para su plan y paga la tasa mínima del 7%, lo que reduce significativamente el costo total del crédito. Quien necesita cuotas más bajas para ajustarse a su presupuesto opta por un plazo más largo, pero asume una tasa superior.
La tasa es fija durante toda la etapa del préstamo. Esto le da una previsibilidad notable frente a los créditos bancarios tradicionales, muchos de los cuales se indexan a la Tasa Básica Pasiva u otras tasas de referencia que pueden subir en cualquier momento. Con los planes del INVU Costa Rica conocés desde el primer día exactamente cuánto vas a pagar cada mes.
¿Cuánto pagarías al mes? Ejemplos con números reales
Los ejemplos a continuación usan tres escenarios concretos: una vivienda de ₡20.000.000, una de ₡40.000.000 y una de ₡60.000.000. Los números provienen de los datos oficiales del INVU y se presentan como estimaciones ilustrativas; la cuota real depende del plan específico, el plazo elegido, los seguros y las condiciones vigentes al momento del trámite.
Cuota de ahorro mensual según el valor de la vivienda
La cuota de ahorro mensual resulta de dividir el monto total que debés acumular entre los meses de la etapa de ahorro. Para el Plan 5, ahorrás durante 60 meses; para el Plan 2, durante 24 meses. La siguiente tabla compara ambos escenarios con los porcentajes de ahorro del 25% y del 35%.
| Valor del inmueble | Ahorro al 25% | Cuota mensual (Plan 5) | Préstamo aprox. (75%) | Ahorro al 35% | Cuota mensual (Plan 2) | Préstamo aprox. (65%) |
|---|---|---|---|---|---|---|
| ₡20.000.000 | ₡5.000.000 | ₡83.333 | ₡15.000.000 | ₡7.000.000 | ₡116.667 | ₡13.000.000 |
| ₡40.000.000 | ₡10.000.000 | ₡166.667 | ₡30.000.000 | ₡14.000.000 | ₡233.333 | ₡26.000.000 |
| ₡60.000.000 | ₡15.000.000 | ₡250.000 | ₡45.000.000 | ₡21.000.000 | ₡350.000 | ₡39.000.000 |
Cuota estimada del préstamo después del ahorro
Una vez finalizada la etapa de ahorro, el INVU te financia el porcentaje restante. La siguiente tabla usa una tasa de referencia del 8% anual a un plazo de 20 años como ejemplo ilustrativo para mostrar la cuota aproximada de capital e intereses. La cuota real incluye además seguros obligatorios y puede variar según el plazo efectivo y las condiciones confirmadas al momento de formalizar el préstamo.
| Valor del inmueble | Préstamo al 75% | Cuota estimada (ref. 8%, 20 años) | Préstamo al 65% | Cuota estimada (ref. 8%, 20 años) |
|---|---|---|---|---|
| ₡20.000.000 | ₡15.000.000 | ₡125.500 | ₡13.000.000 | ₡108.800 |
| ₡40.000.000 | ₡30.000.000 | ₡251.000 | ₡26.000.000 | ₡217.600 |
| ₡60.000.000 | ₡45.000.000 | ₡376.500 | ₡39.000.000 | ₡326.400 |
El plan con el 25% de ahorro (Plan 5) permite pedir más prestado y exige una cuota de ahorro mensual menor, pero la cuota del préstamo posterior es más alta. El plan con el 35% de ahorro (Plan 2) reduce el monto del crédito y la cuota posterior, pero demanda un esfuerzo de ahorro mayor durante los primeros dos años. Para obtener el dato preciso de tu caso particular, la calculadora oficial del INVU o una consulta con un asesor autorizado son las opciones indicadas.
¿Quién puede acceder y qué necesitás para inscribirte?
Cualquier persona física o jurídica, nacional o extranjera, con capacidad de realizar aportes mensuales puede abrir un plan. No se requiere historial crediticio impecable ni empleo formal para iniciar la etapa de ahorro. Lo que sí necesitás es la cédula de identidad vigente y el pago de la primera cuota.
Requisitos y documentos para abrir el plan
Los documentos necesarios en la etapa de apertura son pocos y accesibles para la mayoría de perfiles:
- Cédula de identidad vigente por ambos lados (o documento válido para extranjeros, como el DIMEX o pasaporte).
- Documentación contractual del plan, gestionada con un comisionista autorizado por el INVU o mediante la Plataforma de Servicios institucional.
- Pago de la primera cuota de ahorro, que activa el contrato.
- Si el trámite es digital, los documentos deben remitirse en formato PDF; también se acepta firma digital.
La constancia salarial no es un requisito para abrir el plan. Esto representa una ventaja decisiva para emprendedores, comerciantes y trabajadores por cuenta propia que no pueden demostrar ingresos fijos. Cuando llegue el momento de tramitar el préstamo hipotecario, sí se solicitará documentación adicional: para personas no asalariadas se requiere una certificación de ingresos emitida por un contador público autorizado, junto con el récord crediticio de SUGEF y los documentos del inmueble.
Pasos concretos para inscribirte hoy
El proceso de inscripción sigue una secuencia clara. Primero verificás que el asesor o comisionista con quien trabajás esté autorizado por el INVU; esto te protege y garantiza que el contrato sea válido. Luego elegís el monto y el plazo del plan según tu capacidad mensual y el valor del inmueble que buscás. Presentás la cédula, completás el contrato y pagás la primera cuota. El INVU ofrece varias formas de pago: cajas institucionales, deducción salarial, conectividad con el BNCR o el BCR, y pago mediante comisionistas autorizados. Una vez confirmada la apertura, conservás el contrato y todos los comprobantes de pago durante toda la etapa de ahorro.
Planes del INVU vs. otras opciones de financiamiento habitacional
Los planes de ahorro y préstamo del INVU no son la única opción dentro de la propia institución. El INVU también ofrece CREDINVU para quienes no pueden esperar años de ahorro, y el Estado administra el Bono Familiar de Vivienda para hogares en situación de vulnerabilidad. Comparar estas alternativas ayuda a identificar para qué perfil resulta más conveniente cada una.
CREDINVU: la alternativa para quienes no pueden ahorrar primero
CREDINVU es un crédito hipotecario directo del INVU que no exige una etapa de ahorro previa. Financia hasta el 80% del valor del inmueble, con un plazo de 20 años y montos entre ₡20 millones y ₡120 millones. Su estructura de tasa es distinta a la de los planes de ahorro: ofrece un 7% fijo durante los primeros tres años y un 10% fijo durante los 17 años restantes, lo que significa que la mayor parte del crédito se paga a una tasa considerablemente superior.
Su disponibilidad depende de convocatorias anuales con presupuesto limitado; una vez agotados los recursos del período, no hay acceso hasta la siguiente apertura. Esto lo hace menos predecible como herramienta de planificación a largo plazo, sobre todo si tenés una fecha objetivo para adquirir la vivienda.
Por qué los planes con ahorro ofrecen mayor estabilidad a largo plazo
La siguiente tabla compara las tres opciones principales según los criterios que más importan al momento de tomar la decisión.
| Criterio | Planes de Ahorro y Préstamo | CREDINVU | Bono Familiar de Vivienda |
|---|---|---|---|
| Rapidez | 2 a 10 años de ahorro previo | Más rápido; sin etapa de ahorro | Variable; sujeto a evaluación socioeconómica |
| Tasa | 7% a 9% fija durante todo el préstamo | 7% los primeros 3 años, 10% los siguientes 17 | No aplica; es una donación estatal |
| Disponibilidad | Abierta durante todo el año | Por convocatoria anual con presupuesto limitado | Sujeta a elegibilidad y trámite BANHVI |
| Perfil al que aplica | Quienes pueden ahorrar mes a mes y planifican a mediano plazo | Clase media sin capacidad de ahorro previo | Hogares en situación de vulnerabilidad |
| Fiador requerido | No | No | No aplica |
Para quienes pueden comprometerse con aportes mensuales durante 2 a 10 años, los planes de ahorro del INVU ofrecen la tasa más predecible y la mayor flexibilidad de destino dentro del sistema estatal. CREDINVU es una alternativa válida si necesitás el crédito pronto y la convocatoria está abierta, pero la diferencia de tasa a partir del cuarto año es un factor que conviene calcular con cuidado antes de elegir.
¿Cómo elegir el plan INVU que mejor se adapta a tu perfil?
Elegir el plan correcto no es solo una cuestión de calcular cuánto podés ahorrar al mes. Depende de tu horizonte de tiempo, el tipo de ingreso que tenés, el valor del inmueble que buscás y si preferís ahorrar más al inicio para reducir el préstamo posterior o preferís cuotas de ahorro menores durante más años. Una decisión equivocada al inicio puede costarte años de plazo innecesarios o llevarte a una cuota que no podés sostener.
Variables clave para tomar la decisión correcta
El primer factor es el ingreso mensual disponible para ahorro. Si podés destinar una cantidad significativa cada mes sin comprometer tus gastos fijos, un Plan 2 o Plan 3 te da acceso al crédito más rápido y con la tasa mínima. Si tu margen es más ajustado, un Plan 5 o Plan 7 distribuye el esfuerzo en más tiempo con cuotas de ahorro menores.
El segundo factor es el destino del financiamiento. Si tu objetivo es comprar una vivienda para habitarla, la elección depende principalmente de tu capacidad mensual. Si tu objetivo es construir apartamentos de alquiler como inversión, el análisis incluye también la tasa de retorno esperada del proyecto y el tiempo que podés esperar antes de iniciar la construcción.
El tercer factor es si ya contás con algún ahorro o patrimonio que te permita acceder a un plan maduro o avanzado en lugar de iniciar desde cero. En ese caso, el tiempo de espera puede reducirse a meses en vez de años, lo que cambia por completo el análisis de cuál de los planes del INVU en Costa Rica conviene más.
Qué preguntas hacerle a un asesor antes de empezar el trámite
Antes de firmar cualquier contrato, hay preguntas concretas que debés plantear para evitar sorpresas más adelante:
- ¿Cuánto es el monto máximo que puedo suscribir según mis ingresos y mi capacidad de cuota?
- ¿Qué plan me permite acceder más rápido al préstamo sin sacrificar la tasa del 7%?
- ¿Puedo cambiar de plan o acortar el plazo si mis condiciones económicas mejoran?
- ¿Cuál es la diferencia en costo total entre elegir un plan nuevo y adquirir un plan maduro o avanzado?
Estas preguntas tienen respuestas distintas según cada perfil. Ricardo Audino Diaz, de Planes del INVU San Pedro, trabaja con todas las modalidades disponibles dentro de los planes del INVU Costa Rica: desde los planes básicos hasta los maduros y avanzados. Si estás en San Pedro o buscás orientación a distancia, podés contactar al equipo para una evaluación inicial sin costo, antes de comprometerte con un contrato.
El paso siguiente es tuyo
Los planes del INVU Costa Rica son una de las rutas de financiamiento habitacional en el país que no te exigen fiador, constancia salarial fija ni historial crediticio perfecto para empezar. Con seis planes disponibles, tasas que parten del 7% anual y períodos de ahorro de entre 2 y 10 años, el sistema se adapta a perfiles muy distintos: desde quien planifica su primera vivienda hasta quien quiere construir apartamentos de alquiler sin depender de las condiciones variables de un banco.
Lo más importante es elegir bien desde el inicio. Un plan equivocado puede extender el plazo innecesariamente o llevarte a una cuota de ahorro que no podés sostener, lo que pone en riesgo el contrato completo. Los números de este artículo son una guía, pero el escenario exacto de tu caso depende de variables que solo se analizan bien con alguien que conoce el sistema desde adentro.
El equipo de Ricardo Audino Diaz, Planes del INVU San Pedro, puede orientarte con asesoría personalizada antes de que firmés cualquier contrato. Revisá cada número junto con ellos y tomá la decisión con toda la información sobre la mesa.
Preguntas frecuentes
¿Puedo cambiar de plan del INVU después de haber empezado a pagar la etapa de ahorro?
Sí, es posible cambiar de plan, pero la respuesta depende de tu situación concreta y de las reglas del INVU; por eso conviene consultarlo con un asesor autorizado. Yo recomiendo preguntar específicamente si podés acortar el plazo o trasladarte a un plan maduro o avanzado y cuáles serían las implicaciones en monto y tiempo antes de firmar cualquier modificación.
¿Qué pasa con los seguros y cómo afectan la cuota final del préstamo?
Los seguros obligatorios están incluidos en la cuota real del préstamo y pueden aumentar el monto mensual estimado. Yo aclaro que las cifras presentadas son estimaciones ilustrativas y que la cuota definitiva dependerá de los seguros y de las condiciones vigentes al momento de formalizar el crédito.
Si no encuentro planes nuevos, ¿puedo adquirir un plan maduro o avanzado para acceder antes al préstamo?
Sí, podés optar por adquirir un plan maduro o avanzado para reducir el tiempo de espera antes de tramitar el préstamo. Yo sugiero revisar con un asesor autorizado las opciones disponibles en el mercado interno de planes maduros o avanzados, ya que eso puede cambiar por completo el análisis sobre qué plan te conviene.
¿Dónde puedo recibir orientación presencial en San Pedro sobre los planes del INVU?
Podés recibir orientación presencial con Ricardo Audino Diaz, asesor de planes del INVU con oficina en San Pedro. Yo ofrezco orientación desde el primer día y puedo evaluar todas las modalidades disponibles antes de que firmés cualquier contrato.