En Costa Rica, el ahorro previo para comprar vivienda ronda entre el 10% y el 30% del valor del inmueble, según la institución a la que acudás. Sin ese respaldo, muchos bancos y programas públicos exigen demostrar prima y gastos de cierre antes de aprobar una hipoteca; las condiciones exactas varían por institución y perfil. En Ricardo Audino Diaz, Planes del INVU San Pedro, asesoramos familias desde San Pedro y la pregunta que más recibimos es siempre la misma: «¿cuánto necesito ahorrar antes de pedir el préstamo?»
Este artículo responde esa pregunta con números concretos en colones. Vas a entender cuánto exigen los bancos comerciales, cuánto exige el INVU y por qué son sistemas distintos. También cubrimos las alternativas cuando el ahorro no está completo y un plan de siete pasos para empezar hoy.
Lo que debés saber antes de empezar
- Rango general del enganche: Los bancos comerciales piden entre el 10% y el 20% del avalúo como prima; el INVU exige ahorrar entre el 25% y el 30% del monto suscrito, pero con ventajas que los bancos no ofrecen.
- Los gastos de cierre se suman: Además de la prima, debés presupuestar entre un 3% y un 5% adicional para honorarios notariales, impuesto de traspaso, avalúo y timbres registrales.
- El avalúo manda: Los bancos financian sobre el avalúo, no sobre el precio pactado. Si el avalúo sale menor, la diferencia la cubrís vos.
- Hay alternativas si no llegás al mínimo: El Bono Familiar de Vivienda del BANHVI, CREDINVU y el programa Ahorro-Bono-Crédito pueden reducir o redistribuir ese requisito inicial.
- El ahorro del INVU no es una prima única: Es un proceso programado que ocurre dentro del plan y construye el derecho al préstamo sin necesidad de fiadores ni constancias salariales.
- La automatización marca la diferencia: Se recomienda destinar el ahorro para vivienda el mismo día de pago, no esperar lo que sobra al final del mes.
¿Por qué el ahorro previo para vivienda es la base de cualquier compra?
Lo que el ahorro demuestra ante una entidad financiera
El ahorro previo no es un capricho burocrático. Le dice al banco o al INVU que la persona tiene disciplina financiera y que ya asumió parte del riesgo. Una entidad que financia el 100% de un inmueble carga con todo el riesgo de impago; cuando el solicitante ya aportó un porcentaje, ese riesgo se comparte. En nuestra experiencia asesorando solicitudes en el mercado costarricense, las operaciones con mayor aporte inicial tienen más probabilidad de aprobarse y, en muchos casos, obtienen mejores condiciones de tasa.
La diferencia entre querer una casa y estar listo para comprarla
«Estar listo» implica tener el enganche, los gastos de cierre cubiertos y un fondo de emergencia intacto, no solo calificar en ingresos. Muchas solicitudes se caen porque el solicitante confunde capacidad de pago mensual con preparación financiera total. Una familia puede tener ingresos suficientes para pagar la cuota hipotecaria y, al mismo tiempo, no tener la prima disponible para que el banco apruebe la operación. Ese error cuesta tiempo y, a veces, también cuesta la oportunidad de comprar la propiedad deseada.
Por qué el monto que aportás reduce tu cuota mensual
Existe una relación directa entre mayor ahorro previo y menor deuda financiada: a menor deuda, menor cuota. Para una vivienda de ₡60.000.000, financiar ₡48.000.000 (prima del 20%) produce una cuota mensual notablemente menor que financiar ₡54.000.000 (prima del 10%), incluso con la misma tasa y el mismo plazo. Ese diferencial mensual acumulado durante 20 años representa millones en intereses que nunca saldrían de tu bolsillo si hubieras ahorrado un poco más antes de firmar.
¿Cuánto piden los bancos comerciales en Costa Rica de prima?
El rango habitual: 10% a 20% del avalúo bancario
Los bancos comerciales en Costa Rica no financian sobre el precio pactado entre comprador y vendedor, sino sobre el avalúo que ellos realizan. Si el banco avalúa la propiedad en ₡55.000.000 pero el precio de venta es ₡60.000.000, el banco financia sobre los ₡55.000.000. Como referencia de mercado para 2026, sujeta a variación según perfil y producto: el Banco Nacional y el BCR rondan el 10% en colones (el BCR puede llegar al 20% en dólares); BAC oscila entre el 10% y el 20% según el avalúo y el perfil del solicitante; Scotiabank trabaja cerca del 20%. El BCR cuenta además con programas especiales que financian hasta el 95% del avalúo en colones, lo que equivale a un aporte del 5%, aunque con condiciones específicas. Confirmá siempre las condiciones vigentes directamente con cada entidad antes de tomar una decisión.
Los gastos de cierre que la mayoría no calcula
Además de la prima, hay que reservar entre un 3% y un 5% del valor del inmueble para los gastos de formalización. Eso incluye el impuesto de traspaso (1,5% del valor mayor entre precio y valor fiscal); timbres y derechos registrales (aproximadamente 0,5% a 0,85%); honorarios notariales por la compraventa y por la constitución de la hipoteca; el avalúo bancario; y la comisión de formalización de la entidad. Para una propiedad de ₡60.000.000 con un crédito de ₡45.000.000, el total de gastos de cierre puede ubicarse entre ₡2.700.000 y ₡4.000.000, sin contar la prima.
| Valor del inmueble | Prima al 10% | Prima al 20% | Gastos de cierre (4% aprox.) | Total mínimo necesario (10% + cierre) |
|---|---|---|---|---|
| ₡50.000.000 | ₡5.000.000 | ₡10.000.000 | ₡2.000.000 | ₡7.000.000 |
| ₡75.000.000 | ₡7.500.000 | ₡15.000.000 | ₡3.000.000 | ₡10.500.000 |
| ₡100.000.000 | ₡10.000.000 | ₡20.000.000 | ₡4.000.000 | ₡14.000.000 |
¿Y si el avalúo sale menor al precio de compra?
Este es un riesgo frecuente que pocos compradores anticipan. Si el banco avalúa la propiedad en menos del precio de venta, la prima real que debés cubrir es mayor a la que calculaste. Por ejemplo, si comprás a ₡70.000.000 pero el banco avalúa en ₡65.000.000 y financia el 90%, solo te presta ₡58.500.000: la diferencia de ₡11.500.000 la cubrís vos. La forma de anticiparse es negociar el precio de compra conociendo el rango de avalúos de la zona, o reservar un margen de ahorro adicional del 5% sobre el precio pactado.
¿Cuánto ahorro previo para vivienda exige el INVU en sus planes?
El requisito del 25% al 30%: más alto, pero con lógica diferente
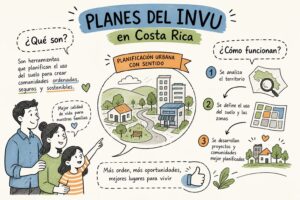
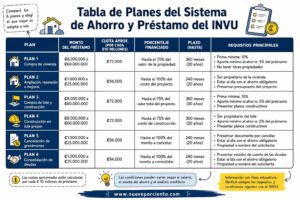
Los Planes de Ahorro y Préstamo del INVU exigen ahorrar previamente entre el 25% y el 30% del monto suscrito en el contrato, con un plazo de entre 2 y 10 años según el perfil del solicitante. Este punto es clave para no comparar manzanas con naranjas: ese porcentaje no se entrega de una sola vez como una prima bancaria. Es un proceso de ahorro programado que ocurre dentro del mismo plan, con cuotas periódicas que van acumulando el porcentaje requerido mes a mes. Al completar esa etapa, el INVU financia hasta el 100% del monto suscrito, según las condiciones del plan vigente que podés consultar directamente con el INVU.
Por qué ese porcentaje más alto termina siendo una ventaja
A cambio de ese mayor esfuerzo de ahorro, el INVU ofrece condiciones ventajosas para trabajadores independientes o personas con historial crediticio limitado: sin fiadores, sin constancias salariales y con garantía del Estado costarricense. Un trabajador por cuenta propia que no puede presentar colillas del seguro ni recibos de sueldo generalmente no califica en la banca tradicional, pero sí puede acceder a un Plan del INVU. El ahorro programado construye, en paralelo, el historial que sustituye esa documentación convencional.
¿Qué opciones tenés si no llegás al ahorro mínimo?
El Bono Familiar de Vivienda del BANHVI y el programa ABC
El Bono Familiar de Vivienda es una donación estatal, no un préstamo, y puede reducir o incluso eliminar la necesidad de prima si el hogar cumple los requisitos. Según información de referencia para 2026, el límite de ingreso familiar bruto mensual para el bono ordinario ronda los ₡1.940.076; para los hogares de extrema necesidad, el tope es de aproximadamente ₡485.019. Estas cifras son referenciales: confirmá los montos vigentes directamente con el BANHVI o el MIVAH antes de iniciar el trámite, ya que se actualizan periódicamente. El monto del subsidio varía según el nivel de ingreso y la modalidad; consultá con una entidad autorizada para conocer el rango aplicable a tu caso. El trámite no se hace directamente ante el BANHVI, sino mediante un banco, una mutual o una cooperativa autorizados.
El programa Ahorro-Bono-Crédito (ABC) combina las tres fuentes: ahorro previo propio, bono habitacional y crédito hipotecario. A diferencia del bono ordinario, el ABC sí exige un ahorro programado formal con un contrato ante una entidad autorizada. Los plazos de ahorro van desde 3 hasta 18 meses según la capacidad de la familia. Una vez completado el ahorro, se tramitan el bono y el crédito de forma conjunta para viabilizar la compra o construcción.
CREDINVU, préstamo puente y otras alternativas para la clase media
CREDINVU es la línea hipotecaria del INVU para clase media que no exige una etapa de ahorro previa. Está diseñada para comprar, construir o cancelar una hipoteca existente. Su limitación principal es el presupuesto: opera con recursos institucionales y se habilita en periodos específicos, por lo que no siempre está disponible. Otra figura que conviene conocer es el préstamo puente, un financiamiento temporal que algunos bancos y promotores ofrecen para cubrir el periodo entre la compra y el crédito hipotecario definitivo; sus costos y plazos varían, así que revisá bien las condiciones antes de usarlo. Las cooperativas y mutuales son también una alternativa para quienes tienen vínculo con un gremio o sector determinado; exigen afiliación, aportes al capital y demostración de capacidad de pago, lo que no siempre equivale a una prima tradicional pero sí representa un desembolso inicial.
Financiamiento de promotores: ventajas y riesgos reales
Algunos desarrolladores ofrecen prima fraccionada, reserva con monto reducido o financiamiento durante la construcción. Estas opciones no eliminan el costo inicial: lo distribuyen en el tiempo o lo trasladan al precio y a las cuotas. Antes de firmar con un promotor, revisá con atención la tasa efectiva del financiamiento, las condiciones en caso de que el banco rechace el crédito, la política de devolución de la reserva y quién asume los gastos de formalización. Un esquema atractivo en el folleto puede resultar considerablemente más caro cuando se suman todos los costos reales.
Planes del INVU y ahorro previo para vivienda: cómo se estructura el proceso
El ahorro programado como método, no como obstáculo
La etapa de ahorro de los Planes del INVU no es un requisito que frena el proceso: es el mecanismo que construye el derecho al préstamo. Cada cuota de ahorro acumula el porcentaje requerido (25%-30%) mientras genera el historial financiero que, dentro del sistema INVU, sustituye la constancia salarial que un banco convencional exigiría. Para quien quiere canalizar su ahorro previo para vivienda hacia algo con destino definido y respaldo gubernamental, este es el sistema más ordenado disponible en Costa Rica.
Modalidades básicas, maduras y avanzadas: elegir según tu perfil
No existe un único tipo de plan para todos los perfiles. Los planes maduros y avanzados permiten acortar plazos o acceder a condiciones distintas según la capacidad económica del solicitante. Un trabajador independiente con capacidad de ahorro alta puede optar por un plan de 2 a 4 años; quien está comenzando su vida laboral puede elegir 10 años con cuotas menores y ajustar conforme mejoran sus ingresos. La posibilidad de cambiar de modalidad dentro del sistema INVU es una de las características que lo distingue de un crédito bancario con condiciones fijas desde el primer día.
Por qué trabajar con un asesor especializado marca la diferencia
No es lo mismo inscribirse en un plan genérico que elegir la modalidad correcta desde el inicio. Un error en el monto suscrito o en el plazo puede costar meses adicionales de ahorro o generar cuotas que no se ajustan a la realidad del hogar. En Ricardo Audino Diaz, Planes del INVU San Pedro, trabajamos exclusivamente con los Planes del INVU: analizamos el perfil de cada cliente para recomendar la modalidad más conveniente y acompañamos todo el proceso desde la inscripción hasta el desembolso. Esa dedicación exclusiva al sistema INVU es lo que nos permite orientarte con precisión, no con respuestas genéricas.
¿Cuánto debés guardar por mes según el precio de la vivienda?
Tabla de ahorro mensual en colones a 12, 24 y 36 meses
La siguiente tabla muestra el ahorro mensual necesario para reunir un enganche del 10% en tres plazos distintos, sin contar rendimientos. Usá el escenario sin rendimiento como base de planificación: los rendimientos son bienvenidos pero no deben ser el plan principal. Para los Planes del INVU, recordá que el porcentaje objetivo es del 25% al 30%, por lo que el ahorro mensual sería proporcionalmente mayor, aunque con un destino garantizado y respaldo estatal.
| Precio de la vivienda | Meta (10%) | Ahorro/mes a 12 meses | Ahorro/mes a 24 meses | Ahorro/mes a 36 meses |
|---|---|---|---|---|
| ₡45.000.000 | ₡4.500.000 | ₡375.000 | ₡187.500 | ₡125.000 |
| ₡60.000.000 | ₡6.000.000 | ₡500.000 | ₡250.000 | ₡166.667 |
| ₡80.000.000 | ₡8.000.000 | ₡666.667 | ₡333.333 | ₡222.222 |
Cómo distribuir el presupuesto familiar sin sacrificar todo lo demás
Con un ingreso neto familiar de ₡1.500.000 y una meta de ₡166.667 mensuales en 36 meses para una vivienda de ₡60.000.000, una distribución posible sería la siguiente: vivienda actual y servicios, 25% (₡375.000); alimentación, 15% (₡225.000); transporte, 10% (₡150.000); deudas y seguros, 10% (₡150.000); ahorro para el enganche, 11% (₡166.667); fondo de emergencia y gastos anuales, 8% (₡120.000); ocio e imprevistos, 21% (₡315.000). El orden de prioridades es claro: primero los gastos esenciales y pagos mínimos de deuda; segundo, el fondo de emergencia; tercero, el ahorro para vivienda como si fuera un gasto fijo.
La regla que más funciona es la automatización. El dinero del enganche debe salir el mismo día que entra el salario, hacia una cuenta separada sin tarjeta de débito asociada. Si esperás lo que sobra al final del mes, en la mayoría de los hogares no va a sobrar nada.
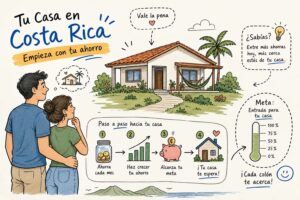
7 pasos para armar tu plan de ahorro para vivienda hoy
1. Definí el precio real de la vivienda que buscás
No tiene sentido ahorrar sin una meta concreta. El primer paso es investigar el mercado en la zona deseada y establecer un rango de precio realista. Por ejemplo, si los apartamentos de dos habitaciones en San Pedro rondan los ₡65.000.000, ese es tu punto de partida, no el precio ideal soñado. Ese número define cuánto necesitás ahorrar, en cuánto tiempo y en qué institución conviene hacerlo.
2. Calculá cuánto necesitás de enganche y gastos de cierre
Con el precio definido, calculá el 10% a 20% de prima más el 3% a 5% de gastos de formalización. Para los Planes del INVU, usá el 25% a 30% del monto que pensás suscribir. Esa cifra combinada es tu meta total de ahorro previo para vivienda, no solo la prima.
3. Elegí la institución o programa antes de empezar a ahorrar
La elección entre banco, INVU, cooperativa o bono define cuánto hay que ahorrar, en qué formato y en qué instrumento. Ahorrar sin saber el destino es perder tiempo y posiblemente elegir el instrumento equivocado. Esta decisión merece asesoría antes de dar el primer depósito.
4. Abrí una cuenta separada exclusiva para el enganche
El dinero del ahorro para vivienda no puede mezclarse con el de los gastos diarios. Una cuenta separada, preferiblemente con rendimiento y sin tarjeta de débito asociada, reduce la tentación de gastarlo en imprevistos del mes. Si el plazo es superior a 12 meses, considerá escalonar parte del ahorro en certificados de depósito a corto plazo para obtener un rendimiento seguro sin bloquear toda la liquidez.
5. Automatizá la transferencia el día de pago
Configurá una transferencia automática el mismo día que entra el salario o el ingreso mensual. El ahorro debe salir primero, como si fuera una cuota más. Si cobrás por quincena, dividí el aporte mensual en dos transferencias y automatizá ambas. La consistencia es lo que determina si llegás a la meta o no.
6. Revisá y ajustá el plan cada 6 meses
Los ingresos cambian, los precios del mercado cambian y los plazos se pueden acortar o alargar. Una revisión semestral permite detectar si vas bien encaminado o si necesitás ajustar el aporte mensual. Si recibís un ingreso extraordinario, como un aguinaldo o una comisión, canalizá una parte directamente a la cuenta del enganche sin esperar la revisión programada.
7. Buscá asesoría antes de firmar cualquier cosa
El error más común es inscribirse en un plan sin entender las condiciones, sin comparar modalidades o sin saber si esa opción realmente se ajusta al perfil familiar. Una asesoría especializada puede ahorrar meses de plazo y evitar costos innecesarios. En Ricardo Audino Diaz, Planes del INVU San Pedro revisamos tu perfil económico, te explicamos todas las modalidades disponibles y te recomendamos el plan que realmente conviene antes de que firmés nada. Contactanos para agendar una consulta personalizada.
Tu primer paso hacia la casa propia
El ahorro previo para comprar vivienda en Costa Rica no tiene un único número mágico: varía entre el 10% y el 30% del valor del inmueble según la institución a la que acudás. Los bancos comerciales piden entre el 10% y el 20% de prima sobre el avalúo, más un 3% a 5% de gastos de cierre que muchos compradores no calculan. El INVU exige entre el 25% y el 30% del monto suscrito, pero ofrece a cambio condiciones que tienen ventajas claras para trabajadores independientes o personas con historial crediticio limitado: sin fiadores, sin constancias salariales y con garantía del Estado costarricense.
Si no llegás al mínimo requerido, el Bono Familiar de Vivienda del BANHVI, el programa Ahorro-Bono-Crédito, el préstamo puente y CREDINVU son alternativas reales con condiciones y límites de ingreso distintos. La clave está en entender cuál aplica a tu situación antes de comenzar a ahorrar, no después. Cuando tenés esa claridad, el plan se arma solo: meta en colones, cuenta separada, transferencia automática el día de pago. Comunicate con Ricardo Audino Diaz, Planes del INVU San Pedro para revisar tu perfil y elegir el camino correcto desde el primer paso.
Preguntas frecuentes
Si cobro de forma quincenal, cómo debo programar las transferencias de ahorro para vivienda?
Debés dividir el aporte mensual en dos transferencias y automatizá ambas el mismo día que recibís cada sueldo. Yo recomiendo así porque la consistencia se mantiene y evita que esperés a fin de mes a ver si quedó saldo disponible.
Puedo destinar el aguinaldo u otros ingresos extraordinarios al ahorro para el enganche?
Sí, conviene canalizar una parte del aguinaldo o ingresos extraordinarios directamente a la cuenta del enganche. Yo aconsejo hacerlo sin esperar la revisión semestral para acelerar la meta y reducir meses de ahorro.
Es mejor abrir una cuenta con rendimiento o dejar el dinero en una cuenta corriente sin tarjeta?
Si el plazo es superior a 12 meses, conviene escalonar parte del ahorro en certificados de depósito a corto plazo y mantener otra parte en una cuenta sin tarjeta de débito. Yo sugiero esa combinación porque preserva liquidez para imprevistos y permite obtener rendimiento seguro sin bloquear toda la plata.
Qué documentos exige el INVU respecto a empleo y fiadores para sus planes de ahorro?
El INVU no exige fiadores ni constancias salariales en muchos de sus planes, ya que el ahorro programado y el historial que se genera sustituyen esa documentación convencional. Yo explico esto a quienes asesoramos porque es una ventaja clave para trabajadores independientes o personas con historial crediticio limitado.