Los tipos de planes del INVU determinan en cuánto tiempo podés acceder al financiamiento habitacional y cuánto pagás en total por ese crédito. El Sistema de Ahorro y Préstamo (SAP) opera con tres tipos de contrato según el estado del ahorro acumulado: el plan básico, que parte desde cero; el plan avanzado, que ya tiene cuotas adelantadas y acorta el tiempo de espera; y el plan maduro, cuya etapa de ahorro ya concluyó y está listo para tramitar el financiamiento. Cada uno responde a un momento financiero distinto, con plazos de ahorro que van de 2 a 10 años y tasas fijas desde el 7% anual sobre el saldo del préstamo.
La decisión entre estas modalidades no es menor. Suscribirte al plan equivocado puede significar pagar cuotas más altas de lo necesario durante años, o esperar más tiempo del que requerís para resolver tu necesidad habitacional. Acá encontrás cada modalidad explicada con sus números reales, para que podás elegir con criterio.
Puntos clave antes de elegir tu plan del INVU
- Tres estados de contrato: básico (ahorro desde cero), avanzado (ahorro parcialmente acumulado) y maduro (ahorro completo, listo para el préstamo).
- Tasa fija garantizada: desde el 7% anual durante todo el plazo del préstamo, sin variaciones de mercado.
- Sin fiadores ni constancias: para inscribirte solo necesitás tu cédula y la primera cuota de ahorro.
- Montos hasta ₡155 millones: para compra de lote y construcción simultánea; otros destinos tienen topes distintos.
- Cambio de plan posible: si ya estás en un plan básico y querés acortar el plazo, podés migrar a un avanzado o maduro bajo ciertas condiciones.
¿Cómo funciona el Sistema de Ahorro y Préstamo del INVU?
Antes de comparar los tipos de planes del INVU, conviene entender la lógica completa del sistema. El SAP opera en dos fases consecutivas: primero ahorrás durante el plazo pactado, y luego solicitás el financiamiento habitacional. No es un crédito directo donde aplicás y esperás respuesta en semanas; es un contrato de disciplina de ahorro que demuestra, con hechos, tu capacidad para sostener pagos mensuales antes de que el INVU te preste el resto.
La etapa de ahorro: plazos y cuotas según el monto
Durante esta fase aportás una cuota mensual fija según el plan y el monto contratado. Como referencia, por cada ₡1 millón que querés obtener en préstamo, el ahorro mensual aproximado varía según el plazo:
- ₡9.445 si ahorrás durante 3 años
- ₡6.042 si ahorrás durante 4 años
- ₡4.834 si ahorrás durante 5 años
- ₡3.453 si ahorrás durante 7 años
- ₡2.417 si ahorrás durante 10 años
Al finalizar esta etapa, habrás acumulado entre el 25% y el 35% del valor total del inmueble. Para inscribirte no necesitás fiadores ni constancia salarial, lo que hace del SAP una opción habitacional accesible para trabajadores independientes, comerciantes y personas sin empleo formal. Eso sí, para la etapa del préstamo el INVU sí requiere documentación adicional según el destino del financiamiento.
La etapa de préstamo: qué financia y hasta cuánto
Una vez completada la fase de ahorro, el INVU financia el saldo restante, hasta el 75% del valor del bien. Los montos llegan hasta ₡155 millones para compra de lote y construcción simultánea, con una tasa fija que no cambia durante todo el plazo del crédito. Esa estabilidad es lo que diferencia al SAP de una hipoteca bancaria convencional: con el INVU sabés cuánto vas a pagar cada mes desde el primer día hasta el último.
Tipos de planes del INVU: básico, avanzado y maduro
El plan básico: para quién empieza desde cero
El plan básico es el contrato que se abre sin ahorro previo acumulado. La persona parte de cero y define el plazo de su etapa de ahorro al momento de la suscripción. Las opciones disponibles son 2, 3, 4, 5, 7 o 10 años, y el monto de la cuota mensual depende directamente de ese plazo y del financiamiento total que se busca.
En este tipo de contrato, el plazo más largo disponible es 10 años de ahorro con hasta 13 años de cancelación del préstamo posterior. La combinación 10/13, por ejemplo, tiene una tasa del 9% anual; la combinación 10/12 parte desde el 7%. En términos generales, los plazos de cancelación más cortos tienden a asociarse con tasas menores, aunque la relación exacta depende de cada combinación específica de ahorro y cancelación. Para comparar el costo real entre combinaciones, lo más recomendable es calcular los ejemplos con los montos concretos de tu proyecto usando la tabla oficial del INVU.
El plan básico conviene si no tenés ahorro previo, si preferís comprometerte con una cuota mensual baja aunque el proceso tome más tiempo, o si podés planificar con horizonte de largo plazo. También es la opción natural para emprendedores que recién empiezan a ordenar sus finanzas personales. No es la puerta más rápida, pero sí la más accesible para quien inicia desde el principio.
El plan maduro: qué significa y cuándo conviene
El término «maduro» no describe un tipo de persona ni un rango de edad: describe el estado del contrato. Un plan maduro es aquel cuya etapa de ahorro ya finalizó completamente. Se cumplieron el plazo y las cuotas establecidas en el contrato, y el suscriptor puede iniciar la gestión del préstamo habitacional sin más esperas.
La diferencia central con el plan básico es el momento en que se está. Quien tiene un plan maduro ya hizo el trabajo de ahorro; ahora solo necesita presentar la documentación del proyecto habitacional y formalizar el crédito. No paga cuotas de ahorro adicionales: entra directamente a la etapa de financiamiento con la tasa que corresponde a la combinación de su contrato.
Este plan aplica para quienes ya completaron su etapa de ahorro en un contrato básico o para quienes adquieren un contrato que ya tiene el ahorro terminado. Si estás en esta situación, la prioridad es tener toda la documentación del inmueble lista para presentarla al INVU y agilizar la aprobación del préstamo.
El plan avanzado: para quien quiere llegar más rápido
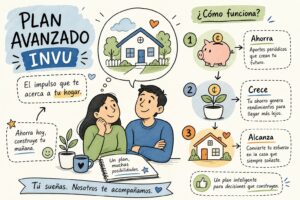
El plan avanzado describe un contrato que ya tiene cuotas de ahorro acumuladas, pero cuya etapa aún no concluyó. Generalmente puede completarse en 18 o 24 meses adicionales, dependiendo de las cuotas que falten y del contrato específico. Quien adquiere un plan avanzado está comprando tiempo: paga por el avance ya hecho y asume las cuotas restantes para llegar al préstamo en mucho menos tiempo que si empezara un plan básico desde cero.
Al adquirir este tipo de contrato, la persona asume las cuotas pendientes y el ajuste correspondiente al cambio. La tasa de interés del préstamo resultante depende de la combinación de plazo de ahorro y cancelación que tenga el contrato original. Lo que cambia radicalmente es el tiempo de espera: en lugar de comprometerse con 5, 7 o 10 años de ahorro, la persona puede estar lista para tramitar el financiamiento en menos de dos años.
Esta modalidad es para personas con urgencia relativa en resolver su necesidad habitacional y capacidad de asumir las cuotas pendientes del contrato. También es atractivo para pequeños inversores que quieren construir apartamentos de alquiler y necesitan acceder al financiamiento rápidamente. Si tu situación no puede esperar muchos años pero tampoco tenés un plan maduro disponible, esta modalidad es el puente más eficiente dentro del SAP.
Comparación directa de los tipos de planes INVU: plazos, tasas y montos
Las tres modalidades comparten la misma estructura de tasas del SAP: lo que varía es el estado del ahorro y el tiempo restante para llegar al préstamo. La tabla siguiente resume una muestra de las combinaciones vigentes en 2026, con sus tasas fijas anuales publicadas por el INVU. Para consultar la tabla oficial completa con todas las combinaciones disponibles, verificá directamente con el INVU o con un asesor autorizado.
| Plan de ahorro | Plazo de cancelación del préstamo | Tasa fija anual |
|---|---|---|
| 2 años | 4 años | 7,00% |
| 2 años | 5 años | 7,00% |
| 2 años | 6 años | 7,25% |
| 3 años | 6 años | 7,00% |
| 3 años | 7 años | 7,50% |
| 4 años | 7 años | 7,00% |
| 5 años | 8 años | 7,00% |
| 7 años | 10 años | 7,00% |
| 10 años | 12 años | 7,00% |
| 10 años | 13 años | 9,00% |
El patrón que muestran estas combinaciones es que la tasa del 7% anual se repite en los plazos de cancelación más cortos dentro de cada plan de ahorro. Extender el plazo del préstamo reduce la cuota mensual durante la etapa de financiamiento, pero puede subir la tasa y el costo total de los intereses. Encontrar la combinación que optimiza tu cuota mensual sin elevar innecesariamente el costo del financiamiento requiere analizar tu situación concreta con números reales.
Montos máximos según el destino del préstamo
Los topes de financiamiento no dependen del tipo de contrato (básico, avanzado o maduro), sino del destino que le darás al préstamo:
- Compra de lote y construcción simultánea: hasta ₡155 millones
- Compra de vivienda ya construida: hasta ₡146 millones
- Construcción en lote propio: hasta ₡88 millones
- Compra de terreno únicamente: hasta ₡67 millones
- Ampliaciones o mejoras: hasta ₡45 millones
Definir el destino antes de elegir el plan es fundamental, porque el monto de ahorro mensual necesario cambia completamente según el tope que aplica a tu proyecto.
¿Qué podés financiar con cualquiera de estos planes?
Las tres modalidades del SAP comparten los mismos destinos posibles del financiamiento. Lo que cambia entre ellas es el estado del ahorro y el tiempo restante para llegar al crédito, no los proyectos que podés financiar. Eso le da al suscriptor libertad para definir su proyecto habitacional sin que la modalidad del contrato lo limite.
Compra de lote, vivienda nueva o construcción propia
Podés usar un plan del INVU para comprar un lote y construir tu casa en el mismo trámite, para comprar una vivienda ya construida, o para levantar una edificación en un terreno que ya tenés. Esta última opción es frecuente entre personas que heredaron un lote o que lo adquirieron de otra manera y solo necesitan el financiamiento para la obra. También cubre la construcción de vivienda multifamiliar cuando el uso de suelo y el plan regulador del cantón lo permiten, lo que abre la puerta a pequeños proyectos de apartamentos para alquiler.
Ampliación, mejora y cancelación de hipoteca bancaria
Si ya tenés vivienda propia pero necesitás ampliarla o repararla, el SAP también lo cubre, hasta ₡45 millones para esta finalidad. Además, es posible usar el préstamo del INVU para cancelar una hipoteca existente con un banco, lo que en algunos casos representa una ventaja real si la tasa fija del INVU resulta menor que la tasa variable del crédito bancario vigente. Esta opción es menos conocida pero puede generar un ahorro significativo en el costo total del financiamiento a lo largo de los años.
¿Cómo elegir entre los tipos de planes del INVU según tu situación?
Elegir entre las modalidades del SAP sin analizar tu situación particular es el error más común al acercarse al sistema por primera vez. La opción correcta depende de tres variables concretas: cuánto podés ahorrar mensualmente, cuándo necesitás el financiamiento y cuál es el valor del inmueble que querés adquirir o construir.
Variables que definen la mejor opción
Tu cuota mensual disponible y el tiempo que tenés para esperar son los dos factores que más pesan. Si la cuota disponible es baja y no tenés ahorro previo, el plan básico es el punto de partida natural. Con mayor capacidad de pago mensual o acceso a un plan avanzado disponible, acortás el camino hacia el préstamo sin partir desde cero. Quien ya completó la etapa de ahorro entra directamente en posición de tramitar el crédito con el plan maduro. El plazo de cancelación del préstamo también influye en el costo total: un plazo más corto significa menos intereses pagados durante toda la vida del crédito, aunque la cuota mensual durante esa etapa es más alta.
Por qué asesorarse marca la diferencia
Ninguna tabla ni artículo reemplaza el análisis de tu caso específico. Factores como el valor exacto del inmueble, tu capacidad de ahorro mensual real, si ya tenés algún contrato activo con el INVU, o si querés construir apartamentos como inversión cambian completamente la recomendación. Ricardo Audino Diaz, asesor de Planes del INVU San Pedro, trabaja de forma exclusiva con el Sistema de Ahorro y Préstamo del INVU. Conocido como Nueveporciento, maneja todas las modalidades disponibles y puede ayudarte a calcular la combinación de plazo de ahorro, plazo de cancelación y monto de contrato que mejor se ajusta a tus números, sin que tengas que adivinar ni comprometerte con la opción equivocada.
Pasos para inscribirse en un plan del INVU
Una vez que identificás cuál modalidad se ajusta a tu perfil, el proceso de inscripción es más directo de lo que parece. El sistema no exige fiadores, constancias salariales ni historial crediticio para abrir el contrato. Los requisitos básicos son mínimos y están pensados para que cualquier persona, asalariada o independiente, pueda acceder.
Documentos y requisitos para abrir tu contrato
Para suscribirte a un plan básico nuevo necesitás presentar tu cédula de identidad vigente (o pasaporte o DIMEX si sos extranjero), completar el formulario de solicitud de suscripción y pagar la primera cuota de ahorro al momento de la firma. No se requiere constancia salarial ni estudio crediticio en esta etapa. Si gestionás el trámite con un comisionista autorizado, podés enviar la documentación escaneada; si lo hacés directamente, lo tramitás en la Plataforma de Servicios del INVU con cita previa.
Qué esperar después de firmar
Una vez activo el contrato, la disciplina de aporte mensual es determinante. El INVU evalúa el comportamiento de ahorro antes de aprobar el préstamo: no basta con llegar al monto acumulado; también se considera la regularidad de los pagos durante toda la etapa. Si en algún momento querés cambiar de modalidad para acortar el plazo, el procedimiento requiere haber ahorrado al menos 24 meses de forma continua, pagar la diferencia por el ajuste de cuotas y un cargo administrativo de ₡2.066 con IVA incluido. Antes de solicitar ese cambio, conviene analizar el impacto con un asesor para verificar que el ajuste vale la pena en tu caso particular.
La decisión más importante la tomás antes de firmar
Los tipos de planes del INVU no son nombres distintos para el mismo producto: son tres momentos distintos dentro del mismo sistema de financiamiento habitacional con garantía del Estado costarricense. Elegir el correcto desde el inicio ahorra tiempo, dinero y trámites innecesarios.
Cada modalidad tiene sus números propios: plazos, tasas y cuotas que dependen de la combinación específica que elijas. Sin ese análisis puntual, es muy fácil comprometerse con un contrato que no es el más eficiente para tu situación, y corregirlo después implica ajustes y tiempo que podías haber evitado desde el inicio.
Si querés analizar tu caso con alguien que conoce el sistema a fondo, Ricardo Audino Diaz de Planes del INVU San Pedro, Nueveporciento, está disponible para orientarte en una primera consulta. Podés contactarlo directamente y salir de esa conversación con claridad sobre qué plan firmar, a qué plazo y con qué cuota mensual, para que el camino a tu vivienda propia empiece con el paso correcto desde el primer día.
Preguntas frecuentes
¿Puedo cambiar de un plan básico a uno avanzado o maduro si ya empecé a ahorrar?
Sí, podés cambiar de plan si ya tenés al menos 24 meses de ahorro continuo; además debés pagar la diferencia por el ajuste de cuotas y un cargo administrativo de ₡2.066 con IVA incluido. Antes de solicitar el cambio conviene analizar el impacto con un asesor para confirmar que el ajuste vale la pena en tu caso.
¿Necesito fiadores o constancias salariales para inscribirme en un plan del INVU?
No, para inscribirte no necesitás fiadores ni constancias salariales ni estudio crediticio en la etapa de ahorro; solo requerís tu cédula vigente (o pasaporte o DIMEX si sos extranjero) y la primera cuota de ahorro. Para la etapa del préstamo sí se exige documentación adicional según el destino del financiamiento.
Qué documentos concretos tengo que presentar para abrir un contrato básico?
Tenés que presentar la cédula de identidad vigente (o pasaporte o DIMEX si sos extranjero), completar el formulario de solicitud de suscripción y pagar la primera cuota de ahorro al momento de la firma. Si gestionás el trámite con un comisionista autorizado podés enviar la documentación escaneada; si lo hacés directamente lo tramitás en la Plataforma de Servicios del INVU con cita previa.
¿Cuánto puedo financiar si quiero comprar un lote y construir al mismo tiempo?
Podés financiar hasta ₡155 millones para compra de lote y construcción simultánea. Los topes varían según el destino del préstamo, por lo que es clave definir el uso antes de elegir el monto y el plan.