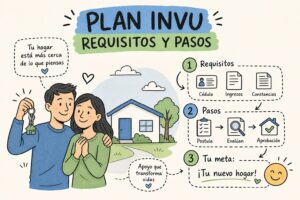
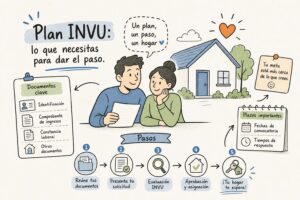
Los requisitos del plan INVU en Costa Rica para inscribirse en 2026 son tres: cédula de identidad vigente, el formulario oficial de suscripción completado y firmado, y el pago de la primera cuota de ahorro. No se exige constancia salarial, fiador ni avalúo para abrir el plan. Esos requisitos pueden aparecer después, cuando se tramita el préstamo, pero no en la etapa de inscripción.
El trámite puede realizarse directamente en la Plataforma de Servicios del INVU, de forma virtual o mediante un comisionista autorizado. En Nueveporciento verificamos que el perfil de cada persona esté completo antes de presentar la documentación, para que el proceso no tenga que repetirse por errores evitables.
Lo que necesitás saber antes de empezar
- Tres requisitos de apertura: cédula vigente, formulario de suscripción firmado y pago de la primera cuota. Nada más en esta etapa inicial.
- Sin fiador ni nómina: el ahorro es voluntario y no depende de demostrar ingresos fijos. Los requisitos adicionales aplican al momento del préstamo, no de la inscripción.
- Personas físicas y jurídicas: cualquiera de las dos puede suscribirse, con documentación específica según el caso.
- Seis plazos disponibles: de 2 a 10 años, con financiamiento de hasta el 75% del monto contratado.
- Comisionistas autorizados: antes de entregar documentos o hacer pagos a cualquier intermediario, confirmá que figure en el registro oficial del INVU.
- Cita previa obligatoria: el INVU no atiende sin cita, y el período de gracia para ingresar es de apenas cinco minutos.
¿Quién puede abrir un plan del INVU?
Cualquier persona física mayor de edad con capacidad de ahorro puede suscribirse a un plan del INVU. Eso incluye a costarricenses, personas extranjeras residentes y también a personas jurídicas como sociedades anónimas. La clave es tener capacidad de pagar la cuota mensual acordada, sin importar si el ingreso viene de una planilla, un negocio propio o cualquier otra fuente.
Personas físicas: nacionales y extranjeras
Para una persona costarricense, la cédula de identidad vigente es el único documento de identificación que se necesita. Las personas extranjeras pueden presentar el DIMEX o el pasaporte vigente, según su situación migratoria. Lo importante es que el documento esté en buen estado físico y aparezca vigente en el sistema de la autoridad correspondiente.
Si sos extranjero y tenés dudas sobre qué documento aplica a tu caso específico, lo más conveniente es consultarlo con un comisionista autorizado antes de presentarte al INVU, para no perder la cita por un detalle de forma que se puede resolver fácilmente con anticipación.
Requisitos del plan INVU en Costa Rica para trabajadores independientes
El plan del INVU no exige constancia salarial ni carta patronal para inscribirse. El mecanismo funciona sobre el compromiso de ahorro mensual, y eso es independiente de si trabajás en planilla, de forma autónoma o como comerciante por cuenta propia. Esta característica es lo que hace al plan accesible para trabajadores independientes, personas por cuenta propia y trabajadores informales que no califican en la banca convencional.
El INVU permite que el historial de ahorro sirva como antecedente para acceder al financiamiento, lo cual facilita el acceso a personas sin constancia salarial. Esto abre una alternativa concreta para quienes tienen disciplina financiera pero no un contrato de trabajo formal.
Personas jurídicas: sociedades y empresas
Una sociedad anónima u otra figura jurídica también puede ser suscriptora de un plan del INVU. En ese caso, la documentación incluye la identificación vigente del representante legal o apoderado generalísimo, además de los documentos de constitución de la entidad que el INVU solicite. Esta modalidad es frecuente entre pequeños inversores que utilizan una sociedad para financiar proyectos de construcción de apartamentos o casas de alquiler con respaldo estatal.
Documentos y requisitos del plan INVU en Costa Rica según el tipo de suscriptor
La documentación varía según el tipo de suscriptor. A continuación, la lista exacta para cada caso y la aclaración de qué documentos no se piden en esta etapa, porque esa confusión es muy frecuente y genera preparativos innecesarios.
Lista de documentos para persona física
- Cédula costarricense, DIMEX o pasaporte vigente y en buen estado físico.
- Formulario «Solicitud de Suscripción de Planes de Ahorro y Préstamo» completado y firmado.
- Pago de la primera cuota de ahorro, en efectivo, transferencia o según el canal utilizado.
Para el trámite virtual, se necesita el escaneo de la cédula por ambos lados en formato PDF, o bien firma digital según las indicaciones del INVU o del comisionista autorizado.
Documentos adicionales para personas jurídicas
- Documento de identidad vigente del representante legal o apoderado generalísimo.
- Certificación notarial o del Registro Público de la personería jurídica, con no más de un mes de antigüedad.
- Si hay venta o traspaso de parte de socios: acuerdo expreso y protocolizado de la Asamblea de Socios que autorice la operación.
- Formulario de suscripción completado y firmado.
- Pago de la primera cuota de ahorro.
Qué documentos no se piden al abrir el plan
No se exige constancia salarial, fiador, avalúo del inmueble ni estudio de crédito para inscribirse. Esos elementos entran en juego cuando se completa el período de ahorro y se tramita el préstamo. Prepararlos antes de tiempo no acelera nada y solo genera confusión sobre en qué etapa del proceso se está.
Este punto marca una diferencia importante respecto a un crédito hipotecario bancario tradicional. Con el plan del INVU, la apertura es accesible y ágil, y los requisitos más exigentes se trasladan a una etapa posterior, cuando ya existe el historial de ahorro que respalda la solicitud.
Cómo agendar la cita en el INVU y qué esperar ese día
El INVU exige cita previa para cualquier trámite presencial, sin excepciones salvo las que la institución indique expresamente. La mayoría de citas se gestionan por el sistema de autogestión en línea. Algunos trámites específicos se solicitan por correo electrónico al funcionario correspondiente.
Pasos para solicitar la cita por el sistema de autogestión
- Ingresá al sistema de citas del INVU en línea.
- Seleccioná el área que corresponde: en este caso, «ahorro» o el servicio específico que buscás.
- Registrá los datos del titular de la operación y un correo electrónico válido.
- Indicá si otra persona asistirá en representación y adjuntá los documentos si el sistema lo solicita.
- Elegí fecha y hora disponibles en el calendario.
- Confirmá la cita y guardá el correo o código de confirmación.
Si el trámite que necesitás no aparece en el sistema de autogestión, debés solicitarlo al correo electrónico publicado por el INVU para ese servicio en particular. El horario general de atención al público en la sede de Barrio Amón, San José, es de lunes a viernes de 8:00 a. m. a 3:00 p. m. Para traspasos y cambios de plan, la atención presencial se limita a martes y viernes de 8:00 a. m. a 12:45 p. m., con cita previa.
Qué ocurre el día de la cita: lo que nadie te dice antes
El período de gracia para ingresar es de cinco minutos. Pasado ese tiempo, la cita puede cancelarse y habría que solicitar una nueva. Llegá puntual, con todos los documentos listos y con el correo o código de confirmación a la mano, porque en el ingreso te lo van a solicitar.
La atención normalmente se hace solo al titular. Se permite un acompañante únicamente cuando la persona es adulta mayor o tiene alguna discapacidad. Tené en cuenta también que cada cita contempla aproximadamente dos transacciones, así que si necesitás tramitar varios contratos el mismo día, coordinalo con anticipación para no quedar por fuera del cupo.
Plazos, porcentajes de ahorro y cómo calcular tu cuota mensual
Los planes del INVU ofrecen seis opciones de plazo: 2, 3, 4, 5, 7 y 10 años. El porcentaje de ahorro requerido varía según el plazo elegido, y el INVU financia el porcentaje restante del monto contratado al completar la etapa de ahorro. Los datos de la siguiente tabla corresponden a la información publicada en el Portal del INVU (Planes de Ahorro y Préstamo).
| Plazo de ahorro | Ahorro requerido | Financiamiento |
|---|---|---|
| 2 años | 35% | 65% |
| 3 años | 30% | 70% |
| 4 años | 25% | 75% |
| 5 años | 25% | 75% |
| 7 años | 25% | 75% |
| 10 años | 25% | 75% |
Cómo calcular tu cuota mensual de ahorro
La fórmula es directa: multiplicás el monto contratado por el porcentaje de ahorro correspondiente, y dividís ese resultado entre el número total de meses del plazo elegido. Por ejemplo, un contrato de ₡30.000.000 a 5 años tiene una cuota mensual de ahorro de ₡125.000, que resulta de multiplicar ₡30.000.000 por el 25% y dividir entre 60 meses. A esa cifra se suman los gastos administrativos del plan según la modalidad contratada.
Qué pasa cuando terminás el período de ahorro
Al completar el ahorro, el INVU otorga el préstamo por el porcentaje restante del monto contratado. Los plazos de cancelación del financiamiento van de aproximadamente 4 a 13 años, con tasas que oscilan entre el 7% y el 9% anual según el plan y el plazo de financiamiento elegido (cifras según la calculadora oficial del INVU, vigentes a la fecha de publicación de este artículo). La cuota del préstamo es independiente de la cuota de ahorro, y para obtener el monto exacto lo más preciso es ingresar los datos en esa calculadora con el monto contratado, el plan y el plazo de financiamiento.
Errores frecuentes que retrasan la inscripción al plan
La mayoría de los retrasos no vienen del proceso en sí, sino de llegar a la cita con información o documentación incorrecta. Conocer estos errores de antemano puede ahorrarte semanas de espera.
Documentos vencidos o en mal estado
El INVU exige que la cédula, el DIMEX o el pasaporte estén vigentes y en buen estado físico. Una cédula deteriorada o que aparezca vencida en el sistema, aunque el trámite de renovación esté en proceso, puede impedir completar el trámite ese día. Como recomendación práctica, revisá el estado del documento al menos dos semanas antes de la cita para tener margen de reposición si hace falta.
Confundir el canal del trámite o llegar sin confirmación de cita
El INVU no atiende sin cita, y en el ingreso solicitan mostrar la confirmación. Llegar sin ese código o sin haber agendado previamente impide el ingreso. Si vas a tramitar varios contratos, coordinalo con anticipación, porque cada cita cubre aproximadamente dos transacciones.
No verificar que el comisionista esté en el registro oficial
Antes de entregar documentos o realizar cualquier pago a un intermediario, confirmá que esa persona figure en el registro oficial de comisionistas autorizados del INVU. Trabajar con alguien no registrado deja el trámite sin respaldo institucional y abre la puerta a situaciones de fraude. Ese registro es público y puede consultarse en el Portal del INVU antes de iniciar cualquier gestión con un intermediario.
¿Es posible cambiar, traspasar o cancelar un plan activo?
Sí, y los tres escenarios tienen sus propias condiciones. Si ya tenés un plan activo y querés modificarlo, estas son las opciones disponibles con sus requisitos concretos.
Cambiar a un plan de menor plazo
Solo se puede acortar el plazo; pasar a un plan de mayor duración no está permitido. Para hacer el cambio, el suscriptor debe haber ahorrado al menos 24 meses continuos en contratos iniciados desde el 22 de agosto de 2017. Según el Portal del INVU (trámite «Cambiar plan de ahorro y préstamo»), el costo administrativo es de ₡2.066 con IVA incluido por contrato, y debe abonarse la diferencia de cuotas ajustada a los intereses vigentes. No se requiere formulario previo, pero sí cita.
Traspasar el contrato a otra persona
El plan puede venderse o cederse a otra persona, con o sin pago de por medio, directamente o con ayuda de un comisionista autorizado. Se necesitan las cédulas, DIMEX o pasaportes vigentes de ambas partes. Si participa una persona jurídica, hace falta una certificación notarial o del Registro Público de la personería con no más de un mes de antigüedad; si quien actúa lo hace en nombre de una sociedad, se requiere el acuerdo expreso y protocolizado de la Asamblea de Socios que autorice el traspaso. Según el Portal del INVU (trámite «Traspasar plan de ahorro y préstamo»), el costo es de ₡2.066 por contrato, y el trámite requiere cita previa en la Plataforma de Servicios del INVU.
Renunciar al plan y recuperar el dinero ahorrado
Para cancelar el contrato se tramita una renuncia formal, ya sea por correo enviando a [email protected] el formulario de renuncia, la encuesta correspondiente, copia de la cédula vigente y la constancia de una cuenta bancaria en colones a nombre del suscriptor, o bien presencialmente con cita previa. El INVU devuelve el monto del ahorro aportado en un plazo de hasta 42 días naturales desde que se presenta la solicitud completa, pero no reintegra la cuota de ingreso incluida en el contrato original.
Cómo verificamos tu perfil y gestionamos el proceso en Nueveporciento
Un comisionista autorizado puede inscribir el plan de ahorro, recibir la documentación del cliente y gestionarla ante el INVU, tramitar cambios de plan, traspasos y consultas sobre cuotas. La diferencia respecto a ir directamente al INVU es la asesoría previa: un comisionista con experiencia especializada revisa el perfil antes de la cita para confirmar que todo esté en orden y evitar que el trámite deba repetirse.
Qué hacemos en Planes del INVU San Pedro
En Nueveporciento trabajamos exclusivamente con los planes de ahorro y préstamo del INVU. Antes de iniciar cualquier trámite, revisamos si el perfil del cliente cumple los requisitos según su situación particular: trabajador independiente, persona jurídica, persona extranjera o cualquier otra condición relevante. Determinamos qué modalidad conviene más según el caso, sea básica, madura o avanzada, y calculamos la cuota real que corresponde al monto y plazo elegido.
El proceso completo de inscripción se gestiona desde San Pedro, con opción de trámite virtual para quienes no pueden presentarse presencialmente. Confirmamos si el perfil califica antes de reunir ningún documento, para no gastar tiempo en preparativos que no aplican al caso concreto.
Por qué la especialización marca la diferencia
Los planes del INVU tienen modalidades específicas que cambian la estrategia que conviene seguir. Un plan avanzado es aquel en el que ya se ha cubierto al menos el 50% del monto de ahorro pero todavía no se completa el plazo; un plan maduro es el que ya cumplió simultáneamente el monto de ahorro, el plazo contratado y el historial de pagos puntuales. Saber cuál aplica a cada situación define si tiene sentido comprar un plan existente, iniciar uno nuevo o cambiar la modalidad actual.
Un asesor generalista no maneja ese nivel de detalle sobre el sistema del INVU porque no es su especialidad. Nosotros trabajamos exclusivamente con este mecanismo, lo que significa que conocemos las opciones disponibles, los plazos reales de cada trámite y los puntos donde los procesos suelen detenerse.
Empezá el proceso bien desde el principio
En resumen, los requisitos del plan INVU en Costa Rica para iniciar en 2026 son pocos y concretos: cédula vigente, formulario firmado y primera cuota. No se necesita fiador, constancia salarial ni historial bancario para abrir el plan. Eso lo hace accesible para trabajadores independientes, personas sin empleo formal y familias que no califican en la banca tradicional.
El error más costoso no es carecer de los documentos correctos: es llegar sin haberlos verificado. Una cita perdida por un documento vencido o un formulario incompleto puede significar semanas de espera para una nueva fecha disponible. Verificar el perfil antes de iniciar es el paso que más tiempo ahorra en todo el proceso.
En Nueveporciento hacemos exactamente eso: revisamos si calificás para un plan del INVU en Costa Rica, determinamos qué modalidad se ajusta mejor a tu situación y gestionamos la inscripción desde San Pedro. Si querés empezar con esa revisión, ponete en contacto con nuestro equipo y coordinamos la consulta inicial.
Preguntas frecuentes
Si quiero traspasar mi contrato a otra persona, qué documentos necesito llevar?
Necesitás las cédulas, DIMEX o pasaportes vigentes de ambas partes y, si interviene una persona jurídica, la certificación notarial o del Registro Público de la personería con no más de un mes de antigüedad; además, si actúa en nombre de una sociedad, el acuerdo expreso y protocolizado de la Asamblea de Socios. El trámite requiere cita previa y tiene un costo administrativo de ₡2.066 por contrato según el Portal del INVU.
Cuánto tiempo demora el INVU en devolver el dinero si renuncio al plan?
El INVU devuelve el monto del ahorro aportado en un plazo de hasta 42 días naturales desde que se presenta la solicitud completa. No se reintegra la cuota de ingreso incluida en el contrato original, y la renuncia puede tramitarse por correo o presencialmente con cita previa.