Muchas personas en Costa Rica llegaron a pensar que sin un fiador no había forma de comprar casa. El banco les pedía a un familiar con trabajo estable, sin deudas y con ingresos suficientes para responder por ellos, y cuando esa persona no existía o no quería comprometerse, el proceso terminaba ahí. La frustración es real, y entendemos perfectamente por qué parece una puerta cerrada.
La buena noticia es que un préstamo vivienda sin fiador no solo es posible en Costa Rica, sino que existen rutas concretas para conseguirlo. Algunas están dentro de la banca convencional y otras completamente fuera de ella. Entidades como los Planes de Ahorro y Préstamo del INVU no exigen fiador ni constancia salarial, y cuentan con garantía del Estado costarricense. Ricardo Audino Diaz asesora estos planes desde San Pedro, orientando a cada cliente hacia la modalidad que mejor se ajusta a su perfil.
En este artículo vas a encontrar exactamente lo que necesitás: cuáles son las entidades que aprueban sin fiador, qué analizan cuando no lo presentás, qué alternativas legales existen, qué documentación tenés que preparar y cuáles son los pasos concretos para presentar una solicitud que tenga posibilidades reales de aprobación.
Por qué los bancos piden fiador y cuándo ya no lo exigen
El rol del fiador en un crédito de vivienda
El fiador es, en términos simples, el plan B del banco. Si el deudor principal deja de pagar, el banco puede cobrarle al fiador. No es un requisito universal ni obligatorio por ley: es una herramienta de mitigación de riesgo que las entidades usan cuando el perfil del solicitante presenta ingresos variables, historial crediticio limitado o algún otro factor que genera incertidumbre. En los créditos hipotecarios, la garantía principal no es una persona sino el inmueble mismo, lo que ya reduce significativamente la necesidad de un fiador para muchos perfiles.
Cuándo la hipoteca sobre el bien sustituye al fiador
Cuando el inmueble tiene un valor de avalúo suficiente en relación con el monto solicitado, muchas entidades aprueban sin fiador porque el bien en sí cubre el riesgo. Si una propiedad vale ₡100 millones y el solicitante pide ₡70 millones, el banco tiene un margen amplio para recuperar su dinero en caso de incumplimiento, independientemente de si hay o no una persona física que respalde. La relación entre el monto financiado y el valor tasado del inmueble es el factor que más pesa en esta decisión.
El perfil que más sufre esta exigencia
Los trabajadores independientes, comerciantes, profesionales por cuenta propia y personas con ingresos informales son quienes más chocan con la exigencia del fiador, porque la banca tradicional tiene dificultades para medir su solvencia con los mismos parámetros que usa para un asalariado. A ellos se suman quienes no tienen historial crediticio o lo tienen muy limitado, y quienes simplemente no cuentan con familiares con solvencia suficiente para firmar. Para este grupo existen soluciones diseñadas específicamente, y el Plan del INVU es una de las opciones más accesibles del mercado costarricense.
Préstamo vivienda sin fiador: entidades en Costa Rica que aprueban
Banca pública y privada tradicional
El Banco de Costa Rica con su producto Casa Fácil puede financiar hasta el 95% del avalúo del inmueble y en 2026 acepta ingresos brutos desde aproximadamente ₡318.000 mensuales. No indica el fiador como requisito general, pero sí exige al menos seis meses de continuidad laboral, comprobantes de ingresos y consulta al CIC de la SUGEF. DAVIbank y Davivienda también aprueban sin fiador para asalariados con más de seis meses de empleo permanente y para independientes con uno o más años de actividad comprobada, dependiendo de cada banco. En todos estos casos, la hipoteca del inmueble es la garantía que reemplaza al fiador, pero el análisis de solvencia es estricto y detallado.
Mutuales y entidades autorizadas por el BANHVI
Grupo Mutual, Mutual Cartago y el Banco Popular canalizan recursos del Sistema Financiero Nacional para la Vivienda y pueden combinarse con el Bono Familiar del BANHVI. En 2026, ese bono puede llegar hasta aproximadamente ₡9,3 millones para familias con ingresos familiares inferiores a ₡1.940.076 mensuales. El bono reduce el monto que hay que financiar, pero no sustituye automáticamente al fiador ni garantiza la aprobación: el banco sigue revisando ingresos, historial y capacidad de pago con sus propios criterios.
Por qué el Plan INVU se diferencia de la banca convencional
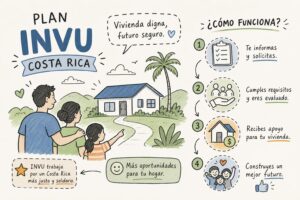
El Plan del INVU no es una hipoteca tradicional. Es un modelo de ahorro y préstamo con respaldo del Estado costarricense que no exige fiador, no solicita constancia salarial y no requiere que el solicitante tenga un historial crediticio extenso. Esta diferencia estructural lo hace viable para perfiles que la banca convencional rechazaría directamente. La garantía no es una persona física sino el propio ahorro acumulado y el respaldo institucional del Estado, lo que transforma completamente las condiciones de acceso para trabajadores independientes y familias fuera del sistema bancario formal.
Qué analizan las entidades cuando no presentás fiador
Ingresos y relación deuda/ingreso
Sin fiador, la entidad depende completamente de los ingresos del solicitante para determinar si puede pagar la cuota. Según los lineamientos de la SUGEF, el total de obligaciones mensuales no debería superar el 50% del ingreso neto mensual; en la práctica, muchas entidades fijan su propio umbral entre el 30% y el 40% del ingreso bruto como referencia interna. Como ejemplo concreto: si la nueva cuota sería de ₡400.000 y las deudas existentes suman ₡100.000, se necesitaría un ingreso bruto de al menos ₡1.250.000 mensuales aplicando un límite del 40%, y de ₡1.667.000 con un límite del 30%. Antes de presentar cualquier solicitud, conviene calcular este indicador con los datos propios para saber en qué rango se está.
El historial en el CIC de la SUGEF
El Centro de Información Crediticia de la SUGEF es la radiografía crediticia del solicitante en Costa Rica. Consolida la deuda vigente, la clasificación de riesgo y el historial de los últimos cuatro años de todas las entidades supervisadas. La SUGEF clasifica el comportamiento en tres niveles: Nivel 1 (bueno), Nivel 2 (aceptable) y Nivel 3 (deficiente). Para créditos hipotecarios sin fiador, los bancos suelen exigir Nivel 1 o como máximo Nivel 2; un Nivel 3 dificulta considerablemente la aprobación. Antes de presentar cualquier solicitud, vale la pena consultar el propio reporte, verificar que las deudas canceladas aparezcan correctamente y corregir errores con las entidades que los reportaron.
El avalúo del inmueble y el aporte inicial
El inmueble debe tener un avalúo limpio, título libre de gravámenes y documentación registral en regla. El porcentaje de financiamiento habitual oscila entre el 80% y el 90% del valor tasado, aunque algunos productos llegan hasta el 95%. Un aporte inicial mayor compensa perfiles con menor historial o ingresos variables: quien aporta el 30% o el 40% del valor del inmueble presenta una exposición menor para el banco, lo que mejora directamente las posibilidades de aprobación sin necesidad de un fiador.
Cómo obtener un préstamo vivienda sin fiador a través del Plan INVU
Cómo funciona el modelo de ahorro y préstamo del INVU
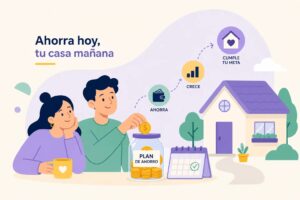
En lugar de ir directamente al banco a solicitar un crédito hipotecario, el cliente entra a un plan de ahorro supervisado por el Instituto Nacional de Vivienda y Urbanismo. Durante el plazo del plan, que puede ser de 2 a 10 años, el cliente ahorra entre el 25% y el 35% del valor total del inmueble. Al completar ese ahorro, el INVU financia hasta el 75% restante con tasas fijas que en 2026 parten desde el 7% anual y llegan hasta el 9% según el plan y el plazo del préstamo. No se exige fiador ni constancia salarial porque el respaldo es el propio ahorro acumulado y la garantía institucional del Estado.
Por qué asesorarse con un especialista en Planes del INVU
Ricardo Audino Diaz se dedica exclusivamente a intermediar Planes del INVU desde San Pedro, San José, con un conocimiento detallado de todas las modalidades disponibles: básicas, maduras y avanzadas. Esa especialización enfocada significa que cada cliente recibe orientación concreta sobre qué plan acorta más el plazo o maximiza el monto financiable según su situación particular, algo que un banco genérico o un asesor financiero general no puede ofrecer con el mismo nivel de detalle. La asesoría personalizada permite seleccionar el monto y la modalidad adecuada desde el inicio, lo que evita desvíos que retrasan el acceso a la vivienda propia.
Quiénes pueden entrar a un plan INVU y qué modalidades existen
El Plan del INVU está diseñado para trabajadores independientes, comerciantes, emprendedores y familias sin acceso a la banca tradicional, incluyendo personas sin historial crediticio. Es también una alternativa atractiva para quienes quieren planificar su primera vivienda a mediano plazo y no califican en la banca convencional. Los planes cubren compra de lote, construcción de casa y también apartamentos como forma de inversión inmobiliaria. Las modalidades básicas, maduras y avanzadas tienen plazos diferenciados; según las condiciones específicas de cada plan, el INVU puede contemplar opciones para ajustar la modalidad durante el período de ahorro, lo que conviene confirmar directamente con un asesor autorizado.
Alternativas legales para reemplazar un fiador en la banca convencional
Hipotecar otro inmueble como garantía adicional
Si el solicitante o un familiar dispone de otra propiedad, puede ofrecerla en hipoteca como garantía real en lugar de presentar un fiador personal. El bien debe estar libre de cargas, con avalúo suficiente y título limpio en el Registro Nacional. El banco exige hipoteca de primer grado, lo que significa que ese inmueble puede ser ejecutado si hay incumplimiento. Esta decisión no debe tomarse sin asesoría especializada, porque el propietario del bien hipotecado queda expuesto a perderlo aunque no sea el deudor principal.
Certificados de inversión y pólizas de garantía
Los certificados de depósito o inversiones bloqueadas en la misma entidad pueden sustituir a un fiador en algunos casos: el banco los ejecuta directamente ante incumplimiento, sin necesitar gestiones adicionales. Las pólizas de caución o avales institucionales son emitidas por una aseguradora que evalúa el riesgo del solicitante y cobra una prima por asumir ese riesgo. Conviene aclarar un punto que genera confusión frecuente: el seguro de saldo deudor cubre fallecimiento o incapacidad del titular, pero no sustituye al fiador en el pago ordinario mensual de las cuotas.
El aporte inicial como señal de solvencia
Ofrecer un pie mayor reduce el monto financiado y el riesgo del banco, lo que puede compensar directamente la ausencia de fiador. Quien aporta el 30% o el 40% del valor del inmueble parte con una posición más sólida en la evaluación, porque la exposición de la entidad es menor desde el primer día. Esta estrategia tiene además un beneficio financiero a largo plazo: reduce la cuota mensual y el costo total del crédito durante toda la vida del préstamo.
Documentación que necesitás preparar para tramitar sin fiador
Documentos para asalariados
Para quienes trabajan en relación de dependencia, la documentación base incluye la cédula de identidad vigente, constancia salarial con la antigüedad laboral requerida por el banco (normalmente de tres a seis meses con el patrono actual), las últimas tres nóminas o la consulta de salarios reportados a la CCSS, estados de cuenta bancarios de los últimos tres a seis meses, y la autorización firmada para consultar el CIC de la SUGEF. Cada banco puede pedir documentos adicionales según el monto solicitado o el tipo de empleo, por lo que conviene confirmar la lista completa antes de armar el expediente.
Documentos para trabajadores independientes
Los trabajadores independientes necesitan una certificación de ingresos emitida por contador público autorizado, declaraciones tributarias de los últimos uno o dos años según el banco, estados de cuenta personales y de la actividad económica, y documentación que acredite la continuidad de la actividad como contratos, facturas o cartera de clientes. Para el Plan del INVU, la situación es radicalmente diferente: no se exige certificación de contador ni constancia salarial de ningún tipo. El aporte mensual al plan durante el período de ahorro es la demostración de capacidad financiera que el sistema requiere.
Documentos del inmueble y fondos propios
La documentación del inmueble debe incluir la certificación literal del Registro Nacional, el avalúo vigente (verificando la antigüedad máxima que acepta la entidad), el contrato de arras o reserva si ya existe, y el estudio registral que confirme que la propiedad no tiene gravámenes, embargos ni limitaciones. Para acreditar el origen del aporte inicial, se necesitan extractos bancarios o certificados que demuestren que los fondos provienen de una fuente lícita: ahorros acumulados, venta de un bien, herencia o donación debidamente documentada.
Diferencias reales en tasas, plazos y montos según la opción que elegís
Banca tradicional: qué cambia con y sin fiador
En los créditos de vivienda con garantía hipotecaria, la diferencia de tasa entre tener o no fiador no siempre es significativa porque la garantía principal es el inmueble, no una persona. Lo que sí cambia con mayor frecuencia es el porcentaje financiado: sin fiador, el banco puede aprobar un monto menor o exigir un aporte inicial más alto para compensar el riesgo percibido. Para créditos personales en colones en 2026, las tasas nominales anuales oscilan entre el 13,5% y el 24%, ubicándose hacia la parte alta cuando el perfil tiene menor respaldo; los créditos hipotecarios tienen condiciones distintas y suelen ser más favorables por la garantía real del inmueble.
Plan INVU frente a la hipoteca bancaria convencional
El Plan del INVU opera bajo condiciones reguladas por el Estado, con tasas fijas que en 2026 van desde el 7% anual para los planes más cortos hasta el 9% en el Plan 10, lo que da previsibilidad total al costo del crédito durante todo el plazo. No exige fiador, no requiere historial crediticio extenso y acepta perfiles que la banca convencional rechazaría. La diferencia estructural que más pesa es el plazo de ahorro previo: no es un crédito inmediato sino un plan que requiere disciplina durante dos a diez años antes del desembolso. Ese período de ahorro cumple una función concreta: cuando llega el momento del préstamo, el solicitante ya demostró capacidad de pago sostenida y llega con un aporte propio que reduce el monto financiado.
Cómo calcular cuál opción te cuesta menos a largo plazo
La comparación correcta no es solo entre tasas nominales: hay que revisar la tasa efectiva anual, las comisiones de formalización, los seguros exigidos y el costo total del crédito durante toda la vida del préstamo. Para el Plan del INVU, el análisis incluye el monto ahorrado como aporte propio y el costo financiero del 75% que financia el INVU. Un asesor especializado puede hacer esta comparación con los datos reales del perfil del cliente, lo que permite tomar una decisión informada antes de comprometer tiempo y dinero en el proceso. Ese análisis previo es parte del servicio que Nueveporciento ofrece desde el primer contacto.
Pasos concretos para presentar una solicitud competitiva sin fiador
Antes de solicitar: ordenar el perfil financiero
El primer paso es consultar el propio reporte en el CIC de la SUGEF para conocer el nivel de comportamiento crediticio actual y verificar que no haya errores. Si hay deudas menores abiertas o saldos de tarjetas elevados, conviene saldarlos o reducirlos antes de presentar la solicitud, porque mejoran directamente la relación deuda/ingreso que el banco va a calcular. También es necesario calcular el aporte inicial disponible y determinar si ya se puede proceder o si conviene esperar algunos meses adicionales para acumular más fondos propios.
Cómo armar el expediente
La organización del expediente tiene un impacto directo en los tiempos de aprobación. Conviene crear una carpeta digital organizada por categorías: identidad, ingresos, deudas actuales, patrimonio, fondos propios y documentos del inmueble. Todos los documentos deben estar vigentes y ser legibles; un certificado vencido o una constancia ilegible puede generar solicitudes de documentación adicional que retrasan el proceso por semanas. Un resumen financiero de una página con ingresos netos, cuotas actuales, ahorro disponible, precio del inmueble y cuota estimada agiliza la evaluación inicial en cualquier entidad.
El papel de la asesoría especializada en el resultado final
Presentar una solicitud mal estructurada genera retrasos, solicitudes adicionales de documentación y, en muchos casos, rechazos que quedan registrados en el historial crediticio y complican futuras gestiones. Trabajar con Ricardo Audino Diaz en Planes del INVU San Pedro permite identificar desde el inicio cuál es el producto más adecuado al perfil, preparar correctamente el expediente y evitar errores que cuestan tiempo y dinero. Si el perfil no califica hoy en la banca tradicional, el Plan INVU es la ruta estructurada para construir el camino hacia la vivienda propia, sin fiador y con el respaldo del Estado costarricense.
Conclusión: el préstamo vivienda sin fiador existe, pero hay que saber por dónde
Obtener un préstamo vivienda sin fiador en Costa Rica es completamente viable. Lo que requiere es claridad sobre qué analiza cada entidad y llegar a la solicitud con un perfil preparado. La banca convencional puede aprobar sin fiador cuando el inmueble ofrece suficiente garantía y los ingresos son verificables y estables. El Plan del INVU elimina esa exigencia desde el diseño mismo del sistema: prescinde del fiador, no solicita constancia salarial y opera con garantía del Estado.
Las dos rutas existen y funcionan, pero no son iguales para todos. Alguien con ingresos formales, buen historial en el CIC y capacidad de aporte inicial puede encontrar su mejor opción en la banca convencional. Quien trabaja de forma independiente, no tiene historial extenso o no puede demostrar ingresos con documentos tradicionales tiene en el Plan INVU la alternativa más sólida y accesible disponible en el mercado costarricense. En ambos casos, la clave está en entender los requisitos del crédito vivienda sin fiador antes de presentar la solicitud.
Si querés saber cuál opción se ajusta mejor a tu situación concreta, Ricardo Audino Diaz en Planes del INVU San Pedro ofrece asesoría personalizada para analizar tu perfil: qué modalidad te conviene, a cuánto podés acceder y cuáles son los pasos inmediatos para avanzar. No es necesario llegar con todo resuelto. Ponete en contacto y empezá el proceso con una orientación clara sobre tu punto de partida y la ruta más eficiente hacia tu vivienda propia.