¿Por qué me rechazan si tengo dinero para pagar? Es la pregunta que hace casi toda persona independiente, emprendedora o trabajadora informal cuando intenta comprar casa en Costa Rica. La respuesta corta es que el sistema financiero no rechaza a quienes no tienen nómina: rechaza a quienes no saben cómo presentar sus ingresos. El obstáculo real no es su perfil económico; es la carpeta que llega vacía o mal armada al escritorio del analista de crédito.
En este artículo le explico cómo comprar una casa sin demostrar ingresos fijos en Costa Rica: qué opciones de financiamiento existen, qué documentos alternativos construyen un expediente sólido, cómo funciona un codeudor en la práctica y, sobre todo, cuál es el camino más directo si su situación no encaja en los moldes de la banca tradicional. Adquirir vivienda sin demostrar ingresos fijos no es una posibilidad remota ni una excepción; es una ruta a la que acceden muchos costarricenses cuando conocen las reglas del juego.
No todas las puertas piden lo mismo. Saber a cuál tocar, con qué carpeta y en qué orden puede acortar meses de trámites y evitar rechazos que dañan su historial crediticio innecesariamente.
El sistema no rechaza a los independientes, rechaza a quienes no comprueban flujo de caja
Existe una creencia muy extendida en Costa Rica: si no tiene una constancia salarial, no tiene crédito. Esa creencia es falsa, y creerla es costosa. Las entidades financieras, tanto bancos como cooperativas, evalúan capacidad de pago, no forma de contratación. Lo que analizan es si usted puede cubrir la cuota mensual de forma sostenida durante el plazo del préstamo. El formato en que recibe sus ingresos es secundario; la evidencia de que esos ingresos llegan es lo primordial.
El problema real de la mayoría de trabajadores independientes no es que ganen poco o que su actividad sea inestable. El problema es que sus ingresos no dejan rastro verificable. Cuando un médico privado cobra en efectivo, cuando un comerciante no emite facturas electrónicas o cuando un diseñador independiente recibe pagos en cuentas sin movimiento histórico, esos ingresos no existen para el sistema financiero, aunque sean reales y suficientes.
La diferencia entre ingresos fijos e ingresos comprobables
Un asalariado tiene ingresos fijos: el mismo monto llega cada quincena, con una constancia que lo certifica. Un trabajador independiente puede tener ingresos variables, pero igualmente comprobables si existe documentación que los respalde. La mayoría de entidades financieras en Costa Rica acepta ingresos variables, siempre que estén respaldados con evidencia documental sólida: declaraciones de renta, certificación de un Contador Público Autorizado, facturas electrónicas, extractos bancarios. El problema no es el ingreso; es la carpeta.
Dicho de otro modo: dos personas pueden ganar el mismo monto mensual. Una lo puede probar en diez minutos; la otra no puede probarlo en absoluto. El sistema aprueba a la primera, no porque sea «mejor» deudora, sino porque su perfil es verificable. Esa verificabilidad es lo que hay que construir antes de solicitar financiamiento.
Por qué la bancarización de sus ingresos es el primer paso
Depositar sus ingresos en una cuenta bancaria de forma constante es el primer acto concreto que transforma ingresos informales en ingresos visibles para cualquier entidad financiera. Según la política de cada entidad, el historial requerido puede ir de tres meses a un año, aunque la práctica más común ronda los seis meses. Los extractos bancarios con depósitos recurrentes y de montos similares muestran un patrón de estabilidad que un analista de crédito puede interpretar y respaldar. Sin ese historial, el resto de las opciones se complica significativamente.
Si actualmente recibe parte de sus pagos en efectivo, empiece el proceso de formalización cuanto antes. Abra una cuenta, deposite sus ingresos con regularidad y documéntelo todo. Ese historial bancario será uno de sus activos más valiosos cuando llegue el momento de presentar una solicitud.
Cómo comprar una casa sin demostrar ingresos fijos: opciones disponibles en Costa Rica
No existe una sola puerta para acceder a financiamiento habitacional sin nómina en Costa Rica. Existen varias, con distintos niveles de flexibilidad documental y distintos riesgos asociados. Conocer el menú completo cambia el panorama, porque la ruta correcta depende de su perfil específico: cuánto tiene ahorrado, cuánto puede demostrar y qué plazo puede sostener.
Financiamiento directo del vendedor: la opción más negociable
En el financiamiento directo del vendedor, el comprador y quien vende la propiedad negocian prima, tasa, plazo y cuota sin que intervenga un banco. Las primas habituales suelen oscilar entre el 20% y el 40% del valor del inmueble, con plazos que van de 5 a 15 años según lo acordado entre las partes; estos rangos pueden variar dependiendo del inmueble y de la negociación. Esta es la opción con mayor flexibilidad documental, porque los términos se acuerdan entre las partes. Sin embargo, no es la menos riesgosa.
Para que esta operación tenga respaldo legal real, debe formalizarse mediante escritura pública ante notario e hipoteca inscrita en el Registro Nacional. Antes de firmar cualquier documento o entregar dinero, solicite un estudio registral completo del inmueble para verificar gravámenes, embargos o limitaciones. Además, revise con cuidado las cláusulas de atraso, los intereses moratorios y si existe un pago final grande al vencimiento, conocido como pago «balón», que puede ser difícil de cubrir si no consigue refinanciar a tiempo.
Cooperativas de ahorro y crédito: condiciones más adaptables
Cooperativas como Coopealianza, Coopecaja y Coopenae tienen políticas propias que, en algunos casos, son más flexibles que las de un banco tradicional para validar ingresos variables. Sin embargo, es importante aclarar que estas entidades no eliminan el requisito de demostrar capacidad de pago: lo evalúan con criterios diferentes. Pueden aceptar una combinación de declaraciones de renta, certificación de contador y extractos bancarios en lugar de una constancia salarial, pero sí analizan el historial crediticio, solicitan afiliación previa en algunos casos y piden evidencia de la actividad económica. Las políticas varían de una cooperativa a otra, incluso en aspectos como la antigüedad mínima en la actividad, por lo que conviene consultar el reglamento interno de cada una.
Para este perfil, la recomendación práctica es acercarse a la cooperativa explicando directamente que sus ingresos son variables y preguntar qué documentos sustitutivos aceptan. Una consulta directa evita armar un expediente que no se ajuste a sus criterios específicos.
Otras vías: arrendamiento con opción de compra y préstamos con garantía adicional
El arrendamiento con opción de compra (conocido también como leasing habitacional) es una figura en la que una entidad adquiere el inmueble y usted paga un canon mensual con opción de comprarlo al final del período. Puede facilitar la estructura de pago inicial, pero la entidad igualmente analiza ingresos, endeudamiento e historial. No es una ruta que elimine los filtros de capacidad de pago; simplemente los aplica con una estructura contractual diferente. Los costos totales suelen ser más altos que en una hipoteca convencional, por lo que conviene comparar antes de decidir.
Los préstamos garantizados con otra propiedad son útiles cuando se tiene un activo que puede servir como garantía adicional. El banco reduce su riesgo, pero sigue evaluando el flujo mensual de caja. El riesgo para el solicitante es claro: si incumple, puede perder el inmueble dado en garantía. Ninguna de estas dos opciones es incorrecta por definición; ambas requieren un análisis comparativo serio antes de firmar.
Documentos para comprar una casa sin demostrar ingresos fijos
Esta es la sección que más impacto tiene en el resultado de su solicitud. La mayoría de rechazos que reciben trabajadores independientes no se deben a que sus ingresos sean insuficientes, sino a que su carpeta no los demuestra de forma convincente. El sistema financiero costarricense acepta documentación alternativa a la constancia salarial, pero exige que esa documentación sea sólida, coherente y verificable.
La certificación de un Contador Público Autorizado (CPA)
La certificación de ingresos emitida por un Contador Público Autorizado es el documento más sólido para un trabajador independiente. El CPA analiza los ingresos brutos y netos del solicitante durante los últimos doce meses, documenta la continuidad del negocio y emite un respaldo oficial que muchas entidades aceptan como requisito principal en ausencia de constancia salarial. El INVU, por ejemplo, exige expresamente este documento para personas que no son asalariadas, según sus instrucciones para solicitantes independientes.
Esta certificación no es un trámite menor. Debe indicar la fecha de emisión, desde cuándo el solicitante realiza la actividad, el tipo de actividad económica y un desglose de los ingresos del período analizado. Una certificación mal elaborada o incompleta puede generar desconfianza en lugar de respaldo, así que trabaje con un CPA con experiencia en trámites financieros.
Facturas electrónicas, extractos bancarios y contratos de servicio
Estos tres documentos se complementan y juntos construyen un expediente creíble. Las facturas electrónicas muestran volumen y continuidad de actividad: prueban que su negocio genera ingresos reales y recurrentes. Los extractos bancarios de los últimos seis a doce meses comprueban que esos ingresos llegan efectivamente a una cuenta. Los contratos vigentes con clientes demuestran estabilidad futura, no solo pasada.
Solos, ninguno de estos documentos es suficiente. Juntos, construyen un perfil legible que un analista de crédito puede evaluar con claridad. Si tiene los tres, preséntelos siempre en conjunto, no de forma aislada.
Otros comprobantes que fortalecen la carpeta
Existen otros documentos que, aunque no sean determinantes por sí solos, refuerzan la solidez de su expediente: declaraciones de renta e IVA presentadas ante el Ministerio de Hacienda, recibos de pagos a la CCSS como trabajador independiente, estados financieros del negocio, recibos de alquileres u otras fuentes de ingreso pasivo, e historial de pagos de tarjetas y obligaciones previas sin morosidad. Cada entidad tiene su propio criterio sobre qué combinación acepta, por lo que siempre conviene consultar antes de armar el expediente completo para no duplicar esfuerzos.
Cómo funciona un codeudor y qué cambia realmente en su solicitud
Muchas personas descartan la figura del codeudor porque la confunden con la del fiador. Son figuras distintas con efectos distintos sobre la solicitud, y entender esa diferencia puede cambiar el resultado de un trámite que de otra forma sería rechazado.
Diferencia entre codeudor, aval y fiador en Costa Rica
El codeudor suma sus ingresos al cálculo de capacidad de pago y responde solidariamente por la deuda desde el primer momento. Si usted deja de pagar, la entidad puede exigirle el monto total al codeudor directamente, sin necesidad de esperar un proceso judicial previo. El fiador o aval, en cambio, responde solo si el deudor principal incumple, pero no necesariamente incrementa el monto aprobado porque sus ingresos no siempre se incorporan al cálculo de capacidad de pago. Antes de pedirle a alguien que firme, explíquele con claridad qué implica su rol específico según el contrato.
Qué impacto real tiene sobre el monto, la tasa y el plazo
El codeudor puede elevar el monto aprobado cuando el límite determinante es la capacidad de pago mensual, no el porcentaje máximo del avalúo. Si sus ingresos individuales solo permiten una cuota de 300.000 colones, pero los ingresos conjuntos con un codeudor permiten una cuota de 450.000 colones, el monto aprobado puede aumentar proporcionalmente. En ciertos esquemas de codeudoría disponibles en Costa Rica, la relación cuota-ingreso permitida puede ser más amplia que sin codeudor; consulte con cada entidad las condiciones específicas de su producto.
La tasa de interés no mejora automáticamente por tener codeudor. Sigue dependiendo del perfil de riesgo, la moneda del préstamo y las condiciones del producto. El plazo puede extenderse si los ingresos combinados permiten sostener una cuota menor, pero también está limitado por la edad del deudor y del codeudor según las políticas de cada entidad. Antes de cerrar un acuerdo, solicite por escrito la comparación de la solicitud con y sin codeudor, incluyendo monto, tasa efectiva, cuota y seguros.
El historial crediticio y el patrimonio pesan más de lo que imagina
Cuando no existe constancia salarial, el historial crediticio se convierte en el filtro más determinante de toda la solicitud. Una persona con buen comportamiento de pago y activos propios tiene margen para negociar con el sistema financiero, aunque sus ingresos sean variables. Una persona con historial negativo y deudas en mora tiene muy pocas posibilidades de avanzar, incluso si sus ingresos son altos y puede demostrarlo.
Por qué el historial es el primer filtro, no el último
Una solicitud con historial negativo en SUGEF tiene probabilidades muy bajas de avanzar, independientemente de la documentación de ingresos que se presente. Las marcas negativas en el sistema de información crediticia le indican al analista que el solicitante ha incumplido compromisos anteriores, y eso pesa más que cualquier certificación de ingresos. Lo que construye un historial positivo es concreto: pagos puntuales, bajo nivel de endeudamiento total, pocas líneas de crédito activas con alta utilización y ausencia de moras recientes.
Antes de presentar cualquier solicitud de crédito hipotecario, revise su situación en SUGEF. Si encuentra marcas negativas, trabaje en resolverlas primero. Presentar una solicitud con historial dañado no solo genera un rechazo: puede perjudicar aún más su perfil crediticio.
Cómo los ahorros y las propiedades respaldan la solicitud
Los ahorros demuestran liquidez y permiten aportar una prima mayor, lo que reduce el riesgo percibido por la entidad. Una prima más alta implica un porcentaje menor de financiamiento, y eso mejora la relación entre el monto prestado y el valor del inmueble. Una propiedad propia puede usarse como garantía adicional, lo que también mejora el perfil de riesgo. Sin embargo, ninguno de estos elementos sustituye la demostración de flujo mensual de caja. Los activos muestran que usted tiene respaldo; los ingresos muestran que puede pagar la cuota mes a mes. Ambos son necesarios.
El plan del INVU: una opción que puede no exigir fiadores ni constancias salariales
Las opciones revisadas hasta ahora tienen en común que exigen alguna forma de comprobación de ingresos. Pueden ser más flexibles que un banco tradicional en cuanto a qué documentos aceptan, pero siguen requiriendo que usted demuestre flujo de caja. El plan del INVU funciona de forma estructuralmente diferente, y esa diferencia lo hace especialmente relevante para perfiles que otras opciones no están diseñadas para atender.
Cómo funciona el modelo de ahorro y préstamo del INVU
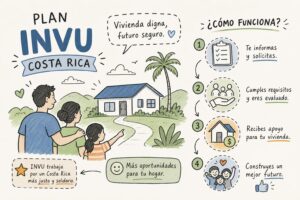
El mecanismo parte de un proceso de ahorro previo: el participante acumula un porcentaje del valor del inmueble durante el plazo del plan, condiciones que varían según la modalidad elegida y que conviene verificar directamente con el INVU o con un asesor autorizado. Al completar ese ahorro, puede acceder a financiamiento para cubrir el saldo restante, en ciertos casos sin necesidad de fiador ni constancia salarial, dependiendo de la modalidad. La garantía que respalda el esquema es el Estado costarricense. El plan aplica para compra de lote, construcción de casa o apartamentos destinados al alquiler, lo que abre opciones para quienes también buscan generación de ingreso pasivo.
Lo que distingue este modelo de cualquier otro es que el proceso de ahorro previo reemplaza la función que en una hipoteca bancaria cumple la constancia salarial. Al demostrar que puede ahorrar de forma sostenida durante el plazo del plan, demuestra que puede cumplir compromisos financieros periódicos, que es exactamente lo que un prestamista necesita verificar.
Para qué perfil de comprador está diseñado
El plan del INVU fue diseñado para el perfil que los bancos no atienden bien: el trabajador independiente, el emprendedor, el comerciante, cualquier persona cuyos ingresos son reales y suficientes pero variables y difíciles de certificar a través de los canales tradicionales. También aplica para quienes ya tienen un monto ahorrado y quieren estructurar el proceso de forma ordenada, con un plazo definido y respaldo institucional.
No es una opción de último recurso. Es una alternativa de primera línea para quienes encajan en ese perfil, porque está diseñada desde el inicio para funcionar sin los filtros que hacen inaccesible la banca convencional para tantas familias costarricenses. Un trabajador por cuenta propia con ingresos estables pero sin nómina, por ejemplo, puede encontrar en este esquema una vía más directa que cualquier otra.
Por qué Ricardo Audino Díaz, en Planes del INVU San Pedro, es el punto de partida
Dentro de los planes del INVU existen distintas modalidades: básica, madura y avanzada. Cada una tiene condiciones diferentes en cuanto a plazos, montos y requisitos, y no todas son igualmente convenientes para cada perfil. Ricardo Audino Díaz, de Nueveporciento en San Pedro, se especializa exclusivamente en estos planes, lo que significa que no ofrece un producto genérico, sino asesoría específica para identificar cuál modalidad conviene según cuánto tiene ahorrado el cliente, qué plazo puede sostener y cuál es su objetivo concreto: lote, construcción o inversión en alquiler.
También existen planes maduros y planes avanzados para quienes ya están inscritos y quieren acortar el plazo o cambiar de modalidad. Si ya tiene un plan activo y no está seguro de si está en la mejor opción para su situación actual, ese también es un motivo válido para consultar. La asesoría inicial no tiene costo ni compromiso, y puede ahorrarle meses de decisiones mal informadas.
Pasos concretos para preparar una solicitud sólida desde cero
Saber qué opciones existen no es suficiente si no se sabe qué hacer en los próximos treinta días para estar en una posición competitiva. La preparación previa marca la diferencia entre una solicitud que avanza y una que se devuelve por expediente incompleto.
Lo que debe tener listo antes de tocar cualquier puerta
- Abra o fortalezca una cuenta bancaria donde se depositen todos sus ingresos. Si no tiene historial bancario de los últimos seis a doce meses, empiece hoy.
- Revise su historial en SUGEF y resuelva cualquier marca negativa antes de presentar cualquier solicitud formal.
- Contrate un CPA para que certifique sus ingresos con base en los últimos doce meses, incluyendo ingresos brutos, netos y continuidad de la actividad.
- Recopile facturas electrónicas, declaraciones de renta presentadas ante Hacienda, declaraciones de IVA y contratos vigentes con clientes.
- Calcule cuánto tiene disponible como prima y cuánto puede ahorrar mensualmente de forma sostenida durante el plazo que esté considerando.
Estos cinco puntos no son opcionales ni intercambiables. Son la base sobre la cual se construye cualquier solicitud sólida, sin importar la ruta que elija al final.
La consulta que puede ahorrarle meses de error
Muchas personas pierden tiempo valioso intentando cumplir los requisitos de entidades que nunca las van a aprobar por su perfil específico. Se preparan para un banco que exige dos años de antigüedad cuando tienen uno. Se afilian a una cooperativa que no trabaja con trabajadores informales. Arman una carpeta completa para una figura de financiamiento que no aplica para el tipo de inmueble que quieren. Todo ese esfuerzo podría evitarse con una consulta previa que ayude a identificar la ruta correcta desde el inicio.
Consultar primero con un especialista en financiamiento habitacional, como Ricardo Audino Díaz en Nueveporciento, permite identificar desde el inicio cuál es la ruta más realista según su perfil concreto y qué carpeta construir para esa ruta específica. No es una consulta para quien ya tiene todo listo: es para quien quiere empezar bien desde el primer paso.
El camino existe; lo que falta es saber por dónde entrar
Adquirir una casa sin demostrar ingresos fijos en Costa Rica no es imposible. Requiere saber por qué puerta entrar y con qué documentos llegar. El sistema bancario tradicional tiene filtros que pueden dejar fuera a ciertos perfiles por sus requisitos de verificación estrictos, pero existen alternativas reales: el financiamiento directo del vendedor si tiene una prima sólida y puede negociar bien; las cooperativas si puede documentar sus ingresos variables de forma coherente; y el plan del INVU si su situación encaja con el perfil para el que ese sistema fue diseñado, ya que en ciertas modalidades puede prescindir de fiadores y constancias salariales.
Para quienes no tienen nómina ni fiador, el plan del INVU representa una de las rutas más directas disponibles en el mercado costarricense. La lógica es diferente: usted demuestra capacidad de compromiso ahorrando, no declarando. Esa diferencia lo hace accesible para muchos costarricenses que los filtros de la banca convencional dejan sin opciones dentro de ese sistema.
Si quiere saber exactamente en qué posición se encuentra y qué plan le conviene según su situación real, el equipo de Ricardo Audino Díaz en Planes del INVU San Pedro está disponible para una consulta directa y sin rodeos. No necesita tener todo listo para consultar; necesita consultar para saber cómo comprar una casa sin demostrar ingresos fijos y qué preparar para lograrlo.