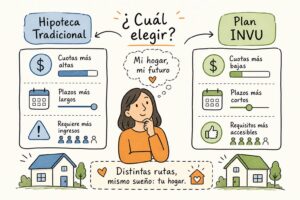
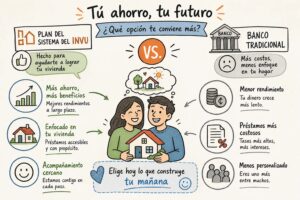
Elegir entre una hipoteca tradicional vs el Plan INVU depende de quién sos, cuánto tenés ahorrado y cuánto tiempo podés planificar. Si tenés empleo formal, historial crediticio limpio y podés demostrar ingresos fijos con documentos, una hipoteca bancaria te da acceso al dinero en menos de 90 días. Si sos trabajador independiente, no tenés constancia salarial o los bancos ya te rechazaron, el Plan del INVU es la alternativa con respaldo de una institución estatal que no te exige fiadores. La mejor opción entre un crédito hipotecario tradicional y el Sistema de Ahorro y Préstamo del INVU depende de cuál de esos dos perfiles describe mejor tu situación.
No existe una respuesta única para todos los casos. Hay personas para quienes el banco es la ruta más directa y económica; hay otras para quienes el INVU es literalmente la única puerta disponible. En Nueveporciento, la asesoría de Ricardo Audino Diaz en San Pedro, esta comparación es siempre la primera conversación con cada familia antes de tomar cualquier decisión, porque el punto de partida importa tanto como el destino.
Lo que debés saber antes de seguir
- No compiten por el mismo cliente: el banco sirve si calificás con sus criterios estándar; el INVU atiende a quienes esos criterios dejan afuera.
- Las tasas del INVU son fijas: desde 7% anual sobre saldos, sin período promocional que después sube.
- El banco financia más rápido: entre 30 y 90 días si el expediente está completo; el INVU requiere planificación de largo plazo.
- Ambas opciones tienen costos adicionales: seguros, gastos notariales, avalúos y derechos registrales aplican en los dos casos.
- El Plan Maduro acorta la espera: adquirir un contrato ya completado elimina el período de ahorro, aunque el trámite de aprobación y formalización puede tardar entre uno y tres meses adicionales.
- La comparación correcta es el costo total: no la cuota mensual ni la tasa anunciada, sino todo lo que desembolsás durante la vida del préstamo.
Hipoteca tradicional vs Plan INVU: diferencias clave de un vistazo
Comparar un crédito hipotecario bancario con el Plan del INVU solo por la tasa de interés es un error frecuente. Los factores que realmente determinan cuál conviene son cuatro: quién puede calificar, cuánto financia cada uno, cuánto tiempo tarda el acceso al dinero y cuánto cuesta durante toda la vida del préstamo. Una tasa menor no sirve de nada si no podés calificar para obtenerla.
La siguiente tabla resume los criterios más relevantes para hacer una comparación honesta entre las dos opciones disponibles en Costa Rica.
| Criterio | Hipoteca bancaria | Plan INVU |
|---|---|---|
| Tasas de interés anuales | Aproximadamente 8% a 11% (colones); 8% a 10,5% (dólares), según entidad y perfil | Desde 7% fijo sobre saldos |
| Porcentaje máximo de financiamiento | 70% a 90% del avalúo para residentes | 65% a 75% según el plazo del plan |
| Plazo del préstamo | 15 a 30 años | Hasta 13 años |
| Requiere constancia salarial | Sí (o certificación CPA con documentación extensa) | No |
| Requiere fiador | Depende del banco y el perfil | No |
| Respaldo o garantía | Hipoteca sobre el inmueble | Operación regulada y administrada por el INVU, entidad estatal |
| Tiempo para acceder al crédito | 30 a 90 días (hasta 6 meses para independientes) | 2 a 10 años de ahorro, más 1 a 3 meses de trámite |
| Límite máximo de financiamiento | Variable según el banco y el avalúo | Hasta ₡155 millones (lote y construcción) |
¿Quién puede calificar para cada una de estas dos opciones?
Esta es la diferencia más práctica para quien ya fue rechazado por un banco. No se trata de que una opción sea mejor que la otra en términos abstractos: se trata de cuál opción te abre la puerta según tu perfil financiero real.
Qué pide un banco para otorgarte un crédito hipotecario
Para calificar ante un banco estatal en Costa Rica, el expediente debe demostrar ingresos verificables, continuidad laboral y capacidad de pago documentada. Los requisitos habituales incluyen constancia salarial con puesto, antigüedad e ingresos netos; historial en SUGEF sin moras activas; estabilidad laboral mínima de uno a dos años en el empleo actual; y una cuota que no supere el 30% al 35% del ingreso mensual demostrable. Además, el banco solicita documentos completos del inmueble: plano catastrado, estudio registral, libertad de gravámenes y avalúo de un profesional aprobado.
Para los trabajadores independientes, la carga documental se multiplica. El banco puede pedir declaraciones tributarias de los últimos dos o tres años, certificación de ingresos de un contador público autorizado, estados de cuenta bancarios de tres a seis meses, y demostración de actividad continua durante al menos dos o tres años. Cada entidad tiene sus propias políticas, pero la exigencia de documentar ingresos de forma exhaustiva es la constante en todos los bancos estatales.
Qué exige el INVU para inscribirse en un plan
El INVU no exige constancia salarial ni fiadores. El requisito central es comprometerse a depositar cuotas de ahorro periódicas durante el plazo del plan elegido, que va de 2 a 10 años. El ahorro acumulado debe representar entre el 25% y el 35% del monto contratado, según el plazo. Para plazos de 4 años o más, el ahorro requerido es del 25%; para el plan de 2 años, es del 35%. Al momento de solicitar el préstamo, sí se requieren cédula vigente, documentos básicos del inmueble y una certificación de ingresos que demuestre capacidad de pago, pero el filtro inicial es radicalmente diferente al bancario.
Perfiles que un banco rechaza pero el INVU puede atender
Trabajadores independientes, comerciantes, emprendedores sin nómina formal y personas por cuenta propia con ingresos variables son el perfil natural del Plan del INVU. También aplica para quienes no encuentran fiador o tienen un historial crediticio limitado por no haber tenido deudas formales anteriores. Este es el espacio donde el Sistema de Ahorro y Préstamo del INVU resuelve lo que la banca tradicional, por sus criterios de aprobación, no puede ofrecer.
Hipoteca tradicional vs Plan INVU: los costos reales de 2026
El costo de financiar una vivienda durante 10, 15 o 20 años se mide en decenas de millones de colones. Conocer los números antes de sentarse a negociar es la diferencia entre tomar una decisión informada y aceptar lo primero que te ofrecen.
Las condiciones actuales de una hipoteca bancaria en Costa Rica
En 2026, las hipotecas bancarias en Costa Rica manejan tasas nominales de aproximadamente 8% a 11% anual en colones, o entre 8% y 10,5% en dólares, con plazos de 15 a 30 años y financiamientos de entre 70% y 90% del avalúo para residentes. La prima que debés aportar oscila entre 10% y 30% del valor del inmueble. Un punto que no aparece en el titular del banco: la tasa promocional inicial, que puede ser más baja durante el primer año, no es la tasa que pagarás durante toda la vida del préstamo. Después del período fijo inicial, muchos productos se ajustan según la Tasa Básica Pasiva más un margen, lo que genera incertidumbre en la cuota futura.
Las condiciones del Plan INVU según el plazo de ahorro elegido
El Plan del INVU ofrece tasas fijas desde 7% anual sobre saldos durante todo el período del préstamo, sin revisiones ni márgenes variables. El plazo del préstamo llega hasta 13 años, y el financiamiento va del 65% al 75% del monto contratado según el plan elegido. Las combinaciones disponibles son claras: el plan de 2 años exige un ahorro del 35% y financia el 65% restante con plazos de 4 a 6 años a tasas de entre 7% y 7,25%. Los planes de 4, 5 o 7 años reducen el ahorro requerido al 25% y financian el 75% con plazos de hasta 12 años. El plan de 10 años financia el 75% con plazos de hasta 13 años a tasas de entre 7% y 9%. En cuanto a los topes, la compra de vivienda llega hasta ₡146 millones, y la combinación de lote más construcción hasta ₡155 millones.
Para ilustrar la diferencia: en un crédito de ₡50 millones a 13 años con tasa fija del 7%, la cuota mensual estimada ronda los ₡470.000 sin seguros. El mismo monto a 15 años con tasa del 10% en un banco supone una cuota de aproximadamente ₡540.000, más seguros y costos de formalización. La comparación del costo total, no de la cuota aislada, es lo que define cuál opción conviene.
Plan Básico y Plan Maduro del INVU: cómo funciona la etapa de ahorro
Una pregunta que surge en casi toda primera consulta es qué significa exactamente «Plan Maduro» y en qué se diferencia del Plan Básico o del Plan Avanzado. La confusión genera desconfianza innecesaria en una herramienta que, bien explicada, resulta bastante directa.
Qué es el Plan Básico y cómo se construye el ahorro
En el Plan Básico, la persona comienza a ahorrar desde cero, depositando cuotas periódicas durante el plazo acordado. El ahorro acumulado al final del período representa el 25%, 30% o 35% del monto contratado, según el plazo elegido. No es un depósito a plazo fijo ni una inversión pasiva: es un compromiso de disciplina financiera con un objetivo concreto al final del proceso. Cada cuota depositada acerca al suscriptor al momento en que puede solicitar el desembolso del préstamo.
Qué es un Plan Maduro y cuándo conviene buscarlo
El Plan Maduro es la etapa posterior al ahorro: el contrato ya completó el período de acumulación y cumple las condiciones establecidas. En este punto, la persona puede solicitar el préstamo sin hacer un nuevo aporte inicial porque el ahorro ya está completado. También existe la posibilidad de adquirir el contrato maduro de otra persona mediante traspaso, lo que elimina por completo el período de ahorro y reduce el tiempo de espera al trámite de crédito.
Antes de adquirir un plan maduro de terceros, solicitá el estudio de maduración al INVU; ese trámite tiene un plazo de hasta 20 días naturales. También verificá que el contrato no tenga atrasos ni restricciones. Una vez aprobado, la formalización del crédito agrega entre 30 y 60 días adicionales, de modo que el plazo total desde el traspaso hasta el desembolso suele rondar los dos a tres meses.
El Plan Avanzado ocupa un punto intermedio: ya tiene parte del ahorro cumplido y solo quedan 18 o 24 meses por completar antes de poder solicitar el financiamiento. Para alguien que no quiere esperar 5 o 10 años pero tampoco tiene el presupuesto para un plan maduro, el Plan Avanzado es una alternativa real que vale la pena evaluar.
¿Cuánto te va a costar en realidad? Los gastos que nadie menciona
Tanto la hipoteca bancaria como el Plan del INVU tienen costos adicionales que no aparecen en el titular de la tasa de interés. Ignorarlos al comparar equivale a comparar el precio de dos carros sin incluir el seguro, la revisión técnica o el combustible.
Los costos adicionales de una hipoteca bancaria
Al formalizar una hipoteca bancaria en Costa Rica, debés presupuestar gastos notariales y registrales de entre 1,25% y 1,5% del monto de la operación, más entre 0,5% y 0,8% en timbres y derechos de inscripción. El avalúo inicial ronda entre ₡50.000 y ₡200.000 según el tipo y ubicación del inmueble. Algunos bancos cobran una comisión de apertura o formalización de hasta 2% del monto financiado, aunque hay productos que la eliminan mediante promociones. A eso se suman los seguros de vida o saldo deudor y de incendio sobre la propiedad, que se pagan durante toda la vigencia del préstamo.
En un crédito de ₡50 millones, los costos de formalización pueden oscilar entre ₡925.000 y ₡2.350.000, sin contar los seguros ni la prima.
Los gastos que asume el suscriptor del Plan INVU
El Plan del INVU no elimina los gastos adicionales: los regula de forma diferente. El reglamento del INVU establece expresamente que la persona suscriptora debe pagar los gastos derivados de tramitar el crédito, incluyendo avalúos, inspecciones, reinspecciones y gastos administrativos. Los gastos notariales y registrales para constituir y cancelar la hipoteca también corren por cuenta del suscriptor. En cuanto a seguros, el INVU exige al menos las pólizas de vida e incendio, y según la modalidad del plan puede aplicar también el seguro de desempleo. Cuando esta tercera póliza es obligatoria, la carga total de seguros puede ser mayor que la de una hipoteca bancaria convencional, que normalmente solo exige las dos primeras.
Cómo comparar el costo total real de cada opción
La comparación correcta entre ambas opciones es el costo total desembolsado durante toda la vigencia del préstamo, no la cuota mensual ni la tasa anunciada. Antes de tomar cualquier decisión, solicitá por escrito una proyección que incluya las primas de seguros por año, la comisión de apertura y administración, el costo del avalúo e inspecciones, los gastos notariales y registrales al inicio y al cancelar, y el costo de una eventual amortización anticipada. Con esa información sobre la mesa, la comparación entre una hipoteca tradicional y el Plan INVU se vuelve concreta y honesta.
¿Cuánto tiempo tardarás en tener el dinero disponible?
Esta es una de las diferencias más importantes entre ambas opciones y una de las menos discutidas. El tiempo no solo importa para la planificación. Para quienes necesitan el financiamiento pronto, puede ser el factor determinante; para quienes están en etapa de ahorro y pueden esperar, la ecuación cambia por completo.
El proceso bancario: de la solicitud al desembolso
Con el expediente completo, el proceso ordinario en un banco costarricense tarda entre 30 y 90 días desde la precalificación hasta el desembolso. La precalificación puede hacerse en días, pero el avalúo, el estudio legal y la aprobación formal suman semanas. Para trabajadores independientes o personas con ingresos del exterior, el proceso puede extenderse hasta tres o seis meses por la carga documental adicional. Si el expediente del inmueble tiene problemas registrales, el plazo se extiende sin fecha fija.
Los tiempos reales del INVU: ahorro más trámite
El período de ahorro va de 2 a 10 años según el plan elegido. Una vez completado, el estudio de maduración tarda hasta 20 días naturales; la aprobación y el trámite del crédito agregan entre 30 y 60 días si el expediente está completo, y hasta 90 días si hay problemas registrales o documentos faltantes. La expectativa realista es: años de planificación más algunos meses de trámite final. Si se adquiere un plan maduro, ese período de años desaparece y el proceso se reduce al trámite de crédito, comparable en duración con el proceso bancario.
¿Cuál conviene más según tu situación financiera actual?
La respuesta depende de tu perfil de ingresos, tu historial crediticio y el tiempo que podés destinar a planificar. Vale agregar una cuarta variable: si ya tenés un lote o si estás comprando vivienda terminada, porque eso también afecta qué modalidad del INVU aplica o qué producto bancario conviene. Ninguna de las dos opciones es universalmente superior; cada una es la respuesta correcta para un perfil específico.
Si tenés empleo formal y podés demostrar ingresos fijos
Una hipoteca bancaria puede ser tu opción más rápida y con mayor porcentaje de financiamiento: calificás por los criterios estándar, el proceso es más corto y el banco puede financiar hasta el 90% del avalúo en algunos productos. La clave es comparar la tasa después del período promocional y sumar todos los costos adicionales antes de firmar. Si el porcentaje de financiamiento bancario supera al del INVU y la tasa real no es significativamente más alta, el banco puede ser la ruta más conveniente en tu caso.
Si sos independiente, comerciante o no tenés constancia salarial
El Plan del INVU fue diseñado para este perfil. No se te exigen fiadores ni comprobantes de nómina como punto de partida. Lo que se pide es disciplina de ahorro durante el plazo elegido y una certificación de ingresos al momento de solicitar el préstamo. Si tenés ingresos variables pero constantes, un plan de 4 o 5 años puede ser tu vía más realista para acceder a vivienda propia sin depender de la aprobación bancaria.
Si sos joven y estás en etapa de planificación
Un plan de 10 años del INVU con ahorro del 25% del valor de la vivienda funciona tanto como una herramienta de planificación financiera como una opción de crédito. Se puede iniciar con montos de ahorro accesibles y ajustarlos con el tiempo. Para alguien de 25 a 35 años sin historial crediticio extenso, esta ruta ofrece certeza y respaldo institucional desde el primer depósito, y el tiempo de espera se convierte en una ventaja porque permite construir el capital de forma gradual sin presión.
Antes de decidir, evaluá tu caso con un especialista
Una comparación general como esta te da el marco; lo que no puede hacer es analizar las variables específicas de tu situación. El monto que ya tenés ahorrado, la regularidad de tus ingresos, si ya tenés un lote, si querés construir o comprar vivienda terminada: cada una de esas variables cambia qué opción conviene. La misma alternativa que funciona para una familia con ingresos fijos puede ser la ruta equivocada para un comerciante con flujo estacional.
Ricardo Audino Diaz, Planes del INVU San Pedro, trabaja exclusivamente con los planes del INVU. No ofrece productos bancarios ni de otras entidades: la especialización en una sola herramienta permite conocerla a fondo, incluyendo los planes básicos, maduros y avanzados, los plazos reales de tramitación y las modalidades que mejor se adaptan a cada caso. Si un banco ya te rechazó o simplemente no sabés si calificás para el sistema del INVU, esa conversación es el siguiente paso lógico antes de tomar cualquier decisión.
Ponerse en contacto con el equipo no te compromete a nada: es una evaluación personalizada para que sepás exactamente qué opciones tenés disponibles según tu perfil real, no según un perfil genérico.
La decisión final: hipoteca tradicional vs Plan INVU según tu perfil
El crédito hipotecario bancario y el Sistema de Ahorro y Préstamo del INVU no compiten por el mismo cliente. La hipoteca tradicional sirve si calificás con los criterios de ingresos verificables, historial crediticio limpio y documentación completa. El Plan INVU abre la puerta para quienes esos criterios dejan afuera, o para quienes prefieren planificar el acceso a su vivienda con respaldo de una entidad estatal sin depender de fiadores ni nómina formal.
Lo que sí comparten ambas opciones es algo importante: los dos son compromisos financieros de largo plazo que requieren planificación, comparación real de costos totales y claridad sobre el perfil de cada persona antes de firmar. Una cuota mensual atractiva que oculta comisiones, seguros altos o una tasa variable que sube después del primer año puede costar mucho más que una opción que parece más cara al momento de firmar.
Si todavía tenés dudas sobre qué camino te conviene, la respuesta está en analizar tu caso en concreto. Ponete en contacto con el equipo de Ricardo Audino Diaz, Planes del INVU San Pedro, y recibí asesoría especializada basada exclusivamente en los planes del INVU, sin conflicto de interés con ningún banco ni otra entidad financiera. La primera conversación no tiene costo y puede ahorrarte años de decisiones equivocadas.
Preguntas frecuentes
¿Puedo comprar un plan maduro de otra persona y cuánto demora el trámite?
Sí, podés adquirir el contrato maduro de otra persona mediante traspaso y así eliminar por completo el período de ahorro. Debés solicitar el estudio de maduración al INVU, que tiene un plazo de hasta 20 días, y luego la formalización del crédito suele agregar entre 30 y 60 días, de modo que el plazo total desde el traspaso hasta el desembolso suele rondar los dos a tres meses.
¿Qué ocurre si el expediente del inmueble tiene problemas registrales y cuánto retrasa el proceso?
Un expediente con problemas registrales alarga el trámite y puede extender el plazo sin una fecha fija en la banca y en el INVU. En el banco eso puede implicar que el proceso supere los plazos habituales de 30 a 90 días e incluso llegar a tres o seis meses para independientes; en el INVU, además de los años de ahorro, la aprobación y trámite final puede extenderse hasta 90 días si hay problemas registrales.
¿Qué seguros exige cada opción y cuál puede resultar más pesado en costo?
Ambas opciones exigen seguros de vida y de incendio, pero el INVU puede exigir además el seguro de desempleo en ciertas modalidades, lo que aumenta la carga total de seguros. En consecuencia, cuando el INVU obliga la tercera póliza, la carga total de seguros puede ser mayor que la de una hipoteca bancaria convencional.
¿Cuál es la diferencia máxima de financiamiento entre una hipoteca bancaria y el Plan INVU?
Los bancos financian entre aproximadamente 70% y 90% del avalúo para residentes, mientras que el Plan INVU financia entre 65% y 75% según el plazo elegido. Además, el INVU tiene topes absolutos en montos: compra de vivienda hasta ₡146 millones y lote más construcción hasta ₡155 millones.