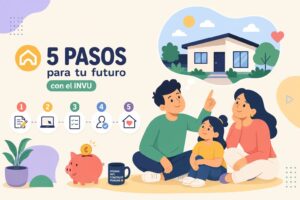
Para inscribirte en un plan de ahorro y préstamo del INVU en Costa Rica, solo necesitás tres cosas: tu cédula de identidad vigente, el formulario de solicitud de suscripción firmado y el pago de la primera cuota. Con eso, el plan queda formalmente activo desde el primer día.
No se te pide constancia salarial, fiador ni historial crediticio para empezar. Eso convierte al sistema del INVU en una de las rutas de financiamiento habitacional con respaldo estatal más accesibles del país para trabajadores independientes, emprendedores y familias que la banca tradicional tiende a excluir por falta de constancias o historial formal.
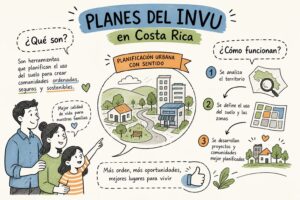
El mecanismo funciona así: vos ahorrás entre un 25% y un 35% del monto que suscribís durante el plazo que elegís (mínimo 2 años, máximo 10), y el INVU financia el saldo restante, hasta el 75% del valor del inmueble. Los cinco pasos que siguen te llevan desde cero hasta el primer día con el plan activo.
Lo que necesitás saber antes de empezar
- Sin fiador ni nómina: El plan se abre solo con cédula vigente y primera cuota; no se requiere constancia salarial para iniciar.
- Plazos de 2 a 10 años: Elegís el plazo según tu capacidad de ahorro; los porcentajes requeridos van del 25% al 35% del monto suscrito.
- Dos vías de trámite: Podés afiliarte presencialmente en las oficinas del INVU en Barrio Amón o con un comisionista autorizado verificado.
- Solo 14 comisionistas autorizados: Verificá siempre en el listado oficial antes de entregar documentos o dinero a cualquier gestor.
- El INVU financia hasta el 75%: Una vez que el plan madura, la institución financia el saldo sin pedirte fiadores personales.
- Aplica para nacionales y extranjeros: Con cédula, DIMEX o pasaporte vigente podés inscribirte sin importar tu situación laboral.
¿Quién puede inscribirse en un plan de ahorro del INVU?
El sistema está abierto a personas físicas y jurídicas, nacionales y extranjeras, con capacidad de ahorro. No existe ningún requisito de empleo formal para abrir el plan: no importa si sos asalariado, trabajador independiente, comerciante o emprendedor. El ahorro es voluntario, y eso elimina desde el inicio los requisitos de ingreso formal y el historial laboral que la banca convencional exige.
Hay una distinción clave que genera mucha confusión entre quienes se acercan por primera vez: los requisitos para abrir el plan son mínimos, pero cuando el plan madura y solicitás el préstamo, el INVU sí pide documentación adicional según el destino del crédito. Esa segunda etapa viene mucho después, y la explicamos al final de este artículo.
Personas físicas: nacionales y extranjeras
Para una persona física costarricense, el único documento de identidad necesario es la cédula vigente. Para personas extranjeras, el INVU acepta el DIMEX o el pasaporte vigente. No hay lista de exclusiones por tipo de empleo: asalariados, trabajadores independientes e informales pueden suscribirse en igualdad de condiciones, algo que la mayoría de los bancos comerciales del país no contempla en sus productos hipotecarios.
Personas jurídicas: qué se necesita adicionalmente
Las empresas y sociedades también pueden acceder al sistema. En ese caso, además de los documentos propios de la entidad, se requiere la identificación vigente del representante legal o apoderado. Este perfil es frecuente entre inversores que quieren construir apartamentos para alquiler o financiar proyectos con respaldo estatal sin depender del sistema bancario convencional.
El momento en que sí se pide más documentación
Cuando el plan llega a término y querés tramitar el préstamo, el INVU solicita documentos adicionales: información registral del inmueble, certificaciones tributarias al día, planos, permisos de construcción, presupuesto de obras y seguros, entre otros, según el destino del crédito. Saberlo desde el inicio evita sorpresas desagradables al final del proceso y te da tiempo para preparar ese expediente durante la etapa de ahorro.
¿Qué documentos necesitás llevar para afiliarte al plan del INVU?
La lista de documentos para la afiliación inicial es intencionalmente corta. El INVU diseñó el sistema así precisamente para facilitar el acceso a personas que la banca convencional excluye por falta de constancias o historial crediticio. No es un descuido institucional; es la filosofía del sistema.
Para empezar, necesitás cédula de identidad vigente (o DIMEX/pasaporte para extranjeros), el formulario de «Solicitud de Suscripción de Planes de Ahorro y Préstamo» completado y firmado, y el pago de la primera cuota de ahorro. Sin avalúos, sin cartas patronales, sin referencias bancarias.
Cómo enviar los documentos si no podés ir presencialmente
Si tramitás con un comisionista autorizado, los documentos se le entregan directamente a esa persona. Si preferís trabajar con el INVU de forma directa, podés enviar la cédula escaneada por ambos lados en formato PDF al correo [email protected], junto con los formularios correspondientes, ya sea con firma digital o firmados a mano y escaneados. Verificá con anticipación en el sitio oficial del INVU si el correo y los procedimientos siguen vigentes, pues pueden actualizarse. La opción presencial está disponible en las oficinas de la institución en Avenida 9, calles 3 bis y 5, Barrio Amón, San José, generalmente con cita previa.
Paso 1: Elegí el monto y el plazo de tu plan
Antes de buscar cualquier formulario o llamar a cualquier oficina, la decisión más importante es esta: cuánto querés contratar y en cuántos años querés hacerlo. Esa elección define la cuota mensual que vas a pagar durante toda la etapa de ahorro y el monto de financiamiento al que vas a acceder al final.
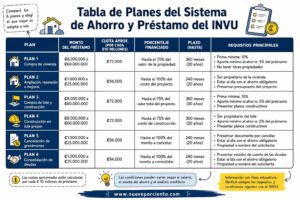
Los plazos disponibles son 2, 3, 4, 5, 7 y 10 años. A menor plazo, mayor porcentaje de ahorro mensual, pero accedés antes al préstamo. A mayor plazo, las cuotas son más bajas pero la espera es más larga. El INVU pone a disposición una calculadora oficial en su plataforma para estimar cuotas según el monto y plazo que elegís; consultala directamente en el sitio institucional para obtener los valores exactos y actualizados.
La tabla de plazos, porcentajes y cuotas estimadas
| Plazo | % de ahorro requerido | Cuota mensual (₡10.000.000) | Cuota mensual (₡20.000.000) |
|---|---|---|---|
| 2 años | 35% | ₡145.833 | ₡291.667 |
| 3 años | 30% | ₡83.333 | ₡166.667 |
| 4 años | 25% | ₡52.083 | ₡104.167 |
| 5 años | 25% | ₡41.667 | ₡83.333 |
| 7 años | 25% | ₡29.762 | ₡59.524 |
| 10 años | 25% | ₡20.833 | ₡41.667 |
Estos valores son orientativos, calculados sobre los porcentajes oficiales del INVU. Usá la calculadora de la institución para ajustar los montos exactos según tu caso particular. La lógica del sistema es constante: ahorrás entre el 25% y el 35% del total contratado, y la institución financia el resto.
¿Cómo elegir el plazo correcto para tu perfil?
El criterio principal es tu capacidad de ahorro mensual real; después vienen la urgencia con que necesitás acceder a la vivienda y la estabilidad proyectada de tus ingresos. Si tu situación económica mejora durante el período de ahorro, el reglamento del INVU prevé la posibilidad de ajustar la modalidad del plan; consultá con la institución o con un asesor autorizado cuáles cambios son formalmente aplicables a tu caso antes de tomar esa decisión.
Elegir mal el monto o el plazo en esta etapa puede generar cuotas insostenibles o un financiamiento insuficiente para el inmueble que tenés en mente. Más adelante en este artículo explicamos cómo una asesoría especializada evita ese error desde el inicio.
Pasos 2 y 3: Contactá el canal oficial y firmá la solicitud
Existen dos vías para iniciar el trámite: acudir directamente a la Plataforma de Servicios del INVU o trabajar con un comisionista autorizado. Ambas son válidas, pero tienen diferencias prácticas importantes para personas con horarios complicados o que viven lejos del centro de San José.
La plataforma directa del INVU está en Barrio Amón y puede requerir cita previa, lo que implica al menos un desplazamiento hasta San José. Un comisionista autorizado puede atenderte en su oficina o en un lugar acordado, lo que agiliza el proceso y elimina varios traslados. Si vivís en zonas alejadas del centro o manejás un horario poco flexible, esa diferencia es relevante al momento de elegir la vía.
Comisionistas autorizados: cómo verificar que sea legítimo
Verificar al comisionista es el paso más crítico de todo el proceso. El INVU tiene actualmente 14 comisionistas autorizados; podés confirmar el número actualizado y los nombres en el listado oficial del sitio institucional. Cualquier persona o página que se presente como gestor sin aparecer en ese registro no está habilitada para comercializar ni recaudar fondos del sistema. Esto no es burocracia: es tu protección.
- Consultá el mapa oficial de «Comisionistas Autorizados» en el sitio web del INVU.
- Llamá al 4037-6300 para confirmar el nombre y código del gestor si tenés dudas.
- Pedile al comisionista que te muestre su identificación con código y razón social registrada.
- No entregués documentos ni dinero a nadie que no aparezca en ese listado oficial.
Para consultas directas sobre planes de ahorro podés escribir a [email protected] o llamar a los teléfonos 2211-0150, 2211-0151 y 2211-0153. Verificá estos datos en el sitio oficial del INVU antes de usarlos, pues los contactos institucionales pueden cambiar. Cualquier duda sobre un gestor, la resolvés ahí antes de entregar nada.
La solicitud de suscripción: qué es y cómo se firma
El reglamento del INVU exige completar y firmar el formulario «Solicitud de Suscripción de Planes de Ahorro y Préstamo». Podés firmarlo con firma digital o de forma manuscrita, escaneado y enviado en PDF. Un detalle que genera confusión: la firma de este formulario es tu contrato de afiliación, y es completamente distinta a la escritura de préstamo, que ocurre mucho después ante notario, cuando el plan ya maduró y el crédito fue aprobado.
Pasos 4 y 5: Entregá tu cédula, pagá la primera cuota y activá el ahorro
Con la solicitud firmada, solo quedan dos acciones concretas: presentar la identificación y pagar la primera cuota. Hecho eso, el plan queda formalmente activo y el plazo de ahorro empieza a correr. No hay más trámites que hacer en esa etapa inicial.
Desde ese momento, la tarea central es una sola: pagar las cuotas puntualmente durante todo el plazo elegido. El plan llega a término, madura, cuando se completan todas las cuotas pactadas, y es ahí donde el afiliado queda habilitado para solicitar el préstamo con el INVU.
Formas de pago para las cuotas mensuales
El INVU ofrece varias opciones para que el pago mensual se adapte a distintos perfiles. Para trabajadores formales, la deducción de planilla es la opción más cómoda porque elimina el riesgo de olvido. Para trabajadores independientes y emprendedores, la conectividad bancaria o el pago a través del comisionista autorizado es la ruta más práctica.
- Cajas físicas del INVU en Barrio Amón
- Deducción de planilla (para trabajadores con patrono)
- A través del comisionista autorizado
- Conectividad bancaria con el Banco Nacional de Costa Rica (BNCR) o el Banco de Costa Rica (BCR)
¿Qué pasa si se atrasan o incumplen cuotas?
El plan no se cancela automáticamente por atrasos, pero sí se ve afectado. Según el reglamento del INVU, existe un período de gracia de tres meses, verificá el artículo específico directamente con la institución, pues las normas pueden actualizarse, ; si el atraso supera ese período, la fecha para solicitar el crédito se posterga por el número de cuotas no cubiertas, descontando esos tres meses de gracia. Para reactivar el plan, basta pagar las cuotas atrasadas y la corriente.
Si tu situación económica cambió, existe la posibilidad de ajustar la modalidad con orientación de un asesor, antes de llegar al punto de incumplimiento. Actuar temprano en ese escenario siempre es más barato que perder el ahorro acumulado.
¿Qué pasa cuando el plan llega a su término?
Cuando completás el plazo de ahorro pactado, el plan madura y quedás habilitado para presentar la solicitud de préstamo al INVU. Eso abre la segunda etapa del proceso, que tiene su propia documentación según el destino del crédito: compra de lote, construcción de casa, compra de apartamento, cancelación de hipoteca existente o remodelación.
En todos los casos, el inmueble sirve como garantía hipotecaria y no se piden fiadores personales. Esa es una de las diferencias más importantes respecto a un crédito bancario convencional, donde la garantía personal y los fiadores son requisito habitual.
La solicitud de préstamo: qué documentos se agregan
Para la compra de casa o lote, el INVU pide carta de intenciones u opción de venta con vigencia mínima de 90 días, informe registral de la propiedad y plano catastrado. A eso se suman la certificación de impuestos territoriales y municipales al día. Para construcción, se agregan planos con sellos del CFIA y la municipalidad, permiso de construcción y presupuesto de la obra en el formulario del INVU, firmado por el profesional responsable. Para remodelaciones, los requisitos son similares al caso de construcción pero adaptados al alcance específico de los trabajos.
Las personas asalariadas deben presentar constancia salarial y récord crediticio de SUGEF en esta etapa. Las no asalariadas presentan certificación de ingresos emitida por un contador público autorizado y el mismo récord de SUGEF. Esta es la única instancia del proceso en que la situación laboral entra en juego.
¿Cuánto tiempo tarda el trámite del préstamo?
El INVU tiene un plazo de resolución del estudio de maduración de 20 días naturales desde que recibe la solicitud. La aprobación del préstamo toma entre 30 y 60 días naturales adicionales, incluyendo revisión documental, avalúo y estudio registral. La formalización y el desembolso pueden requerir entre 15 y 30 días más, según la complejidad del trámite notarial y la inscripción hipotecaria.
En total, conviene calcular entre mes y medio y tres meses desde que presentás el expediente completo. Expedientes con documentos faltantes o problemas registrales alargan ese plazo de forma significativa, y es ahí donde contar con asesoría especializada reduce errores y tiempos muertos.
Por qué conviene hacer este proceso con un asesor especializado
El proceso de inscripción parece simple desde afuera, y en parte lo es. Sin embargo, hay decisiones que, si se toman mal, generan años de incomodidad financiera: la elección del monto, la del plazo y la de la modalidad del plan. Un error en cualquiera de esas puede traducirse en cuotas insostenibles, en un financiamiento insuficiente para el inmueble que querés, o en la pérdida del plan por incumplimiento.
Los errores más frecuentes al inscribirse sin orientación
Quienes se afilian sin asesoría suelen caer en los mismos patrones. El más común es suscribir un monto que no cubre el valor real del inmueble que quieren. Otro es elegir un plazo que no pueden sostener con su flujo de caja actual. También está el de no verificar al comisionista antes de entregar documentos, y el de no entender las diferencias entre las distintas modalidades de plan que el INVU ofrece. Cada uno tiene consecuencias concretas: más años de espera, cuotas que se vuelven impagables o pérdida del dinero ahorrado hasta el momento.
El INVU maneja distintas modalidades de plan con condiciones que varían según el perfil del afiliado y el momento del proceso. Consultá directamente con la institución o con un asesor autorizado cuál modalidad se adapta mejor a tu situación, antes de firmar cualquier formulario.
Cómo Nueveporciento en San Pedro acompaña el proceso completo
Nota: Ricardo Audino Diaz, Planes del INVU San Pedro es una asesoría privada especializada en planes de ahorro y préstamo del INVU. Su intervención es un servicio comercial independiente de la institución estatal.
Nueveporciento, con base en San Pedro, es una asesoría especializada en planes de ahorro y préstamo del INVU. No somos un banco ni una cooperativa. Conocemos a fondo las distintas modalidades disponibles y trabajamos con cada cliente para identificar cuál se adapta mejor a su perfil, su flujo de caja y sus metas de vivienda.
Ricardo Audino Diaz, de Planes del INVU San Pedro, guía a familias, trabajadores independientes e inversores en bienes raíces para que aprovechen al máximo este sistema con respaldo estatal. La asesoría cubre desde la elección del monto y la modalidad hasta la preparación del expediente cuando el plan madura, para que el trámite del préstamo no se trabe por documentos faltantes o errores evitables. Si querés resolver dudas antes de tomar cualquier decisión, podés ponerte en contacto con Ricardo Audino Diaz para una primera consulta.
El primer paso ya no es un misterio
Afiliarse a un plan de ahorro y préstamo del INVU se resume en cinco acciones concretas: elegir el monto y el plazo, contactar un canal oficial verificado, firmar la solicitud de suscripción, entregar la cédula y pagar la primera cuota. A partir de ahí, el trabajo es mantener el ritmo de ahorro hasta que el plan madure y el préstamo quede a disposición.
A diferencia de una hipoteca bancaria convencional, este sistema no exige fiador ni constancia salarial para iniciar, y el inmueble sirve como única garantía al momento del préstamo. Para quienes la banca tradicional ha representado una puerta cerrada, el mecanismo del INVU ofrece una alternativa concreta, regulada y con respaldo estatal que vale la pena explorar con información completa.
Si ya tenés claro cuánto querés ahorrar y en qué plazo, el siguiente paso es buscar orientación de alguien que conozca todas las modalidades disponibles y pueda recomendarte la que más te conviene según tu perfil. En Nueveporciento estamos en San Pedro y acompañamos a cada cliente desde el primer día hasta el desembolso del préstamo. Contactá a Ricardo Audino Diaz y empezá con información clara.
Preguntas frecuentes
¿Puedo afiliarme si soy trabajador informal o no tengo constancia salarial?
Sí, podés afiliarte aunque seas trabajador informal o no tengas constancia salarial; el único requisito inicial es la cédula vigente (o DIMEX/pasaporte para extranjeros), formulario firmado y el pago de la primera cuota. Esto elimina la barrera de la nómina en la etapa de afiliación, aunque en la etapa de solicitud del préstamo sí se pide documentación de ingresos según corresponda.
¿Se puede cambiar el monto o el plazo del plan una vez empezado el ahorro?
Sí, el reglamento del INVU prevé la posibilidad de ajustar la modalidad del plan si tu situación cambia, pero esos ajustes deben consultarse y tramitarse formalmente con la institución o con un asesor autorizado. Es conveniente hablarlo antes de tomar la decisión para evitar efectos adversos en cuotas o en el tiempo de maduración del plan.
Si no puedo ir presencialmente, cómo envío los documentos para afiliarme?
Podés enviar la cédula escaneada por ambos lados en PDF al correo [email protected], con los formularios firmados (firma digital o manuscrita escaneada), o bien entregarlos a un comisionista autorizado que actúe en tu nombre. También existe la vía presencial en las oficinas del INVU en Avenida 9, calles 3 bis y 5, Barrio Amón, San José, generalmente con cita previa.
¿Cómo verifico que un comisionista esté autorizado por el INVU antes de entregarle documentos o dinero?
Debés confirmar que figure en el listado oficial de comisionistas autorizados del INVU; actualmente hay 14 comisionistas autorizados y podés verificar el registro en el sitio institucional o llamando al 4037-6300 para confirmar nombre y código. Además, pedile al comisionista que te muestre su identificación con código y razón social registrada y no entregues documentos ni dinero a quien no aparezca en ese listado.
¿Cuánto tiempo puede tomar desde que presento la solicitud de préstamo hasta el desembolso?
Entre mes y medio y tres meses en condiciones normales, considerando 20 días naturales para el estudio de maduración, 30 a 60 días naturales adicionales para aprobación y 15 a 30 días más para formalización y desembolso. Expedientes con documentos faltantes o problemas registrales suelen alargar esos plazos de manera significativa.